<h1>Archives</h1>
    Convidados, Filmes

    Como ganhar dinheiro como o Youtube

    14 de setembro de 2017

    Qual o melhor programa de associados para o seu site?
    como-ganhar-dinheiro-com-o-youtube

    Ganhar dinheiro no YouTube não é simples, mas existem algumas receitas que funcionam melhor do que outras, de acordo com o Google. A gigante de tecnologia realizou ontem a terceira edição brasileira do evento YouTube Brandcast, que analisa o panorama da plataforma de vídeo do ponto de vista dos produtores de conteúdo e dos anunciantes.

    Nessa edição do evento, comemorou-se o fato de que Whindersson Nunes, YouTuber comediante, foi considerado a pessoa mais influente do Brasil na faixa os 14 a 34 anos. Outros 4 YouTubers aparecem na lista de 10 personalidades – como Rodrigo Faro, Lázaro Ramos, Taís Araújo e Juliana Paes.

    A empresa apresentou, ainda, alguns dados de sua pesquisa mais recente sobre consumo de vídeo no Brasil, a Video Viewers, que está na quarta edição. Os dados mostraram que, em 2017, alguns grupos de consumidores já assistem a mais tempo de vídeo na internet do que na televisão.

    Espectadores que veem até 20 horas semanais em vídeo usam o meio digital para 13,4 dessas horas. Esse grupo corresponde a 56% dos entrevistados do Google. No geral, os consumidores de vídeo no Brasil assistem a 22,6 horas no formato tradicional e a 15,4 horas na internet.

    De acordo com o Google, o YouTube é reconhecido como substituto da TV aberta por 63% da população conectada à internet. Isso gera grande potencial para que produtores de conteúdo na plataforma agreguem um público fiel – e, consequentemente, gerador de receita.

    O alcance é potencializado pelo fato de os espectadores serem mais atentos ao conteúdo visto no YouTube. Brasileiros são a segunda população do mundo em tempo de visualização dos vídeos, o que significa que a desistência é baixa. Nesse sentido, 86% dos usuários do YouTube acreditam que a plataforma é o local onde encontram mais conteúdo que amam.

    Como fazer sucesso

    Considerando esses dados, é possível dizer que a identificação (conteúdo “amado”) é um dos fatores essenciais para conseguir um público cativo dentro da plataforma. De acordo com Maria Helena Marinho, diretora de insights e pesquisas do Google Brasil, a “quebra da quarta parede” é um dos fatores essenciais para atração do público.

    “Interação é chave”, disse a porta-voz, no evento do Brandcast. Permitir que usuários sugiram o tema dos próximos vídeos, ler comentários, conversar e demonstrar que o espectador faz parte da produção daqueles vídeos é essencial para atrair fidelidade, garante.

    Concomitantemente, refletir a imagem desse público facilita ainda mais essa aproximação. “O usuário é plural, o YouTube atinge todos os tipos de pessoas”, diz Maria Helena. Nos últimos anos, a empresa percebeu que a auto-identificação é outro fator que ajuda nessa quebra da quarta parede: 7 em cada 10 brasileiros dizem que a plataforma de vídeo é o lugar em que todos têm voz.

    Essa auto-identificação, boa parte das vezes, passa pela publicação da vida privada. “Ele mostram quando eles acordam, falam dos problemas do dia a dia, se abrem”, exemplifica a executiva. Isso é o que diferencia o YouTube das plataformas tradicionais de vídeo e, para o Google, é o que cria o apelo das novas mídias.

    Além da proximidade, o público busca também por contexto. Quando busca conteúdo sob demanda, o usuário, por mais que se interesse por múltiplos assuntos, quer consumir um tema por vez. Por isso que os canais de sucesso são, em sua maioria, temático: games, educação, esporte, comédia, moda, beleza, entre outros. A chave é manter uma frequência de vídeos e não perder de vista o tema de preferência do público.

    E os anunciantes?

    Só ganha dinheiro o YouTuber selecionado pelo algoritmo da plataforma a receber os anúncios que aparecem antes ou durante as transmissões; ou aquele que consegue contratos para a produção de conteúdo patrocinado e product placement. Mas como as marcas podem otimizar suas vendas na plataforma de vídeo.

    De acordo com estudos da Nielsen citados pelo Google durante o Brandcast, o YouTube entrega retorno sobre investimento (ROI) maior do que a televisão aberta em 100% dos casos. O motivo para isso é a segmentação – anunciantes de internet usam a inteligência dos dados pessoais para entregar a propaganda apenas aos consumidores potencialmente mais interessados.

    Mas não basta usar os dados demográficos e preferências de interesse sem saber segmentar o público. “É necessário pensar no usuário”, diz Nathalia Iervolino, diretora de soluções de marca da empresa.

    Cada cliente em potencial possui múltiplos interesses. Por isso, o anunciante tem mais chances de obter sucesso na venda de seu produto ou serviço se conseguir identificar temáticas diferentes para aplicar sua propaganda. Isso inclui anunciar em todos os momentos do que ela chama de “janela de consumo” – antes de conhecer o produto, após ter um primeiro contato e quando já existe intenção de compra.

    Leia também:

    Como Ganhar Dinheiro trabalhando em Casa?

    Até o próximo post.

    Convidados

    [BREAKING NEWS] China faz valor da bitcoin desabar

    14 de setembro de 2017

    Ebook gratuito: Bitcoin – A Moeda na Era Digital

    No dia 2/9/2017, criptomoeda chegou à máxima histórica dos 5 mil dólares; hoje, vale cerca de 3,5 mil dólares.

    FILE PHOTO:An illustration photo of Bitcoin (virtual currency) coins are seen at La Maison du Bitcoin in Paris

    Setembro não tem sido um mês fácil para os entusiastas da bitcoin. A moeda, que chegou a bater a marca dos 5 mil dólares no último dia 2, viu seu valor derreter desde então. Nesta quinta-feira, uma unidade da criptmoeda valia cerca de 3,5 mil dólares — uma queda de 30%.

    A derrocada pode ser explicada por notícias nada animadoras vindas da China. A primeira delas foi a decisão do país de tornar ilegal a prática conhecida como ICO (initial coin offerings), uma espécie de abertura de capital na bolsa, mas feita com criptomoedas. A novidade derrubou os preços da moeda Ether, mais usada nessas transações, mas também da bitcoin.

    Depois, surgiram rumores de que o governo chinês iria proibir o comércio de moedas virtuais em bolsas domésticas. Inicialmente, a publicação financeira chinesa Caixin informou que a China estaria planejando fechar as bolsas. No começo desta semana, Bloomberg e Wall Street Journal publicaram notícias semelhantes, dizendo que o país estaria elaborando um plano para proibir a comercialização de todas as moedas virtuais.

    Hoje, uma das plataformas de trocas de moedas mais antigas do mercado chinês informou que encerrará suas operações no final deste mês, dando sinais de que o fechamento das bolsas deve ocorrer em breve.

    Fora tudo isso, o presidente executivo do JPMorgan, Jamie Dimon, disse na última terça-feira que a bitcoin “é uma fraude” que entrará em colapso, afetando o humor dos investidores norte-americanos.

    “Vocês não podem ter um negócio em que as pessoas podem inventar uma moeda a partir do nada e achar que as pessoa que a estão comprando são realmente inteligentes”, afirmou Dimon em conferência com investidores.
    fonte de consulta: exame.abril.com.br/mercados/ameaca-chinesa-faz-valor-da-bitcoin-desabar

    Filmes

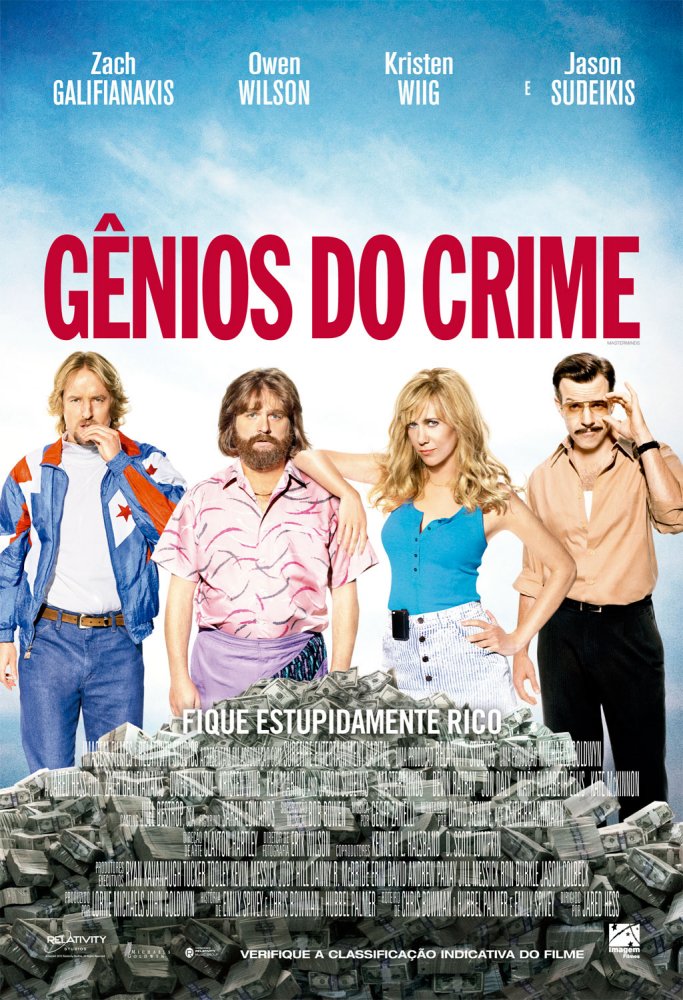
    Gênios do Crime – filme 2016

    12 de setembro de 2017

    Ótimo filme sobre ganância e lavagem de dinheiro.
    É um policial e ação com 1h 36m de duração, mas tem um quê de comédia.

    genios-do-crime-filme

    Sinopse:

    Dave Ghantt, guarda noturno de uma companhia de carros blindados no sul dos Estados Unidos, organiza um dos mais ousados assaltos a banco da história norte-americana. Mesmo sem ter experiência e contando com a ajuda dos colegas mais atrapalhados, ele consegue roubar 17 milhões de dólares. Baseado em uma história real.

    Data de lançamento: 29 de setembro de 2016 (Brasil)
    Direção: Jared Hess
    Música composta por: Geoff Zanelli
    Figurino: Sarah Edwards
    Roteiro: Emily Spivey, Hubbel Palmer, Chris Bowman

    Até o próximo post.

    Convidados

    Por que um seguro residencial pode te ajudar a poupar dinheiro?

    11 de setembro de 2017

    seguro-residencial-ajuda-a-poupar-dinheiro

    No Brasil, quando se fala em seguro, muita gente já lembra do seguro auto. Não é de se estranhar, já que o brasileiro é apaixonado por carros e um seguro nesse caso é indispensável. O que acontece também é que a maioria das pessoas nem pensa em fazer um seguro residencial e proteger a própria casa, por acreditar que deve custar caro.

    A boa notícia é que o preço de um seguro residencial não é calculado do mesmo jeito que um seguro auto, por isso sai bem mais em conta. Separamos algumas dicas sobre seguro de casa e por que você pode economizar uma grana investindo em um. Olha só:

    1 – Você recebe uma indenização em caso de roubo, furto ou acidentes

    O primeiro motivo que faz do seguro residencial um ótimo investimento é que se acontecer alguma coisa com sua casa ou com alguns dos seus bens, você conta com uma ajuda para cobrir o prejuízo.

    Existem coberturas para roubo e furto, incêndios, vendavais, queda de raios e muito mais. Assim, se alguém entrar na sua casa e levar alguma coisa ou até se a sua televisão queimar durante uma tempestade, você pode acionar o seguro e receber o valor dos itens de volta.

    2 – Você conta com assistências e economiza com mão de obra

    Quando você contrata um seguro residencial, geralmente tem alguns serviços à sua disposição, como encanador, eletricista, chaveiro e vidraceiro. Isso quer dizer que, em uma emergência, você pode acionar o seguro e o profissional vai até sua casa. Assim, você poupa o custo da mão de obra que, se contratado de forma avulsa, poderia sair bem salgado.

    Alguns seguros ainda oferecem assistências para facilitar o dia a dia, como troca de telhas, limpeza de caixa d’água, organização de móveis, revisão elétrica, instalação de olho mágico e muito mais. Isso pode significar uma grande economia de tempo e dinheiro, além de garantir a sua segurança e da sua família.

    3 – Você define o valor que deseja segurar

    Na hora de contratar o seguro da sua casa ou do seu apartamento, você é quem declara qual o valor máximo que vai receber pelas coberturas. Assim você tem um controle maior sobre quanto vai pagar pelo seguro.

    Com essas dicas, dá pra ver que vale a pena proteger sua casa, né? Mas é importante lembrar que, se você deseja investir em um seguro residencial, é preciso pesquisar bastante até encontrar o pacote ideal para as suas necessidades. Assim você paga só o necessário e não fica na mão.

    Convidados

    Meses mais baratos para viajar para oito destinos diferentes

    31 de agosto de 2017

    Destinos mais baratos no mundo conforme época do ano

    Tal pesquisa foi realizada pelo buscador de viagens Skyscanner com base nos destinos estrangeiros mais buscados pelos brasileiros.

    As melhores épocas para viajar para o exterior sempre variam de acordo com o país ou continente onde eles estão – e, normalmente, essas são também os períodos de “alta temporada”, em que os preços são mais altos.
    Uma pesquisa do buscador de viagens Skyscanner feita com base nos destinos mais buscados pelos turistas brasileiros apontou quais são os meses do ano em que as passagens aéreas são as mais baratas para países na Europa, América do Norte e América do Sul.

    No caso do continente europeu, por exemplo, a economia pode ser de até 18% de o brasileiro optar por viajar no mês mais barato. Foram considerados três destinos dentro do continente: Lisboa, Londres e Madri, cujas passagens, no mês de novembro, ficam 18%, 13% e 11% mais baratas do que em comparação ao resto do ano. O mês mais caro é julho, quando o continente enfrenta o verão e maior alta de turistas.

    A época mais barata para conhecer os Estados Unidos é agosto, auge do verão no país, quando as passagens para as cidades de Orlando e Miami chegam a ficar até 16% mais baratas. Além de agosto, também têm tarifas menores os meses de setembro e outubro, quando os preços caem até 15%. O mês de dezembro, quando o país enfrenta seu rigoroso inverno, é o mais caro para visita-lo.

    Já no caso da América do Sul, os destinos considerados foram Buenos Aires, na Argentina, e Santiago do Chile. Para estes, os períodos mais econômicos para viajar é em outubro e novembro, quando os preços ficam 16% e 15% mais baratos, respectivamente.

    A tabela a seguir mostra os destinos e seus respectivos meses mais econômicos:

    Destino Mês mais barato Economia
    Buenos Aires, Argentina Novembro 16%
    Lisboa, Portugal Novembro 15%
    Londres, Reino Unido Novembro 13%
    Madri, Espanha Novembro 11%
    Miami, Estados Unidos Agosto 15%
    Nova York, Estados Unidos Outubro 15%
    Orlando, Estados Unidos Agosto 15%
    Santiago, Chile Outubro 15%

    Destinos mais baratos no mundo para viajar em 2017

    Até o próximo post.

    Convidados

    Quanto poupar por mês para aposentar milionário?

    29 de agosto de 2017

    A quantia pode ser inferior a R$ 300 se a pessoa começar desde cedo.

    Quanto poupar por mês para aposentar milionário?

    Ter uma conta milionária é, sem dúvida, o sonho de muitas pessoas. Seja para viver de renda e largar o emprego, viajar ou só curtir a vida. Melhor ainda seria se aposentar com uma conta bancária dessas, principalmente por se tratar de um período em que as pessoas já trabalharam e querem descansar em grande estilo. A pergunta, porém, é como fazer para conseguir isso?

    Segundo matéria do Infomoney dá para saber quanto e onde aplicar para atingir esta meta, isto é, quanto mais tempo a pessoa tiver até a data da aposentadoria, menos ela terá que poupar por mês – graças à ajuda dos juros compostos. Para isso foi elaborado uma tabela com os prazos de 45, 25 e 15 anos até a aposentadoria, a economia mensal necessária para alcançar o milhão e a taxa real de 7% a.a. e de 5% a.a.

    Além disso, por ser impossível prever a inflação daqui a 45 anos, foi calculado os valores de forma que o poder de compra seja mantido, ou seja, desconsiderando os efeitos da inflação. Desta forma, os valores da tabela consideram somente a taxa de retorno real, ou seja, o cenário em que R$ 1 milhão daqui a 45, 25 ou 15 anos equivale ao mesmo R$ 1 milhão de hoje.

    De acordo com a tabela, uma pessoa que ainda tem muito tempo para se aposentar (45 anos), pode economizar uma quantia mínima de R$ 280 ao aplicar em investimentos com taxa real de 7% a.a. Por outro lado, o valor mensal sobe para R$ 3.200 quando a pessoa só tem 15 anos até a aposentadoria. Já no meio termo, ou seja, com 25 anos até a aposentadoria, o valor é de R$ 1.250.

    Com relação às melhores aplicações para atingir R$ 1 milhão, Zamboni recomenda títulos do Tesouro Direto que atualmente pagam o IPCA (Índice de Preços ao Consumidor Amplo) mais 5% ao ano, como é o caso do “Tesouro IPCA+ com juros semestrais e vencimento em 2035” (antiga NTN-B), que neste momento paga uma taxa de 5,12% a.a.- valor que varia diariamente. Tais títulos são garantidos pelo Tesouro Nacional e preservam o poder de compra, pois pagam a inflação (IPCA) acrescida de uma taxa real.

    Para quem aceita um pouco menos de segurança, mas ainda assim quer uma aplicação em renda fixa, o assessor recomenda debêntures de infraestrutura emitidas por algumas empresas de energia, que chegam a pagar taxas entre 6% a.a. e 7% a.a. e são isentas de Imposto de Renda. Este tipo de título tem mais risco de crédito do que o Tesouro Direto, por isso, é importante avaliar a qualidade da empresa antes de comprá-lo.

    Já para quem pode abrir mão um pouco mais da segurança em troca de uma maior rentabilidade, Zamboni indica a exposição ao mercado de renda variável ou aos fundos multimercados.

    Veja abaixo as tabelas elaboradas:

    Prazo até R$ 1 milhão (anos) Economia mensal Taxa Real (a.a.)
    45 R$ 280 7%
    25 R$ 1.250 7%
    15 R$ 3.200 7%
    45 R$ 500 5%
    25 R$ 1.700 5%
    15 R$ 3.750 5%
    Convidados

    Dicas para evitar armadilhas ao investir por meio de bancos

    24 de agosto de 2017

    Dicas para se planejar e ter as contas em dia

    O educador financeiro André Bona aponta quatro cuidados, bastante práticos, para ajudar esse investidor a evitar ciladas e tomar decisões corretas.

    Investimentos: o investimento ideal dependerá da realidade de vida de cada pessoa

    Para fazer o dinheiro render não basta buscar ajuda de uma corretora ou de um assessor financeiro.

    Na realidade é necessário ter muita atenção e tomar alguns cuidados ao investir por meio de bancos e corretoras de valores.

    “É preciso estar alerta para não cair em armadilhas que, em vez de levar o aplicador a obter a rentabilidade desejada, poderão fazer com que ele deixe de ganhar um rendimento maior, que seria possível em outro ativo, mais adequado ao seu perfil, ou até levar prejuízo, caso não entenda o funcionamento da aplicação realizada”, destaca Bona.

    O especialista aponta quatro cuidados, bastante práticos, para ajudar esse investidor a evitar ciladas e tomar decisões corretas para chegar ao melhor resultado em suas aplicações.

    Confira:

    1. Bancos e corretoras trabalham com comissões

    Lojas de departamentos, que trabalham com as mais variadas mercadorias, de roupas a eletrodomésticos, ganham com a lucratividade dos produtos e, dependendo da loja, os vendedores também podem ganhar comissões, que podem variar de acordo com o produto ou marca vendida ao consumidor.

    No mercado financeiro, a lógica é semelhante, embora nem sempre os investidores tenham noção disso.

    As instituições bancárias e corretoras vendem produtos, como CDBs, LCIs, LCAs, entre outros, e ganham comissões sobre a comercialização das aplicações, as quais geralmente são emitidas por bancos, no caso da renda fixa.

    Em princípio, não haveria problema nesse modelo de negócio. Mas é preciso estar alerta ao jogo de interesses que pode existir nas indicações para os clientes.

    Por exemplo, nem sempre a recomendação de compra do gerente do banco é a mais adequada para as necessidades do correntista, embora seja para o profissional, que ganha comissão ou cumpre a meta interna visando beneficiar a empresa.

    De forma semelhante, a atuação de uma corretora pode esconder interesses da própria entidade. Nesse caso, quando os analistas recomendam a compra de determinado ativo, pode ocorrer de receberem comissões sobre a venda de tal produto.

    Além disso, em eventuais ofertas de ‘taxas zero’, possivelmente estão embutidas comissões, logo, pode haver um desconto na rentabilidade sem que o cliente final tenha consciência dessa tática.

    Portanto, seja em bancos ou corretoras, o investidor deve estar atento para não assumir riscos desnecessários e não adquirir ativos que não trarão benefícios para ele.

    É importante perguntar, de forma clara e objetiva, para o gerente do banco ou assessor de investimento, de que forma e em qual percentual ele é remunerado sobre cada produto.

    2. Publicidade pode distorcer análises

    Um investimento novo, complexo, feito especialmente para os mais sofisticados, com promessa de uma grande rentabilidade, pode atrair investidores distraídos.

    Às vezes, os menos atentos ou gananciosos demais podem cair no chamado “canto da sereia”. Sem embasamento para tomar decisões e sem comparar os diferentes tipos de investimentos existentes no mercado, o investidor pode facilmente se deixar enganar por uma “embalagem” bem montada e, com isso, ter prejuízos financeiros.

    Na hora de elaborar uma carteira de ativos, é indispensável que o investidor leve em conta a razão e não a emoção.

    Por vezes, ao desejar demais determinado produto financeiro, a pessoa passa a enxergar somente os pontos que considera positivos da aplicação e, com isso, deixa de realizar um gerenciamento de risco eficiente.

    3. Cuidados ao investir sem educação financeira

    Quando se trata da gestão do dinheiro, qualquer erro pode representar prejuízos enormes. Ainda assim, não fazer nada, deixando, por exemplo, uma quantia parada na conta corrente, também pode levar a perdas devido à inflação.

    Uma saída para aumentar o patrimônio, sem deixar de lado os cuidados ao investir, é obter conhecimentos específicos por meio da educação financeira, fazendo cursos, participando de palestras e lendo notícias sobre o assunto.

    Com um nível satisfatório de conhecimento financeiro, o investidor entende, por exemplo, que não existe receita pronta quando se trata de recomendações de compra e de venda.

    Na verdade, o investimento ideal dependerá da realidade de vida de cada pessoa.

    Assim, o perfil de tolerância a risco do indivíduo, os objetivos e as necessidades dele é que irão determinar a escolha do melhor tipo de aplicação.

    4. Atenção aos mecanismos de proteção

    Bancos e corretoras são instituições passíveis de falência, portanto, é preciso ter alguns cuidados ao investir neles. Não adianta ter uma promessa de uma rentabilidade grandiosa se, na hora do resgate do valor aplicado, não houver dinheiro para sacar.

    Embora tanto os bancos como as corretoras estejam sob fiscalização de entidades governamentais, como o Banco Central do Brasil (BCB) e a Comissão de Valores Mobiliários (CVM), o próprio investidor deve ficar atento a mecanismos de proteção dos ativos.

    Quem aplica em instituições bancárias, por exemplo, pode contar com uma espécie de seguro, proporcionado pelo Fundo Garantidor de Créditos (FGC).

    Com esse fundo, há uma garantia de reembolso de até R$ 250 mil, por CPF, em caso de falência do banco. Já em relação às corretoras, o investidor deve ter cuidado para não deixar o dinheiro parado na conta existente nessa entidade — ela deve ser usada apenas para transações temporárias.

    É preciso estar consciente de que se a corretora vier a falir, mas o investidor já tiver comprado o ativo, as chances de conseguir o dinheiro de volta são maiores, dentro dos limites previamente estabelecidos para cada caso.

    Em uma situação assim, a pessoa só precisa transferir a custódia dos ativos para uma nova corretora.

    Contudo, se houver dinheiro parado em sua conta na corretora falida, há, sim, o risco de perda desses recursos.

    Parte importante dos rendimentos de uma aplicação não depende do banco ou da corretora, mas dos cuidados ao investir.

    Quando o investidor busca primeiro a educação financeira, para depois procurar investimentos que se encaixem na sua realidade e perfil, as chances de grandes retornos no longo prazo são maiores.

    Este conteúdo foi publicado originalmente no site da Arena do Pavini.

    Até o próximo post.

    Livraria

    Ebook gratuito: Bitcoin – A Moeda na Era Digital

    22 de agosto de 2017

    The Ascent of Money – A Financial History of the World (“A ascensão do dinheiro – Uma história financeira do mundo”, numa tradução livre)

    bitcoin-a-moeda-na-era-digital

    O bitcoin é uma moeda com a mesma utilidade do real ou do dólar, mas com algumas diferenças importantes:

    1. É uma moeda puramente digital;
    2. Não é emitida por nenhum governo (ainda…);
    3. Tem aceitação mais restrita.

    Seu valor é determinado livremente pela oferta e pela demanda. Mais recentemente o bitcoin ganhou notoriedade por sua incrível valorização. Desde a primeira transação com bitcoin que se tem notícia, realizada em 2010, a moeda já subiu mais de 100.000.000%.

    D9 e MinerWorld: suspeita de operar um esquema de pirâmide financeira

    Se você quer saber tudo sobre bitcoin, baixe agora gratuitamente o ebook de 123 páginas “Bitcoin – A Moeda na Era Digital”, escrito por Fernando Ulrich, um dos maiores especialistas do Brasil em criptomoedas.

    E-moeda é fraude?

    Baixe agora mesmo o E-book clicando aqui.

    E não deixe de ler:

    Livro – Crash!: Uma Breve História da Economia – Da Grécia Antiga ao Século XXI (Alexandre Versignassi)

    Até o próximo post.

    Convidados

    Seu Dinheiro: Saiba reconhecer o golpe da pirâmide financeira

    16 de agosto de 2017

    Pirâmide financeira baiana: D9 Clube

    Aprenda a reconhecer o golpe da pirâmide financeira. Várias estão disfarçadas de marketing multinível (MMN).

    >Empresas fictícias prometem ganho de dinheiro fácil e rápido com a venda de produtos e serviços. Veja como não cair nesse golpe” width=”864″ height=”400″ class=”alignnone size-full wp-image-7233″ /></p>
<p><a href=Apostando no zero – documentário 2016

    A promessa é sempre a mesma: ganhar dinheiro fácil e rápido com a venda de um produto ou serviço. Quanto mais pessoas você levar ao grupo, mais dinheiro ganhará – mas, para isso, deve pagar uma taxa de adesão e uma mensalidade.

    Cuidado com pirâmide financeira Revolutyon TagPoint

    Foi o que ouviu um consultor de seguros de São Paulo quando recebeu uma proposta de amigos para vender rastreadores de veículos. “A rede fazia saltar os olhos. Via todos eles ganhando dinheiro e até carro. Entrei e levei dez amigos comigo”, conta.

    Cuidado com pirâmide financeira Mandala da Prosperidade

    Na esperança de ganhar uma renda extra sem muito esforço, o consultor investiu 3 mil reais, até que o Ministério Público interrompeu a operação da empresa fictícia por crimes de estelionato e fraude – e ele saiu sem nem sequer reaver o valor investido. “Não adianta se iludir. Não existe dinheiro fácil”, diz.

    Golpe antigo, as pirâmides financeiras são falsas empresas que nem sempre vendem produtos ou prestam serviços. O que movimenta seus negócios é a adesão de participantes a um grupo, cuja única finalidade é arrecadar dinheiro para seus líderes.

    Esse tipo de operação é ilegal e pode fazer você ficar no prejuízo, mas ainda é comum e faz brilhar os olhos de muita gente em tempos de desemprego alto.

    Sistema de ajuda mútua é golpe?

    “É muito difícil combater essas pirâmides, porque elas se reinventam a todo momento. Durante a crise, é ainda mais fácil acreditar na falsa promessa de ter uma renda extra informal de um jeito fácil e rápido”, explica o pesquisador Renato Araújo, da associação de consumidores Proteste.

    Como funciona

    Tudo começa com um convite para fazer parte de uma rede que vende produtos ou serviços, para ganhar uma remuneração alta. Muitas vezes, a apresentação desse grupo acontece por meio do boca a boca, em eventos fechados, onde os líderes da rede captam novos integrantes de forma insistente.

    MMN Speed Dólar é golpe?

    Para fazer parte do grupo, você deve pagar uma taxa de adesão e uma mensalidade. Quanto mais pessoas levar, mais dinheiro receberá em troca. Você recebe por cada integrante que que conseguir captar e pelos convidados dele, daí o conceito de pirâmide. Quem está na parte de baixo trabalha para aumentar os ganhos de quem está no topo.

    MMN Aliança Online é golpe?

    “As pirâmides envolvem produtos ou serviços de baixo valor e de difícil entendimento, sem regras claras de remuneração, e exigem que você invista dinheiro antecipadamente. Elas não se sustentam a longo prazo, porque, para isso, precisariam envolver todas as pessoas do planeta”, explica a economista Ione Amorim, do Instituto Brasileiro de Defesa do Consumidor (Idec).

    Pirâmides financeiras X Marketing multinível

    Muitas pirâmides financeiras ilegais se apresentam como empresas de marketing multinível. No entanto, esses grupos reais e legalizados vendem produtos com grande demanda no mercado e efetivamente úteis. Os vendedores são remunerados, sobretudo com base nas vendas, embora também possam receber uma comissão sobre a entrada de novos integrantes.

    Questão para reflexão: Hinode é pirâmide financeira?

    Já as pirâmides garantem rendimentos rápidos e acima da média para vendedores de produtos baratos ou serviços de pouca utilidade. Além disso, cobram taxa de adesão e mensalidade para fazer parte da rede.

    MMN Timol é pirâmide financeira?

    Por isso, desconfie de negócios tentadores, mas que exigem algum pagamento antecipado. Suspeite da insistência exagerada para fazer parte de uma “equipe” e de encontros de empresas que não têm uma atividade muito clara. Vale também fazer uma busca na internet para conferir se a empresa tem Cadastro Nacional de Pessoa Jurídica (CNPJ).

    Questão para reflexão: Akmos é uma pirâmide financeira?

    “Desconfie de tudo que oferece um ganho muito vantajoso além dos ativos do mercado tradicional”, orienta Ione. É muito difícil recuperar o dinheiro que você pagou para o grupo, pois a Justiça pode considerar você cúmplice do negócio.

    Bandidos no mercado financeiro

    Até o próximo post.

    Convidados

    Saiba Como Poupar Dinheiro (a Melhor Forma de o “Ganhar”)

    15 de agosto de 2017

    Muitos de nós quando precisamos de mais dinheiro, quer seja por necessidade imediata ou apenas para ir acumulando fortuna e assim poder viver de forma mais despreocupada no futuro, pensamos logo em como ganhar mais dinheiro.

    No entanto ganhar mais dinheiro pode ser uma tarefa um pouco complicada e definitivamente que irá envolver mais trabalho, passando a maioria das vezes por descobrir uma outra forma de renda, quer seja através da criação de um negócio, investindo, etc…

    como-poupar-dinheiro

    O que provavelmente não pensou é que se bem feito, você pode conseguir poupar em diversas coisas de forma bem fácil que vão acabar por lhe “dar a ganhar” o mesmo dinheiro que você ia conseguir através do seu pequeno negócio, mas sem o risco e trabalho que o envolve.

    Pronto para ver algumas dessas dicas? Vamos lá então.

    Compras (de Supermercado ou Outras)

    É já um assunto muito falado (compras no supermercado) mas existe motivo para isso… Esta é a nossa maior despesa durante toda a nossa vida e que vamos ter sempre de tê-la.

    A alimentação é algo vital para as pessoas, mas muitas acabam por exagerar ou cair nas estratégias de marketing das marcas para gastarem mais do que necessitam.

    Existem diversas dicas, mas as mais valiosas e simples são:

    • Aproveite coupons, descontos, encartes, folhetos, promoções, etc… MAS apenas compre o que precisa e não por impulso apenas porque tem um bom desconto;
    • Faça uma lista e vá somando o valor das compras para ir vendo o quanto realmente esta a gastar;
    • Antes de fazer uma grande compra, investigue as alternativas e os diversos preços para assim conseguir o melhor negócio possível;

    Não Atrase nas Contas

    Outro desperdício de dinheiro que muitas pessoas acabam por fazer por diversas razões é falhar o pagamento de uma fatura qualquer e depois acabar por pagar multas e juros desnecessários.

    É por esse motivo que você deve saber sempre como consultar as suas contas online, desde a fatura da luz, conta da água, etc… Assim nunca vai correr o risco de falhar um pagamento de algo por uma greve nos Correios ou porque foi de viagem.

    Comprar em 2ª Mão

    Muitas pessoas ainda veem com desconfiança este tipo de compra, mas se for bem analisada, você pode estar a poupar muito dinheiro.

    Uma loja tem sempre que garantir lucro no produto, pagar impostos, etc… E tudo isso irá aumentar o valor do que você vai comprar.

    Se alguém esta a vender no OLX algo que está praticamente novo, comprou há uns meses e agora você tem a oportunidade de pagar apenas metade do preço de loja, porque não aproveitar?

    Não vai ser 100% das vezes que vai fazer um bom negócio, mas até coisa de loja tem vezes que se estraga bem rápido…

    Pedir Emprestado

    Aqui não estou a falar tanto de dinheiro, mas sim algo que você precise.

    Eu falei acima que você deve comprar apenas aquilo que precisa, mas se vai ser algo que só vai precisar agora e provavelmente nunca mais irá usar ou mesmo muito raramente, porque não pedir emprestado a um amigo ou vizinho?

    Não precisa de ir comprar uma escada para ir no telhado quando o seu vizinho tem uma e não vai sair prejudicado em nada por empresta-la 10 minutos… e você acabou de poupar centenas de reais numa.

    Ê então, já ficou a saber algumas dicas de como poupar dinheiro e assim “ganhar” mais algum no final de cada mês?