<h1>Archives</h1>
    Convidados, Geral

    Bolha imobiliária em São Paulo – balanço e expectativas

    31 de março de 2015

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    O objetivo deste estudo é fazer um balanço da bolha imobiliária em São Paulo ao final de 2.014 e quais as  expectativas para 2.015 e próximos anos, utilizando pesquisas do SECOVI SP (Sindicato das construtoras de São Paulo), CRECI SP (Conselho Regional dos Corretores de Imóveis de São Paulo), Lopes Imobiliária, Lello Imobiliária, Folha de São Paulo, EMBRAESP, informações do www.imovelweb.com.br, PNAD do IBGE, ABECIP / Banco Central, relatórios oficiais de construtoras, ReclameAqui,  e  outros, com os links das referências e os critérios adotados citados no decorrer do trabalho.

    Oferta e demanda por imóveis em São Paulo:

    Para ofertas a base serão anúncios do imovelweb (www.imovelweb.com.br) em 21/novembro/2014, para casa padrão e apartamento padrão e quanto a vendas de imóveis novos, a base é a PMI (Pesquisa do Mercado Imobiliário) do SECOVI SP, com dados de janeiro/2014 a dezembro/2014, acessados a partir do link http://www.secovi.com.br/pesquisas-e-indices/indicadores-do-mercado/. Para usados, serão utilizadas as pesquisas do CRECI SP em São Paulo (Capital), do período de janeiro/2014 a dezembro/2014, disponíveis no link http://www.crecisp.gov.br/pesquisas/pesquisa.asp.

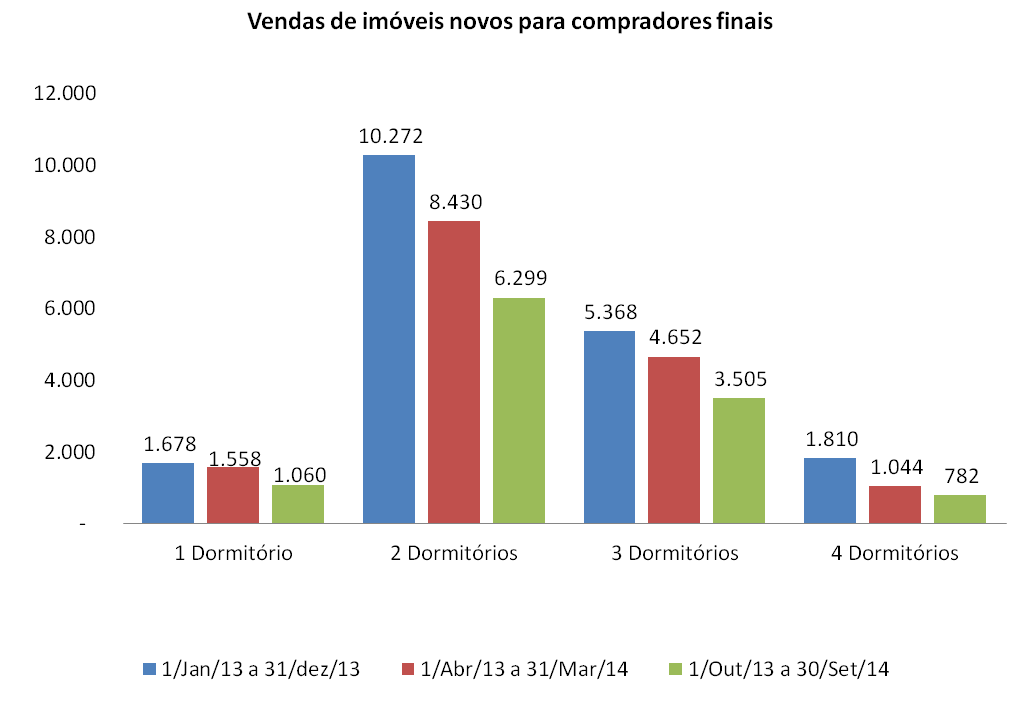
    Manterei o padrão de trabalhos anteriores, considerando as vendas para compradores finais e não as transferências para investidores com finalidade de revenda ou aluguel futuro, sendo assim, mantidas as premissas de que apenas 20% das vendas de 1 dormitório novos são para compradores finais (fonte: http://classificados.folha.uol.com.br/imoveis/2013/10/1355571-apartamento-de-um-dormitorio-torna-se-nicho-de-investidores.shtml) e para demais topologias, até junho/2014, 63% das vendas de novos são para compradores finais (fonte: http://economia.estadao.com.br/noticias/economia-geral,investimento-e-objetivo-de-37-dos-compradores,186381,0.htm), considerando que a partir de julho/2014 tivemos redução dos investidores para patamar de 20% (fonte: http://www.emorar.com.br/investimentos-em-imoveis-diminuem-20/ ), sendo que no caso de usados, foi considerada a quantidade total apontada nas pesquisas do CRECI SP em todo o período.

    Os critérios acima são favoráveis para o segmento imobiliário, na medida em que assumo que em apenas um site teríamos toda a oferta de imóveis novos mais usados para a cidade de São Paulo, sabendo que muitas ofertas de novos não constam neste site, considerando maior volume de vendas para compradores finais em função da queda de investidores e tendo feito a pesquisa de ofertas só com dois tipos de imóveis (apartamento e casa padrão).

    Como estavam oferta e demanda de imóveis em São Paulo ao final de 2014?
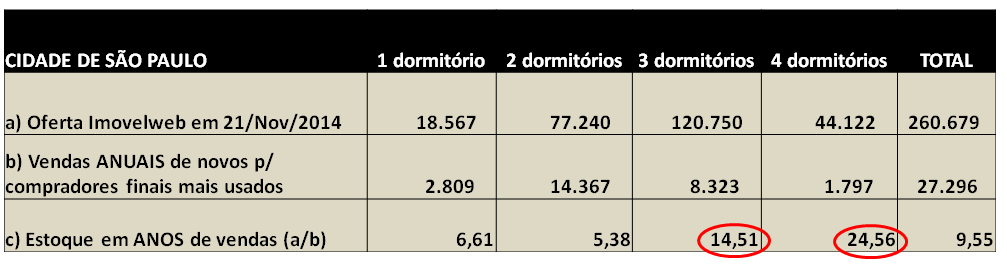
    Post 38 imagem 1 anos de vendas de imóveis por tipologia

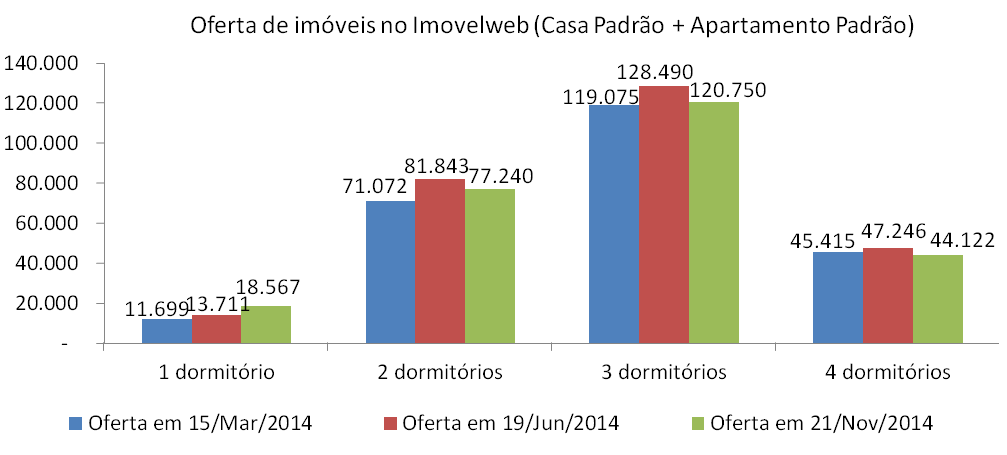
    Pelo que podemos ver nos números acima, temos uma oferta extremamente elevada, no caso de imóveis de 3 dormitórios esta oferta é o suficiente para mais de 14 anos de vendas e para 4 dormitórios, mais de 24 anos de vendas, considerando vendas de novos para compradores finais mais vendas de usados, é algo absolutamente anormal, típico de bolha imobiliária!

    Vamos comparar a pesquisa acima com outras três anteriores, que utilizaram as mesmas bases de dados, que constam nos links: http://defendaseudinheiro.com.br/mitos-e-verdades-da-bolha-imobiliaria-parte-i, http://defendaseudinheiro.com.br/a-evolucao-da-bolha-imobiliaria-em-sao-paulo  e http://defendaseudinheiro.com.br/raio-x-da-bolha-imobiliaria-em-sao-paulo :

    Post 38 imagem 2 ofertas versus vendas evolução pesquisas

    Mesmo com maior percentual de vendas para compradores finais a partir de jul/14 na última pesquisa, oferta e demanda continuam anormais. Vamos analisar melhor esta situação:

    Imóveis novos – oferta, demanda, lançamentos e estoques:
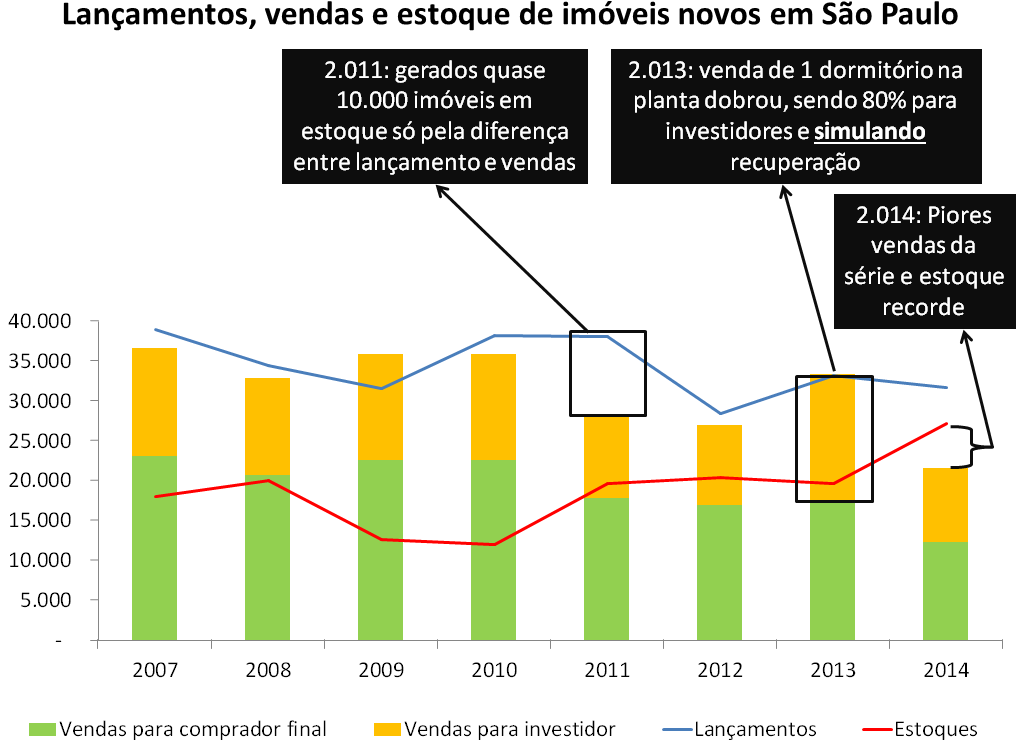
    Post 38 imagem 3 lançamentos vendas e estoque de imóveis novos 2014

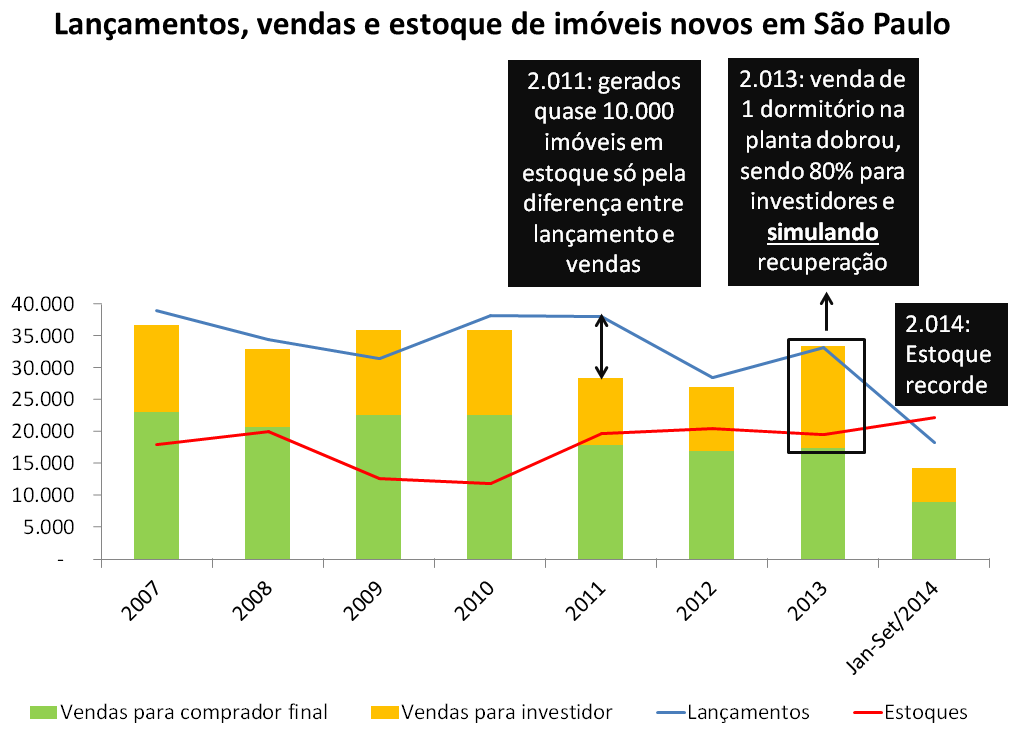
    Até 2010, oferta e procura estavam equilibrados, já em 2011 o estoque aumentou em quase 10.000 unidades e não caiu mais, voltando a subir em 2014. O que causou esta situação? Com anormal volume de investidores a partir de 2.008, no ato da entrega em 2.011 tivemos uma forte concorrência entre os investidores que recebiam imóveis para revender e construtoras, junto com distratos em volume anormal e preços dos imóveis já inviáveis para renda das famílias, gerando forte redução de vendas e aumento de estoques em 2.011.

    Observamos acima uma piora sensível para imóveis novos em 2.014 em São Paulo, em especial na relação entre estoque e vendas. Vejamos o gráfico abaixo:
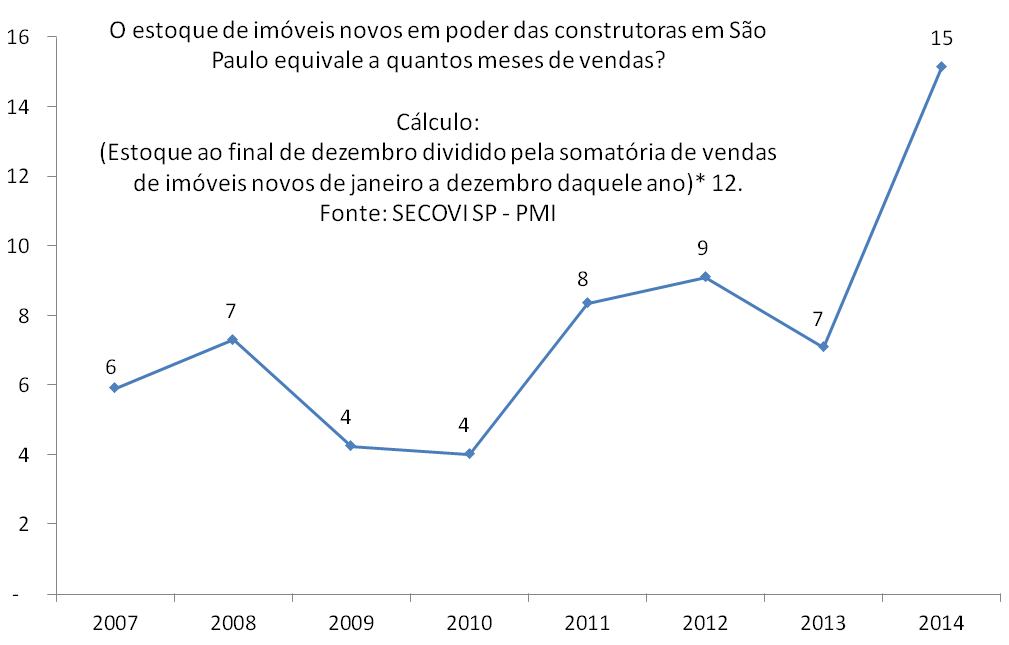
    Post 38 imagem 4 estoque de imóveis novos em meses de vendas

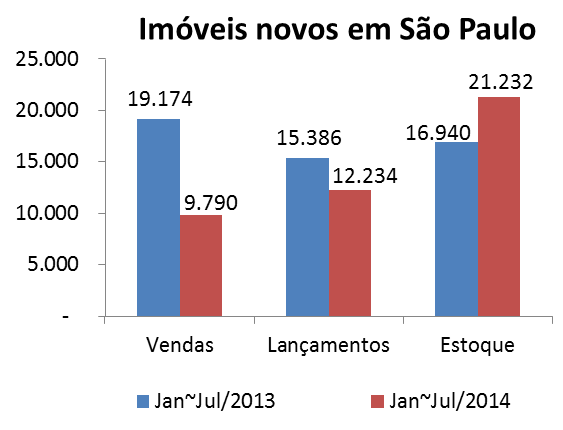
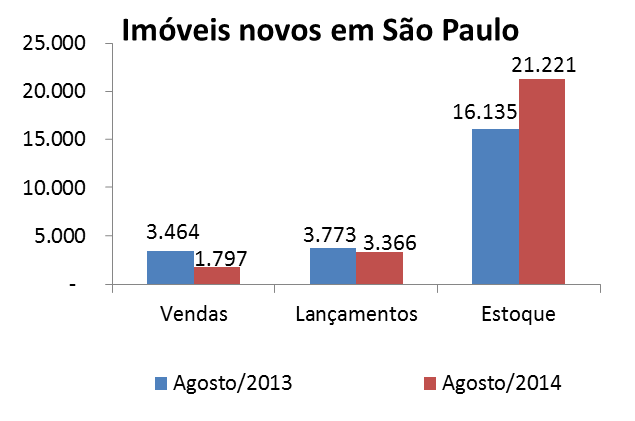
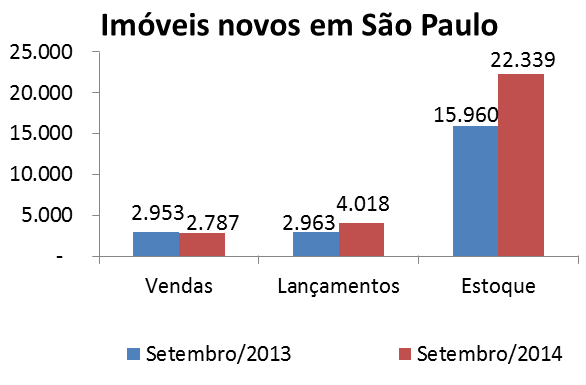
    Como chegamos a uma proporção tão maior em 2.014 entre estoque de imóveis novos com construtoras em relação a vendas que realizam? Vamos analisar mês a mês em 2014:
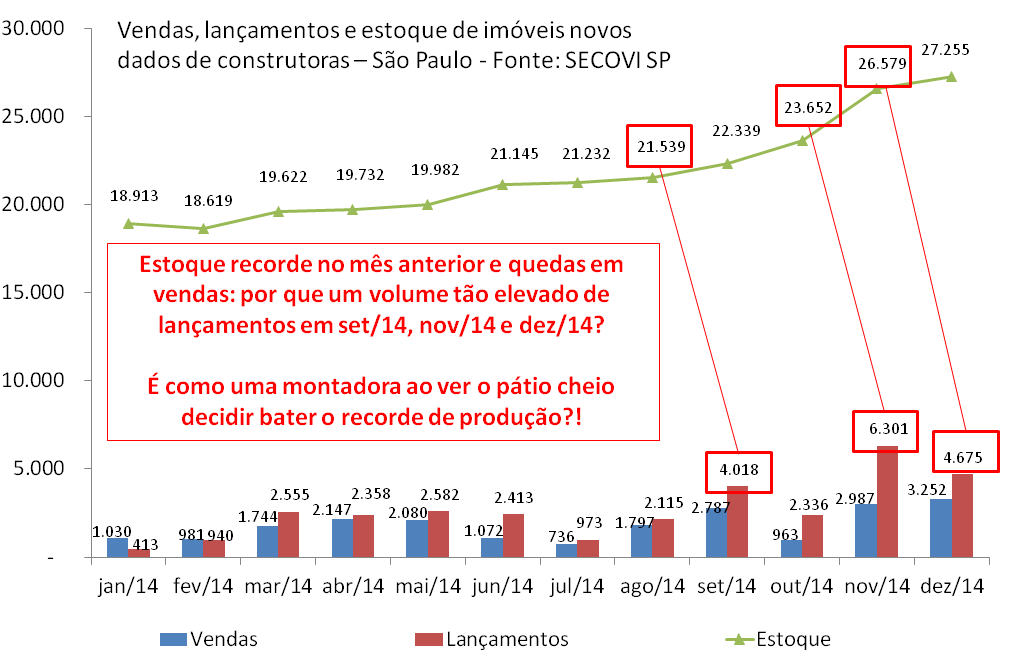
    Post 38 imagem 5 vendas lançamentos e estoques de novos em 2014

    As dúvidas acima são relevantes: qual o sentido de aumentar lançamentos quando vendas estão em queda e estoques em patamar recorde? Nenhum segmento de negócio faz isto, é algo absolutamente anormal, qual a razão? Vejamos os motivos, relacionados a nossa bolha:

    1) Em 2.011 tivemos um recorde de lançamentos e vendas falsas em São Paulo e os preços continuaram crescendo, com prazo médio de construção de 3 anos, em 2.014 batemos todos os recordes quanto a distratos. As vendas falsas foram extremamente úteis para inflar a bolha, pois simularam demanda aquecida que atraiu volume anormal de especuladores e a combinação destes fatores, permitiu crescimento artificial e relevante nos preços dos imóveis, de forma muito rápida, gerando elevadas comissões e bônus para corretores e executivos do segmento imobiliário. O problema, é que com o crescimento absurdo dos distratos em 2.014, que já vinham em volume anormal em anos anteriores, se as construtoras não aumentassem os lançamentos e as vendas de lançamentos, poderiam ter uma situação de “vendas negativas”, ou seja, o volume de cancelamentos ser maior do que o de vendas, o que chamaria demais a atenção de todo o mercado para todo este esquema de pirâmide que elas construíram. Por que precisam lançar tanto, não seria mais fácil vender o estoque já existente, que é recorde? A necessidade de lançarem tanto é porque no lançamento é que conseguem fazer o maior volume de vendas falsas, ou seja, basta encontrar uma grande quantidade de pessoas para assinarem contratos de compra e venda, mesmo que não tenham nenhuma condição para adquirir crédito imobiliário no futuro e isto já simulará um volume de vendas que compesará os cancelamentos das vendas falsas do passado, ou seja, estão “pedalando a bicicleta”, gerando vendas falsas para esconder o cancelamento de vendas falsas do passado ;

    2) Até agosto/2014 o segmento imobiliário vinha com quedas nas vendas superiores a 40% na comparação com 2.013. Após isto, o alto volume de lançamentos e vendas falsas sobre os mesmos, permitiu uma pequena redução neste percentual, que fechou o ano com queda superior a 35% nas vendas na comparação com 2.013. O segmento imobiliário fez uma tentativa desesperada de simular novamente uma demanda aquecida, no entanto, sem sucesso, porque não só o volume de investidores na planta caiu pela metade, como tiveram dificuldade em manter o volume de vendas falsas na planta (até os incautos estão em falta) ;

    3) As vendas falsas na planta ajudam a impulsionar o preço médio dos imóveis: como as construtoras podem colocar o valor que quiserem para vendas na planta, mesmo que completamente desconectado da renda das famílias, uma vez que esta venda não irá se concretizar de qualquer forma (distrato no ato da entrega), estes valores mais elevados ajudam a inflar artificialmente o preço médio dos imóveis e assim contribui para manter a ilusão quanto ao eterno crescimento dos preços.

    Importante: o SECOVI SP omite dados de imóveis com mais de 36 meses e tivemos crescimento relevante destes em estoque por redução de vendas durante a construção e aumento em distratos, estes não estão computados acima, nem imóveis com especuladores.

    Imóveis usados: demanda e evolução do financiamento imobiliário (fonte: CRECI SP):
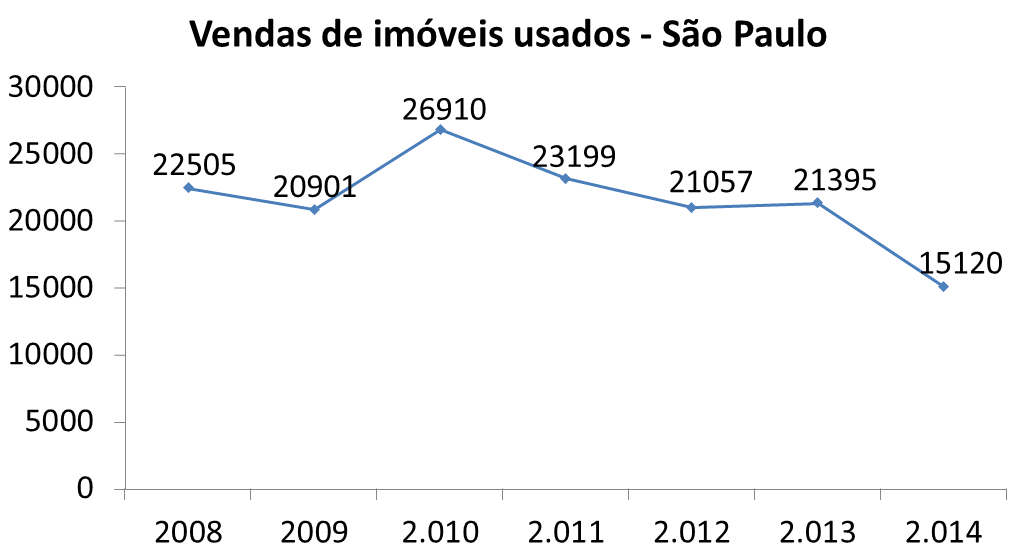
    Post 38 imagem 6 vendas de imóveis usados em São Paulo 2008 a 2014

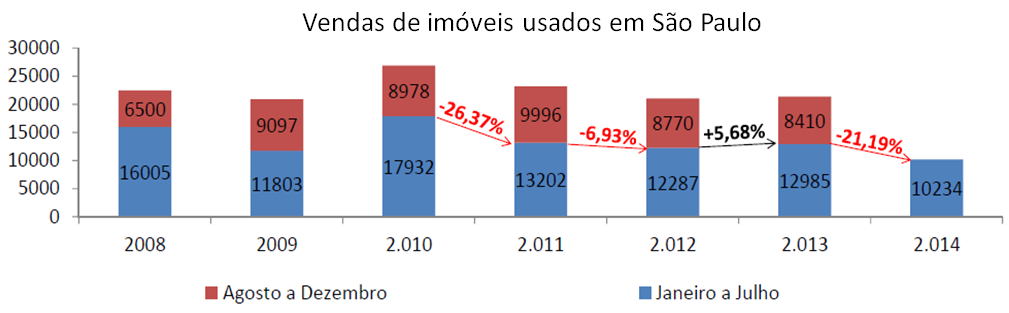
    Pelo que podemos observar acima, as vendas de imóveis usados em 2.014 também foram as piores de toda a série histórica (segundo CRECI, antes de 2008, critério era diferente). Será que tivemos alguma outra situação anormal percebida durante 2.014 quanto a usados? Vejamos:
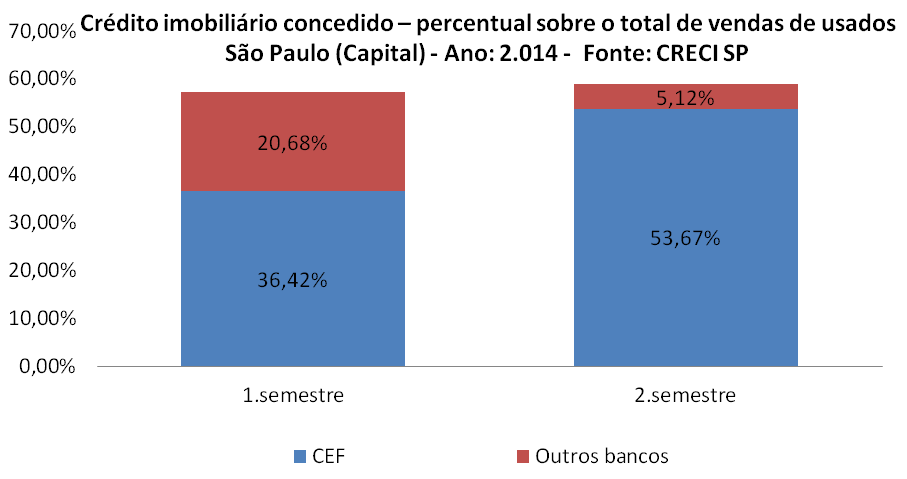
    Post 38 imagem 7 média crédito imobiliário 1s e 2s 2014 usados

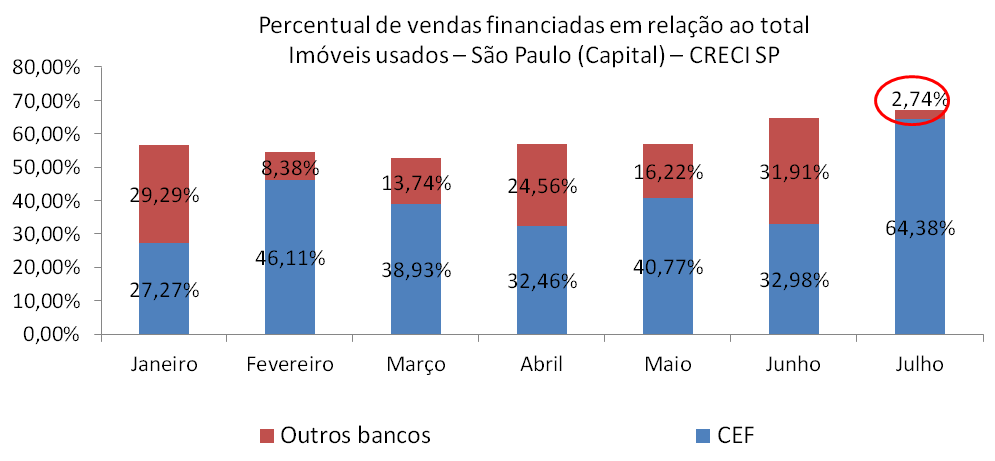
    Os números acima são uma média de cada semestre. No total do crédito imobiliário em relação ao total das vendas, observamos que foi mantida uma constância (57,10% no primeiro semestre, 58,79% no segundo semestre). No primeiro semestre, a participação da CEF em relação ao total do crédito imobiliário foi pouco acima de 63%, algo próximo da média histórica que alcançou 70% no acumulado até aqui, no entanto, no segundo semestre, pela média, a CEF respondeu por mais de 91% de todo o crédito imobiliário concedido, algo absolutamente anormal e que nunca havia acontecido antes.

    Antes de avaliarmos as informações acima, vamos ver os dados mensais:
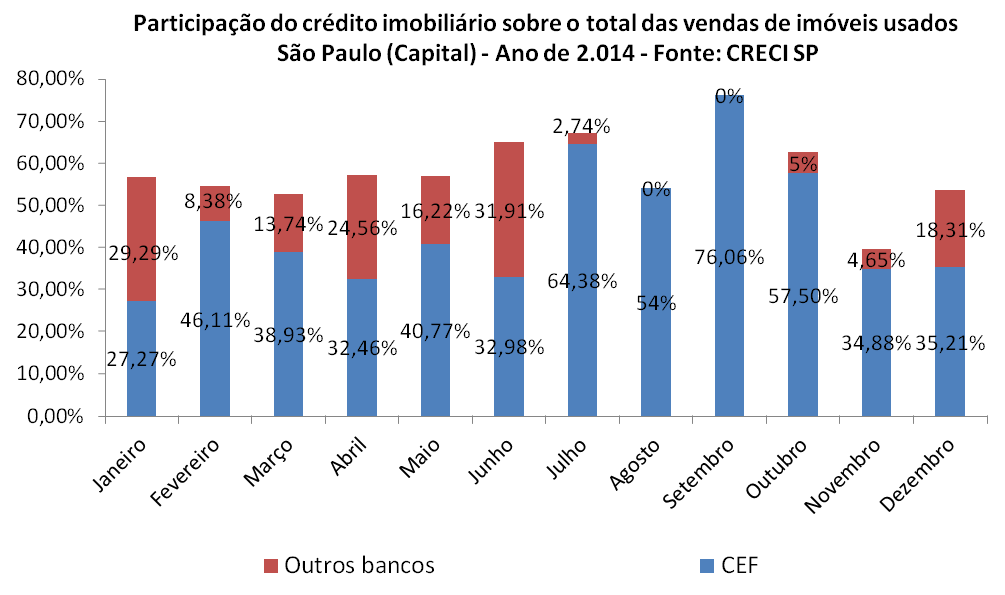
    Post 38 imagem 8 crédito imobiliário mensal

    Analisando o gráfico acima, percebemos que os bancos privados passaram a fugir de forma intensa do crédito imobiliário a partir de julho/2014 e só retomaram a partir de dezembro/2014. O que isto significa? Seria medo dos bancos privados quanto a bolha imobiliária? Pela legislação brasileira, se o imóvel se desvalorizar muito e tivermos inadimplência no crédito imobiliário, o banco pode vender este imóvel em um leilão, mas se não recuperar o saldo devedor do mutuário, o prejuízo fica com o banco.

    A situação acima foi apontada como grave pelo CRECI SP, que cobrou do Governo uma pressão sobre os bancos privados, para que os mesmos concedessem mais financiamentos imobiliário. Segue abaixo o link para a pesquisa do CRECI de julho/2014 e um trecho sobre isto:

    http://www.crecisp.gov.br/arquivos/pesquisas/capital/2014/pesquisa_capital_julho_2014.pdf

    Trecho do link acima: “O presidente do Creci de São Paulo acrescenta que o mercado não cria regras, e que por isso cabe ao governo federal evitar que os financiamentos da CEF sejam reduzidos no ano que vem. “É também dever do governo federal aumentar a pressão sobre os demais bancos para que cresçam os empréstimos para a compra da casa própria”, enfatiza.”

    O Governo atende rapidamente a demanda do segmento imobiliário, criando um mecanismo de chantagem para obrigar os bancos privados a concederem mais crédito imobiliário: parcela relevante do compulsório dos bancos fica retido sem nenhuma rentabilidade e só pode ser resgatado se for para crédito imobiliário ou automotivo. Esta decisão foi divulgada em agosto/2014, logo depois da solicitação do segmento imobiliário. Detalhes no link abaixo:

    http://www.gazetadopovo.com.br/economia/conteudo.phtml?id=1492816&tit=Governo-estimula-credito-para-tirar-economia-da-estagnacao

    O resultado de qualquer forma foi bastante tímido, porque no total de 2.014 tivemos uma queda superior a 29% nas vendas de imóveis usados na comparação com ano de 2.013.

    O que podemos concluir quanto à oferta e demanda de imóveis novos e usados em São Paulo, é que apesar de todas as ações apelativas das construtoras e do Governo para auxiliar a este segmento, o mesmo ainda apresentou péssimos resultados, com quedas muito relevantes nas vendas. Vamos agora avaliar que outros fatores influenciaram para estes resultados:

    Renda das famílias e preços de ofertas e de vendas de imóveis:

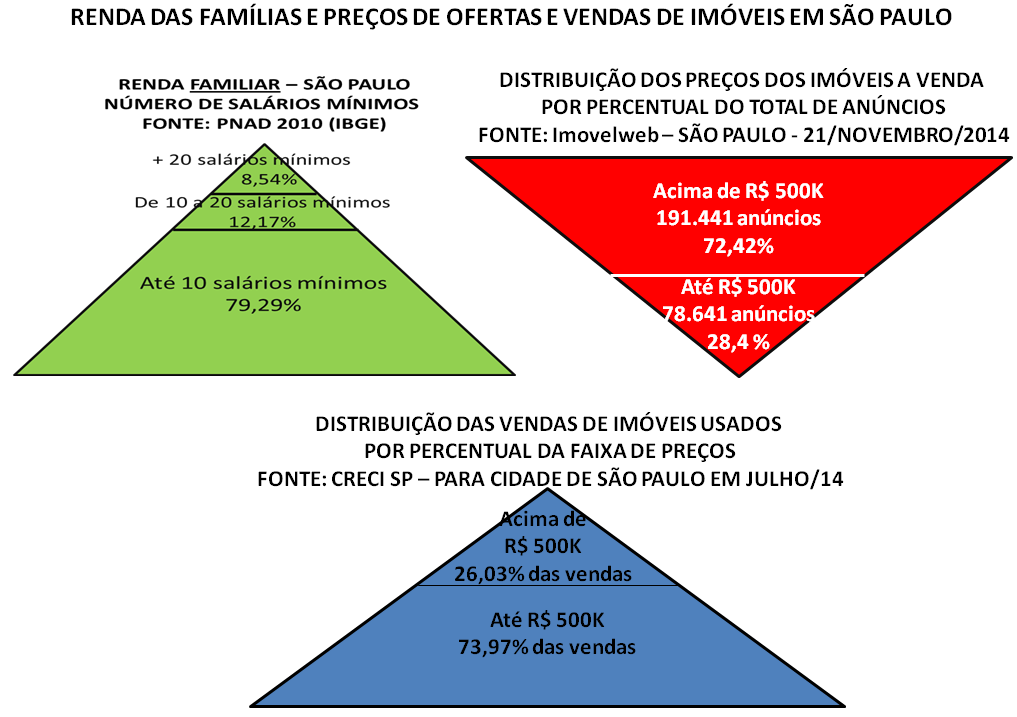
    Post 38 imagem 9 pirâmides de renda oferta e vendas

    A situação de total distorção entre renda e preços dos imóveis, que apresentei em trabalhos anteriores, também tem piorado: pelo que consta acima, temos menos de 10% das famílias com renda para adquirir imóveis acima de R$ 500 mil, sendo que menos de 10% das vendas realizadas em dezembro/2014 foram para esta faixa de preços, enquanto os preços dos anúncios continuaram completamente desproporcionais, com mais de 70% dos imóveis anunciados por preços acima de R$ 500 mil. É esta distorção cada vez mais clara que torna pífias as apelações de Governo e segmento imobiliário para tentarem uma recuperação.

    Não podemos esquecer o que já apresentei em trabalhos anteriores: segundo o IBGE, mais de 70% das famílias já possuem imóvel próprio. Embora não exista segmentação nesta pesquisa do IBGE, é natural supor que para famílias com renda superior a 20 salários mínimos este percentual deve ser ainda maior, talvez superior a 90%, sem contar aquelas famílias que simplesmente decidiram não comprar imóveis por diversos motivos (mobilidade, liquidez, etc).

    Vejamos abaixo a evolução das faixas de preços de imóveis anunciados e vendidos:
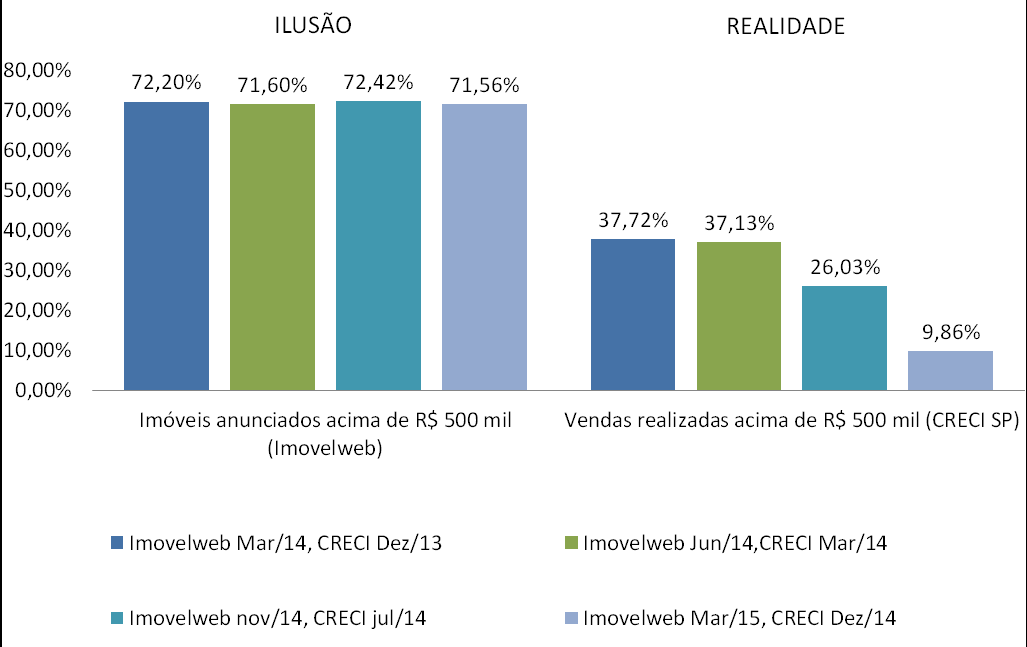
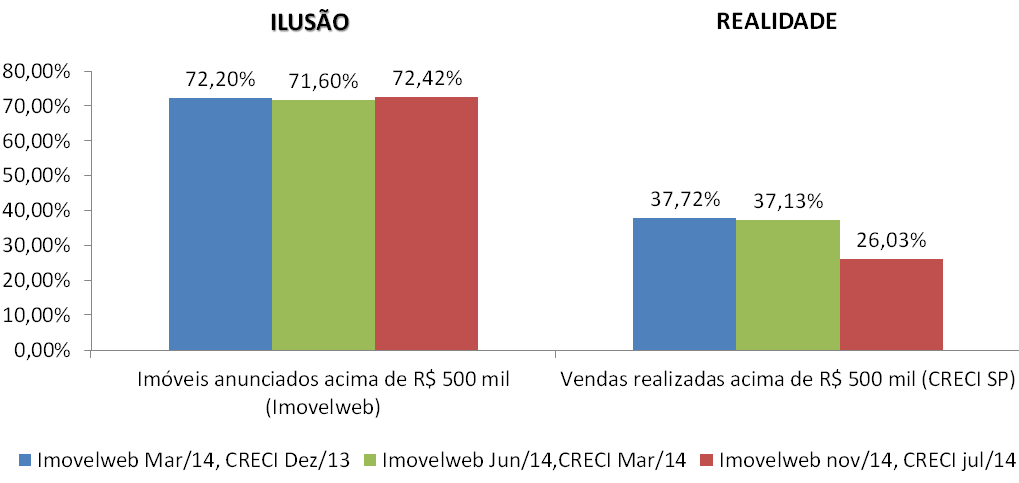
    Post 38 imagem 10 preços de ofertas versus vendas por faixa

    Por aqui podemos observar como tem evoluído os preços anunciados: mesmo com quedas relevantes em vendas, tanto de novos quanto usados em 2.014, a distribuição dos preços anunciados permaneceu intacta, com anúncios de preços acima de R$ 500 mil representando mais de 70% do total.

    Já no caso das vendas realizadas, tivemos uma mudança radical, pois em apenas 1 ano, de dezembro/2013 a dezembro/2014, a participação dos imóveis acima de R$ 500 mil caiu de 37,72% para 9,86%.

    Como sempre digo, o que consta acima é a eterna disputa entre a ilusão dos preços anunciados e a realidade dos preços das vendas efetivadas.

    Será que com quedas tão relevantes em vendas, com bancos fugindo do crédito imobiliário, com diminuição relevante nas vendas de imóveis mais caros e principalmente, com estoque de imóveis sem vender que é o recorde de todos os tempos, inclusive quanto a sua proporção em relação às vendas, os preços poderiam ter se mantido ou aumentado, como o segmento imobiliário tenta nos convencer? Será que a lei de oferta e procura não é aplicável para queda de preços de imóveis, como tantas vezes os “especialistas” deste segmento insistem em dizer? Como de praxe, vamos ver o que os fatos dizem quanto às questões acima.

    Lei de oferta e procura:

    Primeiro, para eliminarmos o mito de que os imóveis não baixam de preço, poderia utilizar os exemplos das bolhas imobiliárias que explodiram em outros países, no entanto, um representante do segmento imobiliário certamente diria que “no Brasil é diferente”, portanto, vou pegar um caso da própria cidade de São Paulo, a bolha dos flats, de 10 anos atrás:

    http://web.archive.org/web/20090322201140/http://veja.abril.com.br/vejasp/especial_guia_imobiliario/p_124.shtml

    Trecho 1 – euforia da bolha inflando: “Tamanha procura fez os preços disparar: o metro quadrado chegou a saltar de 2 800 para 5 000 reais.”

    Trecho 2 – de volta à realidade: “Quem tentou vender seus imóveis descobriu que o flat passara a valer menos da metade.”

    A esta altura, um representante do segmento imobiliário poderia dizer: foi um caso isolado, relacionado a um tipo específico de imóvel, não aplicável ao contexto atual, etc.

    Vejamos então, outras situações apuradas quanto a quedas nos preços de vendas de imóveis residenciais na cidade de São Paulo nos últimos anos:

    http://msn.revistaimoveis.zap.com.br/155982-precos-dos-imoveis-novos-caem-em-sao-paulo.html

    Trechos do link acima:

    Trecho 1: “Segundo levantamento da Embraesp (Empresa Brasileira de Estudos de Patrimônio), obtido com exclusividade pelo ZAP Imóveis, os preços dos lançamentos no primeiro bimestre de 2013 tiveram queda de 9,4% em relação ao mesmo período do ano passado.”

    Trecho 2: “A tipologia de três dormitórios foi a que mais contribuiu para esta redução geral dos valores, com queda de 17,6% nos valores cobrados.”

    Por que teríamos a queda de preços apontada acima? Os dados abaixo darão a resposta:

    Link: http://www.secovi.com.br/pesquisas-e-indices/indicadores-do-mercado/
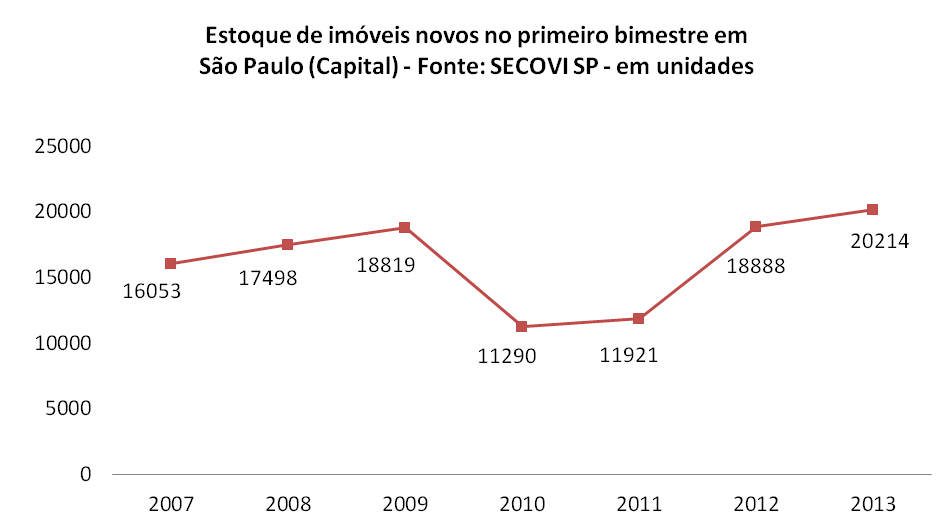
    Post 38 imagem 11 São Paulo estoque imóveis novos primeiro bimestre

    Pelo que podemos constatar pelas informações acima, o estoque médio de imóveis novos no primeiro bimestre de 2.013 bateu seu recorde histórico, o que foi a causa para a redução de preços do M2 para imóveis novos que foi apurado pela pesquisa da EMBRAESP neste período.

    Como evidência adicional ao que consta acima, vejamos alguns depoimentos de quem comprou na planta em São Paulo para investir e recebeu imóvel para revender em 2.013:

    http://www.reclameaqui.com.br/4575633/gafisa/imoveis-com-a-gafisa-nunca-mais/

    Trecho do link acima, de fevereiro/13:

    “porém para nossa surpresa a Gafisa lançou o Mistral com 2 metros quadrados a mais que o nosso e ainda por cima mais barato que o nosso”

    http://www.reclameaqui.com.br/6228471/even-construtora-e-incorporadora-s-a/nao-compre-imovel-com-a-even-construtora-villagio-nova-carr/

    Trecho do link acima, de agosto/13:

    “Atualização de Preço do Imóvel para Revenda segundo Extrato que de Pagtos fornecidos pelo site da Even R$ 324.000,00. Preço atual praticado por seus corretores em tabela promocional R$ 295.200,00.”

    http://www.reclameaqui.com.br/6798190/pdg-incorporacoes/xag/

    Trecho do link acima, de outubro/13:

     “…e no fim de tudo acompanhar a enchurradas de unidades oferecidas por eles tres anos depois mais barato do que juntando meu fluxo e saldo devedor”

    Utilizando novamente os dados do SECOVI SP, vejamos os resultados de lançamentos e vendas do primeiro semestre de 2.013, para verificarmos mais uma ocorrência da lei de oferta e procura na cidade de São Paulo:
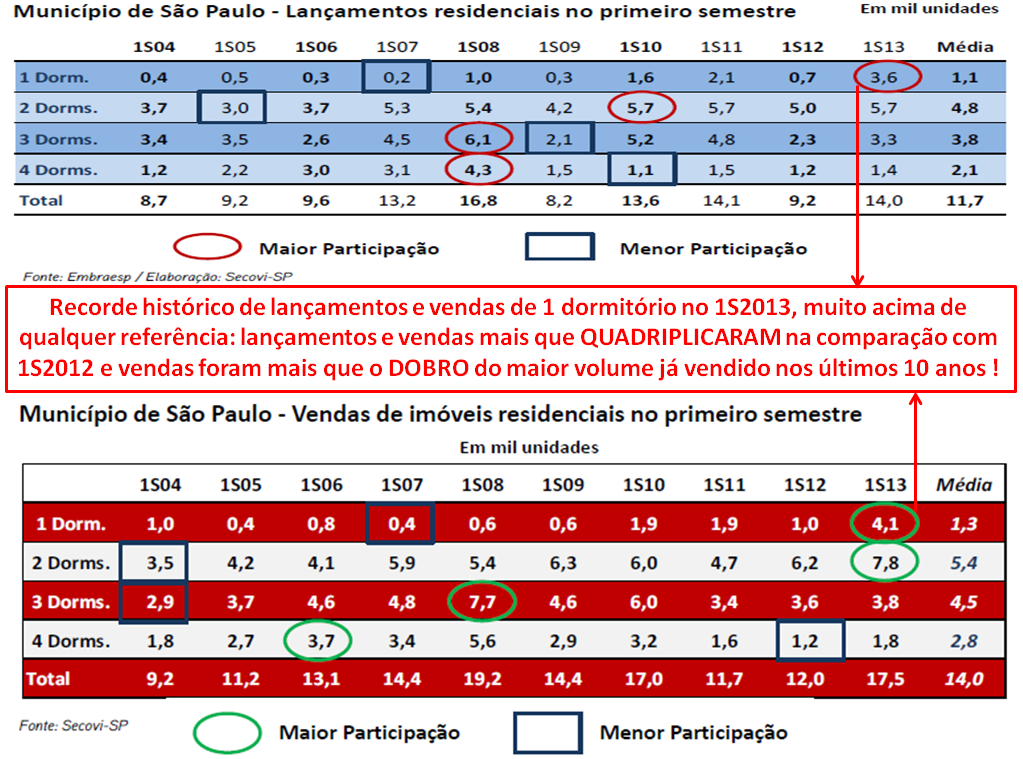
    Post 38 imagem 12 São Paulo lançamentos e vendas de 1 dormitório no 1S13

    Qual a consequência de uma demanda focada em imóveis novos de 1 dormitório? A consequente queda nas vendas de usados de 1 dormitório pode afetar preços? Vejamos:

    http://classificados.folha.uol.com.br/imoveis/2013/05/1285907-preco-de-imovel-usado-de-um-dormitorio-cai-23-na-cidade-de-sp.shtml

    Trecho do link acima, de maio/13:

    “Preço de imóvel usado de um dormitório cai 23% na cidade de São Paulo”.

    Lembrando que o crescimento “astronômico” nos lançamentos e vendas de 1 dormitório para imóveis novos ocorreu porque 80% das vendas foram focadas em investidores, que deverão revender ou alugar no futuro (transferência de estoque), de acordo com pesquisa da Folha de São Paulo que tem link na primeira página deste trabalho.

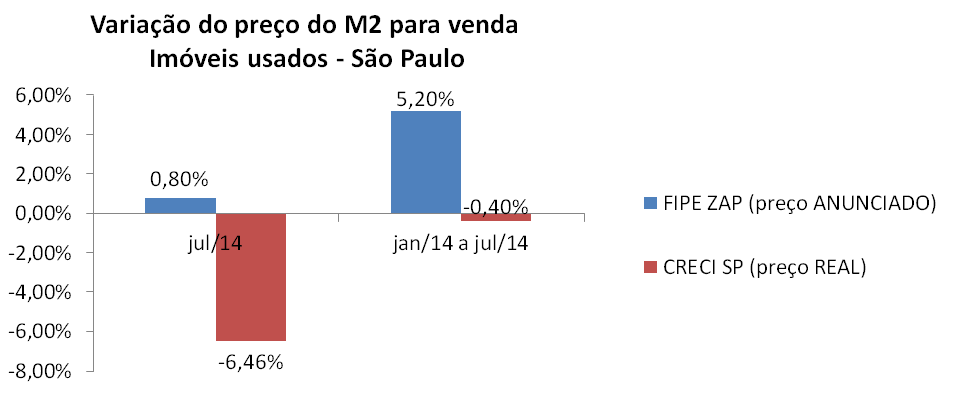
    Só para finalizarmos as amostras quanto à lei de oferta e procura e provarmos que no caso de quedas relevantes nas vendas os preços dos imóveis também caem, ao contrário do que defende o segmento imobiliário, vejamos a situação abaixo. Basta lembrar que, conforme apresentado neste trabalho, tivemos queda recorde de 29% nas vendas de usados em São Paulo no ano de 2.014, segundo pesquisas do CRECI SP também:
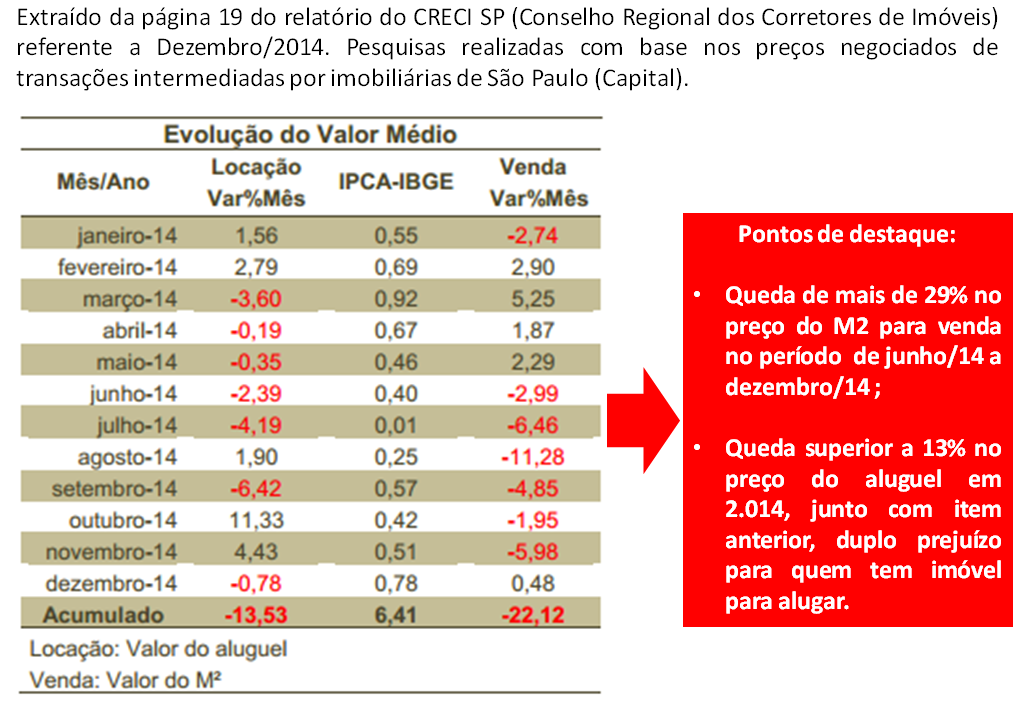
    Post 38 imagem 13 São Paulo queda de preços imóveis usados

    Expectativas para 2.015 e próximos anos:

    O ano começou há pouco, só temos relatórios do CRECI SP e SECOVI SP referentes a janeiro/2015, que apontaram queda de 28% nas vendas de novos e crescimento de 14% na de usados, ambos na comparação com janeiro/14. Entendo que poderemos ter até uma “pseudo recuperação” de usados no primeiro quadrimestre, graças a uma redução de preços que já ocorreu para usados e os distanciou mais dos novos, combinado com chantagem que o Governo fez com bancos no 2S14 para forçar concessão de crédito imobiliário e chantagens que os corretores tem feito com potenciais clientes, ameaçando-os com boato de confisco (como fizeram no final de 2.002 para aumentar vendas) e com pressão para que financiem logo antes que juros do crédito imobiliário subam mais, por outro lado, entendo que estas “estratégias” tem resultado só no curtíssimo prazo (até março ou abril de 2.015, no máximo), sendo que ainda neste ano e nos próximos, veremos novas e relevantes reduções no preços dos imóveis, tanto novos quanto usados, em função dos fatores abaixo:

    Pilares da bolha imobiliária brasileira e expectativas para 2.015 e próximos anos:

    Vendas falsas na planta: o super estoque está em patamar insustentável para construtoras, cada aumento em lançamentos aumenta os custos sem cobertura nas receitas, pois os lançamentos vendem cada vez menos, até os incautos sem renda estão em falta. Outro ponto é que se construtoras continuarem com volumes expressivos de lançamentos com estoque que é o recorde de todos os tempos, chamará demais a atenção para pirâmide que montaram. Sem volume relevante de lançamentos, não conseguem manter pedaladas das vendas falsas.

    Vendas para especuladores: estas vendas já caíram pela metade (de cerca de 40% para 20%) desde o segundo semestre de 2.014 e com os péssimos resultados do segmento, a tendência é de que caíam ainda mais durante o ano de 2.015, com isto, queda de demanda cada vez mais visível e impactante para o caixa das construtoras, o que as força a cada vez mais a reduzirem preços para poderem pagar suas dívidas.

    Situação financeira das construtoras: no começo da bolha, 13 grandes construtoras abriram Capital e tinham muito dinheiro para subsidiar vendas falsas na planta, mega especulação e outras estratégias para inflar a bolha. Hoje temos algumas construtoras de grande porte que estão em péssima situação financeira e podem entrar em situação de insolvência em breve, o que geraria um verdadeiro pânico no mercado e um congelamento de vendas na planta. Mesmo que estas construtoras consigam sobrevida como “empresas zumbis”, ainda assim terão que continuar com “campanhas promocionais” e cada vez mais descontos reais e não “black fraude”, como única forma de conseguirem pagar as parcelas de suas dívidas.

    “Pleno emprego”: de 2.007 a 2.013, quase 10% de todas as vagas de emprego geradas foram para servente de obras. O setor da construção civil impulsionou e muito o crescimento dos empregos graças a uma combinação de obras para Copa do Mundo, bolha imobiliária com correspondente aumento vertiginoso em lançamentos de imóveis e ainda, projetos de empresas da construção civil contratadas pela Petrobrás “a preço de ouro”. Agora, vivemos o ciclo oposto e é o segmento da construção civil que está puxando o aumento rápido e relevante no desemprego que estamos observando em 2.015. O “pleno emprego” impulsionava vendas de imóveis e o pagamento dos mesmos, seja para construtoras durante a obra ou no financiamento bancário, agora temos exatamente o contrário. Seguem links e trechos de notícias que comprovam estas informações:

    http://www1.folha.uol.com.br/mercado/2014/08/1498285-expansao-na-base-reduz-abismo-social-mas-limita-economia.shtml

    Trecho do artigo acima: “Dez profissões de pouca qualificação e salário baixo foram responsáveis por metade dos 9,4 milhões de empregos formais criados no país entre 2007 e 2013. O cargo de servente de obras foi o campeão de vagas geradas: 921 mil, quase 10% do saldo total entre contratações e demissões no período.”

    http://exame.abril.com.br/economia/noticias/setor-da-construcao-fecha-mais-de-30-mil-empregos-no-pais

    Trecho do artigo acima: “A queda do emprego na construção está ocorrendo numa dimensão preocupante em todos os segmentos deste setor que representa 50% dos investimentos do país.”

    “Renda em crescimento”: O “pleno emprego” promoveu um maior crescimento da renda nos últimos anos, o que já está desacelerando fortemente e tivemos até queda na renda real em fevereiro/2015. Se antes a renda já não acompanhava o preço dos imóveis, agora com inflação e juros muito mais altos e menor crescimento da renda, a distorção fica ainda maior.

    “Juro barato e farto”: o volume de crédito imobiliário concedido já desacelerou e junto com o alto volume de vendas falsas na planta, fizeram com que distratos disparassem em 2.014. A tendência é que isto piore para 2.015, em virtude do aumento do desemprego, menor crescimento na renda e piora geral na economia, dentro de um ambiente em que temos patamares muito elevados de endividamento das famílias, o que leva a aumento da inadimplência, reduzindo o volume de crédito ofertado e tornando-o mais caro. O volume de crédito imobiliário concedido guarda uma relação direta com a situação da economia, independente de nossa bolha imobiliária. Vejamos o gráfico abaixo, ilustrativo quanto a isto:

    Link sobre crédito imobiliário concedido (selecionar planilha disponível neste endereço): http://www.abecip.org.br/m22.asp?cod_pagina=680&submenu=sim&cod_pai=430

    Observação: no gráfico abaixo, trabalhei com 2 eixos “Y”, assim fica mais fácil para visualizarmos o quanto o crédito imobiliário tem acompanhado o PIB e quais as expectativas para estes em função da situação atual e prevista de nossa economia.
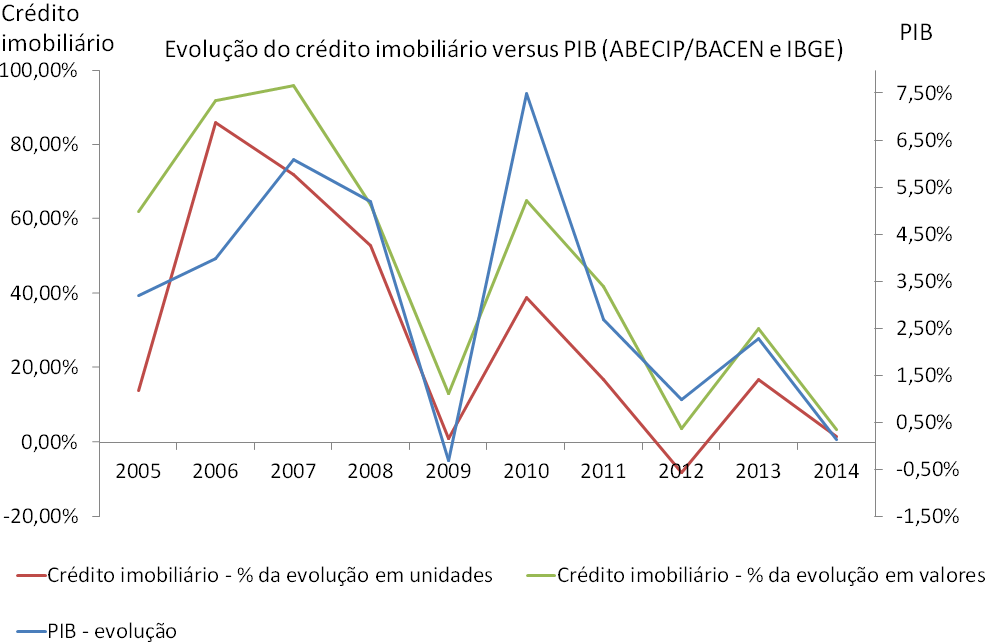
    Post 38 imagem 14 crédito imobiliário versus PIB

    Cenário externo: no inflar da bolha, tínhamos o FED americano e seu programa QE inflando o mercado de muitos bilhões de US$, o que permitia juros mais baixos em todo o Mundo, junto com um crescimento mais relevante da China que já surfava nesta bolha, ambos muito úteis para o Brasil, que se utilizou do dinheiro abundante para estimular o consumo via crédito e se aproveitou do alto consumo de commodities pela China. Agora, vivemos o ciclo oposto.

    Até o próximo post!

    Convidados, Geral

    Como fazer o meu dinheiro render?

    20 de março de 2015

    O ano de 2015 está caminhando e vemos que a inflação está em alta, os juros aumentam e o país cresce pouco. Isto desanima alguns, ou a maioria e também faz com que muitos se sintam preocupados com o cenário atual. E vem a seguinte pergunta: Como fazer o meu dinheiro render?

    dinheiro render

    Parece difícil, mas é possível! O que é preciso para conseguir render seu precioso dinheiro será seguir alguns passos que serão apresentados logo abaixo. Se estes passos forem seguidos, tenha certeza de que o seu dinheiro renderá e seu futuro será mais tranquilo, além de estar se tornando uma pessoa mais confiante com relação ao dinheiro e às finanças.

    Não espere sobrar para poupar e conseguir fazer o dinheiro render!

    Inverta o processo de esperar sobrar para poupar. Como assim? Parte do seu salário invista, guarde, poupe em alguma modalidade de investimento. As modalidades de investimento existentes são muitas e com certeza haverá uma que se encaixe em seu perfil e disponibilidade. A maioria das pessoas esperar sobrar dinheiro para poupar, mas sabemos que se esperarmos sobrar isto não irá acontecer, é quase impossível, pois sempre surge algo para substituir o objetivo de poupar.

    Estabeleça Metas

    Estabelecer metas é muito bom para quem busca alguma realização. Quando estabelecemos metas precisamos de um planejamento e sabemos que o mesmo nos ajuda a ter uma melhor organização. Saiba que para realizar um sonho, por exemplo, uma viagem, você precisará saber de início quanto custará, em seguida quando será realizada e assim ir colocando em seu planejamento estes detalhes. Agora, com relação ao dinheiro, você pode fazer alguma aplicação como CDB (Crédito de Depósito Bancário) que terá bons rendimentos e garantirá que seu dinheiro seja poupado.

    Seja confiante

    Obstáculos aparecerão, mas faz parte do processo. Imprevistos podem fazer com que retire o que foi guardado até o momento. O que fazer para amenizar os imprevistos, como se preparar para imprevistos? A resposta é simples! Guarde uma quantia para imprevistos. Uma parte do que você ganha deve ser guardada para imprevistos, e para conseguir fazer isto reveja seus gastos que possam ser supérfluos, ou que podem ser cortados para ajudar a poupar. Na busca do seu sonho, tudo precisa ser revisto.

    Simplifique

    Por fim, simplifique a forma de gerenciar seus ganhos, seus gastos e seus objetivos. A forma mais simples para isto é “anotar”, desta forma você aprenderá e descobrirá o que impede seu dinheiro render. Anote tudo: O que entra o que sai, o que rendeu o que pode ser cortado ou diminuído em gastos. Um simples caderno já lhe ajudará muito, mas se você gosta de utilizar planilhas veja esta planilha gratuita.
    Planilha 

    Guest Post de Micael Petrúcio
    querolimparmeunome.com

    Convidados

    Guest Post: Gerenciador Financeiro

    27 de fevereiro de 2015

    A organização financeira é um fator determinante para quem almeja sucesso e estabilidade financeira. Apesar de ser um grande diferencial das pessoas de sucesso, a organização financeira pode ter efeito oposto quando não é praticada. A falta de um controle financeiro adequado pode se tornar o principal inimigo das suas finanças, fazendo com que você se afunde em dívidas e empréstimos, prejudicando e muito sua saúde financeira e sua vida pessoal.

    Manter um controle minucioso de todas as despesas e receitas através das velhas e conhecidas planilhas de Excel, não é tarefa fácil pra ninguém, exige paciência e muita dedicação. Para nossa sorte, hoje em dia podemos contar com a ajuda de modernos softwares e aplicativos de gestão financeira, que tornam este trabalho muito mais fácil e prazeroso.

    Dentre diversos gerenciadores financeiros online disponíveis no mercado, podemos destacar o Meu Dinheiro, que já tem mais de 70.000 usuários e que se mostram muito satisfeitos com a sua utilização, como você pode ser comprovar clicando aqui e acessando a página de depoimentos do aplicativo.

    Com o Meu Dinheiro você pode controlar todas as suas contas a pagar e a receber, controlar os gastos de cartão de crédito, definir e controlar metas de orçamento e de economia, receber notificações de vencimento das suas contas, definir metas, gerar relatórios, importar lançamentos através de extratos bancários, tudo isto de forma fácil e intuitiva, permitindo que até mesmo as pessoas que possuem pouca ou nenhuma disciplina, consigam se organizar financeiramente. Vale apena destacar que além de ser um sistema web, o Meu Dinheiro possui apps para celulares e smartphones Android e IOS(Iphone), permitindo que seus usuários registrem facilmente até mesmo aquele cafezinho do dia dia.

    E uma coisa muito importante! O aplicativo dispõem de versão básica (para controle de até duas contas  correntes e restrição de acesso a alguma funcionalidades) inteiramente grátis e preços para versões completas a partir de R$0,16/dia. Dispõem ainda de um programa de indicação onde os usuários podem ganhar até 50 dias de utilização da versão completa por cada indicação de novo usuário.

    Em um comparativo muito interessante realizado pelo blog independente Novos CFP, o Meu Dinheiro foi o grande destaque, obtendo a maior nota entre seus concorrentes, você pode verificar este comparativo clicando aqui.
    Businessman Analysing Growth With Tablet

    Então se você está procurando uma maneira fácil e rápida de manter suas contas em dia, traçando um caminho que visa realização de seus sonhos e dos seus objetivos financeiros, acesse e conheça o Meu Dinheiro, tenho certeza que você irá se surpreender.

    Link para o Meu Dinheiro: http://www.meudinheiroweb.com.br

    Agradeço a sua atenção e espero ter contribuído de alguma forma para que você tenha uma boa saúde financeira e muito sucesso pela frente.

    Grande abraço!

    Convidados, Geral

    A bolha imobiliária e os preços dos imóveis

    23 de fevereiro de 2015

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    A bolha imobiliária e os preços dos imóveis:

    O objetivo deste documento é avaliarmos frases constantemente repetidas nos últimos meses por agentes (*) que temem a visibilidade da explosão da bolha imobiliária: “o preço dos imóveis não vai cair”, ou ainda: “a lei da oferta e procura não vai se manifestar”.

    (*) Segmento imobiliário teme que deterioração dos preços de imóveis fique visível e com isto o preço volte a patamar normal com algumas construtoras ficando inviáveis operacionalmente, juntamente com reduções ainda mais relevantes em vendas e comissões. Bancos temem que o valor do imóvel que financiaram ao se degradar não cubra o valor de garantia associado ao crédito concedido ao mutuário, o que com o esperado aumento na inadimplência poderia gerar prejuízos relevantes, além de risco nos empréstimos concedidos a construtoras. A imprensa teme perder renda de um de seus principais anunciantes.

    Neste documento apresentarei pesquisas feitas pelo segmento imobiliário ou por empresas especializadas contratadas por ele, além de notícias, depoimentos de corretores e de investidores em imóveis na planta.  Apresentarei os dados por cidade. Seguem as informações:

    Lei de oferta e procura caso 1: São José dos Campos (SJC):

    Vejamos algumas informações do CRECI (Conselho Regional dos Corretores de Imóveis) sobre o mercado imobiliário de SJC:

    http://g1.globo.com/sp/vale-do-paraiba-regiao/noticia/2013/05/preco-dos-imoveis-cai-25-em-sao-jose-em-dois-anos-revela-creci.html

    Trechos do link acima, que é de maio/13:

    Trecho 1: “Preço dos imóveis cai 25% em São José em dois anos, revela Creci”

    Trecho 2: “Valor máximo de apartamento de luxo caiu de R$ 530 mil para R$ 400 mil. Pesquisa leva em consideração os negócios fechados no mercado.”

    Trecho 3: “Segundo o coordenador de pesquisa do Creci no Vale, André Turci, a tendência é o que o valor continue a cair.”

    http://www.reclameaqui.com.br/6948247/alphaville-urbanismo/alphaville-sao-jose-dos-campos/

    Trecho do link acima, de novembro/13:

    “O alphaville Sao Jose dos Campos me vendeu lotes por 720,00 o metro. Mas “queima”lotes ate hoje por 650,00 o metro. O Lancamento foi em Outubro de 2011 …se colocamos a inflacao deveria estar no minimo a 740 o metro.”

    http://www.digitalflip.com.br/ovale/flip/Classificados/01024%3D07-07-2013/44.PDF

    Trecho do link acima, de julho/13:“São José tem aumento de 300% na oferta de locação”

    http://g1.globo.com/sp/vale-do-paraiba-regiao/noticia/2014/09/valor-do-aluguel-de-imoveis-cai-em-sao-jose-dos-campos-sp.html

    Trecho do link acima, de setembro/14:

    “Levantamento aponta queda entre 8 e 10% no valor do aluguel.”

    Conclusões quanto a SJC: o excesso de oferta em São José dos Campos levou a uma redução de 25% nos preços de venda. Os investidores na planta, observando o prejuízo elevado e inviabilidade de repassarem o ágio, colocaram seus imóveis para alugar, gerando uma super oferta para aluguel (aumentou a oferta de imóveis para alugar em 300% sobre base criada ao longo de anos), o que gerou uma queda de preços de aluguel entre 8% e 10%. Em outras palavras, claríssima demonstração da lei de oferta e procura em ação.

    Lei de oferta e procura caso 2: Brasília:

    Vejamos inicialmente, notícia abaixo sobre pesquisa feita pela empresa Geoimoveis, que tem mais de 10 anos de experiência em estudos relacionados ao segmento imobiliário:

    www1.folha.uol.com.br/mercado/2013/12/1391790-especulacao-leva-a-queda-de-preco-nos-lancamentos-de-imoveis-em-brasilia.shtml

    Trecho do link acima, de dezembro/13: “…os preços dos imóveis lançados em Brasília apresentaram uma forte queda neste ano, com redução de 35,5% na comparação com os valores cobrados em 2.012…”

    Outras informações relacionadas ao mercado imobiliário em Brasília:

    http://www.correiobraziliense.com.br/app/noticia/economia/2013/09/01/internas_economia,385651/especuladores-sao-penalizados-pela-retracao-do-mercado-imobiliario.shtml

    Trecho do link acima, de setembro/13: “Queda na procura impõe perdas de até 30% a quem comprou casas e apartamentos com a intenção de revender o ágio e obter lucro a curto prazo.”

    http://g1.globo.com/distrito-federal/noticia/2013/12/construtoras-queimam-estoque-de-imoveis-no-df-dizem-corretores.html

    Trechos do link acima, de setembro/13:

    Trecho 1: “O estoque de imóveis está 30% maior que o de 2 anos atrás e corresponde a ‘aproximadamente a 15 meses de vendas.”

    Trecho 2: “Segundo ele, o DF deve fechar o ano com 19 grandes empreendimentos lançados este ano, volume 50% menor que o de 2012.”

    http://www.reclameaqui.com.br/6767862/joao-fortes-engenharia-s-a/distrato/

    Trecho do link acima, de outubro/13:

    “Não é um bom negócio?! A própria João Fortes lançou um novo empreendimento do mesmo porte que o meu 30% mais barato.”

    http://www.reclameaqui.com.br/8132076/brookfield-incorporacoes/problemas-em-distratar-com-a-brookfield

    Trecho do link acima, de março/2014:

    “Estou tentando receber de volta o valor que paguei para a Brookfield, pois vejo que foi o pior investimento que já fiz na minha vida, já que hoje quase 3 anos depois de comprar, a mesma unidade está sendo vendida 20 mil reais mais barato que quando comprei e atualizando o meu saldo devedor, estou perdendo 60 mil reais.”

    Conclusões quanto a Brasília: a super oferta em Brasília levou a uma queda de 35,5% nos preços de lançamentos de imóveis segundo apurado pela Geoimoveis, o que combina com depoimento de corretores e investidores de imóveis na planta sobre quedas nos preços. Apesar da queda significativa em lançamentos e preços, terminam o ano de 2.013 com super estoques, por preços ainda estarem incompatíveis com renda das famílias. Novamente, tudo típico das consequências da lei de oferta e procura.

    Lei de oferta e procura caso 3 – Curitiba:

    Seguem links com informações fornecidas sobre o segmento imobiliário em Curitiba quanto a vendas, estoques e descontos nos preços dos imóveis, de 2.013 até 2.014:

    http://www.gazetadopovo.com.br/economia/conteudo.phtml?id=1347279

    http://www.gazetadopovo.com.br/economia/conteudo.phtml?tl=1&id=1426349&tit=Gigantes-do-setor-saem-de-fininho

    http://www.parana-online.com.br/editoria/cidades/news/823803/?noticia=MOMENTO+E+BOM+PARA+CONSEGUIR+DESCONTO+NA+COMPRA+DE+IMOVEIS

    Com base nas informações acima, vejamos como evoluiu o mercado imobiliário em Curitiba:

    Post 37 imagem 1 Curitiba estoque e preços de imóveis

    Para quem quiser entender os cálculos acima, acesse: http://www.bolhaimobiliariabrasil.com/2014/10/14/a-evolucao-da-bolha-imobiliaria-parte-3-ca/

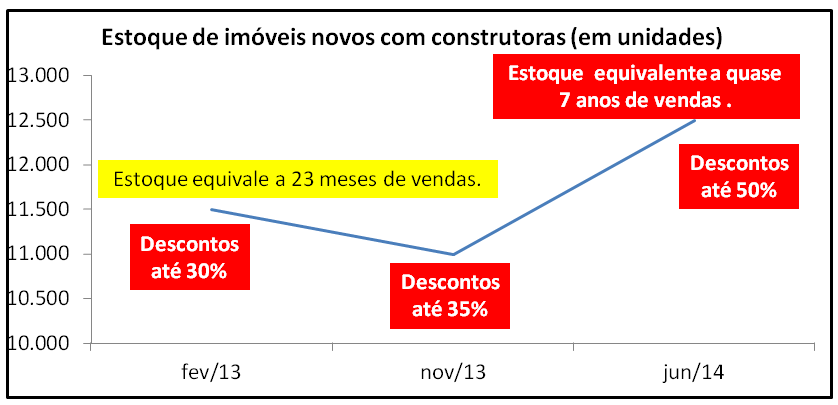
    Conclusões quanto a Curitiba: quanto maiores os estoques, maiores os descontos, situação típica de quando a lei de oferta e procura está se manifestando.

    Lei de oferta e procura caso 4 – Salvador:

    http://www.bahiatodahora.com.br/destaques-esquerda/noticia_destaque2/queda-nas-vendas-leva-construtoras-a-reduzir-o-ritmo-em-salvador-situacao-e-preocupante

    Trecho 1: “Com a queda nas vendas de imóveis novos nos últimos dois anos, as construtoras reduziram o número de lançamentos. Mesmo assim, sobram ofertas.” 

    Trecho 2: “Na capital baiana, se a indústria da construção civil parasse de construir hoje, seriam necessários dois anos para vender o estoque.” 

    Trecho 3:“O desconto pode chegar em alguns casos, em apartamento de alto padrão até 40%.”

    Conclusões quanto a Salvador: os super estoques identificados pela pesquisa da Geoimoveis levaram a quedas relevantes nos preços dos imóveis, em especial os de alto padrão.

    Lei de oferta e procura caso 5 – Natal:

    http://jornaldehoje.com.br/infraestrutura-ruim-derruba-valor-dos-imoveis-em-natal/

    Trechos do link acima, de abril/13:

    Trecho 1: “Não há números exatos desse encalhe – mas o que se nota é um aumento expressivo das “promoções”, indicando uma velocidade de vendas bastante reduzida.”

    Trecho 2: “Hoje, segundo corretores ouvidos pelo JORNAL DE HOJE, é comum encontrar clientes revoltados com o fato de terem adquirido um imóvel quatro ou cinco anos atrás e descobrir uma unidade no mesmo bloco sendo negociadas a preços iguais ou mesmo ligeiramente inferiores à época em que ele fechou o negócio.”

    Conclusão quanto a Natal: o excesso de oferta levou a uma redução sensível nos preços dos imóveis novos no ato da entrega, que ficaram em patamar inferior ao de uma unidade adquirida 4 ou 5 anos antes. De novo, fácil de constatar os efeitos da lei de oferta e procura.

    Lei de oferta e procura caso 6 – Goiânia:

    http://www.reclameaqui.com.br/2968382/rossi-residencial-s-a/impossivel-rescindir-contrato/

    Trecho do link acima, de Maio/12

    “…a Toctao Rossi estava vendendo hoje apartamento idêntico ao que eu comprei há 02 (dois) anos atrás aproximadamente R$ 40.000,00 (quarenta mil reais) mais barato!!!!!!!!!!!!!”

    http://www.opopular.com.br/editorias/economia/queda-nas-vendas-faz-pre%C3%A7os-de-im%C3%B3veis-recuarem-1.307413

    Trecho da notícia acima, de abril/13:

    “Imóveis novos e usados vendidos com descontos de até 15%, redução que pode ser bem maior no caso de imóveis de alto padrão. Essa é a realidade atual do mercado imobiliário em Goiânia, depois que as vendas desaceleraram nos últimos meses.”

    Conclusão quanto a Goiânia: a notícia acima é auto-explicativa como evidência da lei de oferta e procura nesta cidade, complementada ainda por depoimento de comprador na planta.

    Lei de oferta e procura caso 7 – Santos:

    http://www.reclameaqui.com.br/6695928/pdg-incorporacoes/desorganizacao-e-falta-de-comprometimento-com-o-cliente

    Trecho do link acima, de outubro/13: “Promoverem feirões de queima de estoque vendendo unidades á preços com desconto maiores, dificultando á rentabilidade dos investidores, em meu caso, estou tentando vendar á unidade adquirida com prejuízo de 10 á 15 %, sem sucesso.”

    http://www.elitelancamentos.com.br/noticias/mercado-santista-desaquece-e-tem-estoque-elevado-81.html

    Trecho do link acima, de janeiro/15: “Pesquisa da consultoria Robert Michel Zarif Assessoria Econômica mostra que a cidade encerrou 2013 com um estoque acumulado de unidades remanescentes que chega a 31,7% do universo lançado nos últimos anos – pronto ou em construção.”

    Conclusão quanto a Santos: Os super estoques provocando reduções em preços já podiam ser detectados em 2.013 conforme depoimento de investidor na planta, sendo que a situação foi ficando ainda mais visível, até não poder mais ser omitida, como consta na notícia de jan/15.

    Lei de oferta e procura caso 8 – Camboriu:

    http://exame.abril.com.br/blogs/primeiro-lugar/2014/11/25/bolha-imobiliaria-estoura-em-camboriu/

    Trecho do link acima: “Com o excesso de oferta, os preços caíram 20% no ano.” 

    Conclusão quanto a Camboriu: auto explicativo quanto a lei de oferta e procura.

    Lei de oferta e procura caso 9 – Grande Florianópolis:

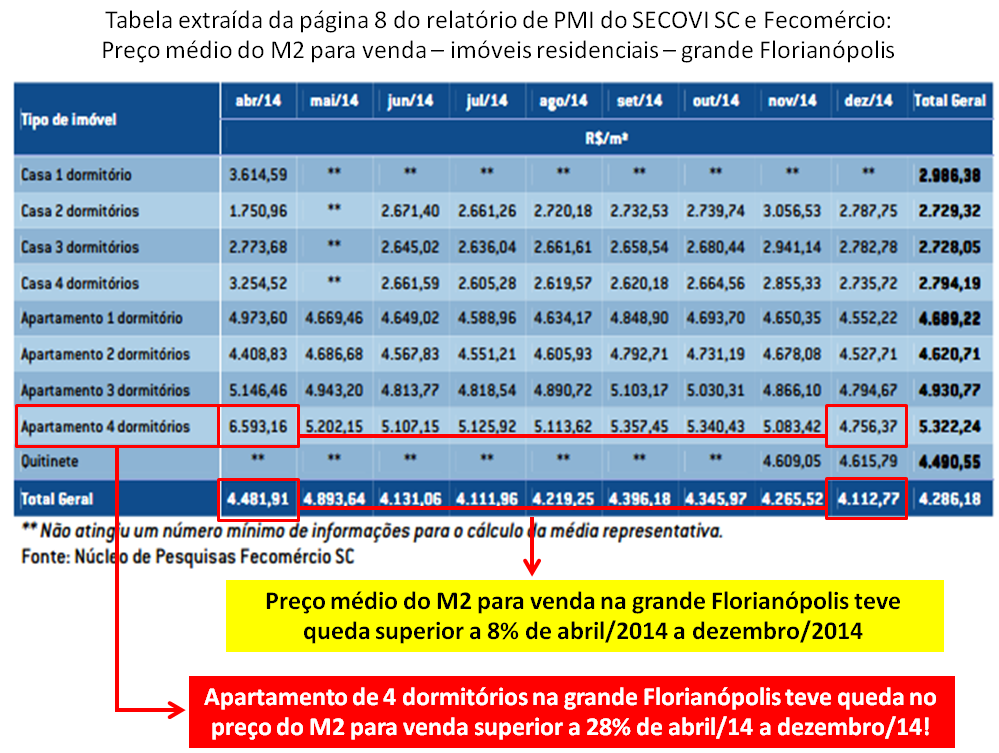
    Segue abaixo um link de janeiro/15 com pesquisa feita pela FECOMERCIO em conjunto com o SECOVI SC, referente a preços de vendas e aluguéis de imóveis na grande Florianópolis. Logo depois, coloco tabela extraída desta pesquisa com alguns itens que destaco.

    http://www.fecomercio-sc.com.br/produtos-servicos/pesquisas-ver.html?id=382

    Post 37 imagem 2 Florianópolis preços de venda

    Conclusão sobre a Grande Florianópolis: a queda de preços apurada pela pesquisa, mais uma vez demonstrou que os preços dos imóveis não são imunes a lei de oferta e procura.

    Lei de oferta e procura caso 10 – Campo Grande:

    http://www.correiodoestado.com.br/economia/mercado-faz-ajustes-e-precos-de-imoveis-caem-ate-30-na/237935/

    Trecho do link acima, de janeiro/15: “Mercado faz ajustes e preços de imóveis caem até 30%”

    Conclusão quanto a Campo Grande: A queda relatada pelo presidente do Sindimóveis de até 30% nos preços dos imóveis para quem quiser vender e com base no histórico recente da cidade, mais uma vez é relevante quanto aos efeitos da lei de oferta e procura.

    Lei de oferta e procura caso 11 – Porto Alegre:

    http://polibiobraga.blogspot.com.br/2015/01/colnaghi-aconselha-reducao-de-10-15-nos.html

    Trechos do link acima, de janeiro/15:

    Trecho 1: “Neste ano, a Colnaghi Imóveis já reuniu os seus clientes para atualizá-los em relação às perspectivas de compra e venda. A conseqüência vem sendo os ajustes nos preços dos semi-novos, com reduções que variam de 10% a 15% em relação a 2014”.

    Trecho 2: “Da carteira de clientes da empresa, 30% já aceitaram o atual cenário e readequaram os seus valores, considerando o grande volume de oferta disponível para poucos compradores”

    Conclusão quanto a Porto Alegre: os próprios corretores desta cidade, ao perceberem que não poderiam vender imóveis pelos preços atuais, decidiram convencer seus clientes a oferecerem descontos, de forma a tentar amortizar a queda de vendas e super oferta, novamente, típico efeito da lei de oferta e procura.

    Lei de oferta e procura caso 12 – São Paulo (Capital):

    http://msn.revistaimoveis.zap.com.br/155982-precos-dos-imoveis-novos-caem-em-sao-paulo.html

    Trechos do link acima:

    Trecho 1: “Segundo levantamento da Embraesp (Empresa Brasileira de Estudos de Patrimônio), obtido com exclusividade pelo ZAP Imóveis, os preços dos lançamentos no primeiro bimestre de 2013 tiveram queda de 9,4% em relação ao mesmo período do ano passado.”

    Trecho 2: “A tipologia de três dormitórios foi a que mais contribuiu para esta redução geral dos valores, com queda de 17,6% nos valores cobrados.”

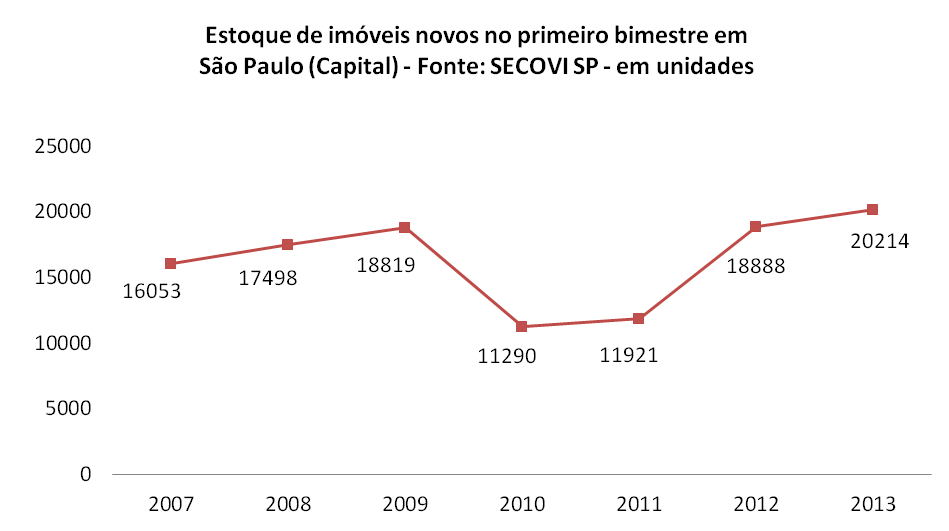
    Vejamos agora como estava o estoque de imóveis novos no primeiro bimestre de 2.013:

    Link: http://www.secovi.com.br/pesquisas-e-indices/indicadores-do-mercado/

    Post 37 imagem 3 São Paulo estoque imóveis novos primeiro bimestre

    Pelo que podemos constatar pelas informações acima, o estoque médio de imóveis novos no primeiro bimestre de 2.013 bateu seu recorde histórico, o que foi a causa para a redução de preços do M2 para imóveis novos que foi apurado pela pesquisa da EMBRAESP neste período.

    Será que teríamos outra consequência possível desta super oferta de imóveis novos em São Paulo Capital? Percebemos que o preço que teve maior queda foi exatamente o de imóvel de 3 dormitórios, como o segmento imobiliário poderia reagir a esta situação?

    Utilizando novamente os dados do SECOVI SP, vejamos os resultados de lançamentos e vendas do primeiro semestre de 2.013:

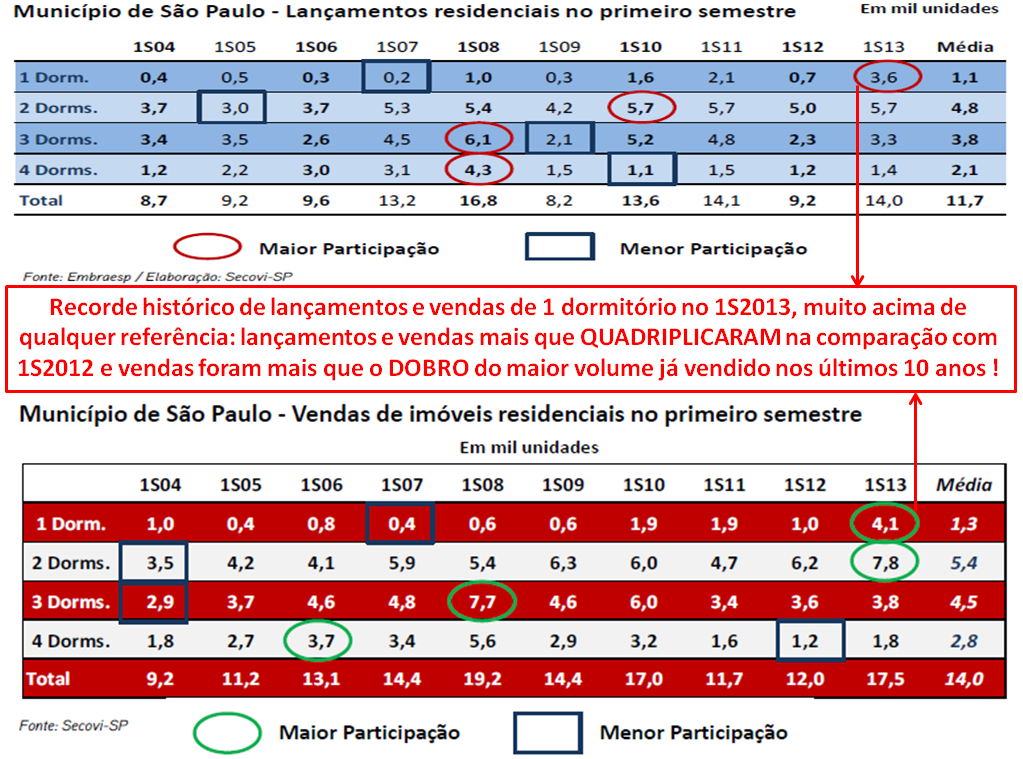
    Post 37 imagem 4 São Paulo lançamentos e vendas de 1 dormitório no 1S13

    Como podemos observar pelas informações acima, em virtude dos super estoques no primeiro bimestre e queda mais acentuada de preços para imóveis de 3 dormitórios, o segmento imobiliário decidiu apostar fortemente em imóveis de 1 dormitório. Como conseguiram o recorde histórico de vendas em imóveis de 1 dormitório? Vejamos a explicação abaixo:

    http://classificados.folha.uol.com.br/imoveis/2013/10/1355571-apartamento-de-um-dormitorio-torna-se-nicho-de-investidores.shtml

    Pela reportagem acima, percebemos que o segmento imobiliário contou com alto volume de investidores para alavancar os lançamentos e vendas de imóveis de 1 dormitório (80% das vendas para investidores). Será que isto pode ter algum outro efeito, quando olhamos para a lei de oferta e procura? Vejamos abaixo:

    http://classificados.folha.uol.com.br/imoveis/2013/05/1285907-preco-de-imovel-usado-de-um-dormitorio-cai-23-na-cidade-de-sp.shtml

    Trecho do link acima, de maio/13:

    “Preço de imóvel usado de um dormitório cai 23% na cidade de São Paulo”.

    A super oferta de imóveis novos de 1 dormitório no primeiro semestre de 2.013 roubou os clientes dos imóveis usados desta tipologia. Qual a consequência? Os vendedores de imóveis usados de 1 dormitório tiveram que reduzir os preços em 23% para conseguirem vender, mais uma vez, evidência da lei de oferta e procura direcionando quedas em preços em São Paulo.

    Vejamos agora, mais informações sobre  o mercado imobiliário em São Paulo:

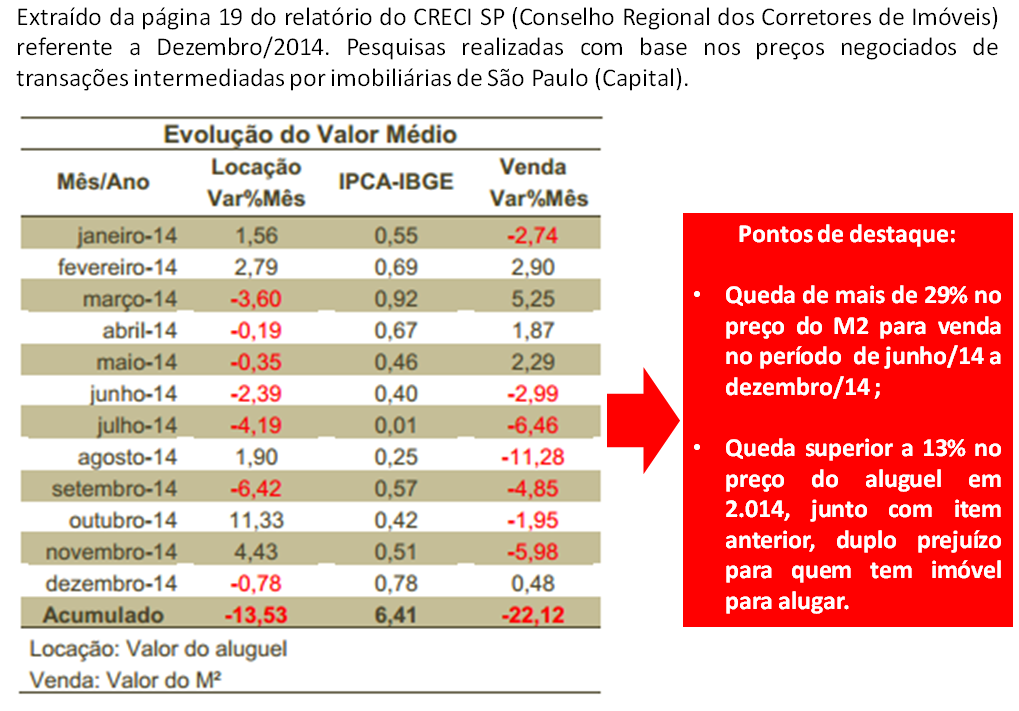
    http://www.crecisp.gov.br/arquivos/pesquisas/capital/2014/pesquisa_capital_dezembro_2014.pdf

    Post 37 imagem 5 São Paulo queda de preços imóveis usados

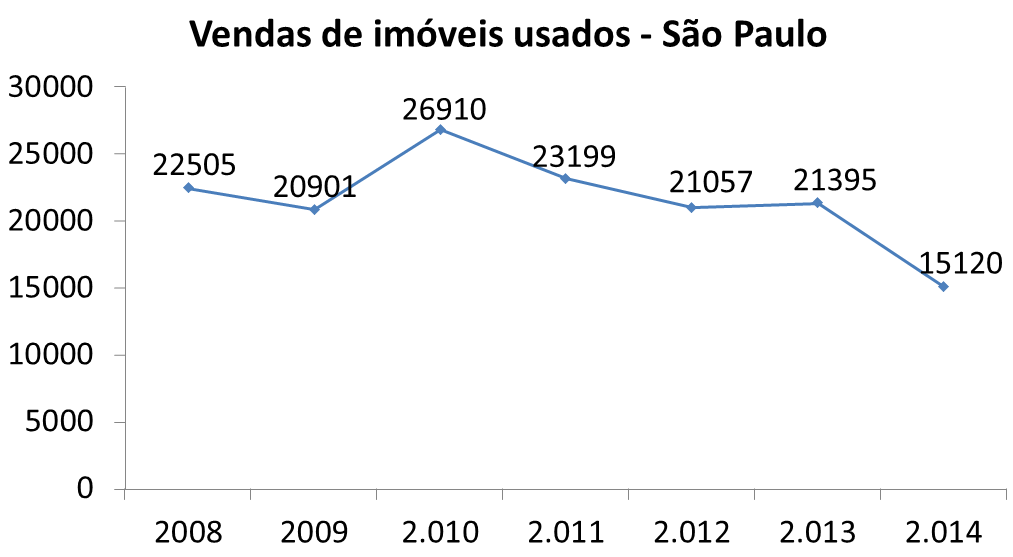
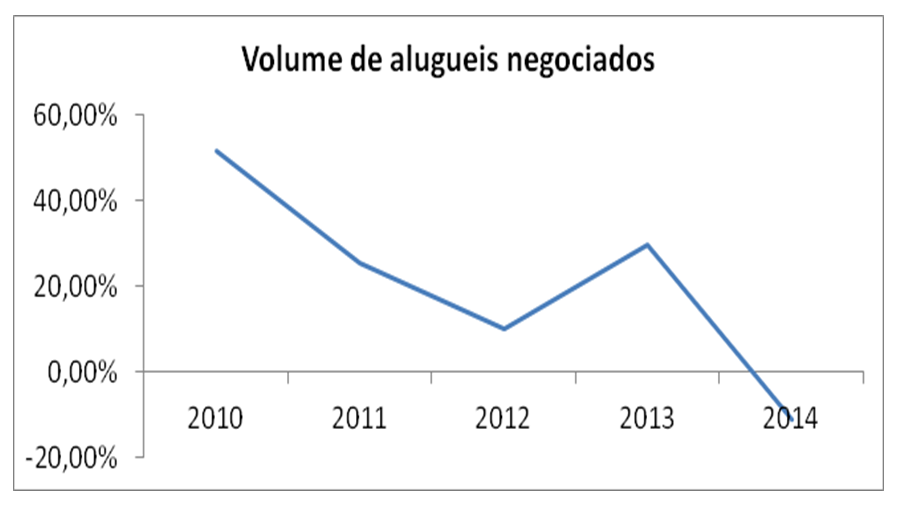
    Vejamos agora informações sobre vendas e aluguéis em São Paulo em 2.014, mais uma vez obtidas através das pesquisas disponibilizadas pelo CRECI SP:

    Post 37 imagem 6 vendas de imóveis usados em São Paulo 2008 a 2014


    Post 37 imagem 7 alugueis de imóveis usados em São Paulo 2010 a 2014

    Pelas informações acima, mais uma vez comprovamos que foram as quedas recorde em vendas em aluguéis na cidade de São Paulo que levaram a uma queda recorde nos preços de ambos no caso de imóveis usados.

    Vejamos ainda esta notícia recente, creio que o título e sub-título da mesma já dizem tudo:

    http://g1.globo.com/jornal-hoje/noticia/2015/02/sp-fecha-2014-com-estoque-recorde-de-imoveis-encalhados.html

    Trechos do link acima, que é de fevereiro/2015:

    Trecho 1: “SP fecha 2014 com estoque recorde de imóveis encalhados”

    Trecho 2: “Construtoras tentam seduzir os clientes para ampliar as vendas.”

    Trecho 3: “Setor dá descontos de até 30% em casas e apartamentos.”

    Como evidência adicional sobre a evolução real nos preços dos imóveis em São Paulo, alguns depoimentos de 2.013, de quem comprou imóvel na planta nesta cidade:

    http://www.reclameaqui.com.br/4575633/gafisa/imoveis-com-a-gafisa-nunca-mais/

    Trecho do link acima, de fevereiro/13:

    “porém para nossa surpresa a Gafisa lançou o Mistral com 2 metros quadrados a mais que o nosso e ainda por cima mais barato que o nosso”

    http://www.reclameaqui.com.br/6228471/even-construtora-e-incorporadora-s-a/nao-compre-imovel-com-a-even-construtora-villagio-nova-carr/

    Trecho do link acima, de agosto/13:

    “Atualização de Preço do Imóvel para Revenda segundo Extrato que de Pagtos fornecidos pelo site da Even R$ 324.000,00. Preço atual praticado por seus corretores em tabela promocional R$ 295.200,00.”

    http://www.reclameaqui.com.br/6798190/pdg-incorporacoes/xag/

    Trecho do link acima, de outubro/13:

     “…e no fim de tudo acompanhar a enchurradas de unidades oferecidas por eles tres anos depois mais barato do que juntando meu fluxo e saldo devedor”

    Conclusões quanto a São Paulo: esta cidade possui o recorde nacional de evidências do quanto à lei de oferta e procura tem se manifestado através de reduções em preços de imóveis como reação quanto à super oferta.

    COMENTÁRIOS FINAIS:

    Pesquisas de empresas como CRECI, EMBRAESP, Geoimoveis e FECOMERCIO demonstraram claramente que a queda do preço M2 médio para venda já tem ocorrido desde 2.013, no mínimo, em diferentes cidades. Adicionalmente, depoimentos de representantes do segmento imobiliário e investidores em imóveis na planta complementam estas evidências. Também pudemos demonstrar que estas quedas de preços que já ocorreram, sempre estiveram vinculadas à lei de oferta e procura, mais especificamente, nos 12 casos apresentados acima pudemos comprovar que as quedas de preços estavam sempre vinculadas a super oferta.

    Por que tivemos tantas ocorrências de quedas de preços, se tanto as construtoras quanto os proprietários particulares de imóveis nunca desejam que isto aconteça? A explicação é simples, tanto no caso de construtoras quanto proprietários, é a necessidade que os força a conceder estas reduções, para pagarem suas contas. Se não conseguem vender e precisam de dinheiro, a única saída é esta. O mesmo é aplicável para corretores que influenciam seus clientes.

    Alguns pontos importantes para considerarmos:

    1) Mesmo com todas as reduções de preços que já ocorreram e foram demonstradas com as devidas evidências neste trabalho, temos hoje um recorde histórico de imóveis sem vender. Isto significa que estas quedas de preços ainda não foram o suficiente para restabelecer o equilíbrio entre oferta e procura, o que indica que novas reduções de preços deverão ocorrer ;

    2) Para 2.015, a expectativa mais otimista, dentre aquelas que podemos chamar de realistas, é de uma queda de 0,50% no PIB. Na expectativa mais negativa, que inclui no cenário a possibilidade de apagão e falta de água em regiões-chave da região da Sudeste, poderíamos chegar a uma queda de 2% no PIB, ou até mais. Como sabemos, o segmento imobiliário é muito dependente do crescimento da economia e tal expectativa negativa para economia, fará com que cada vez mais as construtoras e as pessoas tenham a necessidade de reduzirem seus preços para poderem vender seus imóveis, de forma ainda mais intensa do que já aconteceu até aqui e foi demonstrado neste trabalho, na medida em que terão cada vez menos compradores com capacidade de comprarem seus imóveis com preços que ainda estão fora da realidade de renda das famílias.

    Por que temos expectativas tão negativas para economia e segmento imobiliário em 2.015?

    Como parte daquilo que esperamos para 2.015, teremos crescimento no desemprego, em especial na construção civil e setor automobilístico, com nova desaceleração da participação da CEF na concessão de empréstimos imobiliários. Como se isto não fosse o suficiente, é importante lembrar que os bancos privados já demonstraram estar fugindo desta modalidade de crédito. Adicionalmente temos hoje famílias super endividadas e com recorde de inadimplência (SERASA), que serão fortemente afetadas pela situação da economia, inclusive em virtude da inflação que está batendo recorde no início deste ano, os juros elevados, dentre outros fatores. Tudo isto sem contar as ameaças externas como a redução de consumo de commodities da China ou a possibilidade de aumento de juros nos EUA, os efeitos da operação Lava Jato sobre um segmento que é responsável por 11% dos investimentos no país e sofrerá fortes restrições (algumas empresas deste segmento poderão vir a fechar) e perda de confiabilidade quanto à disponibilidade de energia (prejudica investimentos), dentre outras diversas ameaças à nossa economia.

    Até o próximo post!
    Convidados, Geral

    As Ações da PDG e a bolha imobiliária

    2 de fevereiro de 2015

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    As ações da PDG e a bolha imobiliária:

    Vamos iniciar observando a reportagem abaixo e dois trechos da mesma:

    http://veja.abril.com.br/blog/mercados/incorporadoras/pdg-desmorona-e-testa-imagem-da-vinci/

    “A ação da PDG já caiu 66% nos últimos 12 meses — 25% só nos últimos cinco pregões — reduzindo seu valor de mercado para menos de 800 milhões de reais.”

    “A ação fechou ontem a 60 centavos, a cotação mais baixa da história da empresa.”

    Apesar do foco estar na Petrobrás e na derrocada nos preços de suas Ações, o caso acima da PDG também chama muito a atenção. Afinal de contas, o que o “mercado” tanto teme com relação a esta empresa? Vejamos a opinião de um “especialista” logo abaixo:

    “O principal problema da PDG é sua alavancagem. A companhia tem 4 bilhões de reais de dívida corporativa, metade vencendo este ano. A dívida total, que inclui os financiamentos do SFH a seus empreendimentos, chega a 7 bilhões de reais. Uma economia fraca e uma taxa de juros em alta não ajudam em nada a empresa.

    Como referência, a parcela de R$ 2 bilhões da dívida corporativa que vence em 2.015, por si só, já é ligeiramente maior do que as vendas liquidas de distratos de 2.014, sendo que em 2.015 temos perspectivas de piora na economia, por uma série de fatores. Vejamos ainda um trecho que consta na prévia da PDG referente ao 4T14:

    “Em relação ao cronograma de amortizações de dívidas corporativas, não temos vencimentos relevantes em janeiro e fevereiro. Para os vencimentos dos meses seguintes, já estamos em negociações avançadas com nossos credores para o equacionamento das eventuais necessidades de rolagem.”

    Esta dívida corporativa tem parcelas relevantes vencendo já a partir de Março/2015 e pelo que consta acima, aparentemente a PDG não terá caixa para pagá-la integralmente nos vencimentos e terão que fazer uma renegociação para tentar adiar parte de seu pagamento, o que não será uma tarefa nada fácil frente ao cenário atual e previsto para a empresa e economia. Aliás, existem rumores de que a PDG está enfrentando dificuldades nas renegociações com credores e isto seria um dos motivos para queda mais abrupta no valor da Ação que ocorreu recentemente.

    No passado recente (2013/2014) a PDG pôde contar com forte apoio do Governo, via CEF e BB que concederam empréstimos com valor total superior a R$ 1 bilhão em condições de “pai para filho”, como carências de 18 e 24 meses para que iniciassem o pagamento do principal. Infelizmente para a PDG, o governo tem grandes problemas fiscais e várias outras empresas com problemas graves para socorrer, incluindo aquelas prejudicadas por consequências da operação Lava-Jato, que teriam prioridade uma vez que expõe demais ao partido do Governo, será que ele poderia socorrer a PDG novamente?

    Os diretores da PDG falam sobre um novo ciclo de geração de caixa que se iniciou no 3T14 e que levaria a viabilizar o pagamento de suas dívidas. No 3T14 e 4T14, a PDG teve um volume muito elevado de entregas, recorde para empresa, que permitiu que ela diminuísse sua dívida liquida total em aproximadamente R$ 100 milhões ao final do 3T14, o que teria sido o início do “ciclo” mencionado pela PDG para viabilizar pagamento da dívida (ainda não divulgado qual o efeito no 4T14).

    É importante entendermos que as entregas mais elevadas recentemente se referem a um período em que a PDG teve recorde de lançamentos e vendas de lançamentos, que foi o ano de 2.011, no entanto, a partir de 2.012 a PDG teve uma queda de 80% nos lançamentos, em outras palavras, os resultados do 3T14 e 4T14 não são duráveis ao ponto de viabilizarem o pagamento da dívida, principalmente se fizermos as contas e observarmos que a redução de R$ 100 milhões na dívida liquida que ocorreu no 3T14 teria que se repetir por mais de 15 anos para quitarem esta dívida de quase R$ 7 bilhões por completo. Em resumo, dívida total impagável.

    Outro ponto muito importante a ser lembrado quanto ao endividamento: o aumento nas entregas tem aumentado os distratos também e é por isto que apesar do recorde de entregas a redução das dívidas foi tão pequena no 3T14. A PDG teve mais de R$ 4 bilhões de distratos no período de 2.011 a 2.013, sendo mais de R$ 1 bilhão por ano. O que ela fez a partir de 2.014 para simular uma melhoria? Ela passou a reportar os distratos líquidos do que era revendido no próprio trimestre, ou seja, o que distratava e revendia no mesmo trimestre, não aparece no novo “total” de distratos, com isto, o valor apresentado por ela como distratos em 2.014 ficou pela primeira vez inferior a R$ 1 bilhão desde 2.011 (pouco mais de R$ 700 milhões de distratos em 2.014). Alia-se a esta ação apelativa, o fato de estarem retendo ao máximo a “análise” dos distratos, ou seja, embora tenham um prazo muito extenso de até 120 dias para “análise” (consta em contratos com clientes) eles tem demorado até mais de 1 ano para reconhecer os distratos, como podemos comprovar por diversos depoimentos do ReclameAqui. Por fim, considerar que durante esta etapa de “análise” eles já estão procurando clientes para revender o distrato, portanto, a combinação destas ações apelativas é que permitiu a simulação de “melhoria” quanto à distratos em 2.014, quando tudo indica que piorou, tanto em função do recorde de entregas (maioria dos distratos ocorre nesta etapa) quanto pela situação da economia e até em função das vendas liquidas de distratos que caíram novamente, pelo terceiro ano seguido.

    Segue outro trecho que consta na reportagem do link acima, relacionado a este assunto de distratos:

    “Com o preço dos imóveis parando de subir, as incorporadoras têm enfrentado mais distratos, o que faz com que elas gerem menos caixa do que todo mundo esperava e ainda tenham que devolver boa parte do dinheiro ao comprador,” diz um gestor. “O caixa que ia ser gerado para pagar dívidas agora só vai ser gerado lá na frente, e esse descasamento é perigoso porque, enquanto a dívida é corrigida com juros de cerca 15% ao ano, o preço dos apartamentos [o estoque da empresa] não vai ser corrigido nesta taxa nem de longe.””

    Confesso que é a primeira vez em que vejo um “especialista” em um grande meio de comunicação reconhecendo que os distratos realizados por esta empresa geram problemas muito graves de caixa. Há cerca de 2 anos tenho falado sobre isto e temos alguns tópicos publicados que esclarecem este ponto com mais detalhes, como é o caso do trabalho http://defendaseudinheiro.com.br/resultados-pdg-e-a-bolha-imobiliaria.

    É curioso que os “especialistas” tenham demorado tantos anos para “descobrir” isto e publicar esta informação, no entanto, apesar de tanto atraso na “análise” acima, o pior de tudo é que ela está incompleta e parcialmente incorreta, omitindo e distorcendo uma série de informações importantes relacionadas a este tema. Vamos a elas:

    1) Os distratos, conforme comentei acima, iniciaram-se em um percentual e montante absurdos já em 2.011, quando passaram de R$ 1 bilhão e isto não teve nenhuma relação com queda ou desaceleração de preços naquela época, ao contrário do que consta no comentário do “especialista”. É natural que com quedas ou desaceleração os investidores diminuam e cancelem compras na planta, no entanto, os próprios relatórios da PDG de anos anteriores destacaram que a grande maioria dos distratos ocorria por “desenquadramento” (sic) de renda, ou seja, famílias que não tinham renda para adquirir o crédito imobiliário junto aos bancos no ato da entrega do imóvel ;

    2) Os “especialistas” também “desconhecem” que uma parte do esquema que ajuda a destruir o caixa da PDG, é colocar “parcelinhas” com valores muito baixos durante a construção, que atraem incautos sem renda para adquirir o imóvel (tem que ser valor muito baixo, para caber no orçamento de quem não pode comprar aquele imóvel). Ocorre que estas “parcelinhas” não cobrem a parte do custo que deveriam ;

    3) Outro ponto sempre “esquecido”, é que dos aumentos de vendas na planta da PDG do período de 2.008 a 2.011, mais de 80% acabou virando distrato, ou seja, tivemos um falso crescimento de demanda, que levou a um crescimento artificial de preços, mas que ao mesmo tempo, gerou uma forte concorrência por recursos para construções simultâneas (materiais e humanos), principalmente porque outras construtoras, “coincidentemente” adotaram estas mesmas estratégias e tiveram os mesmos resultados, sendo que isto levou a um aumento muito relevante nos custos de construção e estes últimos cresceram de forma real e não simulada como no caso das receitas, gerando novos prejuízos relevantes para o caixa ;

    4) Pelo que consta nos relatórios trimestrais da PDG já há anos, a totalidade dos distratos reconhecidos demora mais de um ano para ser revendido na íntegra, sendo que a “rentabilidade” entre o contrato original de venda na planta e a revenda após o distrato é de cerca de 15% (14% no último relatório do 3T14), o que não cobre sequer a inflação do período e menos ainda o reajuste do INCC que estava previsto no fluxo de caixa da empresa, ou seja, este é um dos muitos fatores corrosivos de caixa que são trazidos por estes distratos e que já vem ocorrendo faz tempo, não sendo algo que passaria a existir agora como o “especialista” acima mencionou ;

    5) Os distratos em volume absolutamente anormal inflam os estoques, o que fica muito pior quando são algumas empresas de grande porte que tem a mesma situação, ao mesmo tempo, ao longo de anos. Ao gerarem super oferta, isto não só atrasa a venda dos imóveis (a velocidade de vendas vem caindo sensivelmente ao longo dos anos), como força mais descontos e promoções para conseguirem desovar estes estoques, principalmente quando existe um alto endividamento que vai se mantendo e aumentando ao longo dos anos que obriga a empresa a dar descontos reais para conseguir pagar as parcelas da dívida, combinado com vendas que tem quedas relevantes ao longo dos anos, em função dos preços estarem incompatíveis com a renda. Estas reduções reais de preços que já tem acontecido há alguns anos, mais uma vez geram uma receita inferior àquela que estava projetada no fluxo de caixa. Como evidência adicional ao reconhecimento da PDG sobre preços menores para distratos revendidos (item 4 acima), seguem trechos de depoimentos do ReclameAqui que já são percebidos no mínimo desde 2.013:

    http://www.reclameaqui.com.br/6798190/pdg-incorporacoes/xag/

    Trecho do depoimento acima, que é de outubro/2013: Boa noite estou procurando o reclameaqui para manifestar minha indguinaçao referente ao investimento que fis a tres anos atras e aconpanhei o meu dinheiro desvalorizar e os altos juros pdg encolherem meu dinheiro e no fim de tudo acompanhar a enchurradas de unidades oferecidas por eles tres anos depois mais barato do que juntando meu fluxo e saldo devedor”

    http://www.reclameaqui.com.br/6792650/pdg-incorporacoes/pdg-prejudica-os-clientes-investidores/

    Trecho do depoimento acima, que é de outubro/2013: “2 anos atrás comprei um apartamento na planta da PDG (Torres do Jardim I – Piracicaba), para investir e vender.

    Para minha surpresa, 2 anos após, estou tentando vende-lo e descubro que a propria PDG está vendendo os mesmos apartamentos cerca de 20 mil abaixo do que paguei, me impossibilitando de fazer negócio.”

    http://www.reclameaqui.com.br/7003019/pdg-incorporacoes/distrato-village-parana-unidade-1003/

    Trecho do depoimento acima, que é de julho/2013: Em 12/07/2013 solicitei distrato com a PDG conforme email abaixo devido a PDV na época estar ofertando o mesmo apartamento por R$ 179.000,00, enquanto estaria pagando em torno R$ 206.067,92.mes fizeram um feirão oferecendo um desconto de R$ 50.000,00 e oferecendo outras benefícios.”

    6) Embora a PDG e outras construtoras tenham colocado cláusulas leoninas nos contratos para reterem o máximo possível em caso de distratos, o número de processos para obter restituição mais relevante dos valores adiantados tem sido elevado e mais uma vez, impedindo que a construtora consiga faturar o esperado com esta autêntica pirâmide financeira ;

    7) Apenas para finalizar as amostras de tudo que os “especialistas” esquecem de comentar sobre este tema, a PDG previu desde o início que os contratos de vendas teriam prazo de 120 dias para serem analisados antes que o distrato fosse efetivado, desde o início também estava estabelecido que as comissões de corretores e os bônus de executivos nunca seriam devolvidos em caso de cancelamento de vendas, o que levou muitos deles a terem ganhos recorde mesmo para vendas que depois não se concretizavam (no caso dos Executivos, novos prejuízos para caixa da empresa), da mesma forma que desde o princípio sabiam que as “parcelinhas” não eram o suficiente para colaborar com o caixa como deveria, assim como colocaram cláusulas abusivas de retenção de valores em caso de distratos, sem contar que tivemos ainda a participação de executivo com grande experiência na bolha imobiliária espanholha (Enrique Bañuelos) que entrou na PDG em 2.007 e saiu em 2.011 (primeiro ano dos distratos bilionários). Acho que está bastante claro que temos todas as evidências de que este processo foi altamente lucrativo para os agentes que o perpetraram, mesmo que isto significasse quebrar a empresa, em outras palavras, ao contrário do que consta no artigo do “especialista”, todos os efeitos danosos para empresa quanto a estes distratos não foram “imprevistos”, eles eram conhecidos e tiveram uma série de benefícios para quem montou todo o esquema.

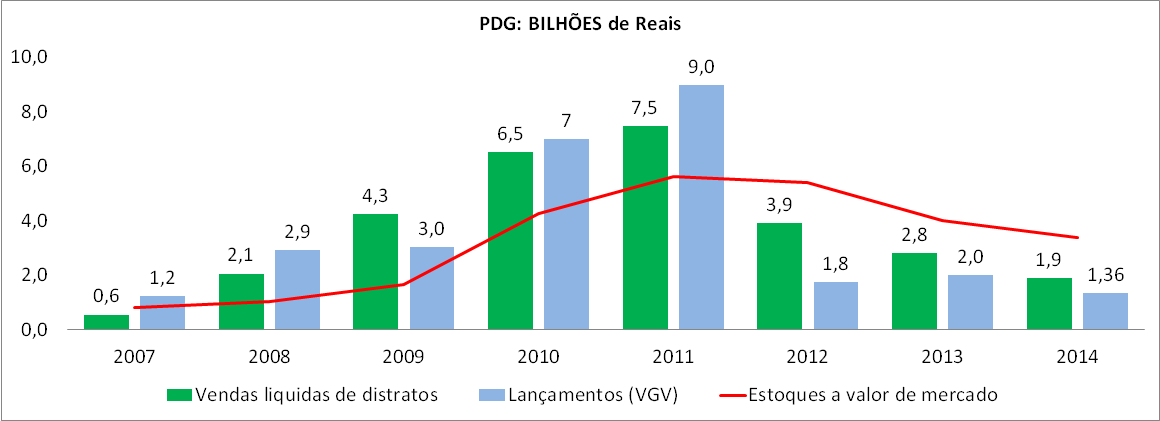
    Vejamos o gráfico abaixo, para termos mais informações sobre a PDG:

    Post 36 vendas lançamentos e distratos PDG 2007 a 2014


    O gráfico acima serve para que possamos ter uma visibilidade melhor de como estes mais de R$ 4,7 bilhões de distratos no período de 2.011 a 2.014 acabaram influenciando fortemente os resultados da PDG quanto a vendas, lançamentos e estoques ao longo dos anos. Este gráfico foi construído com base nos relatórios trimestrais da PDG no período de 2.007 a 2.014. Especificamente no caso de 2.014, o estoque ao final do ano é estimado com base na posição de estoque do 3T14 mais os lançamentos e menos as vendas do 4T14, o que sofrerá alguma variação em função de reavaliação dos preços dos imóveis em estoque, mas nada que signifique uma variação relevante nestes números. Este cálculo foi necessário uma vez que a PDG não divulgou a posição de estoques ao final do 4T14 em seu relatório da prévia operacional deste período.

    O que podemos constatar pelas informações do gráfico acima e demais que forneci anteriormente?

    Apesar de uma queda brutal nos lançamentos em 2.012 (redução de 80% sobre 2.011), ainda assim o estoque em relação a vendas bateu um recorde histórico. Isto aconteceu porque tanto em 2.011 quanto em 2.012 a PDG teve mais de R$ 1 bilhão de distratos.

    O efeito dos distratos é tão destrutivo, que mesmo com a PDG tendo cancelado por completo 48 empreendimentos (cada um com “N” prédios) no ano de 2.013, ainda assim a proporção entre estoques e vendas liquidas de distratos continuou muito elevada e anormal!

    Para aqueles que acreditam que reduções radicais em lançamentos ou cancelamentos de empreendimentos em larga escala levam a um maior equilíbrio entre oferta e procura permitindo a manutenção dos preços atuais, basta observar o gráfico acima quanto aos resultados da PDG para perceber que isto não é verdade (sem contar que acaba destruindo o caixa de qualquer jeito, a PDG deixou de contar com R$ 2 bilhões de VGV graças a estes 48 empreendimentos cancelados em 2.013, algo que faz muita falta para quem tem dívidas de quase R$ 7 bilhões).

    Aliás, complementando, as construtoras possuem super estoque e mesmo assim em determinados momentos aumentam os lançamentos (vide o caso recente de São Paulo em Novembro/2014), exatamente porque é muito mais fácil fazer venda falsa na planta (para quem não tem renda para crédito imobiliário com banco no ato da entrega do imóvel) do que vender o estoque já existente de imóveis e se as construtoras não tiverem lançamentos e vendas falsas “suficientes” ainda correm o risco dos distratos superarem as vendas brutas e elas serem obrigadas a explicar “vendas negativas”, o que fatalmente significaria uma exposição muito grande de toda esta pirâmide financeira que criaram baseada em vendas falsas na planta para “pedalarem”.

    Voltando a questão do valor das Ações da PDG, observando os resultados acima, será que esta situação é recente? Vamos ver o gráfico que apresenta a evolução no preço da Ação da PDG nos últimos anos, extraído do site de finanças da Yahoo:

    Post 36 gráfico Ações PDG 2011 a 2015


    Pelo que podemos observar pelas informações acima, o problema quanto a queda acentuada nos preços das Ações da PDG não é algo tão recente, embora tenha se acentuado muito agora no início de 2.015. Fica fácil de observar também, que uma das maiores quedas ocorreu logo após a divulgação dos resultados de 2.011, que foi o ano em que a empresa passou a ter mais de R$ 1 bilhão em distratos e o mesmo ano em que Enrique Bañuelos disse “Adiós” à PDG, informando que só retornaria a investir no mercado imobiliário brasileiro depois de 2.014, conforme consta no link abaixo:

    http://veja.abril.com.br/noticia/economia/megainvestidor-enrique-banuelos-diz-adios-ao-brasil

    O fato é que o volume de desinformação é tão elevado, que mesmo as informações acima podendo ser comprovadas pelos próprios relatórios oficiais das construtoras, ainda teremos “sopros” de otimismo quando for de interesse dos tubarões em atrair os sardinhas, ou seja, é possível até que vejamos as Ações da PDG terem algum crescimento movido 100% por esperanças vazias de recuperação, como aconteceu com a Rossi ao final de 2.014, por exemplo. Nada diferente do que já aconteceu com tantas empresas listadas em bolsas de valores ao redor do Mundo.

    É interessante observar que a PDG se posicionou no mesmo patamar quanto a preços de Ações que a Rossi tinha alcançado antes de fazer o agrupamento de suas Ações e está no “seleto” grupo das “construtoras centaveiras” da BOVESPA, que concentra os piores papéis, aqueles das empresas que já são verdadeiras zumbies. A Brookfield está abandonando a BOVESPA para não passar por esta situação, enquanto a Gafisa no passado teve que vender 70% de sua “galinha dos ovos de ouro”, a Alphaville, para conseguir pagar suas dívidas e não cair neste grupo.

    O que todas as construtoras acima tiveram em comum? Um “crescimento” recorde baseado em vendas falsas na planta que depois se transformaram em um volume absurdamente anormal de distratos entre 2.011 e 2.012, com efeitos altamente destrutivos sobre o caixa destas empresas. Tudo que consta neste documento está na essência de nossa bolha imobiliária, pois foram mecanismos importantes para gerar falsa demanda e inflar artificialmente os preços dos imóveis, gerando ganhos para os agentes em troca de quebra de empresas, tudo análogo ao que ocorreu em bolhas imobiliárias de outros países.

    Quem quiser entender melhor como tudo isto ocorreu, com mais informações sobre as construtoras mencionadas acima e outras que também aderiram a este esquema e a analogia deste esquema brasileiro com a bolha imobiliária americana, acesse trabalho http://defendaseudinheiro.com.br/a-bolha-imobiliaria-e-o-subprime-brasileiro ou http://defendaseudinheiro.com.br/a-historia-da-bolha-imobiliaria-brasileira-parte-1.

    Até o próximo post!
    Convidados, Geral

    IPTU – Deixe o pagamento em dia em 2015

    30 de janeiro de 2015

    Já publicamos, anteriormente aqui no site, o texto IPTU e IPVA, melhor parcelar, financiar ou pagar à vista? Aproveitando o início de um novo ano, vamos dar dicas práticas para evitar atrasos no IPTU, que são mais normais do que você imagina!

    O ano começa e, junto com ele, as contas aparecem. Apesar de certas contas, como os impostos, serem comuns todos os anos, algumas pessoas ainda se confundem e acabam tendo dificuldades de se organizarem e realizarem o pagamento corretamente. O Imposto Predial Territorial Urbano, ou simplesmente IPTU, é um bom exemplo para essa situação. Por ser dividido em parcelas, grande parte das pessoas acaba esquecendo de pagar o IPTU antes da data de vencimento e não sabem se isso poderá resultar em algum tipo de multa ou juros. Isso acontece por não ser tão simples encontrar informações a respeito do assunto.

    A falta de informação é um dos principais motivos que leva as pessoas a se desesperarem quando esquecem de pagar determinada fatura na data estipulada. Segundo dados levantados pela Agente Imóvel, além da falta de informação, o atraso acontece principalmente em caso de novas aquisições, que também são mais comuns acontecerem entre o fim de um ano e o começo de outro.

    IPTU 2015

    Para evitar o esquecimento, o ideal é deixar sempre as suas contas em um mesmo lugar. Se você tem costume de espalhar suas faturas pela casa, certamente irá esquecer de pagar alguma.  Procure fazer uma planilha com o que você deve pagar ao longo do ano e quanto da sua remuneração será investida em cada uma das suas dívidas. Isso irá te ajudar a manter seu orçamento em dia.

    Se você esqueceu de pagar o IPTU e encontrou um débito atrasado ou se você não se lembra se está com o pagamento em dia, você pode fazer uma consulta a esse débito através do site da prefeitura da sua cidade. Alguns sites permitem que você faça consulta através do número de inscrição, do endereço do seu imóvel ou através do número do CPF ou CNPJ.

    Depois de fazer a consulta do seu débito, você deve imprimir a segunda via e realizar o pagamento. O ideal é pagar os atrasados o mais rápido que você conseguir. Normalmente, o valor dos atrasados a serem pagos não recebem nenhuma taxa extra sobre o vencimento, mas em alguns casos pode ser cobrado juros de 1% ao mês. Além disso, algumas prefeituras oferecem prazos para quitação da dívida com desconto. Vale a pena conferir!

    Convidados, Geral

    A derrocada dos imóveis usados em São Paulo

    28 de janeiro de 2015

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    A derrocada dos imóveis usados em São Paulo:

    Segue link de pesquisa do CRECI SP de Dezembro/2014, como referência inicial:

    http://www.crecisp.gov.br/arquivos/pesquisas/capital/2014/pesquisa_capital_dezembro_2014.pdf

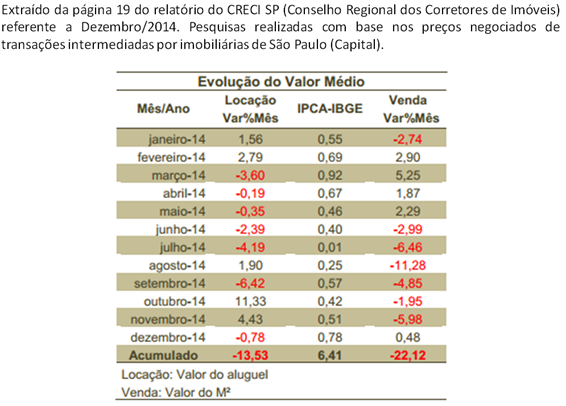
    Post 35 Imagem 1 Preço M2 aluguel e venda 2014 São Paulo


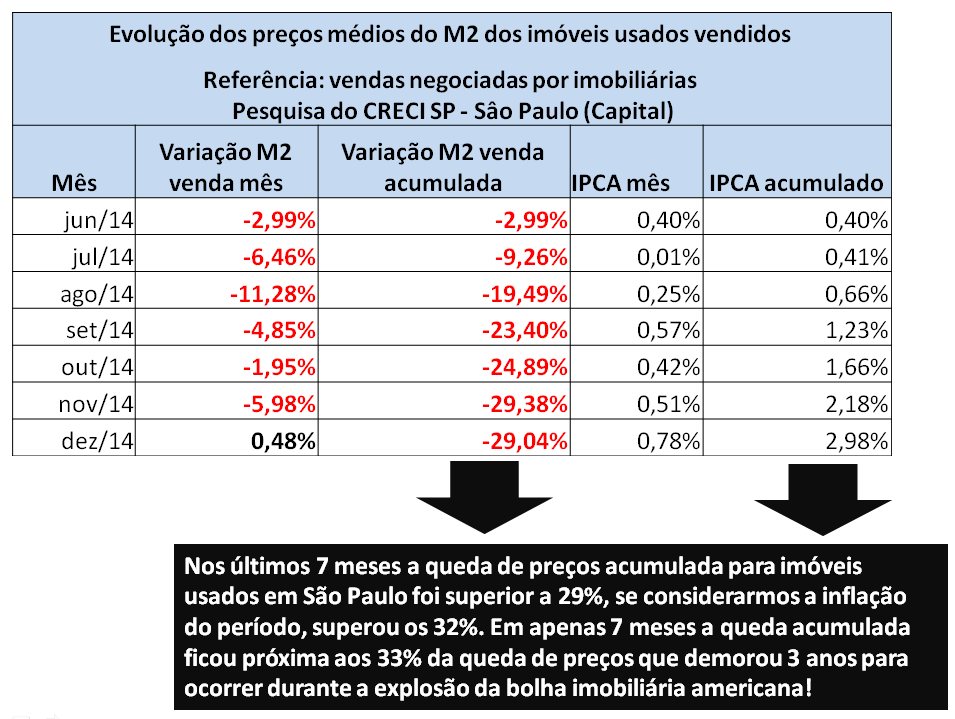
    Tivemos uma queda elevada nos preços dos imóveis usados para aluguel e venda de janeiro a dezembro de 2.014, vejamos agora sobre o preço de vendas nos últimos 7 meses:

    Post 35 Imagem 2 Preço M2 venda junho a dezembro 2014

    O que poderia ter causado uma queda tão elevada nos preços do M2 de imóveis usados em São Paulo? Só como referência, nunca tivemos uma queda tão elevada dos preços de M2 de imóveis usados em São Paulo em um período tão curto.

    Para chegarmos à resposta para questão acima, ainda com base na página 19 do relatório do CRECI SP referente a dezembro/0214 temos o percentual de evolução das quantidades vendidas de imóveis em 2.014. Embora não tenhamos tido a divulgação dos relatórios dos meses de outubro e novembro de 2.014 pelo CRECI SP, com base na variação percentual de um mês para outro podemos calcular os totais de vendas destes meses e chegar ao total do ano. Realizei estes cálculos, bem como as vendas em cada ano, com base nos relatórios do CRECI SP, vejamos o resultado abaixo:

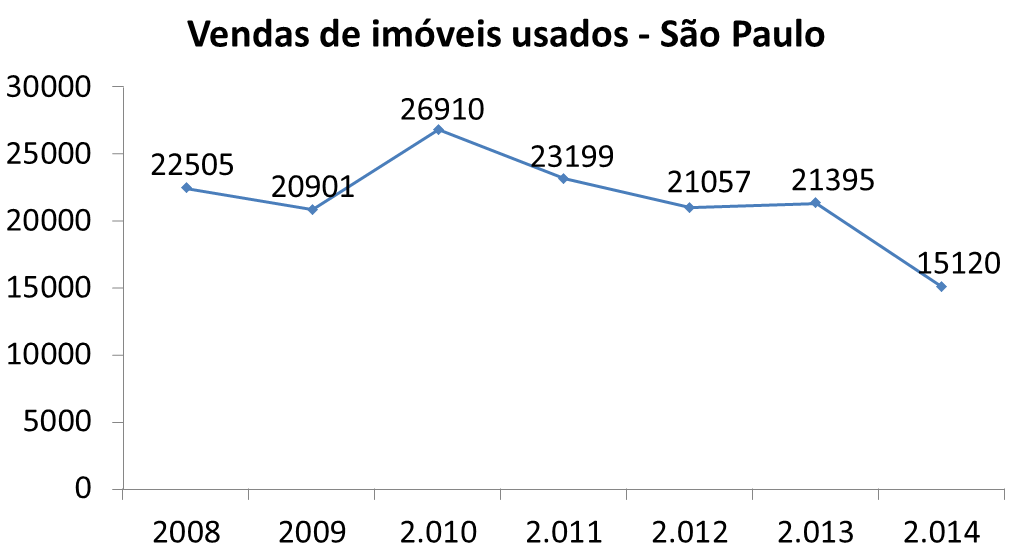
    Post 35 Imagem 3 gráfico vendas de imóveis usados em São Paulo

    Pelo que podemos observar pelos números acima, temos tido uma queda relevante nas vendas de imóveis usados em São Paulo a partir do ano de 2.011: no ano de 2.011, a queda foi de 13,79%, depois de 2.011 para 2.012 uma nova queda de 9,23%, tendo ficado relativamente estável de 2.012 para 2.013 e daí observamos a maior queda de vendas de todas, que foi de 29,33% na variação de 2.013 para 2.014.

    E do lado da oferta, como estamos evoluindo? Vejamos o que esta pesquisa da Lello Imobiliária realizada no primeiro quadrimestre de 2.014 tem a nos dizer quanto a isto. Segue o link e um trecho que consta no mesmo:

    http://exame.abril.com.br/seu-dinheiro/noticias/numero-de-imoveis-a-venda-em-sp-aumenta-15-segundo-lello

    “São Paulo – Levantamento realizado pela Lello, uma das principais administradoras de imóveis do Estado de São Paulo, mostra que o número de imóveis à venda na capital e na região do ABC cresceu 15,4% de janeiro a abril de 2014, ante mesmo período de 2013.” 

    Observamos, portanto, que ao mesmo tempo em que tivemos um aumento na oferta na cidade de São Paulo, presenciamos também uma queda recorde nas vendas. A combinação destes fatores com a queda recorde nos preços dos imóveis para venda em 2.014 demonstra claramente que a lei de oferta e procura está se manifestando, o que seria de se esperar.

    Para começarmos a analisar a causa para derrocada de vendas e preços, vejamos mais esta tabela constante no relatório de dezembro/2014 do CRECI SP:

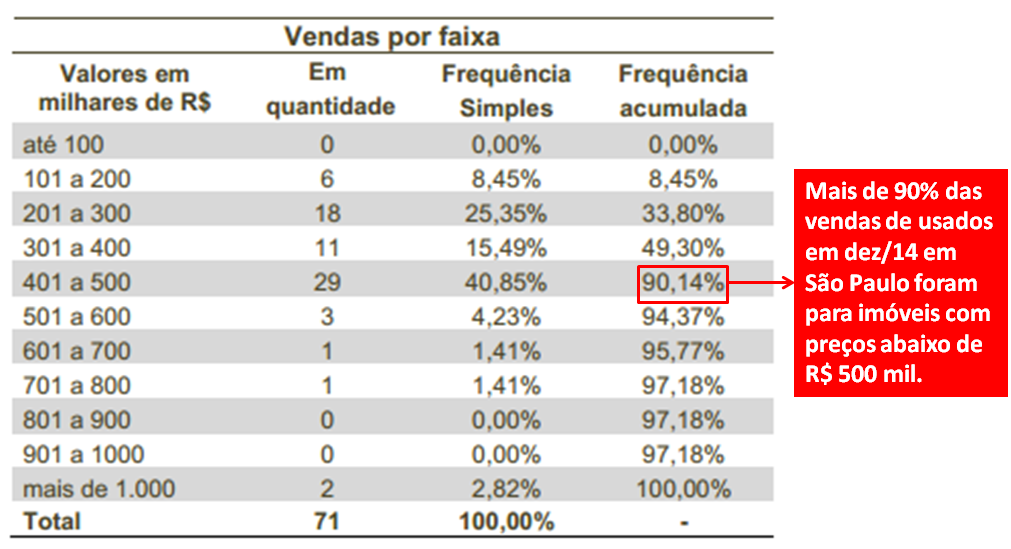
    Post 35 Imagem 4 Vendas por faixa de preços em São Paulo

    Pela amostra de vendas coletada pelas imobiliárias em São Paulo em Dez/14 (mais de 200 imobiliárias consultadas), podemos observar que mais de 90% das vendas realizadas foram para imóveis com preços inferiores a R$ 500 mil. Vejamos ainda as informações abaixo:

    Post 35 Imagem 5 Pirâmides de renda ofertas e preços de venda em São Paulo

    As famílias com renda suficiente para adquirirem imóveis com preços acima de R$ 500 mil em São Paulo, mesmo com financiamento em 30 anos (famílias com renda de mais de 20 salários mínimos), equivalem a menos de 10% do total, exatamente a mesma proporção das vendas realizadas para esta faixa de preços. Já quando observamos as ofertas de imóveis à venda, percebemos que mais de 70% deles tem preços acima de R$ 500 mil.

    Fica fácil de perceber que a grande maioria dos imóveis anunciados para venda nunca encontrará compradores, pelo simples fato dos preços anunciados estarem completamente incompatíveis com a renda da população. Isto ajuda a explicar a queda brutal nas vendas e também nos preços de vendas.

    Falando agora sobre os preços dos aluguéis em São Paulo, pelo que vimos no início deste documento, tivemos uma queda de preços em 2.014 que foi superior a 13%. Será que este fato poderia ter alguma relação com a lei de oferta e demanda? Vejamos como foi a evolução dos contratos de aluguéis na cidade de São Paulo, de acordo com dados que constam em pesquisas do CRECI SP, sobre a evolução do volume de aluguéis negociados dentro de cada ano (de janeiro a dezembro):

    Post 35 Imagem 6 Volume de aluguéis negociados por ano

    Novamente no caso de aluguéis observamos que a queda de preços tem relação direta com a queda nos contratos negociados, da mesma forma que já havíamos constatado quanto a vendas. Será que os motivos seriam os mesmos, relacionados a uma distorção anormal entre os preços ofertados, os aluguéis realizados e a renda da população? Inicialmente vamos verificar como está a faixa de valores dos aluguéis contratados em São Paulo, extraída do relatório do CRECI SP de dezembro/2014:

    Post 35 Imagem 7 Aluguéis por faixa de preços em São Paulo

    Agora vamos comparar as informações sobre renda e preços ofertados e negociados para aluguéis na cidade de São Paulo:

    Post 35 Imagem 8 Pirâmides de renda ofertas e preços de aluguéis em São Paulo

    Se considerarmos que o custo mensal do aluguel não deve representar mais de 30% da renda familiar, temos pelas informações acima, que cerca de 21% das famílias possuem renda para pagar aluguel superior a R$ 2 mil / mês (renda familiar superior a 10 salários mínimos), sendo que temos 15% dos aluguéis negociados mensalmente nesta faixa de preços. Já com relação aos alugueis anunciados, novamente estão completamente fora da realidade de renda da população, quando vemos que mais de 76% de todos os anúncios de aluguel são para preços acima de R$ 2 mil / mês. Novamente fica fácil de entender porque tivemos uma derrocada dos contratos negociados e dos preços de alugueis em 2.014.

    Vejamos os depoimentos do CRECI SP com relação às situações acima:

    Sobre os preços de venda dos imóveis: “O presidente do Creci paulista enfatiza que o número de imóveis usados vendidos na Capital, e em todo o Estado, seria muito maior se as famílias pudessem contar com crédito imobiliário ajustado ao seu perfil de renda. Ele argumenta que a maioria não aguenta pagar, por exemplo, prestações que podem ultrapassar os R$ 5.000,00 mensais em empréstimo de R$ 500 mil para quitação em 30 anos.” 

    Sobre os preços de aluguéis de imóveis: “A renda das famílias vem sendo comprimida pela elevação de custos variados, como alimentação e despesas gerais, e o resultado é que muitas famílias têm buscado alternativas mais baratas ao aluguel, afirma José Augusto Viana Neto.”

    O que podemos observar pelas declarações do presidente do CRECI SP e por outros trechos do relatório de dezembro/2014, é que continuam fugindo da realidade: a situação é claríssima, o preço tanto de venda quanto aluguel está completamente incompatível com a renda da população, apesar disto, eles insistem que o Governo deveria adotar alguma ação “mirabolante” para fazer o preço das “parcelinhas” do financiamento caber nas prestações (financiamento em 100 anos???) e no caso dos aluguéis, a alienação da realidade se dá por culparem outras despesas pelas quedas nos aluguéis, quando na realidade a despesa do aluguel sozinha já representa mais de 30% da renda familiar para a grande maioria dos imóveis ofertados e isto ocorre independente das outras despesas.

    Apesar das quedas em vendas e aluguéis já estarem ocorrendo desde 2.011 e já termos tido quedas de preços relatadas pelo CRECI SP em outros períodos (em 2.013 queda de 23% nos preços de 1 dormitório usado, de jul/12 a jun/13 queda de 11,26% no M2 geral para venda), tivemos uma relevante piora em 2.014, quais os motivos?

    1) Ao longo dos anos os preços anunciados continuaram subindo acima da renda, com isto, ficando cada vez mais distantes do que era viável para população. Esta utopia foi gerando uma queda relevante e contínua das vendas e com isto, super estoque cada vez mais absurdo, tanto de imóveis para vender quanto para alugar, que ainda se agravou com aumento da oferta identificado em 2.014 ;

    2) Nos últimos anos, o propalado “pleno emprego” se deu principalmente através de pessoas que desistiram de trabalhar, isto significa possíveis reduções na renda familiar, aumentando as distorções em relação aos preços de imóveis para venda e aluguel ;

    3) A situação da economia em 2.014 se agravou, uma vez que o crescimento do PIB (se não for queda) foi muito pior do que em anos anteriores, se refletindo em menor crescimento na renda real, menos empregos formais gerados, a inflação se manteve no topo da meta, os juros continuaram crescendo, as famílias cada vez mais endividadas e com inadimplência geral em patamar mais elevado, dentre outros fatores que prejudicaram muito a condição das famílias lidarem com preços de imóveis completamente incompatíveis com a parcela disponível de sua renda, que ficou cada vez menor ;

    4) Durante o segundo semestre de 2.014, os bancos privados percebendo todo o cenário acima fugiram do crédito imobiliário. No mês de julho/2014 a parcela de financiamento dos bancos privados foi de 2,74% sobre o total das vendas, ou seja, menos de 1/3 da menor participação até então, sendo que nos meses de agosto/2014 e setembro/2014 a participação destes bancos privados foi de ZERO por cento. Não tivemos os relatórios do CRECI SP referentes a outubro/2014 e novembro/2014, mas pelo péssimo resultado quanto a vendas, podemos deduzir que durante estes meses, a participação dos bancos privados ainda estava muito abaixo do normal.

    Especificamente sobre o item 3 acima, é interessante observarmos que a péssima situação que vivemos na economia hoje, teve uma colaboração relevante da própria bolha imobiliária e que agora o que ocorre é apenas uma “retribuição”:

    O aumento absurdo no preço do M2 comercial foi repassado para preços de produtos e serviços que se utilizam destas áreas alimentando a inflação, ou quando não era possível, inviabilizou muitos negócios. A inflação também foi alimentada pela “explosão” nas construções que gerou aumento rápido e relevante nos empregos, mas sem nenhum crescimento na produtividade. Já o aumento desproporcional nos preços de M2 residencial para venda e aluguel comprometeu muito o orçamento das famílias colaborando para que tivessem redução de consumo. Os efeitos da colaboração da bolha quanto a inflação levaram a aumento de juros para combate-la, o que também prejudicou o crescimento da economia. A explosão da bolha já está causando aumento do desemprego para construção civil. Estas foram algumas amostras de como a bolha imobiliária colaborou para destruição da economia, que agora está retribuindo colaborando para a explosão da própria bolha imobiliária que estamos vendo quanto a imóveis usados na cidade de São Paulo.

    Qual a tendência para 2.015?

    A CEF deverá desacelerar ainda mais a concessão de crédito imobiliário neste ano, como ela já tem anunciado, assim como o desemprego tende a crescer puxado pelos setores automotivo e de construção civil, os juros continuam subindo, a inflação no topo da meta, tudo isto altamente destrutivo sobre o endividamento e inadimplência das famílias que estão em patamares recorde, além de ameaças quanto à falta de água e apagão que podem prejudicar ainda mais a já combalida economia, tudo isto junto com aperto fiscal que leva a redução de crescimento via redução de despesas do Governo e aumento de impostos, a operação Lava-Jato que já está afetando fortemente a empresas do segmento petrolífero (algumas inclusive quebrando), além dos impactos sobre a Eletrobrás e o repasse destes sobre contas de energia elétrica (inflação), tudo isto sem contar as ameaças externas, como a desaceleração da China que leva a redução de consumo de commodities do Brasil, risco do FED subir juros nos EUA e termos fuga de US$ do Brasil, dentre outros.

    Por mais que o segmento imobiliário pratique a desinformação em larga escala, já comprovamos aqui, com dados do próprio CRECI (Conselho Regional dos Corretores de Imóveis) a derrocada de preços (quedas de 29% em preços de vendas em 7 meses e de mais de 13% nos preços de alugueis em 2.014), juntamente com as quedas acentuadas em vendas e em alugueis negociados, ou seja, a lei de oferta e procura já está se manifestando fortemente e a tendência, por tudo que consta acima, é de piorar muito em 2.015.

    Até o próximo post!
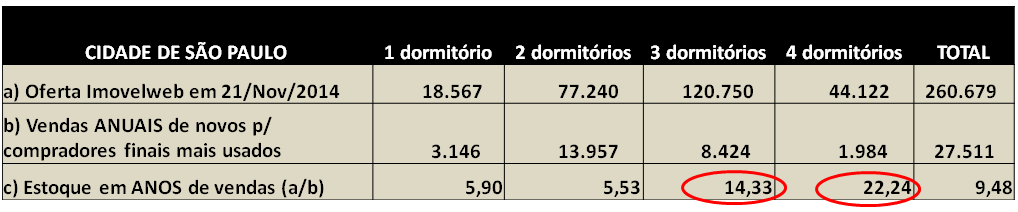
    Convidados

    Como economizar com a TV a Cabo

    27 de janeiro de 2015

    O número de brasileiros que fazem parte da classe média no país é cada vez maior, representando, segundo dados da ABTA (Associação Brasileira de Televisão por Assinatura), 63 milhões de telespectadores. Esse cenário atual descreve uma situação diferenciada a qual permite aos brasileiros dispor de mais regalias as quais antes não eram possíveis.

    A regalia que se tornou mais comum hoje em dia é a aquisição de serviços de televisão por assinatura que se encontra mais acessível. Iremos mostrar neste texto que é possível ter economizar, mesmo optando por ter o serviço. A melhor dica que nós do Defenda Seu Dinheiro podemos lhe dar é: pesquise o máximo possível sobre o pacote que irá escolher.

    As operadoras de TV hoje oferecem pacotes diferenciados para os clientes ficarem a vontade para escolher o que mais se adequa ao gosto de programação e claro cabe melhor no bolso. Os pacotes disponíveis variam, o plano ideal deve ser selecionado pelo perfil de pessoas que assistem a TV na sua casa.

    O perfil básico, por exemplo, é ideal par quem mora sozinho ou não passa muito tempo na frente da TV, este plano disponibiliza canais como Futura, Warner, TNT, Discovery Kids, Discovery Channel, Multishow e alguns outros canais básicos e sai em torno de R$ 39,90 a R$79,90. Já para quem tem crianças em casa e estas passam bastante tempo em frente à TV, vale a pena optar pelo perfil crianças, este pacote disponibiliza canais como Disney Channel, Disney XD, Cartoon Network, Boomerang, Gloob, Discovery Kids, entre outros com temas infantis, para esse pacote o valor varia de R$ 69,90 a R$ 129,90.

    Agora se você ama filmes, você se enquadra no perfil cinéfilos, este perfil disponibiliza os canais: Megapix , Canal Brasil, , Max, HBO e Telecine e o valor varia de R$ 149,90 a R$ 189,90.E há ainda um perfil para você que prefere os esportes, o perfil esportes, que contém os canais esportivos: Sportv, Sportv 2, Sportv 3, Espn, Espn Brasil, Fox Sports, Band Sports e o valor varia de R$ 114,80 a R$ 234,80.

    Perceba que nos exemplos acima, pacotes com o mesmo perfil podem custar mais que o dobro de uma operadora para a outra. Escolher uma operadora que te ofereça o melhor pacote, com os mesmos canais e pelo melhor preço é uma ótima justificativa para passar algum tempo pesquisando a respeito de pacotes e preços. Outra dica fundamental é para os que se enquadram no perfil de cinéfilos, que são os que geralmente pagam mais caro pelo pacote; Pesquise por serviços de streaming que ofereçam catálogos atualizados. Segundo a Net TV, as vendas dos pacotes de televisão aumentaram significativamente após oferecerem o Now, serviço On Demand da operadora. O motivo? Economia! Sai muito mais barato alugar um filme para assistir em um dia do que pagar o mês inteiro por um pacote que não vai usar diariamente. O número de usuários cada vez maiores de serviços como o Netflix – 50 milhões em 2014 – prova que optar por serviços de streaming pode ajudar muito na diversão, mas principalmente no bolso.

    Convidados, Geral

    Raio-X da bolha imobiliária em São Paulo

    15 de dezembro de 2014

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    Raio-x da bolha imobiliária em São Paulo:

    O objetivo deste estudo é avaliar a situação atual (Nov~Dez/2014) da bolha imobiliária de São Paulo. A cada situação constatada, uma análise com mais profundidade, um “raio-x”. Observação: resultado de outubro/2014 sobre vendas de imóveis novos em São Paulo publicada logo após preparação deste trabalho, comentários adicionais ao final.

    Serão utilizadas pesquisas do SECOVI SP (Sindicato das construtoras de São Paulo), CRECI SP (Conselho Regional dos Corretores de Imóveis de São Paulo), Lopes Imobiliária, Lello Imobiliária, Folha de São Paulo, EMBRAESP, Geoimoveis, informações do www.imovelweb.com.br, PNAD do IBGE, relatórios oficiais de construtoras, ReclameAqui e  outros, com os links das referências e os critérios adotados citados no decorrer do trabalho.

    Para ofertas a base serão anúncios do imovelweb (www.imovelweb.com.br) em 21/novembro/2014, para casa padrão e apartamento padrão. Quanto a vendas de imóveis novos, a base é a PMI (Pesquisa do Mercado Imobiliário) do SECOVI SP, com dados de outubro/2013 a setembro/2014, acessados a partir do link http://www.secovi.com.br/pesquisas-e-indices/indicadores-do-mercado/. Para usados, serão utilizadas as pesquisas do CRECI SP em São Paulo (Capital), do período de agosto/2013 a julho/2014, disponíveis no link http://www.crecisp.gov.br/pesquisas/pesquisa.asp. Para informações de vendas, foram capturados os últimos 12 meses disponíveis nestas pesquisas.

    Manterei o padrão de trabalhos anteriores, considerando as vendas para compradores finais e não as transferências para investidores com finalidade de revenda ou aluguel futuro, sendo assim, mantidas as premissas de que apenas 20% das vendas de 1 dormitório novos são para compradores finais (fonte: http://classificados.folha.uol.com.br/imoveis/2013/10/1355571-apartamento-de-um-dormitorio-torna-se-nicho-de-investidores.shtml) e para demais topologias, 63% das vendas de novos são para compradores finais (fonte: http://economia.estadao.com.br/noticias/economia-geral,investimento-e-objetivo-de-37-dos-compradores,186381,0.htm), sendo que no caso de usados, considerada a quantidade total.

    Os critérios acima ainda são favoráveis para o segmento imobiliário, na medida em que assumo que em apenas um site teríamos toda a oferta de imóveis novos mais usados para a cidade de São Paulo e ainda, sabendo que muitas ofertas de novos não constam neste site e tendo feito a pesquisa de ofertas só com dois tipos de imóveis (apartamento e casa padrão).

    Vamos agora observar como estão oferta e demanda de imóveis em São Paulo:

    Post 33 imagem 1 oferta e demandaPelo que podemos ver nos números acima, temos uma oferta extremamente elevada, no caso de imóveis de 3 dormitórios esta oferta é o suficiente para mais de 14 anos de vendas e para 4 dormitórios, mais de 22 anos de vendas, considerando vendas de novos para compradores finais mais vendas de usados, é algo absolutamente anormal, típico de bolha imobiliária!

    Vamos comparar a pesquisa acima com outras duas anteriores, que utilizaram o mesmo critério, a primeira de 15/março/2014, que pode ser encontrada no link http://defendaseudinheiro.com.br/mitos-e-verdades-da-bolha-imobiliaria-parte-i e a segunda de 19/junho/2014 que pode ser encontrada em http://defendaseudinheiro.com.br/a-evolucao-da-bolha-imobiliaria-em-sao-paulo. Seguem as informações:

    Post 33 imagem 2 anos de vendas por pesquisa e tipologia

    Como chegamos a uma desproporção tão anormal entre oferta e demanda? Pelo total de estoque e vendas em 2.013, que foi a referência para a pesquisa de 15/Mar/14 que está acima, constatamos que isto não se iniciou em 2.014. Vejamos a evolução de 2007 até hoje, com dados do SECOVI SP e considerando percentual de investidores levantados por Lopes Imobiliária e Folha de São Paulo:

    Post 33 imagem 3 lançamentos estoques e vendas de imóveis novos

    Até 2010, oferta e procura estavam equilibrados, já em 2011 o estoque aumentou em quase 10.000 unidades e não caiu mais, voltando a subir em 2014. O que causou esta situação?

    Com anormal volume de investidores a partir de 2.008, no ato da entrega em 2.011 tivemos uma forte concorrência entre os investidores na planta e construtoras, o que combinado com distratos em volume anormal e ainda, com os preços dos imóveis já inviáveis para renda de muitas famílias, acabou gerando forte redução de vendas e aumento de estoques em 2.011.

    As informações acima são restritas ao que o SECOVI SP divulga. Existe um “estoque oculto”, que é uma combinação de distratos de imóveis com mais de 36 meses do lançamento, que o SECOVI SP não informa (sai da base de dados deles), combinado com uma forte presença de investidores. Segue abaixo uma estimativa mínima do estoque TOTAL da cidade de São Paulo:

    Post 33 imagem 4 estoque mínimo imóveis novos em São PauloA situação de anormalidade entre oferta e demanda, que vem se acumulando desde 2.011, está ficando cada vez pior em 2.014. O que gera esta distorção crescente?

    Abaixo, gráfico que contém um comparativo entre lançamentos, vendas e estoques de janeiro a julho de 2.014 com mesmo período de ano anterior:

    Post 33 imagem 5 janeiro a julho 2014


    Pelo que podemos constatar pelos números informados pelo SECOVI SP, de Janeiro a Julho de 2.014, tivemos redução em lançamentos, mas as vendas tiveram uma queda muito mais acentuada e com isto, os estoques cresceram de forma relevante.

    Qual foi a reação do segmento imobiliário em Agosto/2014? Uma série de promoções por parte das construtoras, com descontos de 30% a 50% para imóveis novos para tentar diminuir estoques. Para quem desejar evidências, veja notícia abaixo, como exemplo:

    http://www1.folha.uol.com.br/mercado/2014/08/1494882-construtoras-fazem-saldao-de-imovel-em-sp.shtml

    Em Agosto/2014, tivemos o recorde de promoções simultâneas e ao mesmo tempo, os maiores percentuais de descontos já fornecidos, pelo menos, segundo as promessas das construtoras. Qual foi o resultado desta campanha promocional intensa? Vejamos abaixo:

    Post 33 imagem 6 agosto 2014Pelo que podemos observar as vendas em Agosto/2014 tiveram uma forte queda, os lançamentos uma ligeira queda e o estoque continuou muito elevado, em patamar quase idêntico ao que já vinha de Julho/2014 e muito superior ao que era praticado em 2.013.

    Por que um volume tão elevado de promoções não surtiu nenhum efeito e as vendas continuaram tão mais baixas, com estoques ainda muito elevados? Porque uma combinação de “Brazilian Black FRAUDE” com preços inviáveis no caso em que reduções foram reais, não resolvem o desequilíbrio entre oferta e procura, já fizeram isto antes sem sucesso.

    Qual a reação do segmento imobiliário em Setembro/2014, frente à situação acima?

    Post 33 imagem 7 setembro 2014


    Com estoque recorde em Agosto/2014, aumentaram muito os lançamentos e bateram o recorde histórico de estoque em Setembro/2014, qual o sentido disto? Antes de avaliar, vejamos mais informações, também extraídas das pesquisas do SECOVI SP:

    Post 33 imagem 8 vendas imóveis novos setembro


    O mês de Setembro/2014, juntamente com o mês de Setembro/2010, foram os piores meses de Setembro nos últimos 6 anos quanto a vendas. Como o SECOVI SP divulgou o resultado acima de Setembro/2014?

    http://www.secovi.com.br/noticias/vendas-e-lancamentos-de-imoveis-novos-registram-alta-em-setembro/8599/

    Título da notícia: “Vendas e lançamentos de imóveis novos registram alta em setembro”.

    Sim, mesmo tendo tido queda de vendas na comparação com Setembro/2013 e tendo sido o pior Setembro dos últimos 6 anos em um “empate técnico” com o ano de 2.010 e de quebra tendo batido o recorde de estoques, ainda assim o SECOVI SP colocou a “manchete” acima!

    O que podemos constatar é que após o mês de Agosto/2014 ter sido um novo fracasso de vendas, apesar das promoções intensas, o setor imobiliário precisava desesperadamente de alguma “notícia positiva” e decidiu aumentar muito os lançamentos no último mês do terceiro trimestre (Setembro), apostando que poderiam fazer um volume também muito elevado de vendas, uma vez que vender na planta é muito mais fácil e a prática do mercado tem sido um altíssimo volume de vendas FALSAS na planta, ou seja, vender para famílias que depois não terão renda para adquirir o crédito na entrega do imóvel. Esta foi a estratégia que sempre usaram para inflar ARTIFICIALMENTE os preços dos imóveis, tanto é que temos tido distratos (cancelamentos de vendas) em volumes absolutamente anormais nos últimos anos, só que desta vez, utilizaram esta estratégia para SIMULAR uma recuperação do mercado.

    O interesante a ser observado, é que mesmo com um aumento tão relevante nos lançamentos (mais de 35%), ainda assim as vendas tiveram uma queda superior a 5%. Isto significa que até mesmo esta estratégia de “pedalar” já não está sendo efetiva.

    Agora vamos voltar à questão sobre o aumento mais relevante no número de anos para se vender imóveis de 4 dormitórios, ainda analisando os imóveis novos:

    Post 33 imagem 9 vendas de imóveis novos 2014

    Pelo que podemos observar, as vendas de imóveis tiveram queda em todas as tipologias. Comparando os últimos 12 meses apurados pelo segmento imobiliário com o total de 2.013, para 1, 2 e 3 dormitórios tivemos quedas superiores a 30%, já no caso de 4 dormitórios, a queda foi superior a 56%. Isto ajuda explicar o aumento no número de anos para vendas e porque é ainda maior no caso de 4 dormitórios.

    Agora, vejamos as informações relacionadas a imóveis usados quanto à oferta e demanda:

    Informações abaixo foram extraídas do relatório do CRECI SP. O período inicial se deve ao fato de no relatório de Janeiro/2008 termos referência a mudança na metodologia que não permitia comparação com dados de anos anteriores e a data final, foi a última disponibilizada pelo CRECI SP. As setas em vermelho e preto representam a variação entre janeiro e julho ano a ano, uma vez que julho/2014 foi último mês divulgado.

    Post 33 imagem 10 vendas usados 2008 a 2014Observando informações acima, vemos que as vendas de usados alcançaram um recorde histórico em 2.010, depois disto, tivemos uma queda relevante em 2.011 e na sequência, os anos de 2.012 e 2.013 ficaram em um patamar estável, bem abaixo do que vinha em 2.010. Já em 2.014, tivemos uma nova queda nas vendas de imóveis usados e mais uma vez, bastante relevante. Olhando só o período de janeiro a julho, que é o que se encontra disponível na página do CRECI SP, vemos que em 2.014 tivemos as piores vendas de toda a série histórica, o que ajuda a explicar porque a proporção entre estoque e vendas piorou tanto neste ano.

    Vamos olhar agora para as vendas de usados nas 3 últimas pesquisas que apresentei:

    Post 33 imagem 11 pesquisas usados comparadas

    As quedas nas vendas ocorreram para todas as tipologias, mas foram maiores para 1 e 4 dormitórios, o que ajuda a explicar o aumento maior no prazo de venda destes imóveis.

    Vamos agora ver como foram as vendas de imóveis usados em São Paulo em Julho/2014 (última pesquisa publicada), comparando a este mesmo mês de anos anteriores, mantendo como base, as pesquisas do CRECI SP feitas com mais de 300 imobiliárias:

    Post 33 imagem 12 vendas de USADOS em Julho

    As vendas de imóveis usados no mês de Julho/2014 foram as piores de toda a série histórica levantada pelo CRECI SP.

    Agora, para fechar a avaliação sobre a evolução da relação entre oferta e demanda, vamos ver como a oferta foi evoluindo ao longo das pesquisas realizadas, conforme abaixo:

    Post 33 imagem 13 ofertas de imóveis nas pesquisasPelo que podemos observar acima, a oferta não tem tido uma variação tão elevada quanto a demanda. No caso de 1 dormitório, o crescimento foi relevante, possivelmente pelo volume exagerado de vendas para investidores, acima do que já era anormalmente elevado para demais tipologias e agora estão todos os vendedores competindo com construtoras. Já para demais tipologias, é provável que tenhamos tido uma redução mínima na oferta trazida por desistência de alguns vendedores particulares. Temos ainda um fator que é relacionado aos imóveis novos, que em sua grande maioria tem anunciados apenas os prédios e não cada apartamento, portanto o aumento de estoques também não se reflete nos números acima.

    Como andam a renda das famílias, os preços ofertados e as vendas reais de imóveis?

    Post 33 imagem 14 pirâmides anúncios versus renda versus vendas

    O resultado acima é similar, ao observado no trabalho anterior sobre a evolução da bolha imobiliária em São Paulo, o que significa que a distorção entre o preço ofertado para imóveis e a renda das famílias e entre os preços ofertados e as vendas efetivadas continua muito elevada e anormal. Vamos agora, observar como variaram a distribuição dos preços das ofertas e dos preços das vendas realizadas ao longo das pesquisas que constam neste trabalho e anteriores:

    Post 33 imagem 15 imóveis usados acima de R$ 500 mil

    Pelo que vemos acima, enquanto as ofertas se mantem constantes quanto aos preços, as vendas realizadas apuradas pelo CRECI SP demonstram claramente uma perda de fôlego para compras de imóveis acima de R$ 500 mil e a distorção que já era anormal entre distribuição de preços das ofertas e das vendas ficou ainda pior. Este percentual de vendas acima de R$ 500 mil para imóveis usados no mês de julho/2014 é o menor dos últimos anos também.

    Teríamos alguma outra anormalidade nas vendas de usados em São Paulo em julho/2014?

    Post 33 imagem 16 distribuição de vendas financiadas por bancosPelo que podemos observar, no mês de Julho/2014, os financiamentos concedidos por bancos particulares e mais o Banco do Brasil tiveram uma participação ínfima e anormal em relação ao total de vendas de imóveis usados (apenas 2,74% de todas as vendas de usados do mês). Este comportamento traduziria uma fuga dos bancos particulares por aversão ao elevado risco de explosão mais abrangente de nossa bolha imobiliária?

    Vejamos o link do relatório do CRECI SP de onde foram extraídas as informações acima e um trecho que consta no mesmo quanto a isto:

    http://www.crecisp.gov.br/arquivos/pesquisas/capital/2014/pesquisa_capital_julho_2014.pdf

    Trecho do link acima: “O presidente do Creci de São Paulo acrescenta que o mercado não cria regras, e que por isso cabe ao governo federal evitar que os financiamentos da CEF sejam reduzidos no ano que vem. “É também dever do governo federal aumentar a pressão sobre os demais bancos para que cresçam os empréstimos para a compra da casa própria”, enfatiza.”

    Temos algumas informações interessantes no trecho acima, vejamos: a) O CRECI SP teme que a CEF desacelere sua concessão de financiamentos em 2.015, o que seria esperado, afinal o problema fiscal é enorme e o Tesouro não vai poder aumentar seus repasses para CEF como fazia em anos anteriores ; b) Se não existe bolha imobiliária, o mercado é “saudável” e “promissor”, por que o Governo deveria pressionar bancos privados para concederem empréstimos??? Se é um bom negócio, os bancos privados deveriam disputar os clientes e não fugirem deles.

    Como regra, o Governo federal atende aos pedidos do segmento imobiliário. É muito importante para o Governo garantir que os preços sejam mantidos muito elevados, atrasando o máximo que puder a explosão mais visível de nossa bolha imobiliária. Desta vez, logo em  Agosto/2014 o Governo implantou medida para chantagear bancos e FORÇÁ-LOS a concederem mais crédito imobiliário: retenção de compulsório sem remuneração e banco só pode se utilizar daquele montante se for para empréstimo imobiliário ou de veículos. Link:

    http://www.gazetadopovo.com.br/economia/conteudo.phtml?id=1492816&tit=Governo-estimula-credito-para-tirar-economia-da-estagnacao

    Conforme demonstrado mais acima, no caso dos imóveis novos, as construtoras bateram um recorde de promoções simultâneas, esta foi a sua quota de ações apelativas para buscar uma recuperação a qualquer custo, que como os números de Agosto e Setembro demonstraram, não funcionou. E no caso de usados, não tivemos nenhuma ação apelativa? Já em Setembro/2014, as imobiliárias começaram a adotar ações para estimularem os proprietários de imóveis a darem “descontos” para conseguirem vender, vejamos na notícia abaixo:

    http://economia.estadao.com.br/blogs/radar-imobiliario/2014/08/16/mercado-de-imoveis-prontos-terao-promocoes-em-setembro/

    Trecho do link acima: “A expectativa da Lello é de que cerca de 1,5 mil unidades passem a ser oferecidas com abates de até 30%. “

    Agora, poderíamos pensar: será que com estas ações de Governo, Construtoras e Imobiliárias, eles não conseguirão fazer com que a situação volte ao equilíbrio, sem que os preços tenham que se reduzir de forma mais relevante e abrangente?

    Não precisamos ir muito longe para responder a questão acima. A experiência dos últimos anos já é a melhor resposta. As ações apelativas do Governo, Construtoras e Imobiliárias não se iniciaram em 2.014, elas já vem há muito tempo, com mais ênfase desde 2.012. Em 2.012 já tínhamos promoções com descontos elevados por construtoras, o Governo já baixou a SELIC à força para o seu menor patamar histórico, depois disto, nos anos seguintes, Governo aumentou o valor a financiar que poderia utilizar FGTS de forma relevante, construtoras reduziram muito os lançamentos, tivemos reduções de preços e descontos de forma contínua e crescente, mas qual o resultado de tudo isto? Conforme demonstrado neste trabalho, o desequilíbrio só tem piorado, o que significa que cada vez mais o ajuste de preços para baixo terá que ser maior para que possam voltar ao equilíbrio.

    No trabalho anterior (“A evolução da bolha imobiliária em São Paulo”), apresentei evidências de quedas de preços em São Paulo, tanto para imóveis novos quanto usados, do ano de 2.013, como por exemplo, queda de 17% no preço de imóvel novo de 3 dormitórios no 1T13, queda de 23% no preço de imóvel usado de 1 dormitório no 1S13 e depoimentos de investidores na planta que em 2.013 tiveram prejuízo porque construtora vendia na entrega, mais barato do que eles pagaram na planta. E em 2.014, como estão os preços?

    Post 33 imagem 17 FIPE ZAP versus CRECI SP

    O que vemos acima, é mais uma demonstração da disputa entre a ilusão e a realidade. De um lado, o FIPE ZAP, que trabalha com preços ANUNCIADOS, facilmente manipuláveis, do outro, a pesquisa do CRECI SP que contém dados das negociações realizadas, ou seja, preços REAIS. O que observamos no índice de preços do CRECI SP é uma consequência da queda brutal nas vendas, os proprietários são obrigados a reduzir os preços para vender, basta observar a QUEDA de 6,46% nos preços do M2 praticados em São Paulo no mês de Julho/2014, exatamente no mesmo mês que foi o pior de toda a série histórica quanto a vendas.

    Já o FIPE ZAP, nunca apontou queda de preços para imóveis em São Paulo, mesmo com quedas brutais em vendas e ausência de financiamento disponível, com número recorde de vendas abaixo de R$ 500 mil, não importa o que aconteça, o FIPE ZAP sempre aponta crescimento. É como se ele fosse “à prova da lei de oferta e procura” e por isto que é tão interessante para o segmento imobiliário que está representado na manutenção deste índice, do lado FIPE por profissionais ligados a este setor e para o próprio ZAP Imóveis, uma vez que quanto mais iludidas as pessoas estiverem pelo “eterno crescimento dos preços”, mais anunciarão e mais o Zap Imóveis faturará.

    Não é a toa que o segmento imobiliário prefere divulgar para imprensa o FIPE ZAP que é um índice baseado em preço ANUNCIADO, deixando escondidas as quedas do preço de M2 do CRECI SP, o que é muito curioso, afinal o preço REAL é muito mais interessante do que o ANUNCIADO e ainda, o índice do CRECI SP existe há muito mais tempo que o FIPE ZAP…

    Será que teríamos alguma situação similar no caso de imóveis novos?

    Temos um alto volume de vendas na planta que se transformam em distrato na entrega, será que isto influência ou maquia os preços dos imóveis novos de alguma forma?

    Vamos estudar esta situação a partir do caso da PDG, que é a campeã nacional em distratos, tendo tido mais de R$ 4 BILHÕES de cancelamentos de vendas, só no período de 2.011 a 2.013, usando dados do relatório do terceiro trimestre de 2014, o último publicado por ela:

    Post 33 imagem 18 distratos e revenda PDG

    Pelo que podemos observar pelas informações acima, a PDG demora mais de um ano para revender todos imóveis devolvidos. Além disto, a valorização destes imóveis, entre a venda original na planta e a revenda, tem sido em média de 14%.

    Agora, vamos verificar qual o percentual das devoluções que ocorrem no ato da entrega ou ainda neste ano de 2014. Para isto, extrai as informações da página 7 do relatório do terceiro trimestre de 2014 da PDG e as coloquei em um gráfico, vejamos abaixo:

    Post 33 imagem 19 distratos realizados por estágio de construção

    Pelo que podemos constatar com base nos dados da PDG, os distratos revendidos em sua grande parte não entram na formação do preço médio, porque o relatório do SECOVI SP não considera imóveis com mais de 36 meses do lançamento (a grande maioria dos distratados).  Estes imóveis distratados, na revenda, tiveram uma variação de preços de 14% em mais de 3 anos (do lançamento até entrega, devolução e revenda), ou seja, chegaram no momento da revenda com um preço muito inferior ao que seria o de mercado na época. Enquanto isto, boa parte dos lançamentos “vendidos” na planta serão cancelados no futuro, mas estes ajudaram a criar um aumento artificial. Nos dois casos a venda FALSA é útil para ajudar na ilusão dos preços, primeiro ao simular aumento em venda na planta que não se concretizará e depois quando ocorre a devolução e a revenda por preço bem inferior que não entra na média.

    Se considerarmos ainda que mais de 80% do aumento de vendas a partir de 2.008 se transformou em distratos, para 5 grandes construtoras, podemos imaginar o impacto disto na distorção do preço médio de vendas, especialmente ao lembrarmos que foram as próprias vendas FALSAS na planta que também SIMULARAM uma demanda aquecida que foi outro fator que levou ao aumento artificial e insustentável dos preços dos imóveis.

    CONCLUSÃO:

    1) Oferta e demanda: apesar de ações apelativas do Governo e do segmento imobiliário, a distorção só aumentou ao longo dos anos e o prazo para vender estoques hoje é recorde ;

    2) Preço versus renda: esta distorção também aumentou, evidenciada pelas piores vendas de novos e usados em anos e recorde de vendas de usados abaixo de R$ 500 mil contra recorde de oferta de imóveis com preços acima de R$ 500 mil ;

    3) Crédito imobiliário: pelo participação dos bancos privados no crédito para imóveis usados em julho (menos de 1/3 do menor percentual até então) fica claro o temor deles quanto a bolha imobiliária ;

    4) Evolução real dos preços: a manipulação de preços anunciados para usados e vendas falsas na planta para novos disfarçam quedas que tem ocorrido nos preços reais, mas isto não evita que tenhamos quedas contínuas nas vendas dos imóveis ;

    E a situação atual e prevista da nossa economia?

    Temos sério problema fiscal do Governo que o obrigará a aumentar impostos e diminuir despesas, junto com a necessidade de aumentar tarifas públicas, o que pressionará a inflação e junto com outros fatores, obrigará o aumento no juro básico da economia (SELIC). Junte tudo isto e a expectativa é que teremos um ano de 2.015 com crescimento menor do que em 2.014, aumentando o desemprego, o endividamento e inadimplência das famílias.

    Além dos fatores internos mencionados acima, temos pelo menos três grandes ameaçadas vindas de fora: a) aumento de juros do FED (banco central americano) previsto para junho/2015, que fará com que tenhamos fuga de US$ do Brasil, aumentando a cotação do US$ e a inflação por tabela e obrigando aumento muito maior da SELIC para conter estes efeitos ; b) séria ameaça de rebaixamento de rating do Brasil por uma das agências internacionais, o que agrava mais ainda os efeitos do item “a” quanto a necessidade de aumento na SELIC ; c) diminuição de consumo de commodities pela China, o que fará com que o preço dos mesmos também diminuam, prejudicando ainda mais nossa já combalida economia que depende muito destas exportações de commodities para China.

    Ao combinarmos as informações acima, sobre mercado imobiliário e economia, vemos que as artimanhas do mercado imobiliário estão com seus dias contados e que a redução de preços dos imóveis será inevitável. Conforme vimos, quanto mais o Governo e o segmento imobiliário inventam soluções mirabolantes para adiar a explosão mais visível da bolha, maiores ficam as distorções entre oferta e demanda e entre preços de venda e renda das famílias, ou seja, o que eles estão fazendo é só aumentar o tamanho do problema e fazer com que, quando estas artimanhas não forem mais sustentáveis, a queda dos preços dos imóveis seja ainda maior para que o mercado possa retomar o caminho para a normalidade.

    Comentários adicionais:

    Este trabalho foi preparado antes da divulgação do relatório do SECOVI SP sobre o mercado de imóveis novos em Outubro/2014. Neste relatório, constam informações sobre queda superior a 20% nos lançamentos, queda superior a 55% nas vendas e aumento nos estoques em poder das construtoras que bateram o recorde anterior que era de Setembro/2014. Além disto, mencionam que as promoções voltarão a ocorrer. Em outras palavras, em Outubro/2014 fizeram o mesmo que de Janeiro a Julho/2014 e depois prometeram repetir o que fizeram em Agosto/2014, apenas repetições de ações que fazem com que os estoques cresçam cada vez mais, de acordo com tudo que consta acima. Segue link com mais informações:

    http://www1.folha.uol.com.br/mercado/2014/12/1561984-estoque-de-imoveis-em-sp-bate-recorde.shtml

    Até o próximo post!
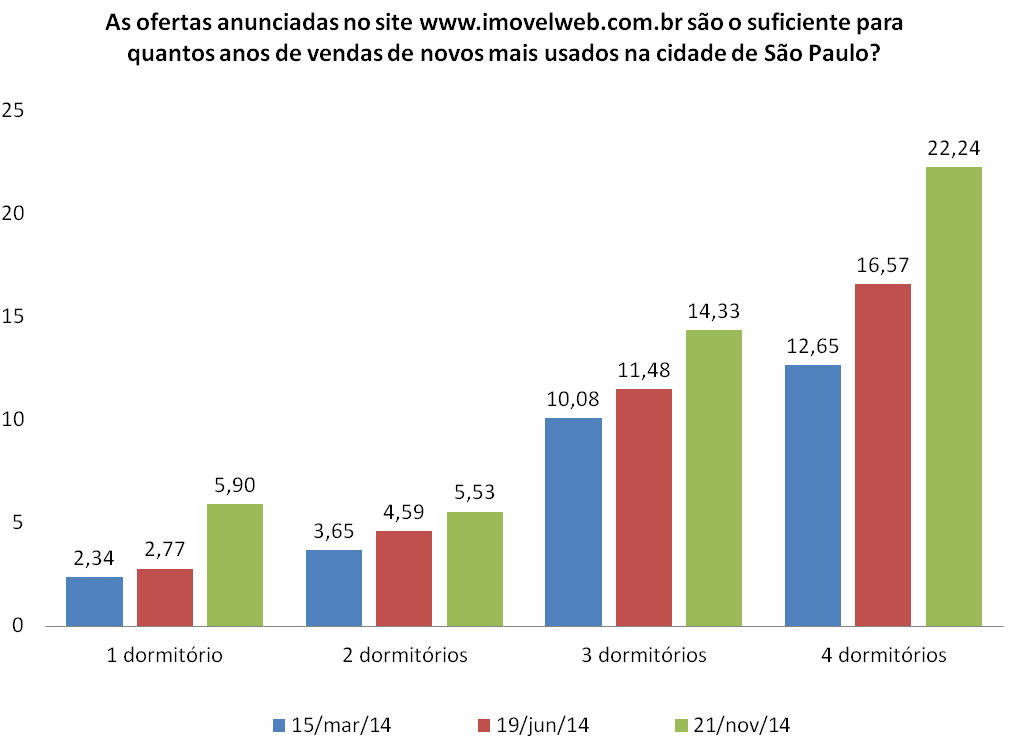
    Convidados

    O negócio agora é virtual

    11 de dezembro de 2014

    Quem é que não gosta de bater perna, olhar vitrine, poder entrar nas mais diversas lojas e escolher o que comprar?  A vontade de fazer isso atinge muita gente, mas nem sempre temos tempo ou paciência para ir às compras em lojas e shoppings.

    Fazer isso no conforto da própria casa, através das lojas virtuais, vem tornando-se cada vez mais uma alternativa tanto para os consumidores, quanto para os empreendedores, que percebem na internet uma oportunidade de criar seu próprio negócio.

    Uma empresa em um ambiente online pode dispensar o gasto com o aluguel de uma loja física, não tem hora para abrir nem fechar e ainda pode formar um público consumidor muito diverso. Apesar dessas facilidades proporcionadas pela web, os especialistas em empreendedorismo são unânimes: planejar é preciso.

    A organização Enveador revelou em pesquisa recente que seis em cada dez brasileiros pretendem abrir uma empresa nos próximos cinco anos. De todos esses novos empresários, boa parte deverá apostar nas lojas virtuais, pelo menos para dar início ao seu negócio. O problema é que a falta de planejamento faz com que 60% das lojas virtuais abertas no Brasil fechem antes de completar um ano.

    Se você faz parte dessa geração de futuros empreendedores e não quer fazer parte da estatística dos negócios que não dão certo, saiba que alguns passos devem ser seguidos. É preciso planejar como o projeto irá se desenvolver, analisar as plataformas oferecidas pelo mercado, definir um orçamento e até mesmo pensar questões de logística, como por exemplo, onde serão armazenados os produtos de sua loja e como será feita a entrega.

    Outro passo que o Sebrae, Serviço Brasileiro de Apoio às Micro e Pequenas Empresas,  considera de suma importância é divulgar seu negócio.  O Publicaqui.com é um site que oferece esse serviço de divulgação de produtos e lojas virtuais gratuitamente. Não ter esse gasto para tornar sua loja conhecida entre os internautas já é um ótimo ponto para quem está começando.

    logotipo publicaqui.com

    Essas são algumas dicas para quem planeja abrir seu negócio virtual. A internet propicia um ambiente ideal para novos empreendedores, com índices de investimento mais baixos que as lojas físicas e com ferramentas próprias que ajudam a impulsionar sua empresa. Crie uma nova proposta de empreendimento, planeje seu negócio e calcule gastos. Você também pode encontrar cursos e cartilhas online que irão te ajudar nessa nova empreitada.