<h1>Archives</h1>
    Convidados, Geral

    A situação da bolha imobiliária em São Paulo

    11 de agosto de 2015

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    Como está a bolha imobiliária em São Paulo? Para começar, vale analisar oferta e demanda:
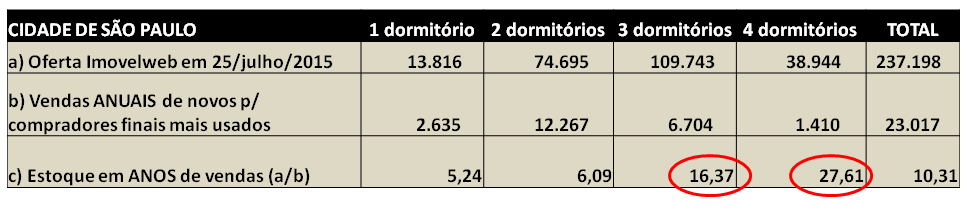
    Post 42 imagem 1 - oferta versus demanda em São Paulo

    Para ofertas, considerados anúncios do site Imovelweb de 25/7/15, quanto à demanda, corresponde ao período de junho/14 a maio/15. Sobre imóveis usados, os dados são de pesquisas do CRECI SP (Conselho Regional dos Corretores de Imóveis) e para novos com informações extraídas das pesquisas do SECOVI SP (Sindicato das Empresas de Compra, Venda, Locação e Administração de Imóveis). No caso de novos, considerado 37% das vendas para investidores (fonte: Lopes Imobiliária) e no caso de 1 dormitório 80% das vendas para investidores (fonte: pesquisa Folha de São Paulo). Todas as evidências no item “Referências”.

    Critérios acima são favoráveis para setor imobiliário, pois consideram que em apenas um site teríamos toda a oferta de imóveis novos mais usados para a cidade de São Paulo, sabendo que a grande maioria das ofertas de novos não constam neste site e vendas estão em queda.

    Acima a super oferta típica de toda bolha. Abaixo uma análise da evolução:
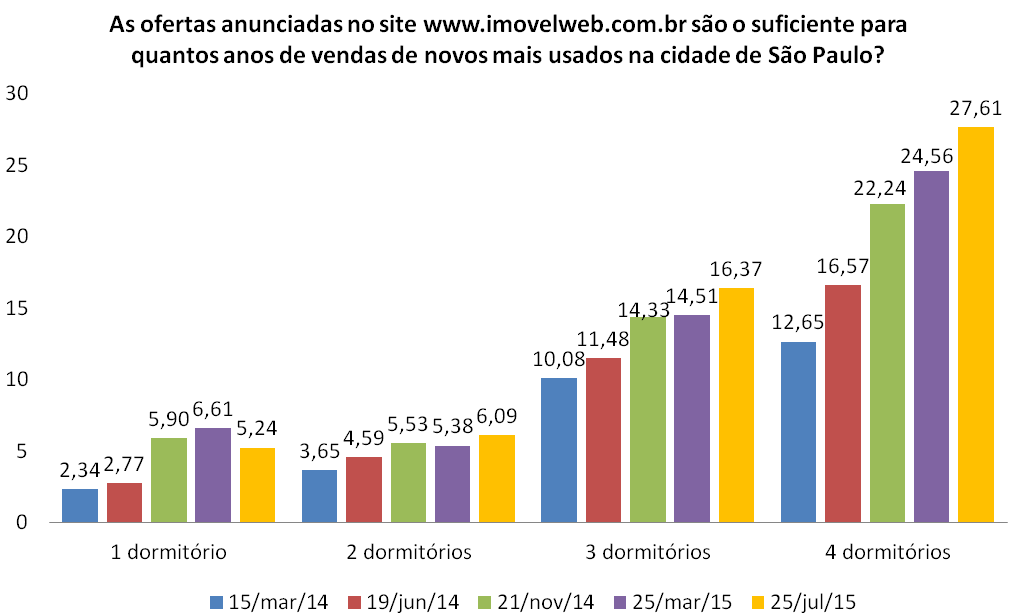
    Post 42 imagem 2 - evolução de oferta versus demanda em São Paulo


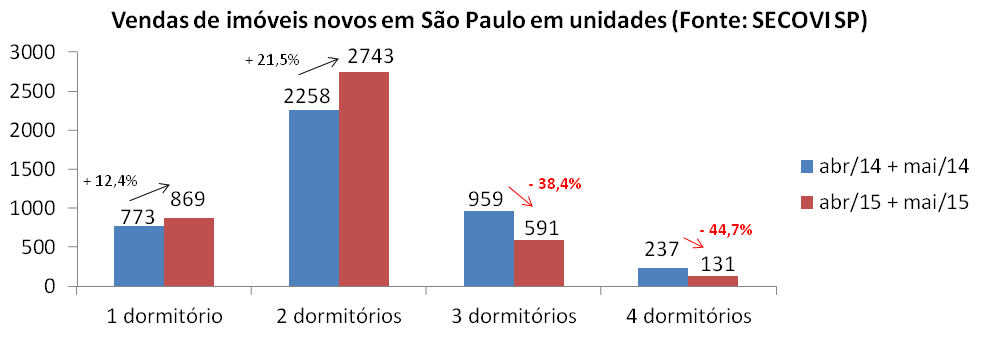
    Com super oferta ainda mais elevada para 3 e 4 dormitórios, qual a reação das construtoras?Post 42 imagem 3 - lançamentos de imóveis São Paulo abril e maio
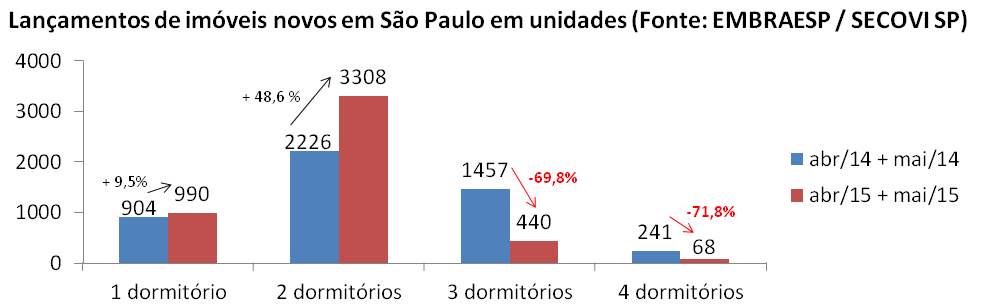
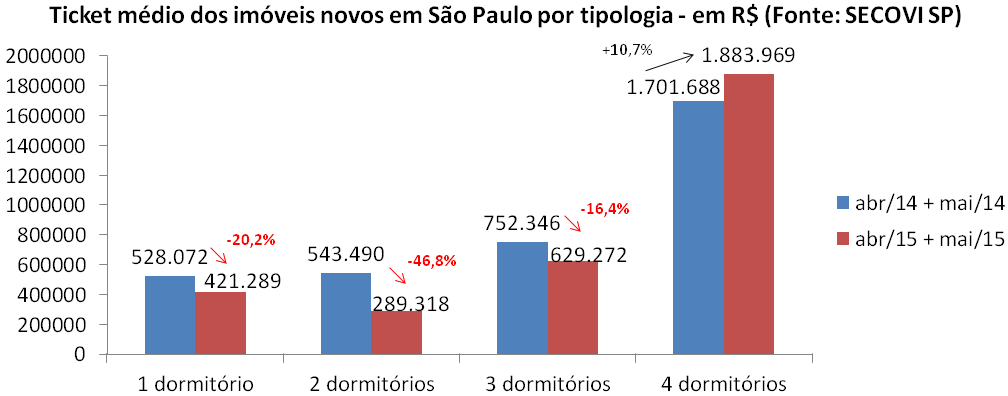
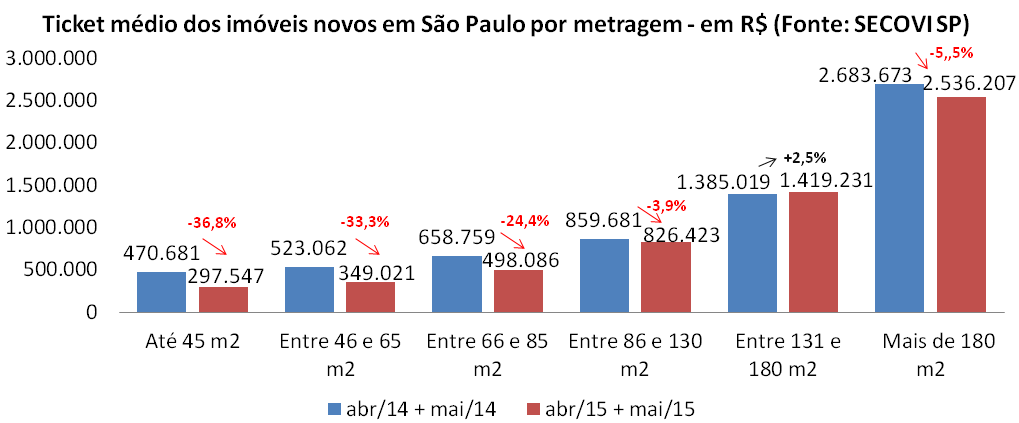
    Post 42 imagem 4 - vendas imóveis novos abril e maioPost 42 imagem 5 - ticket médio São Paulo abril e maioPost 42 imagem 6 - ticket médio por tipologia São PauloPost 42 imagem 7 - ticket médio por metragem São Paulo abril e maio

    Quais as conclusões quanto aos números acima e outras informações da pesquisa:

    1) Para escapar da super-oferta de 3 e 4 dormitórios que é bem pior do que para 1 e 2 dormitórios, gerando imagem postiva para o mercado quanto a vendas totais, ampliam lançamentos e vendas na planta de 1 e 2 dormitórios, reduzindo muito para 3 e 4 dormitórios;

    2) O novo mix de vendas se apoia em imóveis menores e redução do ticket médio seja para número de dormitórios ou metragem no caso de 1 e 2 dormitórios, que compõem a grande maioria das vendas. Os imóveis de 3 dormitórios também tem reduzido o seu ticket médio.

    Qual o resultado prático da estratégia acima e outras para oferta e procura em São Paulo?

    Post 42 imagem 8 - oferta e procura de imóveis novos por tipologia


    Acima não são considerados imóveis com mais de 36 meses do lançamento, que tem tido estoques crescentes em virtude do aumento em distratos que ocorrem após este período e do maior volume de empreendimentos entregues com imóveis não vendidos e não considera  vendas de imóveis entregues para investidores (37% do total) que saem do poder das construtoras, ou seja, a distorção entre oferta e procura é muito maior do que consta aqui.

    Com distorções crescentes entre oferta e procura, por que aumentam lançamentos?

    A situação acima seria sustentável?

    Os estoques crescentes em relação às vendas, representam custos cada vez maiores. Com as quedas acentuadas nas vendas de janeiro a março, mais a mudança radical no mix que vem sendo feita desde abril, priorizando uma redução sensível no ticket médio, como fica o lado da geração de receitas? Abaixo o impacto acumulado apenas neste ano de 2015, comparando o VGV (Valor Geral de Vendas) deste ano com o anterior:
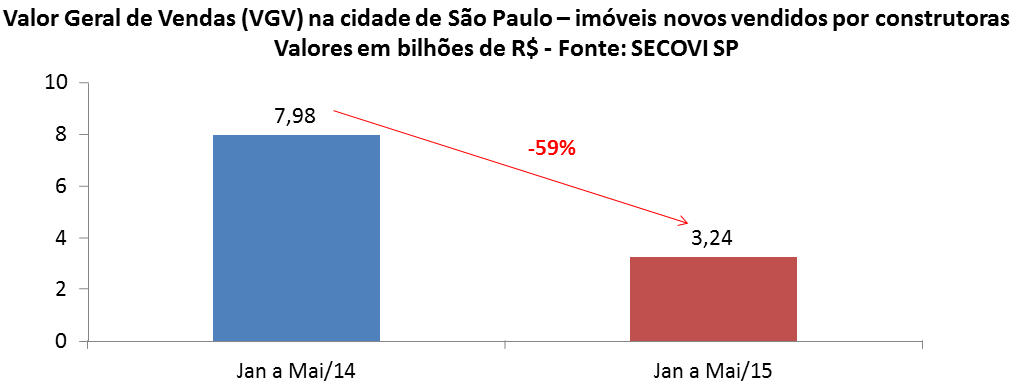
    Post 42 imagem 10 - VGV janeiro a maio São Paulo


    Percebemos que o aumento de custo pela distorção crescente entre oferta e procura não combina com a queda de mais de R$ 4,5 bilhões de reais nas vendas que consta acima, nem tampouco com resultados financeiros de algumas construtoras, como nos exemplos abaixo:
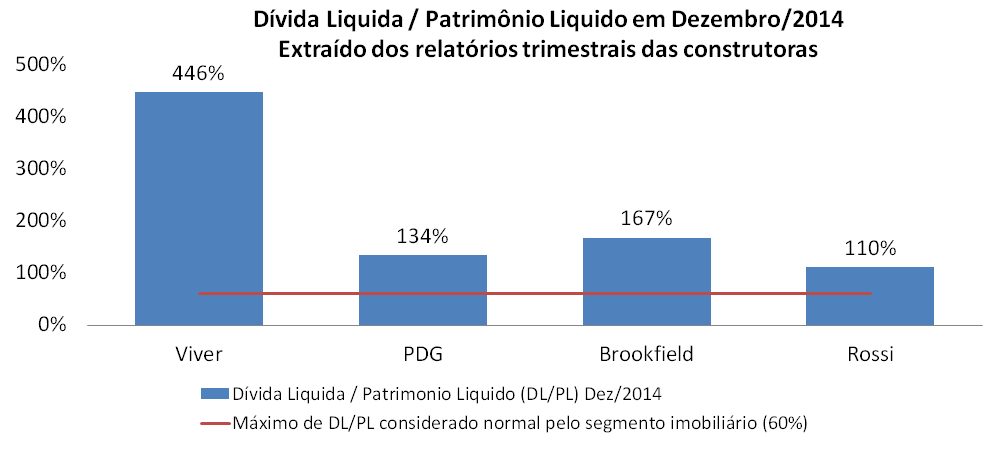
    Post 40 - imagem 5 - dívida liquida por patrimonio liquido


    Como estas construtoras irão lidar com receitas cada vez menores versus custos crescentes? Até aqui parte delas tem contado com diversos apoios externos, como aporte de controladores, empréstimos de bancos públicos com condições de pai para filho, atrasar ao máximo os distratos para reduzir impacto em caixa, downsizing radical, etc., mas todas são medidas paliativas, que não resolvem a causa-raiz do problema.

    A situação acima lembra as pedaladas e maquiagens do Governo Federal para não aumentar a SELIC e tentar aquecer a economia, que só se encerraram em função do super-endividamento que se tornou totalmente insustentável, mas que enquanto duraram só faziam com que as consequências esperadas ficassem cada vez piores, como observamos pela crise atual.

    Para construtoras, pedaladas de novas vendas falsas na planta combinadas com mudança radical no mix, mais redução relevante no ticket médio dos imóveis vendidos, mais diversas maquiagens para atrasar o registro contábil de distratos, omissão de estoque com mais de 36 meses do lançamento, omissão da informação sobre a participação de especuladores no mercado, etc, visa apenas adiar que  redução de preços apareça. Qual a consequência?

    As construtoras, com estratégia acima, estão levando a um aumento contínuo no desequilíbrio entre oferta e procura e também no endividamento delas, o que cada vez mais amplifica os resultados negativos esperados quando esta situação não puder mais ser mantida.

    De forma análoga ao que ocorreu com a economia onde o Governo fez volume excessivo de pedaladas e maquiagens para atrasar o aumento dos juros no passado e isto acabou levando a aumento ainda maior dos juros agora, quanto mais as construtoras pedalarem e maquiarem aumentando os super estoques, maiores terão que ser as quedas de preços.

    E no caso de imóveis usados, como está evoluindo este cenário?
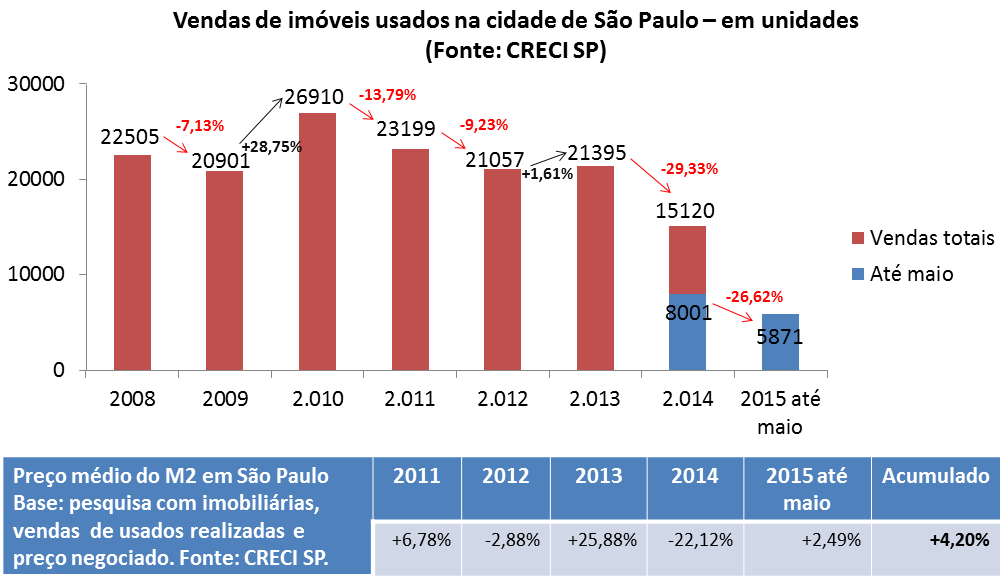
    Post 42 imagem 12 - vendas e preços de usados em São Paulo


    O gráfico demonstra que a queda nas vendas que vinha desde 2011 e tinha tido uma interrupção em 2013, voltou com toda força nos anos de 2014 e 2015, o que ajuda a explicar porque a distorção entre oferta e demanda em São Paulo se intensificou tanto nestes anos.

    Quanto aos preços, por que tivemos estas variações?

    Em 2011, o crescimento dos preços próximo à inflação certamente foi uma desaceleração frente a anos anteriores (CRECI SP só apresenta preço médio do M2 geral a partir de 2011) e teve como motivo principal, a queda de cerca de 13% nas vendas na comparação com 2010;

    No ano de 2012, com economia em queda, tivemos uma nova redução nas vendas e isto levou a uma pequena redução nos preços em termos nominais;

    Já em 2013, havia uma euforia na economia com promessas de crescimento, porque em outubro de 2012 o Governo colocou a SELIC em seu menor patamar histórico, tarde demais para 2012, mas a tempo para 2013. O Governo dava novo estímulo à especulação imobiliária forçando bancos públicos a reduzirem juros do crédito imobiliário concedido e a CEF pedalava como nunca para tentar garantir a retomada do crescimento para construtoras. A euforia estimulou uma grande especulação, mesmo com a SELIC tendo retomado seu crescimento já em abril/2013, mas ainda de forma tímida (0,25% por reunião do COPOM);

    Em 2014, a partir de junho, vendas e preços passaram a sofrer quedas na grande maioria dos meses, gerando um resultado acumulado ruim e revertendo todo o ganho especulativo do ano anterior e mais um pouco. Por que? Foi a partir de junho que as reeleições “pegaram fogo”, a Copa do Mundo deixou claro que muitas melhorias de infraestrutura que “valorizariam os imóveis” nunca passariam de promessas e quando muitos perceberam a degradação da economia pelo alto endividamento, desaceleração no consumo, lava-jato, etc, gerando queda recorde nas vendas de imóveis e levando a uma redução também recorde em seus preços;

    Em 2015 tivemos fortes ocilações nos preços, com vendedores obtendo alguma recuperação em parte dos meses, em troca de reduções sensíveis nas vendas sobre uma base que era a pior da série. No acumulado até maio/2015, o resultado quanto a evolução dos preços é tímido, muito inferior à inflação do período, no entanto, como a oscilação tem sido significativa, resta acompanhar o resultado até o final do ano. A tendência em função da redução do crédito imobiliário disponível para usados e seu encarecimento, além da degradação muito mais visível na economia, é que quedas nas vendas e preços aconteçam.

    Observações:

    1) A base da pesquisa do CRECI SP são as vendas intermediadas por centenas de imobiliárias em São Paulo, no entanto, como as vendas caíram muito, o que é natural e acontece em toda bolha imobiliária em função da total incompatibilidade entre preço e renda, é natural que tenhamos uma oscilação maior nos preços no mês a mês, pois a cidade de São Paulo é muito grande, possui realidades muito distintas entre suas regiões e um volume pequeno de vendas representa variações usualmente elevadas no mix de produtos vendidos ;

    2) É claro que movimentos especulativos mais intensos (exemplo: chantagem sobre confisco), condições de financiamento imobiliário que sofrem mudanças relevantes, demanda real, mudanças mais relevantes no mix, etc., influenciam os preços e podem causar oscilações maiores em períodos mais extensos também, como ocorreu nos anos de 2013 e 2014 ;

    3) Embora os preços praticados já tenham sofrido um retrocesso em termos reais (descontada a inflação) com base no ano de 2011, temos um  crescimento acumulado superior se considerarmos a partir de 2008. Embora o CRECI não tenha a média geral antes de 2011, ele tem esta informação por zona e padrão, disponível a partir de 2008. Vejamos amostras abaixo:
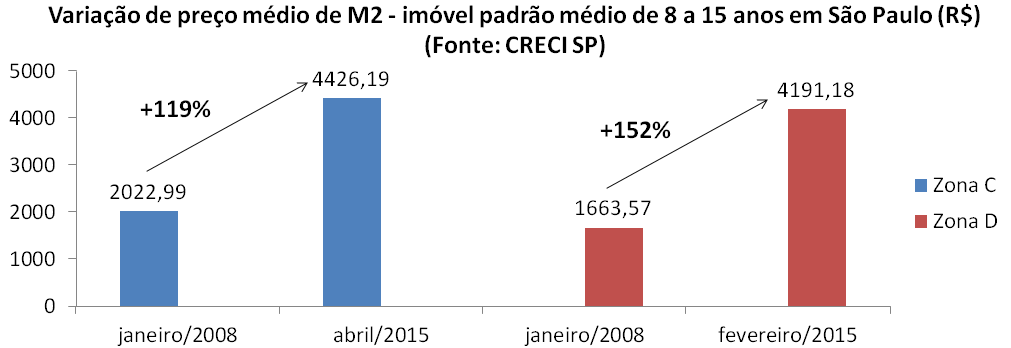
    Post 42 imagem 13 - preço usado 2008 a 2015 padrão médio 8 a 15 anos

    Os preços atuais dos imóveis usados seriam sustentáveis?

    Embora inferiores aos preços dos imóveis novos, as quedas muito relevantes nas vendas em 2014 e 2015 são a demonstração mais clara da insustentabilidade destes preços.

    A “solução” dada por proprietários de imóveis que não conseguem vender pelo preço desejado é a de colocar os imóveis para alugar, o que acontece? Abaixo, dados de São Paulo.

    Post 42 imagem 14 - aluguel oferta versus demanda

    Abaixo, tabela que consta em pesquisa do CRECI SP de maio/2015, que representa bem as consequências de super oferta tanto para venda quanto aluguel na cidade de São Paulo:
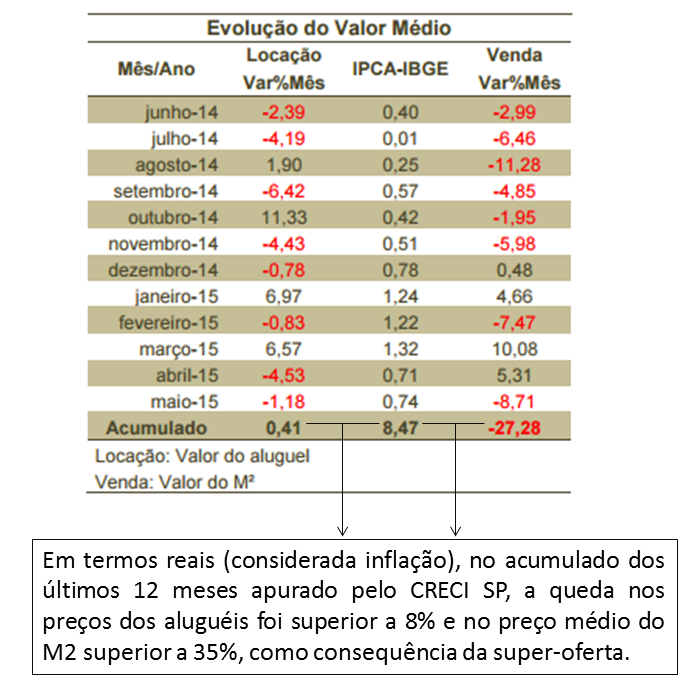
    Post 42 imagem 15 - tabela CRECI SP de preços de venda e aluguel últimos 12 meses


    Conclusão: está claro pelo conjunto de evidências vindas do próprio segmento imobiliário, que a tentativa de conter as reduções de preços que já ocorrem não terá sucesso e só aumentará os seus efeitos destrutivos sobre vendas e preços.

    Referências:

    Oferta de imóveis para venda e aluguel:

    http://www.imovelweb.com.br

    Pesquisas do CRECI SP sobre imóveis usados: http://www.crecisp.gov.br/pesquisas/pesquisa.asp

    Pesquisas do SECOVI SP sobre imóveis novos:

    http://www.secovi.com.br/pesquisas-e-indices/indicadores-do-mercado/

    http://www.secovi.com.br/files/Arquivos/pmi-maio-2015.pdf

    http://www.secovi.com.br/files/Arquivos/pmi-maio-2014.pdf

    http://www.secovi.com.br/files/Arquivos/pmi-abril-2015.pdf

    http://www.secovi.com.br/files/Arquivos/pmi-abril-2014.pdf

    Pesquisa da Lopes Inteligência Imobiliária sobre percentual de investidores: http://economia.estadao.com.br/noticias/economia-geral,investimento-e-objetivo-de-37-dos-compradores,186381,0.htm

    Pesquisa da Folha de São Paulo sobre percentual de investidores de 1 dormitório: http://classificados.folha.uol.com.br/imoveis/2013/10/1355571-apartamento-de-um-dormitorio-torna-se-nicho-de-investidores.shtml

    Textos anteriores que contém pesquisas seguindo mesmas bases que este:

    http://www.bolhaimobiliariabrasil.com/2014/03/17/mitos-e-verdades-da-bolha-imobiliaria-parte-i-ca/

    http://www.bolhaimobiliariabrasil.com/2014/06/24/a-evolucao-da-bolha-imobiliaria-em-sao-paulo-ca/

    http://www.bolhaimobiliariabrasil.com/2014/12/09/raio-x-da-bolha-imobiliaria-em-sao-paulo-ca/

    http://www.bolhaimobiliariabrasil.com/2015/03/30/bolha-imobiliaria-em-sao-paulo-balanco-e-expectativas-ca/

    Até o próximo post!
    Convidados, Geral

    O oxigênio da bolha imobiliária brasileira, parte 3

    4 de agosto de 2015

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    Mais uma vez este texto será dividido, para garantir alto volume de evidências sem que se torne ainda mais extenso. Na parte 4 constará o item “desinformação”.

    ESPECULAÇÃO EM VOLUME ANORMAL?

    Por que é requisito de toda bolha imobiliária que tenhamos investidores / especuladores muito acima do normal? Porque ajuda a simular demanda aquecida fazendo com que preço dispare, quando na realidade é uma transferência de estoque para revendedor ou locador.

    Analogia com outras bolhas imobiliárias: nos EUA a especulação se moveu por crescimento superior da economia via consumo interno inflado por juros em mínima histórica que incentivava compra de imóveis. Na Espanha com entrada no Euro e queda nos juros, especulação se deu pela crença de maior crescimento na economia e turismo. Na China  o Governo manteve juros baixos graças a QE EUA, incentivando criação de cidades-fantasmas para suprir o “déficit habitacional” e o crescimento pujante da economia. E no Brasil?

    Em 2007 o Brasil foi escolhido para sediar copa do Mundo de 2014 com fortíssima especulação sobre valorização dos imóveis pela melhoria nas cidades-sede. Treze construtoras tinham feito abertura de Capital e iniciado alto volume de construções, com SELIC em menor patamar em 10 anos estimulando imóveis como opção melhor que aplicações financeiras e promessa de corretores de que o déficit habitacional “garantiria” alta demanda por imóveis por vários anos.

    A partir de 2008 especuladores foram atraídos pelo alto volume de vendas na planta, grande parte que seria cancelada na entrega (venda falsa, ver parte 2), aliada a uma ameaça do segmento imobiliário de que se famílias não comprassem naquele momento não conseguiriam depois, porque imóvel subiria mais do que tudo e propaganda maciça prometendo ganhos com imóveis na ordem de 30% ao ano. Criado índice de preços ANUNCIADOS FIPE Zap, facilmente manipulável: no primeiro ano já apresentou crescimento de mais de 40% nos preços dos imóveis, com gráficos para demonstrar que crescia mais que aplicações financeiras.

    Em 2.009 o Governo criou o “Minha Casa Minha Vida” (MCMV), com subsídios de até R$ 25 mil, que foram “incorporados” nos preços dos imóveis, graças a juros muito baixos, prazo de pagamento de até 30 anos (estendidos mais tarde para 35 anos) e facilidades para comprovação de renda, com isto, a parcela do financiamento cabia no bolso e ninguém se preocupava com o preço final que subia. A CEF com o MCMV faixa 1 ajudou a estimular demanda e preços com Governo arcando com mais de 20% de inadimplência depois de alguns anos , ou seja, mais uma demanda insustentável para “aquecer” o mercado de forma artificial.

    Vendedores de usados, vendo preços do MCMV, aumentaram mais o preço de seus imóveis, com efeitos em cascata. Promessas de super valorização de imóveis em cidades com obras relevantes da Petrobrás para atender ao pré-sal e outras ampliações. Investidores em imóveis na planta, empolgados, passaram a representar cerca de 40% de todos os compradores de imóveis novos (em alguns empreendimentos, 100% de vendas para investidores).

    Quais as consequências do que consta acima? A partir do segundo semestre de 2012, com muitos distratos, redução nas vendas e muitos imóveis entregues para investidores, veio a super oferta e algumas construtoras iniciaram promoções que inviabilizaram repasse do ágio para parte dos especuladores, gerando redução de preços em algumas localidades. Exemplos:

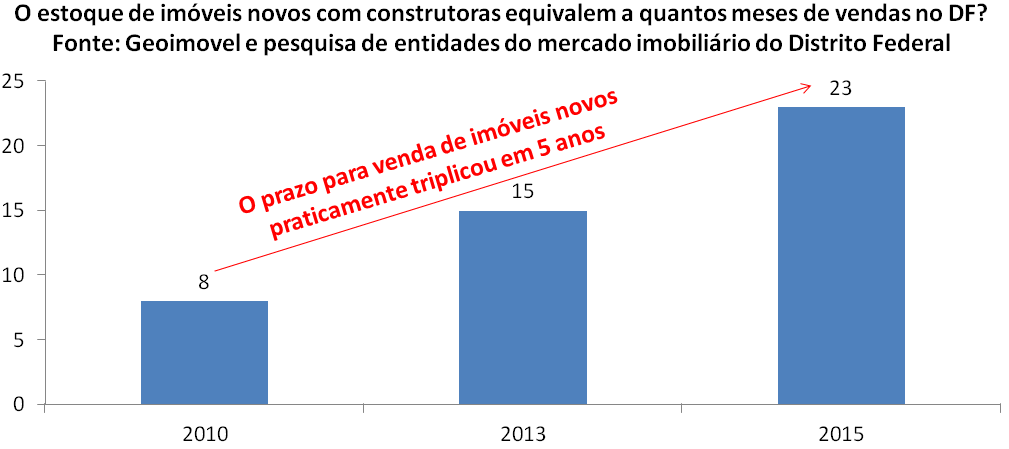
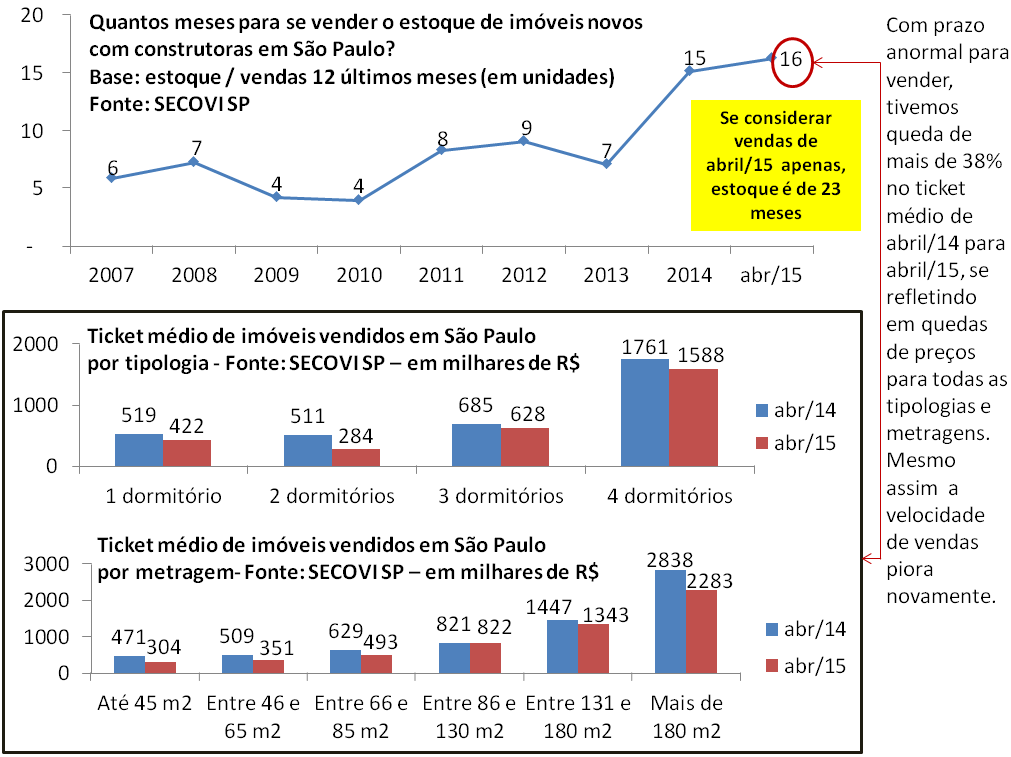
    Post 41 imagem 1 - meses estoque imóveis novos

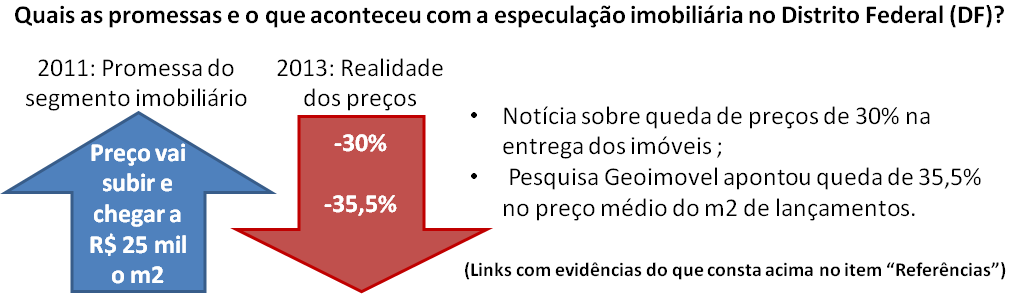
    Post 41 imagem 2 - preços prometidos e reais DFA queda de preços levou o investimento em imóveis a ficar inviável em alguns casos:

    http://www.reclameaqui.com.br/6767862/joao-fortes-engenharia-s-a/distrato/

    Trecho do link acima, de 2013 sobre Brasília: “A própria João Fortes lançou um novo empreendimento do mesmo porte que o meu 30% mais barato.”

    http://www.reclameaqui.com.br/11562454/mrv-engenharia/desvalorizacao

    Trecho do link acima, de janeiro/2015 sobre Brasília: “… e com isso o meu saldo devedor, mais o que já paguei, se tornam um montante maior do que a MRV oferece.”

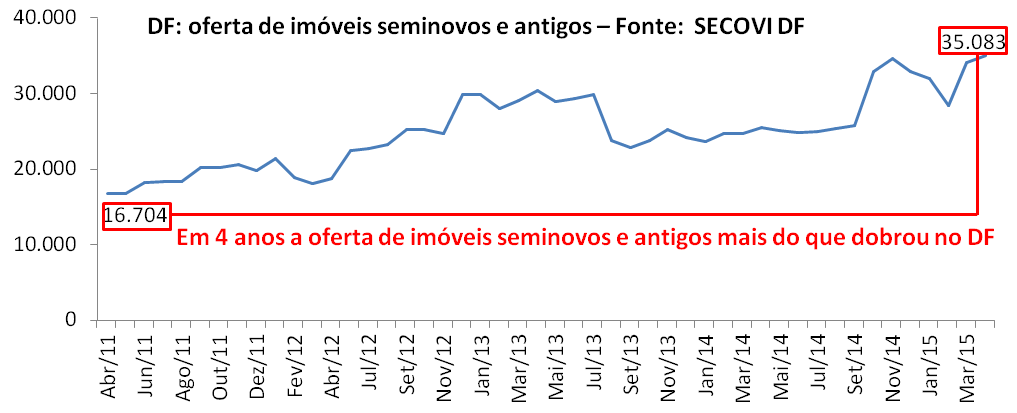
    Post 41 imagem 3 - oferta imóveis usados no DF

    Algumas referências sobre a cidade de São Paulo:

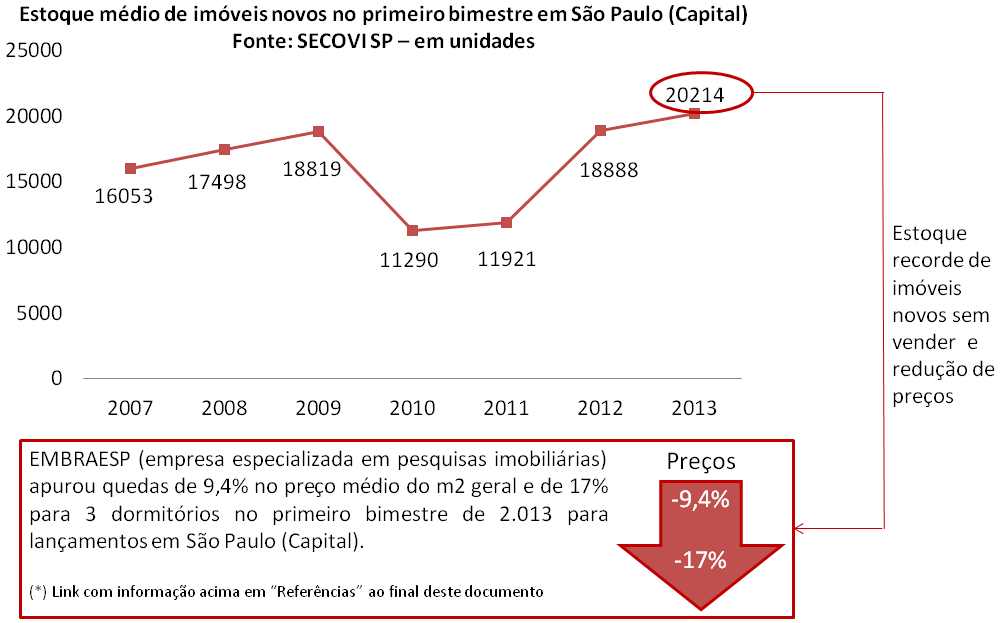
    Post 41 imagem 4 - estoque e preços São Paulo 2013

    E como tem sido a evolução da oferta de imóveis versus sua demanda?

    Post 41 imagem 5 - superoferta e preços imóveis São Paulo 2015

    A queda de preços tornou o ágio inviável para alguns investidores, que cancelaram negócios:

    http://www.reclameaqui.com.br/6228471/even-construtora-e-incorporadora-s-a/nao-compre-imovel-com-a-even-construtora-villagio-nova-carr/

    Trecho do link acima, de 2013 em São Paulo: “Atualização de Preço do Imóvel para Revenda segundo Extrato que de Pagtos fornecidos pelo site da Even R$ 324.000,00. Preço atual praticado por seus corretores em tabela promocional R$ 295.200,00.”

    http://www.reclameaqui.com.br/13686842/odebrecht-realizacoes-imobiliarias/negociacao-de-distrato-sem-resposta/

    Trecho do link acima, de 6/julho/2015 em São Paulo: “Se eu continuar, estarei pagando quase 800 mil em um imóvel que a própria OR está vendendo hoje por 500 e pouco.”

    Exemplos de mais algumas cidades:Post 41 imagem 6 - mercado imobiliário em SJC

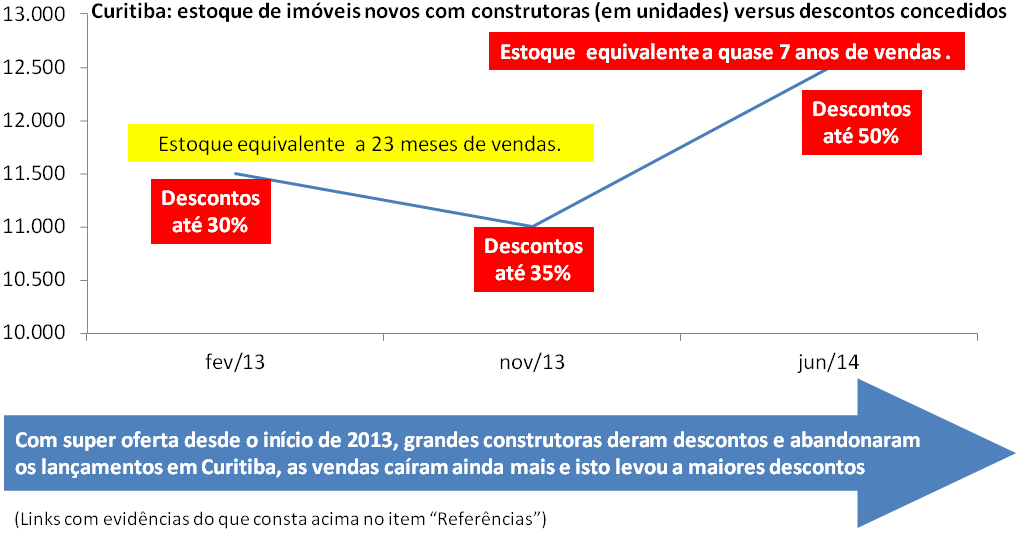
    Post 41 imagem 7 - mercado imobiliário em Curitiba

    Algumas evidências de investimentos que se tornaram inviáveis em SJC e Curitiba, em 2013:

    http://www.reclameaqui.com.br/6948247/alphaville-urbanismo/alphaville-sao-jose-dos-campos/

    Trecho do link acima, de SJC em 2013: “O alphaville Sao Jose dos Campos me vendeu lotes por 720,00 o metro. Mas “queima”lotes ate hoje por 650,00 o metro. O Lancamento foi em Outubro de 2011 …se colocamos a inflacao deveria estar no minimo a 740 o metro.”

    http://www.reclameaqui.com.br/7003019/pdg-incorporacoes/distrato-village-parana-unidade-1003/

    Trecho do link acima, de Curitiba em 2013: “Entre alguns motivos é que estão ofertando o mesmo Apartamento por R$ 179.000,00 quando pagarei em torno de R$ 206.067,92…”

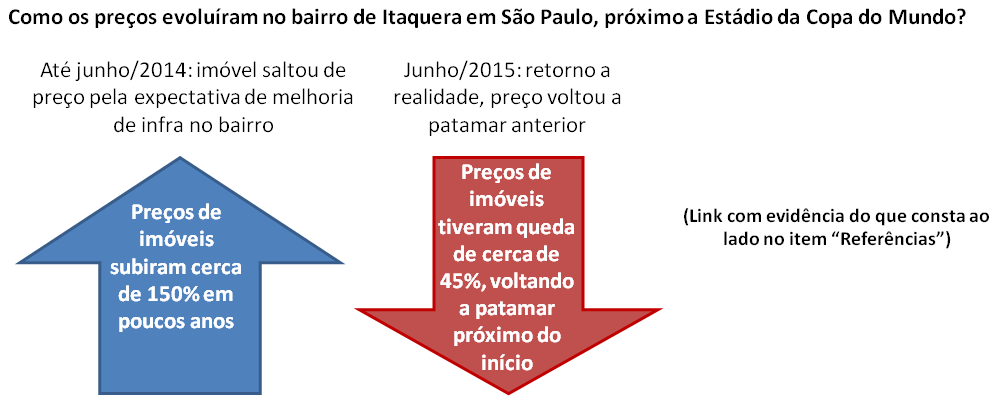
    Post 41 imagem 10 - preços de imóveis em Itaquera

    E as promessas de super-valorização de imóveis nas cidades com investimentos da Petrobrás?

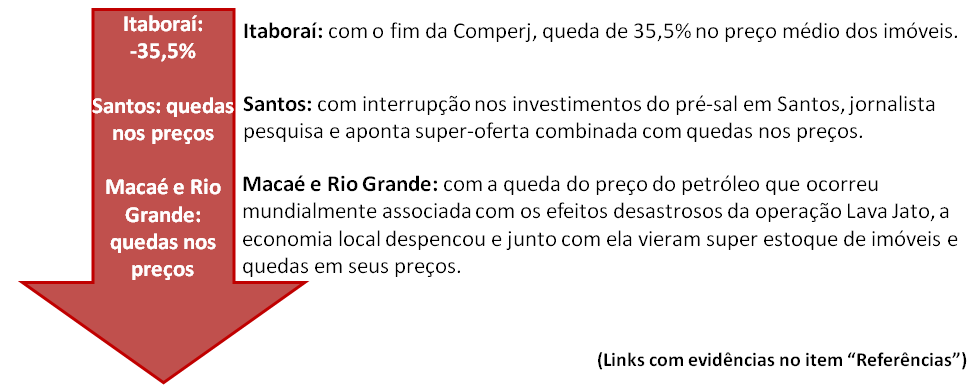
    Post 41 imagem 11 - preços de imóveis cidades do petróleo

    O Núcleo Real Estate (NRE) da Poli/USP publicou um relatório em dezembro/2013 fazendo um resumo do mercado imobiliário naquele ano e já desde aquela época ressaltando super-oferta em algumas cidades que levariam a queda de preços, incluindo parte das cidades que tiveram esta situação evidenciada acima e mais Manaus e Vitória.

    Previsão recente da Fitch, agência de avaliação de riscos que analisa resultados das construtoras no Brasil: o Rio de Janeiro deverá ter queda nos preços de imóveis variando de 20% a 55% e em outras cidades, com quedas de 15% a 50%. A própria Fitch também apontou em relatório a situação anormal dos distratos que já havia passado de R$ 6 bilhões em 2.014 e tende a superar R$ 7 bilhões em 2015, com proporção entre estoque e vendas que dobrou de 2010 a 2014, o que pressiona as construtoras nas reduções de preços.

    O que foi colocado neste texto é uma pequena amostra de como a super-oferta combinada com redução de preços dos imóveis já é uma realidade desde 2013 e vem se agravando, fazendo com que cada vez mais a especulação se torne inviável e isto seja perceptível para os investidores em imóveis. Há ainda uma questão, relacionada a renda de imóvel alugado:

    A promessa do segmento imobiliário para quem compra imóvel para alugar, é de que teria um “duplo ganho”, com rentabilidade do aluguel superior a aplicações financeiras e com imóvel que valorizaria acima da inflação e das aplicações financeiras. Como tem sido a realidade?

    Pesquisas apontam que o rendimento médio do aluguel de imóveis em 2014 (preço cobrado de aluguel dividido pelo preço de venda) tinha sido de 0,40% (sem descontar impostos). Se descontarmos imposto de renda, temos que o rendimento liquido do aluguel fica abaixo de 0,30%, próximo de um terço do rendimento liquido de aplicação financeira de baixo risco.

    Outras pesquisas (exemplos: CRECI SP e SECOVI SP) apontam quedas nominais nos preços de alugueis de usados e reais (descontada a inflação) para novos, junto com aumento relevante na vacância (tempo de imóvel vazio e gerando despesa para proprietário sem cobertura por receita), ou seja, a situação acima está piorando para os proprietários que alugam imóveis.

    A queda dos preços de vendas reais, negociados, que tem ocorrido em diversas localidades, faz com que o volume de alugueis anunciados e queda de preço de aluguel só se intensifiquem, ou seja, o proprietário fica com duplo prejuízo, o que afasta cada vez mais os investidores.

    Concluímos que esta parcela do oxigênio de nossa bolha imobiliária está se tornando escassa.

    Referências:

    Parte 1 deste texto (juros, crédito imobiliário e empregos): http://defendaseudinheiro.com.br/o-oxigenio-da-bolha-imobiliaria-brasileira-parte-1

    Parte 2 deste texto (vendas falsas na planta): http://defendaseudinheiro.com.br/o-oxigenio-da-bolha-imobiliaria-brasileira-parte-2

    Notícia de 2.011: “Metro quadrado pode chegar a R$ 25 mil nas áreas mais nobres de Brasília”: http://www.correiobraziliense.com.br/app/noticia/cidades/2011/12/28/interna_cidadesdf,284326/metro-quadrado-pode-chegar-a-r-25-mil-nas-areas-mais-nobres-de-brasilia.shtml

    Sobre pesquisa Geoimovel que apontou queda de 35,5% nos preços de lançamentos no DF: www1.folha.uol.com.br/mercado/2013/12/1391790-especulacao-leva-a-queda-de-preco-nos-lancamentos-de-imoveis-em-brasilia.shtml

    Notícia sobre queda de 30% nos preços dos imóveis entregues no DF em 2013: http://www.correiobraziliense.com.br/app/noticia/economia/2013/09/01/internas_economia,385651/especuladores-sao-penalizados-pela-retracao-do-mercado-imobiliario.shtml

    Informação sobre estoque de imóveis no DF em 2013: http://g1.globo.com/distrito-federal/noticia/2013/12/construtoras-queimam-estoque-de-imoveis-no-df-dizem-corretores.html

    Prazo para venda de imóveis novos no DF em 2010 e em 2015: http://fatoonline.com.br/conteudo/5016/velocidade-da-venda-de-imovel-novo-no-df-caiu-mais-da-metade-nos-ultimos-cinco-

    Evolução do estoque de imóveis seminovos e usados no DF: http://www.secovidf.com.br/novoportal/index.php/boletim-imobiliario

    Estoque de imóveis novos em São Paulo – SECOVI SP: http://www.secovi.com.br/pesquisas-e-indices/indicadores-do-mercado/

    Quedas nos preços de lançamentos em São Paulo em 2013 – EMBRAESP: http://msn.revistaimoveis.zap.com.br/155982-precos-dos-imoveis-novos-caem-em-sao-paulo.html

    Ticket médio por tipologia e metragem – SECOVI SP – São Paulo em abril/2015: http://www.secovi.com.br/files/Arquivos/pmi-abril-2015.pdf

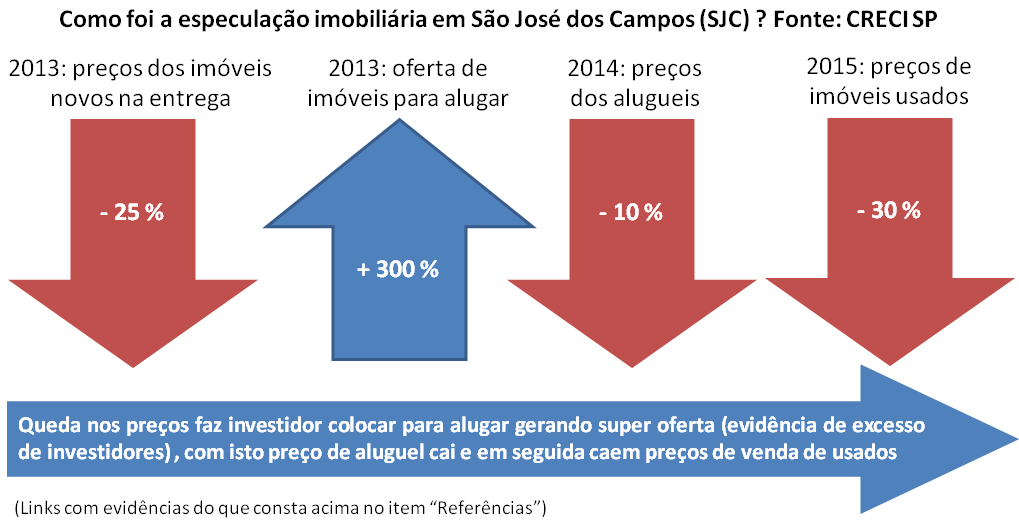
    São José dos Campos: queda de 25% nos preços de imóveis novos em 2013: http://g1.globo.com/sp/vale-do-paraiba-regiao/noticia/2013/05/preco-dos-imoveis-cai-25-em-sao-jose-em-dois-anos-revela-creci.html

    São José dos Campos: aumento de 300% nos anúncios de imóveis para alugar: http://www.digitalflip.com.br/ovale/flip/Classificados/01024%3D07-07-2013/44.PDF

    São José dos Campos: queda de preços nos aluguéis de imóveis em 2014: http://g1.globo.com/sp/vale-do-paraiba-regiao/noticia/2014/09/valor-do-aluguel-de-imoveis-cai-em-sao-jose-dos-campos-sp.html

    São José dos Campos: queda de preços de imóveis usados em 2015: http://g1.globo.com/sp/vale-do-paraiba-regiao/noticia/2015/06/pesquisa-do-creci-aponta-queda-na-venda-de-imoveis-usados-na-regiao.html

    Curitiba – cálculos de estoque versus vendas e descontos, com links para origem dos dados: http://defendaseudinheiro.com.br/a-evolucao-da-bolha-imobiliaria-parte-3

    Notícia sobre pesquisa Geoimovel em Salvador em 2013, super-estoque e descontos: http://www.bahiatodahora.com.br/destaques-esquerda/noticia_destaque2/queda-nas-vendas-leva-construtoras-a-reduzir-o-ritmo-em-salvador-situacao-e-preocupante

    Informação do segmento imobiliário de que infra ruim derrubou preços em Natal em 2013: http://jornaldehoje.com.br/infraestrutura-ruim-derruba-valor-dos-imoveis-em-natal/

    Redução de 35,5% nos preços dos imóveis em Itaboraí, após abandono da Comperj: http://cbn.globoradio.globo.com/series/itaborai-desilusao-pos-comperj/2015/07/10/IMOVEIS-SAO-VENDIDOS-OU-ALUGADOS-POR-VALOR-BAIXO-EM-ITABORAI-APOS-ABANDONO-DO-COMPERJ.htm#ixzz3fV6WV4me

    Super-oferta e quedas em preços de imóveis em Santos: http://www.negociofechadousa.com/noticias_view.php?noticia=bolha-imobili-ria-pre-os-de-im-veis-come-am-a-cair-no-brasil

    Super-oferta e quedas de preços de imóveis em Macaé: http://economia.estadao.com.br/noticias/geral,macae-e-retrato-das-perdas-que-o-setor-de-petroleo-vem-sofrendo,1610354

    Super-oferta e quedas de preços de imóveis em Rio Grande: http://zh.clicrbs.com.br/rs/noticias/economia/noticia/2015/02/polo-naval-de-rio-grande-vai-da-euforia-ao-vazio-4704780.html

    Relatório do NRE da Poli/USP apontando super-estoque em 2013 e previsão de quedas nos preços em Vitória, Manaus, Brasília, Curitiba, dentre outras cidades: http://www.infomoney.com.br/minhas-financas/imoveis/noticia/3096835/perspectivas-para-mercado-imobiliario-brasileiro-2014

    Informações sobre análise da Fitch que indica quedas nos preços de imóveis: http://www.infomoney.com.br/imoveis/noticia/4081599/fitch-queda-preco-dos-imoveis-por-evasao-poupanca

    Preços de alugueis em queda (1): http://exame.abril.com.br/seu-dinheiro/noticias/preco-do-aluguel-tem-primeira-queda-em-12-meses-diz-fipezap

    Preços de alugueis em queda (2) – São Paulo – imóveis usados – ver página 19: http://www.crecisp.gov.br/arquivos/pesquisas/capital/2014/pesquisa_capital_dezembro_2014.pdf

    Preço de alugueis em queda (3) em termos reais – São Paulo – imóveis novos: http://www.secovi.com.br/pesquisa-de-locacao

    Retorno com aluguel no menor nível da década: http://www.valor.com.br/financas/4104012/retorno-com-aluguel-esta-no-menor-nivel-da-decada

    Super oferta, maior vacância e “promoções” para alugueis (1) – isenção de 3 meses: http://g1.globo.com/sp/ribeirao-preto-franca/noticia/2015/07/donos-de-imoveis-isentam-ate-3-meses-de-aluguel-para-atrair-locatarios.html

    Super oferta, maior vacância e “promoções” para alugueis (2) – sem repasse de IGP-M: http://www.dgabc.com.br/Mobile/Noticia/1481191/por-causa-da-crise-locadores-de-imoveis-nao-repassam-igp-m

    Convidados

    5 Maneiras de economizar tendo um seguro auto

    27 de julho de 2015

    Você trabalhou, pesquisou, juntou um dinheiro e finalmente conseguiu comprar o carro que tanto queria. E não seria nada bacana se, no primeiro mês de uso, você batesse ele em um poste, furtassem as rodas ou roubassem ele, não é?

    De fato, ninguém quer passar por estas situações, mas infelizmente elas acontecem. Para que esse riscos e tantos outros que o carro está exposto não sejam tão prejudiciais, é recomendável você ter um seguro auto. Assim, caso algum acidente ou imprevisto aconteça, você poderá contar com a seguradora para te ajudar e ressarcir o valor e bens materiais perdidos.

    Além disso, tendo um seguro auto você economizará alguns gastos com o automóvel, já que contará com:

    ·       Assistência em caso de colisão

    Em caso de colisão, o seguro cobrirá o valor do que foi danificado no seu carro. O valor que será coberto dependerá da classificação do dano, se for total ou parcial, e do valor da franquia contratada.

    Mas, em casos de grandes perdas, quando o valor do conserto ultrapasse 75% do valor do carro, a famosa perda total, você receberá o valor completo do veículo como consta na tabela FIPE.


    ·         Problemas mecânicos

    Você está indo trabalhar em mais uma terça-feira quando percebe que a direção hidráulica está muito pesada. E agora, o que fazer?

    Se você tiver seguro, fique tranquilo: basta entrar em contato com a sua seguradora e ela te indicará uma mecânica próxima para o estado do veículo seja verificado.

    ·         Guincho

    Caso o seu carro pare de funcionar no meio da estrada, naquela viagem tão esperada, a sua seguradora será sua melhor amiga. Se você incluir na opção do seu seguro o serviço de guincho, ele chegará para te salvar, sem custos a mais.


    ·         Carro reserva

    O carro quebrou e vai ficar 2 semanas na oficina mecânica. Não se preocupe: você receberá da seguradora um carro reserva para utilizar nesse período.

    ·         Danos a terceiros

    Acidentes acontecem, infelizmente. Imagine se você atropelar um médico, ele quebrar a perna e ficar 5 meses sem trabalhar.

    Provavelmente, a indenização que você deverá pagar a ele ficará bem alta. Já se você tem um seguro auto, ele cobrirá essa quantia. Além de não se preocupar com esse dinheiro, você dormirá mas tranquilo, já que terá certeza que o médico será indenizado.

    Existem diversas maneiras de economizar tendo um seguro auto.

    Se você fizer as contas, vale a pena se precaver contra os imprevistos do dia-a-dia e ter a certeza da assistência. Quer cotar um seguro para o seu carro gratuitamente?

    Existem corretoras de seguro online que comparam o preço das melhores seguradoras do Brasil, como a Bidu Corretora, sem custos.

    Defenda seu dinheiro e faça uma cotação de seguro auto, você economizará tendo um seguro para o seu veículo!

    porquinho de poupança

    Convidados, Filmes

    5 Filmes que todo empreendedor deveria assistir

    21 de julho de 2015

    Para ser um empreendedor não basta fazer cursos, ter uma boa ideia, procurar marcas para se focar. É preciso também aprender com os filmes. Toda ficção tem um pouco de realidade. Alguns filmes, nos passam muitas dicas e às vezes os erros que cometem nos mostram o que devemos fazer para não fazer igual.

    O Poderoso Chefão

    Um clássico do cinema que apesar da violência que contém, a mensagem é bem clara no quesito poder, lealdade e os laços familiares que envolvem a trama. O filme de Coppola baseado no livro do Mario Puzo, mostra a complexidade das organizações e as dificuldades políticas que um empreendedor enfrenta.

    Happy Feet

    O filme é uma animação da Warner Bros e mesmo sendo um filme para ‘crianças’ é possível tirar uma lição grandiosa dele. Aqui os pinguins cantam para se acasalar, por estarem felizes, para se divertir, contudo um pinguim é diferente, ele não canta. Sapateia. O que você pode tirar desse filme? O bom empreendedor, aquele que quer se destacar no mercado, precisa nadar contra a maré. Fazer coisas que nenhuma outra empresa faz.

    A Procura Da Felicidade

    Este filme estrelado por Will Smith mostra um pai desempregado precisando cuidar de si e de seu filho pequeno. O enredo pode parecer que não trará nenhuma lição para o empreendedor, mas pense melhor. Quando você abre uma empresa do zero, quais são as suas dificuldades? O que você precisa fazer para que ela sobreviva?

    Cidadão Kane

    Esse filme de Orson Welles mostra um magnata da imprensa que busca poder e fortuna, mas que entende o que é mais importante. Esse filme é interessante para o empreendedor para ele compreender que o sucesso do negócio não é a prioridade de sua vida, existem outros objetivos.

    Robôs

    Mais um desenho. Essa animação tem uma mensagem muito importante para o empreendedor. “Viu a necessidade, atenda!”. Quem diz isso é o Grande Soldador a figura mais empreendedora do filme. Ele abriu uma empresa para criar peças sobressalentes aos robôs obsoletos. A mensagem aqui é a iniciativa, saber escutar o seu cliente, criar soluções inteligentes para as demandas e o trabalho em equipe.

    filmes-que-todo-empreendedor-precisa-assistir

    Até o próximo post.

    Convidados

    Organizando as dívidas de maneira inteligente

    16 de julho de 2015

    Há momentos que necessitamos de dinheiro com urgência. Nessas horas, muitos procuram por uma saída mais rápida e prática, e a forma mais conveniente é utilizar o limite do cheque especial ou usar cartão de crédito, desde que tenha conta bancária. Esses dois produtos são bastante fáceis de se obterem e utilizarem. No caso do cartão de crédito, basta que tenha o seu limite disponível. Já no caso do cheque especial, basta liberar o seu uso.

    Porém, tudo tem seu preço. As suas taxas de juros são elevadas no Brasil, podendo atingir até 732,78% ao ano no caso do cartão de crédito rotativo e 458,93% ao ano para o cheque especial, segundo os dados divulgados pelo Banco Central em junho de 2015.

    Para aqueles que já estão endividados por meio destes 2 produtos, provavelmente devem saber que essas dívidas é uma bola de neve. Para evitar a situação, uma das boas formas de sair dessas dívidas com juros altos é realizar a transferência de dívidas.

    Transferência de dívidas é uma troca de dívidas caras por mais baratas. Em outras palavras, trocar altos juros por menores. Normalmente as taxas de juros do empréstimo pessoal costumam ser menores em relação ao cheque especial e cartão de crédito. Esse método de troca de dívida ainda não é tão conhecido no Brasil, mas que é uma forma inteligente de fugir de dívidas com juros altos, e ter maior fôlego no bolso.

    Mais do que transferir dívidas, é mais importante ficar atento para pós-transferência de dívidas. Pagamento antes do vencimento das parcelas é fundamental para não ficar endividado e entrar na mesma situação de antes. Além disso, em paralelo, deve-se organizar as despesas pessoais, para equilibrar os seus gastos.

    dinheiro-homem-porcentagem

    Até o próximo post.

    Convidados, Geral

    O oxigênio da bolha imobiliária brasileira, parte 2

    3 de junho de 2015

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    Para acessar a parte 1, sobre juros básico da economia, crédito imobiliário, emprego e renda: http://defendaseudinheiro.com.br/o-oxigenio-da-bolha-imobiliaria-brasileira-parte-1

    Nesta parte 2, ao contrário do planejado inicialmente e com a finalidade de ter volume expressivo de evidências, focarei na simulação de demanda aquecida em troca de super estoque futuro, deixando a especulação em volume anormal e desinformação para parte 3.

    SIMULAÇÃO DE DEMANDA AQUECIDA EM TROCA DE SUPER ESTOQUE NO FUTURO?

    Por que é requisito de toda bolha imobiliária a simulação de demanda aquecida em troca de super-estoque no futuro? Porque é esta simulação que faz com que as pessoas achem natural um aumento rápido e relevante nos preços dos imóveis, pois todos passam a acreditar que o preço está crescendo como um reflexo da lei de oferta e procura. Isto ajuda a atrair investidores especuladores que fazem com que o preço infle ainda mais e rapidamente.

    Fazendo uma analogia com outras bolhas imobiliárias: nos EUA foi fornecido crédito imobiliário para famílias que não teriam condições de manter os pagamentos ao longo dos anos (subprime), aceitando como garantia o próprio imóvel que tinha preço crescente, algo similar ao que ocorreu na Espanha. Na mesma época e nestes dois países, primeiro a simulação de demanda aquecida fez preços dispararem, mas quando a inadimplência cresceu, foram devolvidos muitos imóveis e formados os super-estoques, forçando a queda nos preços. Já na China, “empresas sombra”, não vinculadas diretamente aos bancos oficiais, cuidaram de fornecer os financiamentos sem critério e o Governo chinês estimulou a criação de cidades-fantasma em paralelo. Como isto ocorre no Brasil?

    Da mesma forma que ocorreu na China, pelo fato de antes a bolha imobiliária já ter explodido de forma mais visível tanto nos EUA quanto na Espanha, com todo o Mundo sabendo sobre os mecanismos que foram utilizados nestes países para inflar a bolha e o quanto ela era destrutiva para economia, era necessário um processo diferenciado no Brasil, caso contrário,  haveria uma mobilização contra a mesma. É importante lembrar, que à época tínhamos um grande orgulho quanto a segurança de nossos bancos em seus processos de concessão de crédito e dizíamos aos americanos que eles só tinham tido este problema do subprime por não ter um mercado bancário tão bem regulamentado quanto o nosso. Como fazer diferente no Brasil, para não chamar atenção e não depender dos bancos?

    No Brasil, tivemos a entrada de dois megainvestidores que tinham ampla experiência nas bolhas imobiliárias dos EUA e Espanha, que foram Sam Zell e Enrique Bañuelos, o primeiro veio para Gafisa e o segundo para a PDG. Ambos iniciaram sua participação nestas empresas em época bem próxima da abertura de Capital das mesmas. O que aconteceu a partir daí?

    Em 2.008, estas construtoras passaram a fazer um grande volume de vendas falsas na planta, para famílias que não teriam renda para adquirir o crédito imobiliário na entrega dos imóveis, utilizando como estratégia, parcelas muito baixas durante a construção, falta de informações sobre reajuste de INCC, falta de simulação da contratação do crédito imobiliário, etc. Com isto, foi gerada uma simulação de demanda com filas nos stands de imóveis na planta, que permitiu que os preços subissem de forma rápida e significativa.

    Três anos depois, quando os imóveis frutos destas vendas foram entregues, vimos um volume de cancelamento de vendas que não existe para nenhum segmento de negócio, em nenhum lugar do Mundo, que não existia no Brasil antes disto, apesar das vendas na planta existirem há muito tempo e destas construtoras terem longa experiência em vendas de imóveis, sendo que estes distratos anormais continuam até hoje. Sam Zell e Enrique Bañuelos saíram de PDG e Gafisa pouco antes destes distratos aparecerem (ver evidências em “Referências”).

    Quais as consequências do processo acima? No começo as construtoras revendiam os imóveis devolvidos por um preço maior, valorizados pela própria falsa demanda, no entanto, este processo foi se tornando extremamente destrutivo para o caixa das construtoras, pois implicava em atraso muito relevante na maior parcela das receitas a serem recebidas, que é no ato da entrega, além de parcelas muito baixas durante a construção que não cobriam os custos, tudo isto combinado com super-estoques gerados tanto pelo alto volume de distratos, quanto pela forte concorrência dos especuladores no ato da entrega dos imóveis, sendo que estes super estoques atrasavam as vendas, forçavam “descontos” relevantes e traziam assim novo impacto negativo no caixa destas construtoras. Assim como ocorreu com bancos dos EUA e Espanha que financiaram o subprime, estas construtoras que mais praticaram o esquema de vendas falsas na planta, acabaram ficando em péssima situação financeira, com endividamento recorde e impagável, combinado com super estoques.

    Vejamos algumas informações que subsidiam o que consta acima, considerando que na média, as entregas de imóveis ocorrem em prazo entre 2,5 anos e 3 anos dos lançamentos:

    Post 40 - Imagem 1 - Vendas e Distratos

    Importante: nos gráficos acima não temos todas as construtoras que tiveram distratos no período, considerei uma amostra com 12 construtoras de grande porte com Ações na BOVESPA (temos, por exemplo, a Direcional que tem declarado alto volume de distratos nos últimos anos e que não fez parte desta amostragem). Parte das construtoras declara ter distratos e informa sobre o crescimento contínuo dos mesmos, mas não os declara em seus relatórios oficiais, apenas os abate de suas vendas brutas (exemplos: Cyrella e Even). Finalmente, temos ações que maquiam os distratos: a partir de 2.014 a PDG só reconhece distrato se não tiver revenda no próprio trimestre e desde antes disto, tentava aprovar distratos só depois de achar comprador para o mesmo, chegando a demorar mais de um ano para “analisar” distratos, construtoras oferecem descontos para cliente não distratar, trocam imóvel que cliente quer devolver por outro menor e mais barato para caber no financiamento imobiliário, dentre outras ações para maquiar estes distratos e os danos gerados.

    Pelo que podemos observar, como esperado, PDG e Gafisa demonstraram o seu pioneirismo nas vendas falsas já em 2.008, simulando demanda aquecida e gerando crescimento de preços de forma artificial, com efeitos aparecendo em 2.011 via distratos bilionários. A Brookfield também teve alto volume de distratos já a partir de 2.011, mas vindos de um volume de vendas falsas na planta feitas em 2.009.

    Em 2.012, a Rossi passou a apresentar os mesmos efeitos junto com o grupo anterior e os distratos totais das construtoras, mais do que dobraram neste ano.

    Conforme explicado acima, estes distratos são altamente danosos para resultados das construtoras, sendo assim, o que pudemos perceber em 2.012, quando distratos dobraram?

    Gafisa, Rossi, PDG e Brookfield, que lideraram as vendas falsas, tiveram os piores resultados entre as construtoras com Ações na BOVESPA no ano de 2.012, com prejuízo liquido recorde. Elas ficaram com índice de dívida liquida sobre patrimônio liquido que superou 100%, sendo que o normal para o segmento é máximo de 60%. Estas construtoras apresentaram também os maiores percentuais de estoque de imóveis sem vender em relação às suas vendas recentes. Isto caracterizou, de forma muito clara, a troca de uma simulação de demanda por um super-estoque futuro mais destruição dos resultados financeiros destas empresas.

    Vejamos abaixo o resultado de uma pesquisa feita por empresa especializada, no ano de 2.012, falando sobre os resultados consolidados de 12 construtoras. Podemos constatar, que os efeitos danosos das vendas falsas tem um reflexo maior do que somente sobre as empresas que o praticaram, uma vez que as empresas que mais “cresceram” em suas vendas foram estas, logo isto acaba afetando o mercado como um todo. Link da notícia:

    http://g1.globo.com/economia/negocios/noticia/2013/04/construtoras-tem-prejuizo-e-estoque-de-imoveis-sobe-43-em-2012.html

    Trechos do link acima: “As vendas do conjunto de empresas também caíram mais de 20% em volume e em unidades.” ; “O estoque dobrou em unidades”. ; “No conjunto, esse grupo de construtoras reverteu o lucro obtido em 2011, de R$ 1,87 bilhão, para um prejuízo de R$ 1,42 bilhão em 2012.”

    Voltando às construtoras que lideraram as vendas falsas, o que aconteceu com elas a partir de 2.013, logo após os péssimos resultados financeiros e operacionais de 2.012?

    PDG: em 2.013 ela cancelou 48 empreendimentos para reduzir custos e estoques. Entre 2.013 e 2.014 teve que recorrer a empréstimos com condições “de pai para filho” vindos de CEF e BB (juros subsidiados, prazos de 18 e 24 meses para início de pagamento do principal), sendo que em 2.015 está tendo que apelar para aporte de Capital de controladores para pagar suas dívidas. Ao longo de 2.011 a 2.013 teve mais de R$ 1 bilhão em distratos por ano, sendo que estes distratos se “reduziram” para pouco mais de R$ 700 milhões em 2.014 graças a maquiagens e pedaladas junto a compradores desistentes, conforme explicado mais acima. Desde o ano de 2.013 realiza promoções com grandes descontos e entre 2.014 e 2.015 passou a vender parte de seus Ativos com preços reduzidos para outras empresas do segmento e fazer venda de imóveis no atacado com grandes descontos para grupos de investidores (exemplo: vendas para BTG), tudo para gerar caixa e ajudar a pagar parte das dívidas.

    Gafisa: em 2.013 teve que vender 70% de sua “galinha dos ovos de ouro”, o segmento Alphaville, só para conseguir pagar as dívidas geradas pela Tenda em função do volume anormal de distratos. Após isto, continuou tendo distratos relevantes, também superiores a R$ 1 bilhão por ano em 2.012 e 2.013, com número informado em 2.014 na ordem de R$ 500 milhões, reflexo da redução de lançamentos e vendas brutas em 2.011.

    Rossi: desde o segundo semestre de 2.012, quando os distratos acumularam mais de R$ 1,3 bilhão no total do ano, faz promoções para tentar diminuir estoques. Em 2.013 abandonou o segmento popular, uma vez que este concentrava a maior parte dos distratos, assim como deixou de atuar em diversas praças que claramente já possuíam super-oferta naquela época (acompanhada por PDG e outras construtoras). Vendeu grande número de terrenos para concorrentes por preços menores, para fazer caixa e conseguir ir pagando parcelas de suas dívidas, assim como realizou downsizing radical em sua estrutura. Teve distratos de mais de R$ 600 milhões em 2.013 e mais de R$ 1 bilhão em 2.014.

    Brookfield: passou a reduzir os lançamentos de forma radical ao longo dos anos, observando também um volume anormal de distratos de forma contínua e crescente, saindo de mais de R$ 400 milhões em 2.012 e chegando a mais de R$ 800 milhões em 2.014. Teve que se desfazer de diversos Ativos, vender terrenos e ainda, contar com forte apoio de controladores que colocaram mais de R$ 900 milhões na operação em 2.014.

    Como foram as vendas, lançamentos e estoques para um grupo de 12 construtoras (Viver, Eztec, Rossi, PDG, Gafisa, Brookfield, MRV, Tecnisa, Cyrella, Even, Helbor e Trisul), será que como nos EUA os impactos das vendas falsas foram mais abrangentes?

    Post 40 - Imagem 2 - evolução de vendas lançamentos e estoques

    O gráfico acima, mais uma vez elaborado a partir das informações das construtoras que constam em seus relatórios trimestrais, demonstra que a partir de 2.012, tivemos uma queda significativa em lançamentos e vendas, ao mesmo tempo que o estoque nominal e em proporção a vendas aumentou muito. Isto é algo curioso, porque se os lançamentos tiveram uma queda de 41,62% de 2.011 para 2.012 (redução de R$ 14,8 bilhões em lançamentos), o mínimo que se poderia esperar, é que os estoques diminuíssem e não aumentassem. Qual a causa para esta situação tão anormal?

    As vendas brutas em 2.012 tiveram uma queda de mais de 19% na comparação com 2.011 (aproximadamente R$ 7 bilhões de queda), já como reflexo da subida de preços que não era compatível com capacidade de compra dos potencias compradores e junto com isto, tivemos o volume de distratos que mais do que dobrou na comparação com 2.011, tendo sido superior a R$ 4,5 bilhões em 2.012. Este comportamento de queda nos lançamentos, com queda nas vendas brutas e aumento em distratos tem se mantido desde então, até hoje.

    O que consta acima é um reflexo do mecanismo de vendas falsas, que ocorre no Brasil de forma similar ao que ocorreu em outros países: mesmo com reduções relevantes e contínuas em lançamentos de imóveis, a diminuição das vendas brutas combinadas com o aumento nos cancelamentos de vendas faz com que os estoques cresçam sem parar e sejam cada vez maiores em sua proporção quanto a vendas. Esta consequência das vendas falsas é o mecanismo de auto-destruição da mesma, que garante que os preços dos imóveis tenham que se reduzir, quando o super estoque e mega endividamento se tornam insuportáveis e as empresas são obrigadas a reduzirem os preços para pagarem suas dívidas. É graças a isto, combinado com os resultados da especulação e presença de investidores em volume anormal, que já a partir do segundo semestre de 2.012 temos visto promoções e descontos por parte das construtoras, que não terminam com o passar dos anos, ao contrário, se intensificam, ao mesmo tempo que temos pesquisas feitas com base em preços reais, negociados, que também apontam quedas nos preços já a partir de 2.013 (evidências constarão na parte 3).

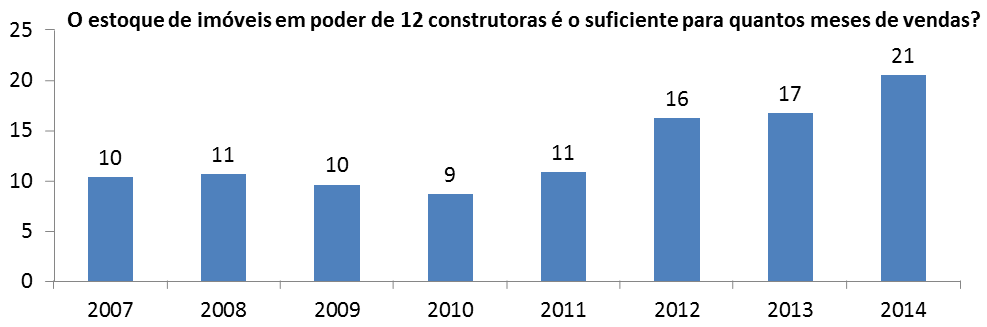
    O ideal para o segmento imobiliário, é que os estoques sejam o equivalente a 6 meses de vendas, ou no máximo 12 meses, o que percebemos, é que o estoque desde 2.012 tem sido superior a 1 ano de vendas em função dos distratos em patamares muito elevados e anormais que foram apresentados anteriormente, mais as quedas nas vendas brutas.

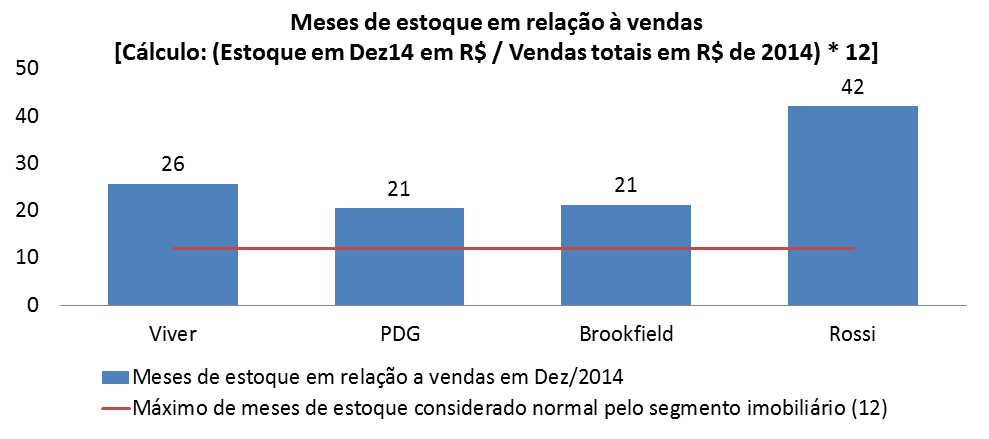
    Para termos uma melhor visualização quanto ao crescimento anormal dos estoques em sua proporção quanto a vendas, segue abaixo um gráfico que demonstra qual a duração do estoque em meses. Cálculo com base no estoque a valor de mercado em dezembro daquele ano, dividido pelas vendas liquidas de distratos do mesmo ano e depois multiplicado por 12, para termos o número de meses de vendas para liquidar aquele estoque.

    Post 40 - imagem 3 - estoque de imóveis ao longo dos anos

    Como exemplo, na somatória das 12 construtoras acima, se não tivéssemos tido R$ 17,6 bilhões de distratos entre 2.011 e 2.014, teríamos um estoque em dezembro de 2.014 equivalente a R$ 14,8 bilhões contra vendas liquidas de distratos em 2.014 de R$ 24,3 bilhões, ou seja, o estoque ao final de 2.014 seria o suficiente para aproximadamente  7 meses de vendas, bem próximo do que o segmento imobiliário considera ideal (6 meses de vendas). Na realidade, em virtude dos distratos absurdos, ao final de 2.014 a proporção entre estoque e vendas liquidas de distratos foi o equivalente a 21 meses de vendas, ou seja, mais que o triplo do número que pode ser considerado ideal pelo segmento imobiliário.

    Através dos números acima, é possível concluir que tivemos uma troca entre a simulação de vendas praticada pelas empresas que mais “cresceram” e super estoque de imóveis no futuro.

    Como ficou a situação das empresas que praticaram as vendas falsas ao final de 2.014? Vamos avaliar primeiro quanto a estoques, para verificarmos se, como esperado, elas apresentam números anormais em consequência deste esquema de vendas falsas:

    Post 40 - imagem 4 - meses de estoque 4 construtoras

    Selecionei as 4 empresas acima como amostra, dentre aquelas que praticaram vendas falsas, porque os controladores e administradores adotaram diferentes ações, que geraram resultados também diferentes, mas todos eles ainda anormais. Vejamos mais informações:

    No resultado destas 4 construtoras percebemos que todas ficaram muito acima do que seria o limite máximo aceitável para o segmento imobiliário (12 meses), puxando o super estoque do mercado que avaliamos anteriormente (todas no mesmo patamar ou acima da média para 12 empresas do segmento).

    Viver: a administração da Viver decidiu não fazer nenhum lançamento em 2.014 e vender aquilo que possuía em estoque. Apesar de uma ação tão radical, a proporção entre estoque e vendas piorou e nunca esteve tão ruim. Por que isto aconteceu? Grande parte das vendas depende de lançamentos, até porque as vendas falsas são em sua grande maioria em até 6 meses depois do lançamento. Ao “zerar” os lançamentos, as vendas caem vertiginosamente e quando combinamos isto com distratos em volumes elevados e vindos de uma época em que se “vendia” na planta em volume muito maior, estes distratos “naturalmente” alimentam fortemente o estoque e pioram a proporção entre estoques e vendas. Curiosidade: a Viver teve “vendas negativas” no 4T14, ou seja, o volume de distratos registrados foi superior às vendas brutas realizadas. Em outras palavras, a Viver “parou de pedalar e a bicicleta caiu”.

    PDG: reduziu em 32% os lançamentos de 2.013 para 2.014, mas os mesmos ainda foram elevados e com isto, superiores a R$ 1,3 bilhão. Se a PDG já tinha super estoques há anos e não resolveu este problema mesmo com o cancelamento de 48 empreendimentos (cada um com “N” prédios) em 2.013, qual a finalidade de ainda manter um volume elevado de lançamentos em 2.014? O objetivo da PDG foi o de “pedalar a bicicleta”, de forma a não deixar que ela caísse como aconteceu com a Viver, ou seja, a PDG fez um volume ainda elevado de lançamentos, para ter uma quantidade suficiente de vendas falsas na planta e assim, além de simular que a queda em vendas e resultados não era tão relevante, ela ainda encobria o volume muito relevante de distratos no ano. Como a PDG ainda conseguiu “fôlego para pedalar”? Ela obteve aqueles empréstimos de pai para filho de BB e CEF que mencionei acima, o que subsidiou o capital de giro para continuar fazendo lançamentos em volume elevado.

    Brookfield: reduziu em 55% os lançamentos de 2.013 para 2.014, sendo que os mesmos ficaram em R$ 560 milhões. Apesar desta ação, não conseguiu obter a normalidade na proporção entre estoque e vendas, pois como já observamos no resultado consolidado, as vendas são muito dependentes dos lançamentos, uma vez que as vendas falsas na planta ocorrem na maioria das vezes em até 6 meses após os lançamentos e os distratos de 2.014 vem de época de lançamentos e vendas muito maiores que os atuais. Como a Brookfield ainda conseguiu “fôlego para pedalar”, mesmo que em ritmo mais reduzido? Em 2.014, ela obteve mais de R$ 900 milhões de aporte de controladores, como mencionei mais acima.

    Rossi: reduziu seus lançamentos em 36% e apesar de ter o pior resultado na proporção entre estoque e vendas, ainda assim ela melhorou ligeiramente este indicador na comparação com 2.013. Ela ainda conseguiu lançar mais de R$ 600 milhões em 2.014, apesar de já estar com um estoque absolutamente absurdo em 2.013 e o pior de todo o segmento. Porque a Rossi não radicalizou na redução dos lançamentos em 2.014? Basicamente ela não queria que a “bicicleta parasse e ela caísse”, como aconteceu com a Viver. A Rossi conseguiu renegociar suas dívidas, continuou vendendo seus terrenos para concorrentes abaixo do preço de mercado, dentre outras ações para continuar com algum fôlego para continuar “pedalando”.

    Como ficou o endividamento das empresas acima?

    Post 40 - imagem 5 - dívida liquida por patrimonio liquido

    As 4 construtoras acima são as que estão sob o maior risco de insolvência, exatamente pela prática intensa das vendas falsas, conforme demonstrado aqui. Lembrando que a Gafisa só escapou graças à venda de 70% do segmento Alphaville. Caso não ocorram novos aportes vultosos, estas empresas não sejam adquiridas ou não tenhamos outra intervenção externa, dificilmente sobreviverão até meados de 2.016, pois o arsenal de ações apelativas para garantir a sobrevivência está se encerrando e se complica com o cenário de crise econômica.

    Será que além dos resultados consolidados de 12 empresas e da análise mais detalhada quanto a 4 delas, teríamos ainda outras evidências de que as construtoras estão “pedalando” e mantendo lançamentos relativamente elevados apesar de estarem com super estoques, apenas para maquiar os distratos vindos das vendas falsas do passado e não deixar aparecer que as quedas reais nos resultados financeiros e operacionais são ainda piores? Vamos agora observar um fato curioso que ocorreu durante o ano de 2.014 para a cidade de São Paulo, que é aquela que é a mais relevante para o segmento imobiliário no Brasil, em termos de volumes e assim, muitas vezes serve de referência para outras praças:

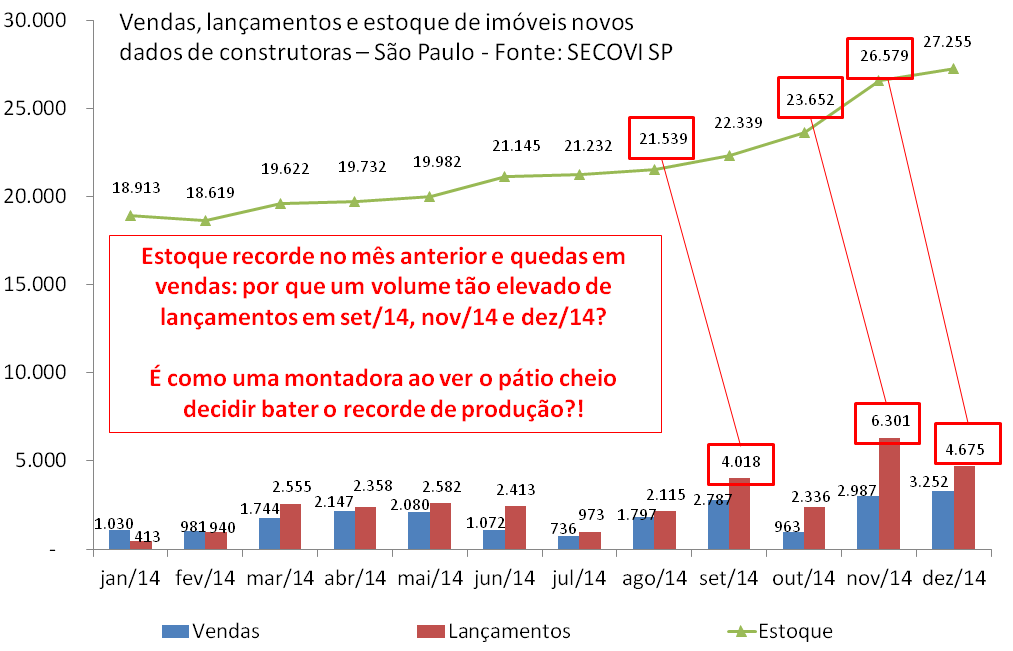
    Post 40 - imagem 6 - vendas lançamentos e estoque Sâo Paulo

    A situação acima é mais uma confirmação de como as construtoras estão pedalando via vendas falsas na planta para disfarçar distratos e a queda real das vendas. O que podemos constatar acima, é que se antes o aumento em lançamentos garantia um bom aumento em vendas falsas e os super estoques só seriam percebidos anos depois, no ato da entrega, agora este modelo de simulação de demanda não está mais funcionando, pois os super estoques estão sendo gerados de imediato! É um indicativo claro da dificuldade até mesmo para se obter incautos que se disponham a assinar os contratos de compra e venda sem terem renda para adquirir o imóvel, além de demonstrar o esgotamento desta “estratégia”.

    Quais as informações mais recentes, sobre o primeiro trimestre de 2.015 e expectativas?

    “Incorporadoras lucram 97% menos no primeiro trimestre”: http://veja.abril.com.br/noticia/economia/incorporadoras-lucram-97-menos-no-1-trimestre/

    “Fuga da caderneta pode gerar um subprime”: http://www.valor.com.br/valor-investe/casa-das-caldeiras/4040216/fuga-da-caderneta-pode-criar-um-%25E2%2580%2598subprime%25E2%2580%2599

    “Setor imobiliário vive tempestade perfeita, avaliam especialistas: http://economia.estadao.com.br/noticias/geral,setor-imobiliario-vive-tempestade-perfeita-avaliam-especialistas,1669770

    “Incorporadoras tentam estancar perdas”: http://economia.estadao.com.br/noticias/geral,incorporadoras-tentam-estancar-perdas,1693434

    Resumindo o que consta nas notícias acima: construtoras com Ações na BOVESPA tiveram queda de 97,9% do lucro no 1T15 comparado ao 1T14, estão reduzindo sensivelmente os lançamentos (cerca de 60% de redução), com estoques muito elevados, temos expectativa que os distratos possam alcançar até R$ 7 bilhões em 2.015 (previsão da Fitch, que analisa rating das construtoras), o que combinado com vendas brutas que vem sofrendo forte queda, será péssimo para o segmento imobiliário. Em destaque negativo quanto a endividamento e estoques, as empresas mencionadas neste trabalho como líderes no esquema de vendas falsas na planta. Bancos começam a falar abertamente sobre “risco de subprime” e cada vez mais agentes falando sobre quedas em preços que já estão ocorrendo e podem se intensificar.

    É importante observar, que a redução dos lançamentos que pode ser de mais de 60% sobre 2.014 (lembrando que já tiveram queda significativa em 2.012 e continuaram em queda até 2.014) neste ano de 2.015, é fatal para o esquema de vendas falsas na planta (param de “pedalar a bicicleta e ela cai”, como aconteceu com o Governo que com a interrupção das pedaladas levou a uma crise na economia), pois a maioria das vendas falsas é feita em até 6 meses do lançamento e além disto, apesar de 4 anos seguidos de reduções em lançamentos (já contando com números do início de 2.015), observamos que as vendas não param de cair e os estoques não param de crescer, com isto, o prazo para vender o estoque é cada vez maior, o que exerce uma pressão de custos cada vez mais forte nas construtoras.

    Concluímos que esta parte do oxigênio de nossa bolha está escassa.

    COMENTÁRIOS FINAIS:

    Tivemos recentemente um “pacote” de ações do Governo para tentar garantir o crédito imobiliário disponível e assim evitar uma derrocada das construtoras que leve à maior desemprego neste setor, vamos avaliar:

    O Governo, através de seus representantes no conselho curador do FGTS, garantiu mais R$ 4,9 bilhões disponíveis para empréstimos imobiliários, reduzindo o limite de preço do imóvel de R$ 750 mil nos grandes centros ou R$ 650 mil nos demais, para R$ 400 mil. Tivemos ainda a liberação de aproximadamente R$ 22,5 bilhões do compulsório da poupança para ser utilizado em empréstimos imobiliários. Governo impediu que bancos privados continuem usando subterfúgios para utilizar a poupança para outros fins que não o financiamento da casa própria (utilizavam cerca de 29% do saldo da poupança em títulos relacionados a imóveis comerciais). LCA e LCI passaram a ter menor liquidez inicial, de forma a tentar impedir a sangria da poupança e preservar este recurso para o financiamento imobiliário.

    As ações acima são boas para a economia como um todo? São coerentes com demais ações do Governo? Estas ações são o que podemos chamar de “pedalada usando o sistema”. Sistema é o termo utilizado por Levy para definir recursos do funding atual ou do sistema financeiro como um todo ao invés de recursos do Tesouro ou apenas dos bancos públicos. Neste sentido foi uma “evolução”, pois antes, as pedaladas do Governo envolviam maquiagens, transações pouco convencionais entre empresas do Governo e Tesouro, etc. De qualquer forma, continua sendo uma “pedalada”, uma ação visando estender uma anomalia acreditando que com o tempo o impacto poderá ser menor, quando na realidade, como sabemos das demais pedaladas do Governo e seus efeitos sobre a economia, é exatamente o contrário. Neste caso, enquanto o Governo por um lado adota diversas medidas contracionistas, através destas ações estimula exatamente o contrário, o aumento do crédito concedido, o que é contraproducente quanto a controles da inflação e quebra a confiabilidade na capacidade do Governo quanto a se manter fiel a seu plano de ajustes, o que gera insegurança e pode até desestimular investimentos das empresas, como já acontecia no passado com demais pedaladas “desenvolvimentistas” setoriais. Para piorar, o Governo estimula o crédito ao mesmo tempo que temos aumento no desemprego, inflação e juros em seu nível recorde, dívidas e inadimplência geral das famílias (SERASA) próximas de seus patamares máximos, ou seja, este é o caminho para se estimular a piora na inadimplência ainda mais, fazendo ainda com que se contamine para os bancos e afete todo o sistema financeiro, se funcionar. Por fim, o Governo está roubando segurança do próprio sistema ao consumir mais recursos de FGTS e diminuir o compulsório, é como se ele reduzisse o tamanho do seguro e ainda usasse este dinheiro para aumentar o risco que é coberto por aquele seguro.

    E quanto à efetividade, será que apesar de todos os prejuízos acima, estas ações emergenciais e apelativas que o segmento da construção civil exigiu de seu parceiro Governo, “valem a pena”? É possível que o total de ações sirva para cobrir o rombo da poupança, pois embora o FGTS e compulsório colaborem com pouco mais de 50% do saque esperado da poupança, no cenário mais otimista, foi tirado dos bancos privados o subterfúgio que eles usavam para não emprestarem mais com saldo de poupança já existente (29% do saldo total era desviado para títulos ligados a imóveis comerciais) e os desestímulos a outras aplicações para tentar preservar a poupança também deve colaborar, mas há um ponto essencial a ser avaliado: conforme demonstrado neste documento e na parte 1, as quedas em vendas brutas, lançamentos, crédito imobiliário concedido e o aumento em distratos que já vem ocorrendo desde 2.012 não tem nenhuma relação com a disponibilidade de crédito imobiliário que cresceu de forma relevante ao longo destes anos, além disto, com a queda na economia sendo mais perceptível em 2.015 e afetando diretamente as finanças das famílias, tudo isto deverá continuar e se intensificar, agravado pelos efeitos colaterais destas novas pedaladas.

    Referências:

    Notícias sobre investidores imobiliários dos EUA e Espanha que vieram para o Brasil entre 2.005 e 2.007 (Sam Zell e Enrique Bañuelos) apostando nas empresas Gafisa e PDG e saíram destas empresas em 2.010 e 2.011 respectivamente:

    http://economia.estadao.com.br/noticias/geral,sam-zell-vende-participacoes-na-gafisa-e-br-malls-imp-,619804

    Megainvestidor Enrique Bañuelos diz ‘adiós’ ao Brasil

    Até o próximo post!
    Convidados, Geral

    O oxigênio da bolha imobiliária brasileira, parte 1

    20 de maio de 2015

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    Toda bolha imobiliária é inflada contando com juros básicos da economia em patamar baixo quando comparado a seu histórico para aquele país, crédito imobiliário farto, barato e por longo prazo, emprego e renda crescentes, simulação de demanda aquecida no presente em troca de super- estoque no futuro (vendas para aqueles que não terão condições de manter o pagamento ao longo dos anos e gerarão devoluções ou cancelamentos em volume anormal), volume anormal de especuladores e por fim, muita desinformação. Este conjunto de fatores, que podemos chamar de oxigênio da bolha imobiliária, leva os preços dos imóveis a crescerem muito acima do normal e rapidamente. A explosão ocorre quando, de forma natural e como consequência da própria bolha imobiliária, o oxigênio vai diminuindo. Vejamos como anda o oxigênio de nossa bolha imobiliária:

    JUROS BÁSICOS DA ECONOMIA EM PATAMAR BAIXO?

    Por que é requisito de toda bolha imobiliária os juros baixos na comparação com o histórico de juros daquele país? Porque eles estimulam por um lado que tenhamos crédito imobiliário “barato” (comparativamente a patamar anterior), que permite aumentos na demanda por imóveis e seus preços (mesmo com aumento nos preços totais, as parcelas cabem no orçamento das famílias), ao mesmo tempo que desestimula as pessoas de manterem aplicações financeiras, estimulando-as a investir em imóveis e atraindo grande número de especuladores (especialmente amadores que não tem nenhuma experiência neste segmento).

    Fazendo uma analogia com outras bolhas imobiliárias: nos EUA os juros sofreram redução relevante como uma reação do governo americano tentando estimular a economia após a crise das empresas na Internet (a crise das “.com”), na Espanha a causa de uma redução de juros mais relevante foi a adesão à zona do euro e na China no início foi uma iniciativa para tentar gerar um crescimento rápido na economia, seguido por uma consequência do QE americano que foi utilizado para injetar muito dinheiro na economia mundial (excesso de liquidez leva a redução de juros). Vejamos no Brasil os juros anuais versus inflação:

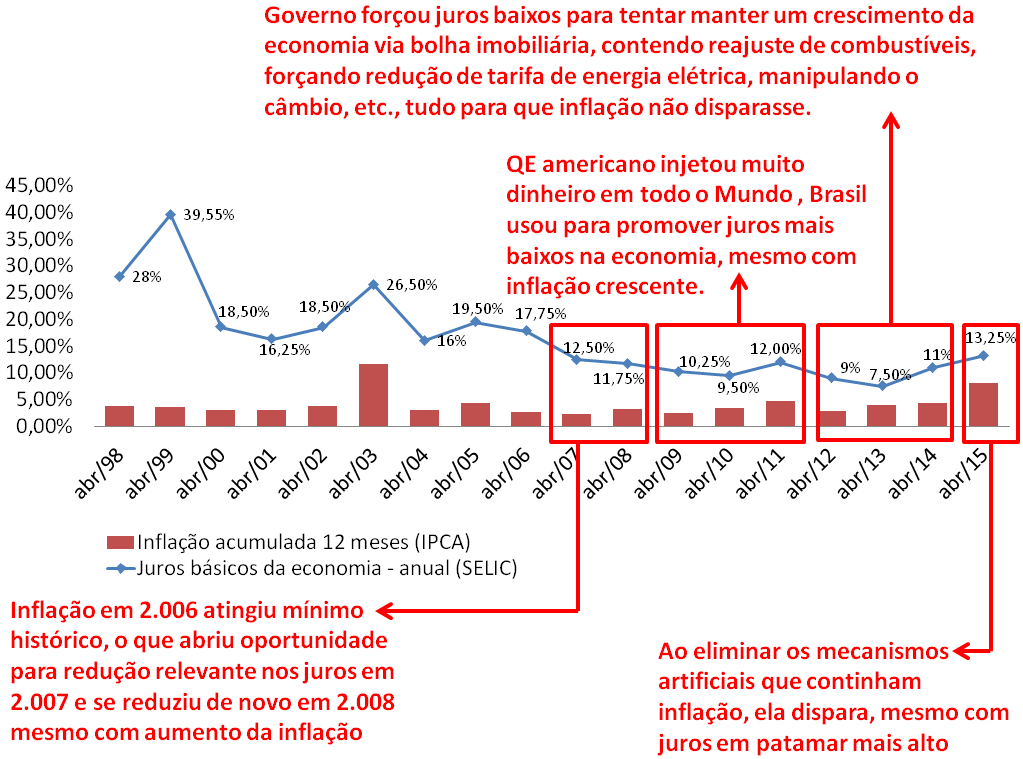
    Post 39 - imagem 1 - SELIC e IPCA

    Como podemos observar, a estratégia heterodoxa do Governo para tentar conter a inflação não conseguiu mais sobreviver e com isto, em 2.015 os juros ficaram no maior patamar desde 2.007. Mesmo assim, como a inflação foi contida de forma artificial por muito tempo, ela também está em patamar recorde para este período de 2.007 a 2.015 e com isto, a tendência é manter a SELIC em patamar recorde dos últimos anos pelo menos até meados de 2.016.

    Como a própria bolha imobiliária ajudou a chegarmos neste ponto? Além das ações heterodoxas do Governo para sustentar a bolha imobiliária terem aumentado a consequência negativa da inflação que vemos hoje, também tivemos o aumento desenfreado do preço do M2 comercial que foi repassado para preços de produtos e serviços colaborando muito para inflação e por fim, o aumento muito rápido nas construções gerando crescimento rápido no emprego, sem ganhos de produtividade, que também alimentou a inflação. A inflação elevada força aumento nos juros. Tudo exatamente como ocorreu em outras bolhas imobiliárias ao redor do Mundo, como parte dos mecanismos de auto-destruição de toda bolha.

    Concluímos que esta parte do oxigênio de nossa bolha está acabando rapidamente.

    CRÉDITO IMOBILIÁRIO BARATO E FARTO?

    Por que é requisito de toda bolha imobiliária o crédito imobiliário barato e farto, concedido em financiamentos com prazos muito longos de pagamento? Porque é este conjunto que garante que as parcelas do financiamento vão caber no orçamento das famílias, mesmo quando os preços dos imóveis aumentam muito e rapidamente, como ocorre em toda bolha imobiliária.

    Fazendo uma analogia com outras bolhas imobiliárias: nos EUA tivemos bancos que adotaram planos de concessão de crédito imobiliário com percentuais mínimos de juros e vinculando como garantia os imóveis que não paravam de ver os preços crescerem,  sendo que a Espanha adotou ação similar e ainda ampliou o prazo de financiamento. Na China como este esquema já era conhecido e sabia-se das péssimas consequências, adotaram empresas “sombra” para alavancar os empréstimos imobiliários e no Brasil, além do governo ampliar bastante o prazo de financiamento, a CEF ofereceu os menores juros e concentrou 70% do crédito imobiliário (manter uma participação exagerada de banco público foi a fórmula do Governo quando bancos privados não quiseram entrar em peso nesta exuberância irracional dos preços).

    Como foi a evolução do crédito imobiliário concedido nos últimos anos?

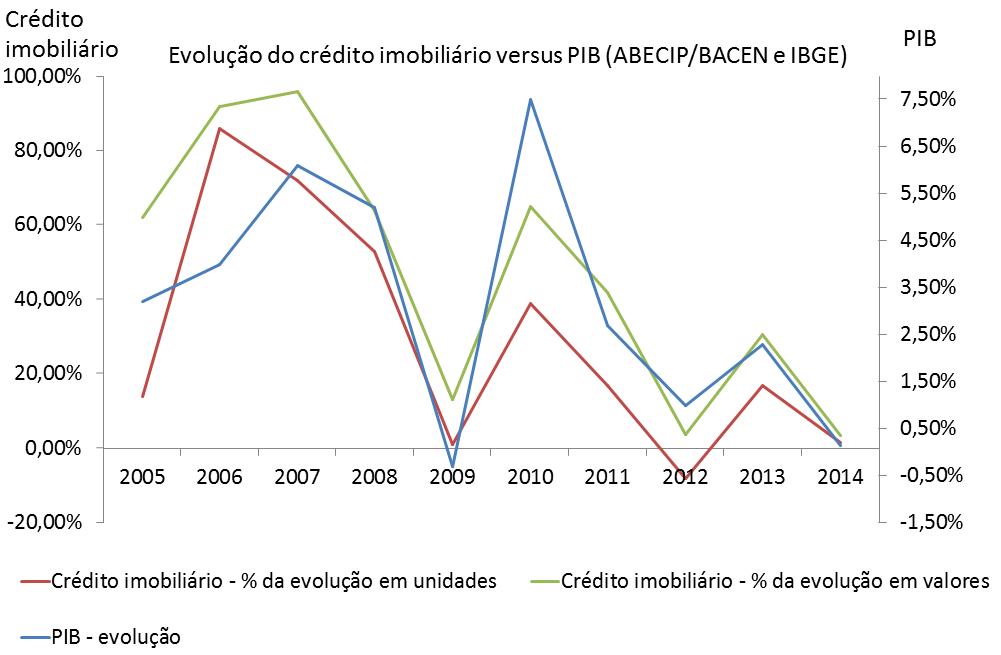
    Post 39 - imagem 2 - evolução do crédito imobiliário versus PIB

    Pelo que podemos observar pelas informações acima, nos últimos anos, dentro dos “altos e baixos” do crédito imobiliário concedido, a aceleração após a desaceleração tem sido cada vez menor. Tivemos a primeira queda em crédito concedido em unidades no ano de 2.012, sendo que este movimento de altas e baixas do crédito imobiliário, como era de se esperar, acompanha a evolução do PIB.

    Como está o ano de 2.015 até aqui?

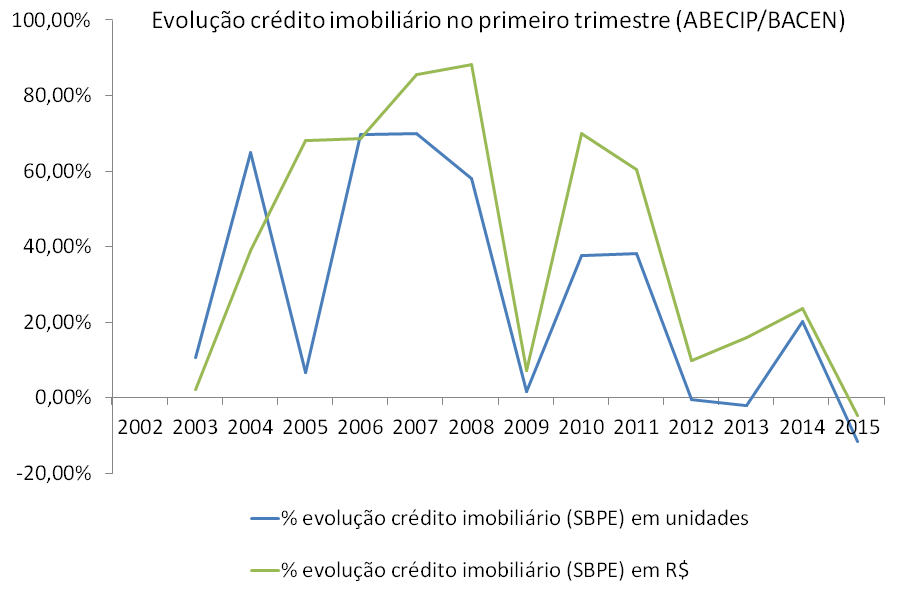
    Post 39 - imagem 3 - evolução crédito imobiliário primeiro trimestre

    O gráfico acima demonstra que pela primeira vez desde 2.002 tivemos redução no crédito imobiliário concedido tanto em quantidade quanto em valores. Esta situação já era esperada, uma vez que como sabemos e foi demonstrado no gráfico anterior, o crédito imobiliário acompanha o crescimento da economia e em 2.015, temos tido redução do PIB.

    Quais as expectativas quanto ao crédito imobiliário para o restante do ano de 2.015?

    Boa parte do crédito imobiliário brasileiro é dependente de verba da poupança e do FGTS. No primeiro quadrimestre de 2.015, tivemos recorde histórico de saque da poupança no Brasil, o que combinado com a excessiva participação da CEF no crédito imobiliário fez com que a verba da poupança para a CEF fornecer crédito imobiliário ficasse escassa.

    Como consequência da situação acima, a CEF foi obrigada a adotar ações para conter o crédito imobiliário: a parcela financiável do imóvel caiu de 80% para 50% no caso de usados e de 90% para 80% no caso de novos, quando estamos falando no sistema SAC e imóveis que se enquadram no SFH, que é a grande maioria dos financiamentos concedidos, daqueles que não são Minha Casa Minha Vida. Antes mesmo destas ações, a CEF já havia aumentado os juros por duas vezes. Estas novas condições da CEF fazem com que a entrada não caiba no bolso de grande parte dos potenciais compradores e para piorar a situação, os demais bancos já seguiram a CEF aumentando os juros do crédito imobiliário.

    Como a própria bolha imobiliária ajudou a chegarmos neste ponto? Por um lado, tivemos o crescimento da inflação que teve forte influência da bolha imobiliária, conforme explicado em item anterior e que obrigou a aumento da SELIC, fazendo com que outros investimentos tivessem rendimento muito maior do que a poupança e ajudando no recorde de retiradas da poupança (pessoas tiram da poupança e fazem outras aplicações financeiras), por outro lado, tivemos ao mesmo tempo um excesso de participação da CEF no crédito imobiliário, o que drenou os seus recursos e também ocorreu em função da própria bolha e da necessidade de compensar os bancos privados que não entraram de cabeça nesta exuberância irracional dos imóveis. Além destes fatores, a crise econômica que teve forte colaboração da bolha imobiliária através da geração de uma inflação e juros mais altos, combinados com aumento no desemprego puxado pela construção civil agora em 2.014 / 2.015, queda no PIB trazida por estes efeitos e também pelo fechamento de lojas que não suportavam custo dos aluguéis, excessivo endividamento das famílias (em parte graças a aluguel ou parcela do financiamento imobiliário elevado), etc., fez com que cada vez mais famílias tenham que recorrer a saques de recursos da poupança e FGTS (desemprego), drenando os recursos disponíveis para subsidiar o crédito imobiliário barato e farto que é requisito de toda bolha imobiliária.

    A forte desaceleração do crédito imobiliário em 2.014, acompanhado da queda em 2.015 e do conjunto de ações recentes da CEF, vindo do principal banco fornecedor de crédito imobiliário e que foi seguida por demais bancos quanto a aumento de juros, é sem dúvida uma retirada radical nesta parte do oxigênio que alimenta a bolha imobiliária brasileira.

    EMPREGO E RENDA CRESCENTES?

    Por que é requisito de toda bolha imobiliária o emprego e renda crescentes? Porque eles garantem que as famílias estejam otimistas com relação ao futuro e assim dispostas a se arriscarem em financiamentos que são por prazo muito longo e com parcelas elevadas.

    Fazendo uma analogia com outras bolhas imobiliárias: nos EUA, Espanha e China, o aumento relevante nas construções fez com que os empregos e a renda crescessem de forma significativa durante o inflar da bolha imobiliária.

    No caso do Brasil, o inchaço dos empregos na construção civil não se deu apenas pelo volume recorde de lançamentos de imóveis residenciais e comerciais, mas também pelas obras da copa do Mundo e construções relacionadas à Petrobrás e segmento petrolífero. Nos últimos anos, temos visto que estes 3 mecanismos que impulsionaram os empregos de forma artificial e temporária estão desmoronando. Vejamos a evolução deste cenário:

    Post 39 - imagem 4 - CAGED construção civil e geral

    Pelo que constatamos acima, a participação do segmento imobiliário na geração de empregos formais dobrou no período de 2.006 a 2.009, ou seja, a construção civil foi o grande “motor” da geração de empregos neste período. Já a partir de 2.011, observamos uma queda relevante na geração de empregos formais, que se intensificou em 2.012 e que depois despencou a partir de 2.014 puxado pela construção civil, uma vez que os lançamentos de imóveis comerciais e residenciais já vinham em queda desde 2.012, a copa do Mundo se realizou na metade de 2.014 (grande maioria das obras previstas se concluiu antes disto) e por fim, tivemos a operação lava jato que a partir do segundo semestre de 2.014 paralisou grande número de obras relacionadas à corrupção da Petrobrás.

    Como está o ano de 2.015 quanto à geração de empregos formais, comparado a outros anos?

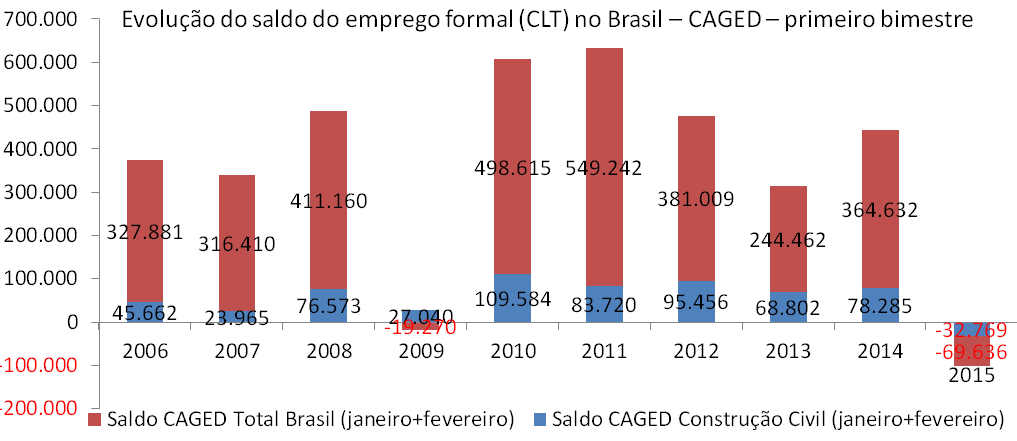
    Post 39 - imagem 5 - CAGED primeiro bimestre

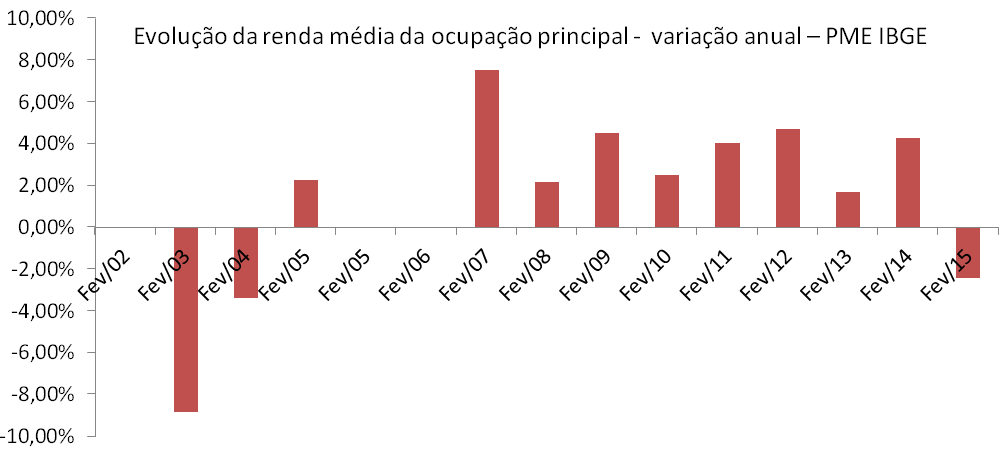
    E quanto à renda média real, como tem sido a evolução? Vejamos o mês de fevereiro:

    Post 39 - imagem 6 - evolução renda média fevereiro

    As informações acima demonstram que em 2.015, pela primeira vez desde 2.006, tivemos uma queda nos empregos formais no primeiro bimestre  que tenha ocorrido ao mesmo tempo para a construção civil e para o total geral do Brasil. Em função da desaceleração do emprego formal em 2.014 e de sua queda no início de 2.015, em ambos os casos puxados pela construção civil, tivemos a renda média da ocupação principal em fevereiro/15 com o seu pior resultado em 10 anos, na comparação anual (comparado a mesmo mês de ano anterior).

    Além disto, como referência, em março/2015 tivemos a maior queda na renda média da ocupação principal em 12 anos, quando comparada a evolução do mês de fevereiro para março e a maior queda em 11 anos quando comparada a evolução de março para mesmo mês de ano anterior.

    Como a própria bolha imobiliária ajudou a chegarmos nesta situação? A explosão das construções de imóveis residenciais e comerciais ocorreu de forma artificial e temporária, em função de uma combinação de vendas falsas na planta e mega especulação (serão explicados na parte 2), sendo que quando atingimos um nível anormal de distratos e de concorrência com especuladores, ambos no momento da entrega dos imóveis, passamos a ter super-estoques e as construtoras foram obrigadas a reduzirem seus lançamentos de forma relevante, o que passou a ocorrer a partir de 2.012. Claro que a combinação destes fatos com a copa do Mundo e os efeitos da operação lava jato amplificam os efeitos destrutivos sobre os empregos na construção civil a partir de 2.014. Já a queda na renda real que temos observado, é uma consequência da destruição destes empregos formais. Como ocorre em toda bolha imobiliária, os empregos na construção civil tem queda abrupta destruindo a euforia do pleno emprego gerada pela própria bolha imobiliária.

    Concluímos que esta parcela do oxigênio da bolha imobiliária também se tornou escassa.

    COMENTÁRIOS FINAIS SOBRE A PARTE 1:

    O processo adotado pelo Governo para evitar um rebaixamento no grau de investimento do Brasil, está sendo excessivamente gradual, para que o aumento do desemprego não seja por demais assustador e a reação popular e do “fogo amigo” (PT e aliados) não destruam todos os planos. Claro que com isto, o sonho do Governo é de  fazer com que a explosão de nossa bolha imobiliária seja “Soft”, mas está ficando cada vez mais óbvio para todos que isto não é viável. Por que podemos afirmar que as ações do Governo estão sendo excessivamente graduais?

    Se olharmos para a SELIC, deveria estar maior (com inflação menor que a de abril/15 tempos atrás, SELIC estava bem maior), da mesma forma, o juros do crédito imobiliário dos bancos públicos também está menor do que deveria. Olhando para meta da inflação, o Governo dobrou o prazo para atender o centro da meta (deveria ser dezembro/2015 e foi para dezembro/2016) e ainda assim, as apostas são que não conseguirão chegar ao centro da meta ao final de 2.016. A meta de superávit primário de 1,2% é muito modesta em relação a irresponsabilidade fiscal anterior. Graças as pedaladas e maquiagens dos últimos anos que estão gerando efeitos piores do que os previstos inicialmente, junto com a lentidão para aprovar medidas e a “timidez” destas medidas em relação ao tamanho do problema, o que temos hoje não alcançará a meta de 1,2%, ou o Governo reduz a meta e se torna mais gradualista, voltando a gerar insegurança para o mercado (menos provável), ou ele terá que lançar um novo pacote de medidas ainda em 2.015.

    O Governo está rezando para tudo dar certo e terem uma extrema sorte, até quanto a diversos eventos internacionais (crescimento da China não despencar, aumento do juros pelo FED americano não gerar fuga do US$ e disparada da inflação no Brasil, uma crise em economia emergente não contaminar a péssima percepção quanto ao Brasil, etc.), contando ainda com a “compreensão” e recuperação da confiança do mercado, para que no segundo semestre de 2.016 possa ser possível ver uma “luz no fim do túnel” que dê algum ânimo às pessoas e auxilie o partido do Governo nas eleições municipais, mas para isto, irão precisar de muita sorte.

    É por tudo que consta acima que a possibilidade do Governo fazer novas pedaladas ou maquiagens para auxiliar o segmento imobiliário está fora de cogitação, eles já estão no limite do gradualismo, não podem ceder em mais nada, não há mais como transferir dinheiro de Tesouro para CEF ou outras ações deste tipo, até para não abrir precedentes e perda de confiança em larga escala.

    Lembrando que neste contexto, como o próprio Levy destacou recentemente, é o “sistema” quem deverá servir de fonte do financiamento para o crédito imobiliário, em outras palavras, poupança e outras aplicações financeiras ou FGTS.

    A poupança, como sabemos, está tendo seu saldo consumido rapidamente, a crise e os saques da poupança por necessidade das famílias estão só no começo e mesmo que desviassem outras aplicações financeiras para subsidiar o crédito imobiliário (abrindo “buraco” no financiamento de outros segmentos), estas outras aplicações financeiras tem rendimento maior, portanto, os juros do crédito imobiliário teriam que aumentar ainda mais, o que não combina com preços super-inflados pela nossa bolha imobiliária (continuaria estrangulando a venda de imóveis).

    Quanto a possibilidade de utilizar uma parcela do compulsório da poupança para cobrir a ausência de recursos e a nova chantagem que o governo estuda, de pagar “juros negativos” para bancos que não estiveram utilizando 65% da poupança para o crédito imobiliário, é solução paliativa, de curta duração (máximo 6 meses, dependendo da evolução da crise e dos saques da poupança) e ainda contraditória em relação a meta de contenção da inflação, o que colaboraria para colocar os planos do Governo em descrédito, sendo que hoje a credibilidade alcançada já é frágil por todos os problemas enfrentados para implantação dos planos do ajuste fiscal e pelo seu excessivo gradualismo.

    Sobre o FGTS, além do Governo estar estudando se desvia R$ 10 bilhões do FGTS para o BNDES, da câmara dos deputados desejar dobrar o rendimento do FGTS (aumentaria em mais de 80% os juros das parcelas do crédito imobiliário vinculado ao FGTS, incluindo aí o Minha Casa Minha Vida) e de estarmos em um ano em que o desemprego formal está crescendo rapidamente e assim consumindo o saldo deste FGTS, a ideia sugerida pelo segmento imobiliário de aumentar o teto de financiamento de imóveis que se utilizam da verba do FGTS de R$ 190 mil para R$ 300 mil ou R$ 400 mil, não ajuda muito a manterem a bolha imobiliária, até porque menos de 20% dos imóveis tem anúncios abaixo deste preço nas grandes capitais, que são as cidades que concentram os maiores estoques em poder de construtoras e especuladores.

    Com as soluções paliativas que constam nos 2 parágrafos anteriores, o Governo está tentando dar mais uma pequena sobrevida para as construtoras, torcendo para que em 6 meses elas possam já ter desovado seus super-estoques, graças as restrições muito maiores impostas à usados, que redirecionaria parte dos clientes de usados para novos.

    Novamente, o que consta acima é uma aposta muito otimista do Governo em virtude dos seguintes motivos: a) Crise na economia tende a se agravar e termos cada vez menos pessoas e bancos aptos ou interessados no crédito imobiliário; b) Ao travar a venda de usados, muitos que venderiam estes imóveis para pagar um novo não poderão faze-lo ; c) Está sendo gerada muita insegurança para comprador de novo pelas mudanças na regra que ocorrem sem aviso prévio, o que intimida as pessoas a comprarem imóveis na planta sem terem ideia de como estará a situação daqui a 2 ou 3 anos ; d) A entrada necessária para novos também dobrou recentemente e aquelas vendas na planta com 10% de entrada tendem a não se concretizar, aumentando os distratos que já estavam em volume absurdo e crescentes ; e) A garantia dos bancos cairá automaticamente em função do imóvel ao ser financiado virar automaticamente um usado com preço que será muito menor, o que levará alguns bancos a preferirem levar os clientes para aplicações diferentes da poupança e assim reduzirem sua meta em termos nominais, ou mesmo aceitarem os “juros negativos”, mas não é provável que prefiram clientes ruins e alto risco de inadimplência. Estes fatores e outros não serão resolvidos por estas possíveis ações paliativas do Governo, ou seja, estas apelações terão impacto muito pequeno, no máximo servirão para amortecer a queda por poucos meses.

    Por tudo que consta acima, estas parcelas do oxigênio de nossa bolha imobiliária (SELIC baixa, crédito imobiliário farto e barato, emprego e renda crescentes) estão ficando escassas, desta forma, tanto segmento imobiliário quanto Governo e bancos, no máximo irão conseguir uma sobrevida de 6 meses, mas ainda assim, com um alto preço a ser pago de perda de credibilidade pelo Governo e risco de que estas alternativas apelativas sejam totalmente ineficazes para amortecer a queda.

    Na parte 2 deste trabalho (final), o foco será nos assuntos: simulação de demanda aquecida em troca de super-estoque futuro, especulação em volume anormal e desinformação.

    Referências:

    Tabela com a SELIC histórica: https://www.bcb.gov.br/?COPOMJUROS

    Tabela com o IPCA histórico:   http://www.ibge.gov.br/home/estatistica/indicadores/precos/inpc_ipca/ipca-inpc_201503_1.shtm

    Evolução do crédito imobiliário – ABECIP/BACEN – recursos do SBPE: http://www.abecip.org.br/m22.asp?cod_pagina=680&submenu=sim&cod_pai=430

    Evolução do saldo líquido da poupança – ABECIP/BACEN: http://www.abecip.org.br/m22.asp?cod_pagina=648&submenu=sim&cod_pai=430

    Evolução do emprego formal / celetista – CAGED: http://www.cbicdados.com.br/menu/emprego/emprego-formal-caged

    Evolução do rendimento médio real efetivamente recebido – PME – IBGE: http://www.ibge.gov.br/home/estatistica/indicadores/trabalhoerendimento/pme_nova/defaulttab_hist.shtm

    Reportagem: “Maior queda mensal no rendimento médio real em 12 anos”: http://agenciabrasil.ebc.com.br/economia/noticia/2015-04/rendimento-real-dos-trabalhadores-tem-maior-queda-mensal-em-12-anos

    Artigo: “Governo prepara pacote habitacional, mas inflação e ajuste limitam alcance”: http://economia.estadao.com.br/noticias/geral,governo-prepara-pacote-habitacional-mas-inflacao-e-ajuste-limitam-alcance,1687860

    Artigo: Governo não alcançará superávit primário de 1,2% do PIB, diz especialista: http://www.correiobraziliense.com.br/app/noticia/economia/2015/02/22/internas_economia,472171/governo-nao-alcancara-superavit-primario-de-1-2-do-pib-diz-especiali.shtml

    Até o próximo post!
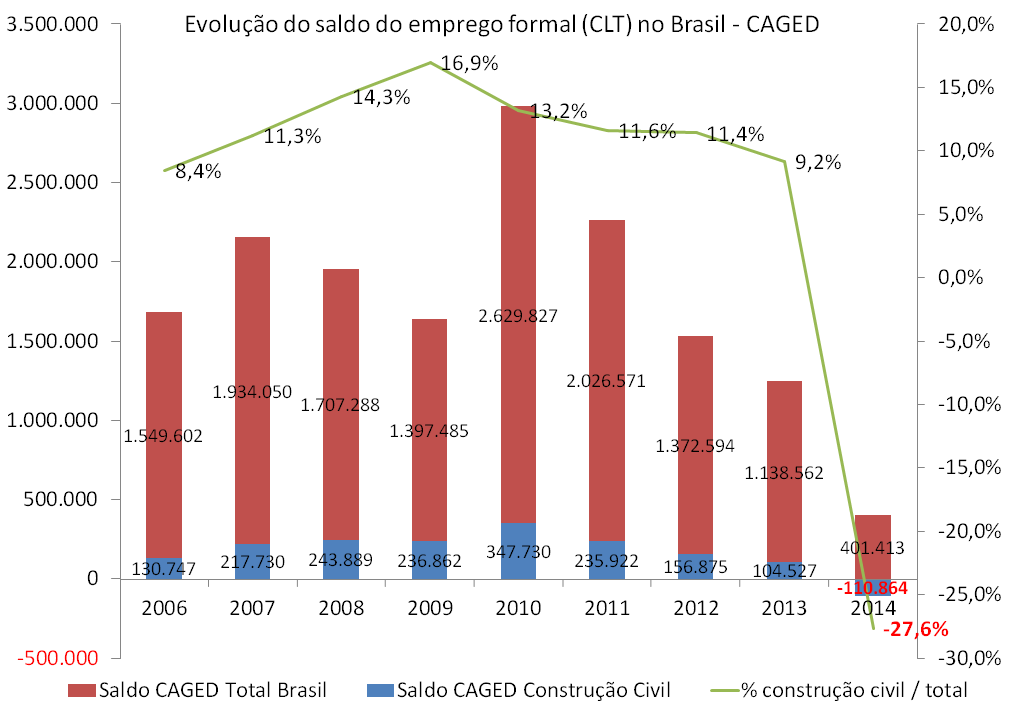
    Convidados

    Como Investir no Tesouro Direto? Vale a Pena Realmente?

    29 de abril de 2015

    Muita gente tem dúvida se investir no Tesouro Direto vale a pena ou não. A verdade é que vale muito a pena, porém ainda existe muita gente com um certo medo ou receio de começar em investir em algo novo.

    Os bancos de forma geral usam a mídia para fazer uma espécia de lavagem cerebral na cabeça de todos nós Brasileiros, realizando diversas campanhas de marketing para falar que bons investimentos são: Caderneta de Poupança, Titulos de Capitalização, CDBs e Previdência Privada.

    Na verdade estes investimentos são até lucrativos, porém são lucrativos para os Bancos, ou seja, eles ficam com a maior parte do lucro e repassam para os correntistas uma rentabilidade bem abaixo do que o Tesouro Direto por exemplo.

    Foto-Leandro-Sierra-HR-500pEu sou Leandro Sierra, sou fundador do site: http://www.InvestirNoTesouroDireto.com e estou escrevendo este artigo sobre Como Investir no Tesouro Direto a convite do Vilmar aqui no blog Defendendo seu Dinheiro e espero poder contribuir bastante para vocês.
    Eu sou Engenheiro, Gerente de Projetos Certificado pelo PMI, Coach de Carreira e Coach Financeiro. Desde o ano 2000 eu comecei a minha jornada nos estudos sobre Educação Financeira e partir daquele ano não parei de estudar.

    Assim como muitos de vocês eu investia meu dinheiro na Caderneta de Poupança, CDB e Previdência Privada dos bancos convencionais e logo que conheci o Tesouro Direto e outros investimentos, nunca mais investi nestas aplicações que os gerentes de bancos oferecem.

    Rentabilidade do Tesouro Direto vs Rentabilidade da Poupança

    Apenas para vocês terem uma ideia, a Poupança atualmente paga na faixa de 7% ao ano, que é bem próximo do valor da inflação, ou seja, se você tem dinheiro na poupança, você esta apenas mantendo o seu valor de compra, apesar de numéricamente o valor subir.

    Veja este gráfico abaixo onde se é comparado os valores da rentabilidade da Poupança e do IPCA (taxa de inflação).
    Grafico-Poupanca

    Como vocês podem ver, sempre que a barra cinza (IPCA) é maior, quer dizer que o dinheiro desvalorizou na Poupança naquele ano (caso de 2002 e 2013 na poupança nova por exemplo). Agora veja os útimos 5 anos, quem tinha dinheiro na Poupança não ganhou nem 1% acima da inflação por ano.

    Agora a rentabilidade do Tesouro Direto neste mesmo período dos últimos 5 anos foi de aproximadamente 4% acima da inflação, ou seja 4 vezes maior do que a poupança.

    Como Investir no Tesouro Direto?

    Logo-Como-Investir-no-Tesouro-Direto

    http://www.InvestirNoTesouroDireto.com

    Afinal, porque tanta gente tem receio de começar a investir no tesouro direto? Resposta é muito simples. Todos temos medo de sair de nossa zona de conforto e fazer algo novo, mesmo que este algo seja melhor do que o normalmente fazemos.

    Bom, apesar de tudo que é novo parcer complicado, não é tanto assim. Existe muita informação na internet que talvez não seja muito fácil de encontrar e fácil de entender.

    Eu mesmo perdi bastante tempo lendo muito coisa na internet e depois fiz um curso específico para chegar no conhecimento que tenho hoje. Eu comecei a investir no Tesouro direto no ano de 2005, ou seja, já fazem praticamente 10 anos de experiência.

    O Que é Preciso para Investir no Tesouro Direto?

    Bom basicamente para investir no Tesouro Direto, você vai precisar de 3 pré requisitos:

    1. Ser Maior de Idade
    2. Ter uma Conta Bancária
    3. Ter uma conta em um Agente Homologado pelo governo (que pode ser uma Corretora ou um Banco)

    Uma vez que você preencha os requisitos acima, você esta apto para investir em títulos públicos.

    O primeiro passo seria solicitar ao seu banco ou a uma corretora a abertura de conta para investir en títulos públicos.

    Depois disso você vai ter acesso a plataforma de compra de títulos pela internet. O sistema é todo online e totalmente seguro.

    Você vai comprar ou vender os títulos diretamente pelo site do banco/corretora ou do próprio site oficial do Tesouro Direto.
    Leandro, Não Entendi muito Bem como é este processo para Investir em títulos Públicos, pode me explicar melhor?

    Você deve imaginar que ficaria muito difícil eu escrever um artigo nos mínimos detalhes e no passo a passo sobre como investir no tesouro direto, ficaria um artigo enorme e talvez não ficaria tão didático e claro.

    Foi pensando nisso e também na solicitação de diversos colegas que eu resolvi criar um Curso de Como Investir no Tesouro Direto Passo a Passo.

    O curso é composto por 30 vídeo aulas, de forma didática e direto ao ponto, que ensina desde conceitos fundamentais sobre educação financeira até o método passo a passo para investir nos títulos públicos.

    Deixo aqui o convite para você assistir um Vídeo onde eu revelo as mentiras que os Bancos contam através das mídias, bem como o contéudo do curso com mais detalhes.

    Clique Aqui para Assistir o Vídeo sobre Como Investir no Tesouro Direto

    Qualquer dúvida sobre o assunto, basta me contactar pelo e-mail: leandrosierra@investirnotesourodireto.com

    Convidados, Geral

    Caixa cortará fatia de imóvel usado financiada

    27 de abril de 2015

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    Notícia relevante:

    http://www.valor.com.br/financas/4021786/caixa-cortara-fatia-de-imovel-usado-financiada

    Trechos do link acima:

    Caixa cortará fatia de imóvel usado financiada

    A Caixa Econômica Federal vai reduzir, a partir de 4 de maio, a fatia que pode ser financiada de um imóvel usado com recursos do Sistema Financeiro de Poupança e Empréstimo (SBPE), segundo o Valor apurou.

    A cota máxima para imóveis residenciais e comerciais enquadrados no Sistema Financeiro da Habitação (SFH) passa a ser de até 50% no Sistema de Amortização Constante (SAC) e de até 40% na tabela Price. Para imóveis que se encaixam no Sistema Financeiro Imobiliário (SFI), a parcela a ser financiada não poderá ultrapassar 40% nas modalidades SAC e Price.

    A Caixa informou aos correspondentes bancários que não estão previstas regras de transição.

    Para as incorporadoras, a notícia é positiva, à medida que contribui para reduzir a concorrência do financiamento de imóveis usados com os novos.

    Há duas semana, o banco público anunciou o segundo aumento de juros para financiamento habitacional do ano. A fatia de imóveis financiados pela SAC caiu de 90% para 80% e pela Price, de 90% para 50%.

    A Caixa enfrenta escassez da sua principal fonte para financiar a habitação, a poupança e tem usado instrumentos alternativos de “funding” e por isso teve que ajustar seus preços na ponta.


    Para quem não sabe, a CEF responde por mais de 70% de todo o crédito imobiliário no Brasil e nos últimos meses, ela tem concedido mais de 90% de todo o crédito imobiliário, sendo que suas taxas no SFH são imbatíveis e servem de referência para outros bancos (quando a CEF aumenta a taxa ou restrições, os outros bancos a seguem).

    Já é fato comprovado e admitido pela CEF e Governo que a CEF não terá mais a mesma verba para crescer com o financiamento imobiliário neste ano como fez em anos anteriores e nem há o menor espaço para o Tesouro aportar mais dinheiro, nem outras fontes disponíveis para cobertura, em função da grave situação fiscal do Governo.

    O Governo e a CEF falam sobre desaceleração significativa na comparação com 2.014 (crescer muito menos, mas ainda crescer), mas temos todas as evidências de que será uma queda mesmo, a começar pela falta de verba da poupança, diminuição de verba do FGTS em função do aumento no desemprego que já está acontecendo (os dois alimentam o SFH), passando pela crise na economia que reduz os candidatos potenciais a crédito imobiliário e principalmente avaliando as ações que a própria CEF adotou em 2.015, onde tivemos 2 aumentos nos juros do crédito imobiliário (2 aumentos e estamos só em abril !) e o percentual financiável de imóvel novo caiu de 90% para 80%, ações típicas de quem pretende reduzir a concessão do crédito imobiliário e precisa criar critérios que sirvam de “filtro” para isto.

    Considerando todos os pontos acima, acho que vale a pena fazer um exercício sobre as intenções por trás disto e os possíveis efeitos do Governo aumentar muito a entrada para compra de imóvel usado, até para tentarmos entender se estas informações fazem sentido dentro do contexto atual (em outras palavras, o que o Governo ganharia com isto) e quais suas possíveis consequências:

    Por que o Governo faria isto? Além das questões acima sobre falta de verba da CEF para financiamento imobiliário, temos ainda um super estoque em poder das construtoras e se não houver nenhuma tentativa do Governo de ajudar a escoar estes estoques, os lançamentos tendem a zerar e isto aumentará em muito o desemprego na construção civil, que já é o setor que lidera o desemprego no Brasil neste ano, em função de uma combinação de efeitos, como as consequências da operação Lava Jato (algumas grandes construtoras em recuperação judicial, paralisação / cancelamento de obras da Petrobrás em várias cidades, etc.), o “término” das obras da Copa do Mundo e a própria redução de lançamentos do segmento imobiliário para imóveis residenciais e comerciais que já tem ocorrido há anos. É óbvio que o Governo não quer ter mais um motivo para aumento no desemprego e mesmo com toda a situação fiscal quer achar algum caminho para ajudar as construtoras, até porque o Governo está desesperado para tentar melhorar sua imagem perante a população.

    Por que a ação do Governo de aumentar a entrada para financiamento de imóveis usados ajudaria as construtoras? Na medida em que o Governo dificultasse muito mais o financiamento para imóveis usados do que para novos, acabaria desviando uma parcela dos potenciais compradores de usados para que comprassem imóveis novos. Se tivermos, por exemplo, um imóvel novo anunciado por R$ 700 mil e outro usado anunciado pelo mesmo preço, no caso do usado a pessoa precisaria de uma entrada de R$ 350 mil e para o novo, “apenas” R$ 140 mil, logo, se a pessoa tiver condição de pagar a entrada do novo e mantiver seu interesse de compra de imóvel após estas mudanças, ela compraria o novo ao invés do usado.

    Será que a “solução” acima é tão fácil assim e seria o esquema mirabolante que “garantiria” a salvação das construtoras? Vamos avaliar alguns efeitos colaterais desta ação:

    1) Quem já comprou novo na planta contando em vender seu usado para pagar parte relevante ou quitar o saldo no ato da entrega: neste caso, a pessoa não conseguirá mais vender seu imóvel usado pelo preço que almejava / precisava e o motivo é simples, teremos uma redução muito relevante nos potenciais compradores de usados, porque muitos não terão o dinheiro suficiente para entrada (lembrando que em 2.014 já foi o pior ano da série histórica em vendas de usados e em 2.015 no primeiro trimestre já foi pior ainda), sendo que o preço de venda real dos usados já vinha em queda, como demonstrado por pesquisas recentes do CRECI SP. Sem encontrar compradores para seu imóvel usado pelo preço almejado, o mais provável é que o comprador do imóvel novo na planta desista do negócio no ato da entrega do imóvel e com isto, mais um aumento no número de distratos que já tem sido absurdo, acrescentando de novo no estoque das construtoras ;

    2) No caso de imóveis novos prestes a serem entregues e já prontos que ainda não tiveram o financiamento imobiliário avaliado, não podemos esquecer que o Governo já aumentou o percentual de entrada de 10% para 20%. Isto tem dois efeitos: o primeiro é que muitas construtoras faziam promoções onde o cliente tinha que pagar uma entrada de 10% até a entrega, contando com a “eterna manutenção deste percentual” e muitas vendas aprovadas estavam “no limite”, ou seja, cliente vai chegar na entrega do imóvel e com novo percentual de entrada não vai conseguir fazer o financiamento e cancelará a compra (aumentando distratos / estoques) ou a construtora vai dar descontos adicionais no preço do imóvel para viabilizar o financiamento (novas reduções nos preços reais praticados). Outra consequência esperada, é que os imóveis novos já prontos em estoque também terão muito mais dificuldade para venda, uma vez que o valor da entrada requerida dobrou, sendo que neste caso, se o comprador potencial tiver que vender seu usado para poder efetivar o negócio, também não será possível dentro deste novo cenário ;

    3) Investidores em imóveis na planta: Percebendo o cenário descrito acima e mais as situações que constam abaixo, os novos investidores em imóveis na planta se reduzirão e muito em relação aos percentuais atuais, aumentando também o número de distratos por estes investidores e em ambos os casos, novamente mantendo muito elevados os estoques das construtoras. Considerar que já tivemos uma queda de 40% para 20% no total de investidores na planta a partir do segundo semestre de 2.014. Com este contexto e mais a situação da economia, este percentual de investidores na planta poderia se reduzir para 5% ou menos ;

    4) Compradores de imóveis na planta para moradia: ao saberem que os percentuais de entrada e juros da CEF tem aumentado, será gerada uma insegurança nestes compradores, uma vez que saberão que novos aumentos poderão acontecer no futuro e ele não terá condição de contrair o financiamento imobiliário no ato da entrega. Claro que antes esta insegurança já poderia existir, mas agora está acontecendo de fato e isto levará parte dos compradores na planta a desistir. Mesmo com toda a falta de informação que é típica dos compradores de imóveis na planta, é esperado que pelo menos uma parcela dos mesmos perceba esta situação ;

    5) Reação dos vendedores de imóveis usados e impacto sobre os novos: em São Paulo (Capital), só no período de junho/2014 a fevereiro/2015, já tivemos uma redução superior a 32% no preço médio dos imóveis usados, segundo apurado pelo CRECI SP. Isto aconteceu porque as vendas despencaram e sempre temos os vendedores que realmente PRECISAM vender, por isto baixam os preços. Na medida em que as vendas dos usados cairão muito mais e a necessidade de venda aumentará muito em função da piora na situação da economia, sendo que os vendedores de usados serão pressionados pelos próprios corretores para reduzirem os preços e não verão outra alternativa (a farsa da eterna valorização terá que ser desmontada, ou estes corretores passarão fome), teremos quedas ainda maiores nos preços dos imóveis usados. Com isto, aqueles clientes que teriam dinheiro para compra à vista, farão o movimento inverso, de desistir de um imóvel novo e partir para um imóvel usado, com isto, novamente reduzindo vendas de novos e garantindo a manutenção de super estoques dos mesmos ;

    6) Super estoque de imóveis em poder das construtoras: o estoque de imóveis em poder das construtoras equivale a anos de vendas, mesmo que ao balancearmos todos os pontos acima ainda assim tenhamos um pequeno ganho na venda de novos, ainda assim será absolutamente insuficiente para restabelecer o equilíbrio entre oferta e procura ou mesmo a garantia de sobrevivência de algumas construtoras de grande porte que já estão em situação muito crítica.

    CONCLUSÃO:

    Por tudo que consta acima, não existe “solução mirabolante” que irá salvar o segmento imobiliário ou sequer permitir um “soft landing”. Além de tentarem salvar os empregos da construção civil, o Governo poderia estar planejando alegar no caso de usados que a queda maior se deu em função de uma especulação onde ele “não teve culpa” e que os preços dos imóveis novos tiveram queda em função da situação da economia, mas que a queda não foi tão relevante quanto no caso dos usados e que seria temporário, depois se recuperaria (vindo junto com o famoso discurso do “agora é a melhor hora para comprar”), não configurando uma bolha imobiliária. Embora estas sejam as intenções do Governo, a análise acima indica que poderemos ter um contexto muito menos favorável do que o esperado por eles, com quedas relevantes tanto no preço de novos quanto usados, mas no fundo esta seria uma das poucas tentativas que ainda restam ao Governo para tentar mascarar nossa bolha imobiliária.

    Além de todas as situações descritas acima, a piora na situação econômica está apenas no começo e quando combinamos isto com a insegurança geral das famílias em adquirirem imóveis financiados, a diminuição natural das famílias que seriam clientes potenciais para compras de imóveis e as maiores dificuldades na obtenção de crédito imobiliário a partir de agora, é natural concluir que as possíveis ações da CEF que constam acima, no cenário mais otimista para o segmento imobiliário, farão com que os preços dos usados despenquem e que os dos novos tenham uma queda menor, mas em ambos os casos em termos nominais e ainda no ano de 2.015, sendo que se o segmento imobiliário não conseguir mais enganar as pessoas simulando o eterno crescimento de preços e a desinformação ficar “desarmada”, o impacto poderá ser ainda maior (efeito manada de vendedores reduzindo preço e de compradores adiando a compra).

    Convidados

    5 dicas para alcançar o equilíbrio financeiro

    7 de abril de 2015
    mulher-andando-em-cima-de-crifas-de-dinheiro
    mulher-andando-em-cima-de-crifas-de-dinheiro – (Foto: tomcoelho.com.br)

    Mais importante do que descobrir formas de conseguir ganhar mais dinheiro é encontrar um meio de atingir um equilíbrio financeiro – uma situação econômica tranquila, sem sustos, com uma boa reserva e que lhe permita realizar todos os seus sonhos de consumo.

    O que muitas pessoas ignoram é que é possível atingir o equilíbrio financeiro sem “estrangular” as contas da família, cortando todo e qualquer gasto e se privando de bons momentos ou aquisições por conta de um projeto de “ultraeconomia”.

    O principal segredo para o equilíbrio financeiro, na verdade, está nas pequenas condutas. Confira, abaixo, 5 dicas para alcançar o equilíbrio financeiro:

    1 – A regra dos 10%

    Esta regra é uma das mais indicadas por especialistas de finanças através do mundo, é de uma facilidade ímpar e traz ótimos resultados para o equilíbrio financeiro. A regra consiste, tão somente, em criar uma reserva de capital com 10% de todos os seus ganhos mensais.

    Se em determinado mês você recebeu R$ 5.000,00, reserve R$ 500,00; se você recebeu R$ 3.500,00, reserve R$ 350,00. Além de ser uma ótima forma de constituir um fundo de emergência, essa reserva pode representar a verba necessária para um investimento de maior nível, como dar um “trato” no automóvel ou comprar aquela TV maior para a sala.

    A longo prazo, manter a disciplina na regra dos 10% pode lhe render uma reserva tão boa que poderá ser usada para realizar um grande sonho, como comprar uma casa nova.

    2 – Planeje-se                       

    O bom e velho planejamento é fundamental para atingir o equilíbrio financeiro. Prever e discriminar todas as receitas e despesas para um determinado mês pode ser o diferencial entre terminar o mês com folga de dinheiro ou com as contas no limite.

    Se antigamente os planejamentos financeiros eram realizados no papel e na caneta, hoje em dia existem inúmeros programas de computador e aplicativos para smartphones e tablets que auxiliam nesse processo.

    Para quem tem o salário como única fonte de receitas, o ideal é, assim que recebe-lo, separar o montante necessário para pagar todas as contas do mês. Isso é importante, principalmente, pela sensação de “riqueza” gerada, o que pode atrapalhar as finanças ao longo do mês.

    3 – Deve e não nega? Pague assim que puder

    Um dos principais obstáculos para o equilíbrio financeiro são as dívidas. Se você possui muitas dívidas, retorne à dica nº 2 e faça um planejamento à parte com todos os seus débitos, indicando para quem e quando você tem que pagar. Preste bastante atenção às datas de vencimentos e os encargos em caso de atraso, como taxas e juros.

    Comece a pagar os pequenos débitos, o que lhe renderá uma sensação de “libertação”, incentivando-o a continuar. Se possuir dívidas mais expressivas com, por exemplo, instituições financeiras, busque inserir, no seu planejamento, uma rotina de poupança para formar uma reserva destinada a quitar essas dívidas.

    A grande vantagem das instituições financeiras é que elas se mostram mais propensas a aceitarem renegociações – e você certamente vai querer renegociar sua dívida com o banco, o que, em alguns casos, pode te render um desconto de até 90%.

    4 – Desapegue

    Se você possui muitas roupas, aparelhos eletrônicos ou utensílios domésticos que há muito tempo não são usados, considere a possibilidade de vendê-los. A Internet tornou esse processo muito simples, e os classificados virtuais são uma ótima forma de você fazer uma renda extra simplesmente desapegando de todas as coisas que você não usa mais.

    5 – Aproveite os descontos

    O IPVA é mais barato no início do ano? Pague no início do ano. A prefeitura da sua cidade fez um mutirão de IPTU, com descontos e isenção de taxas? Aproveite. Aproveite cada pequeno desconto que as suas contas oferecem e ele se tornará um “descontão”, representando uma grande e importante economia no final do mês. Fique atento às oportunidades e você ficará bem próximo do tão almejado equilíbrio financeiro.

    Texto enviado pela Equipe do site Empréstimo.