<h1>Archives</h1>
    Convidados, Geral

    A história da bolha imobiliária brasileira PARTE 2

    31 de outubro de 2014

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    A HISTÓRIA DA BOLHA IMOBILIÁRIA BRASILEIRA PARTE 2:

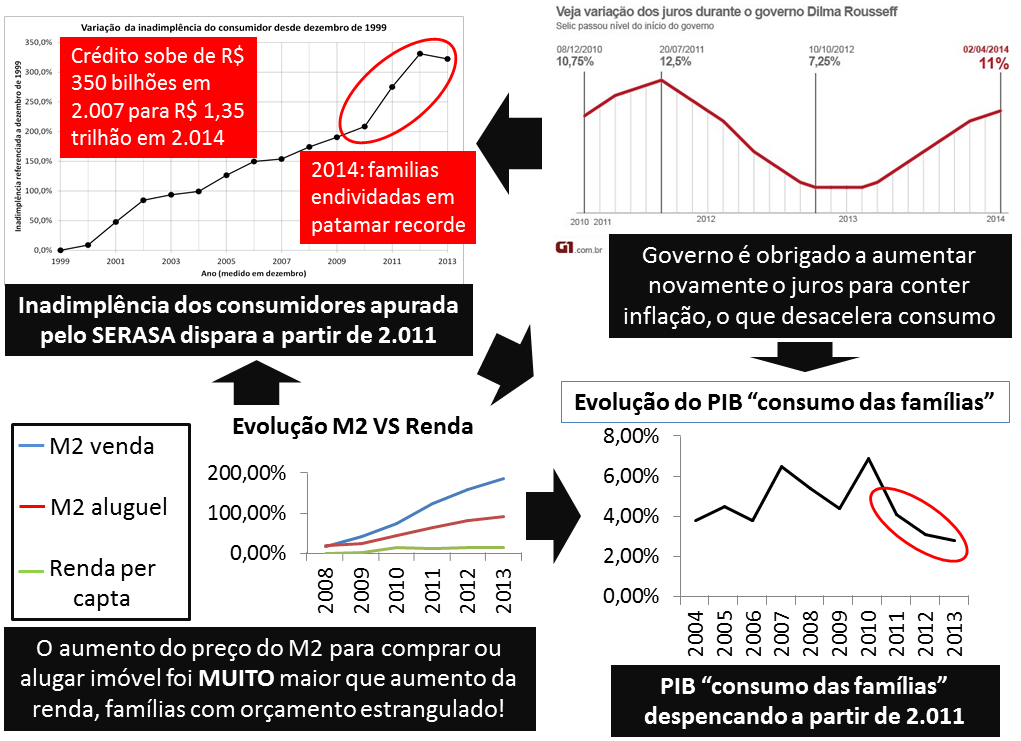
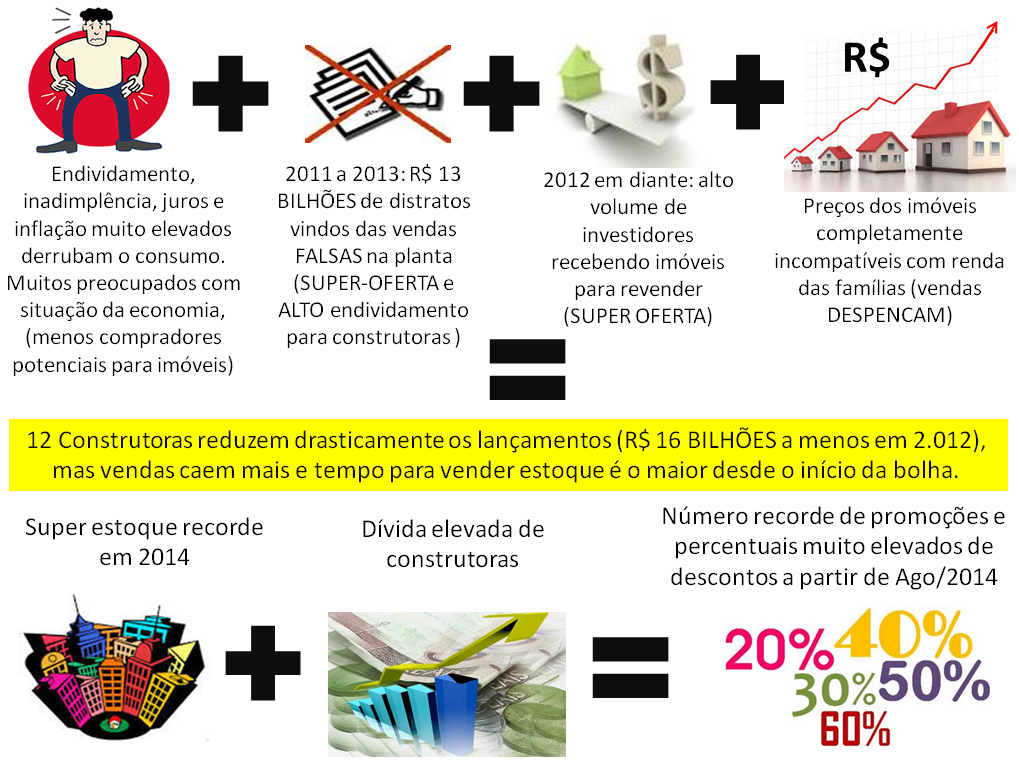
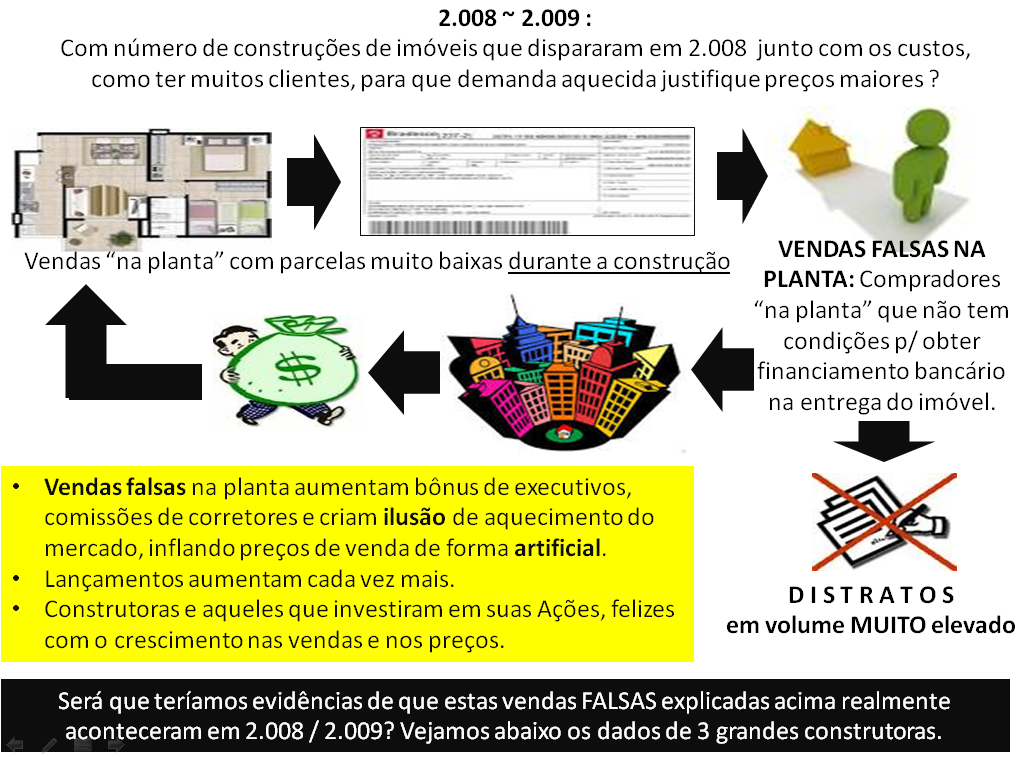
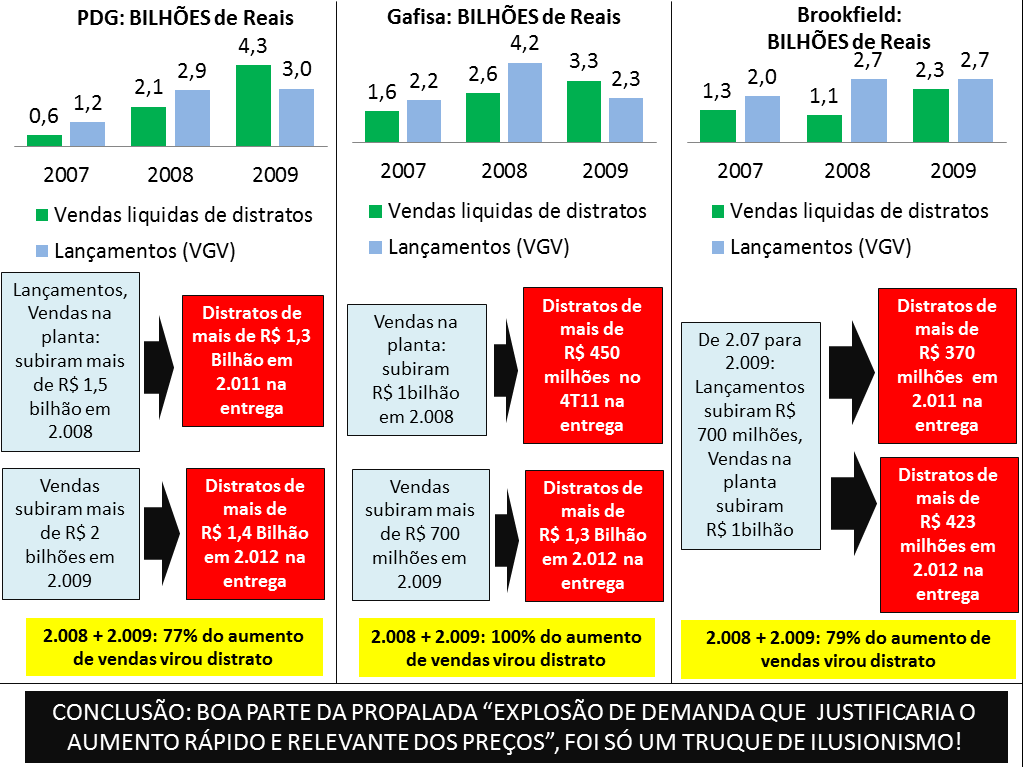
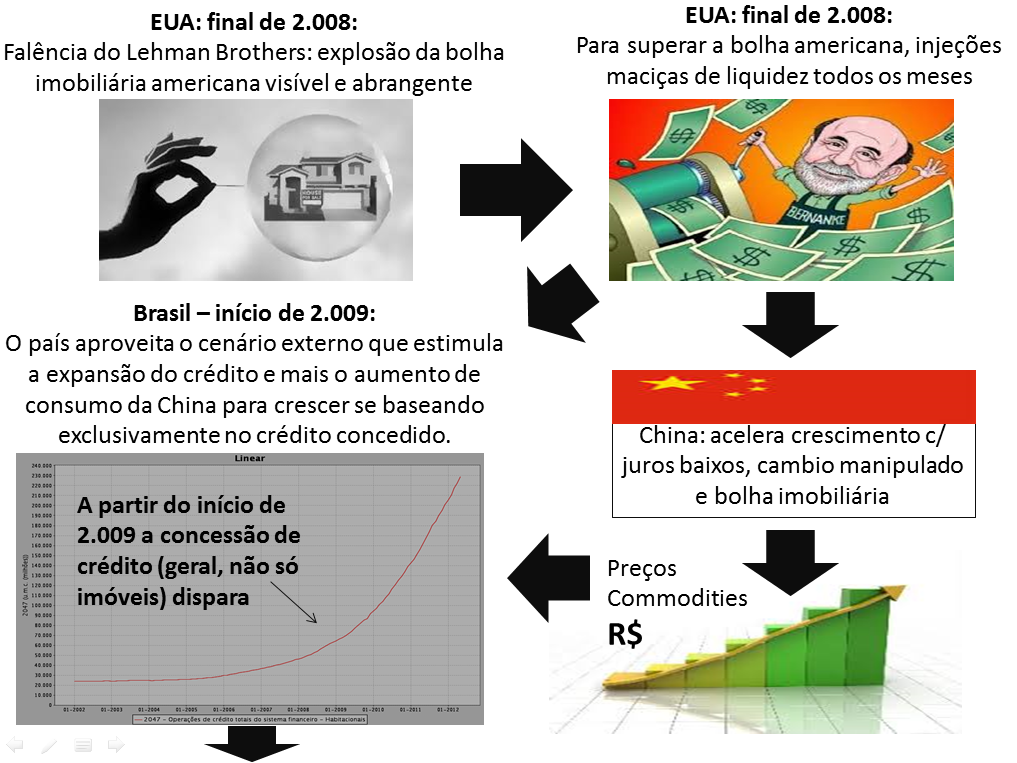
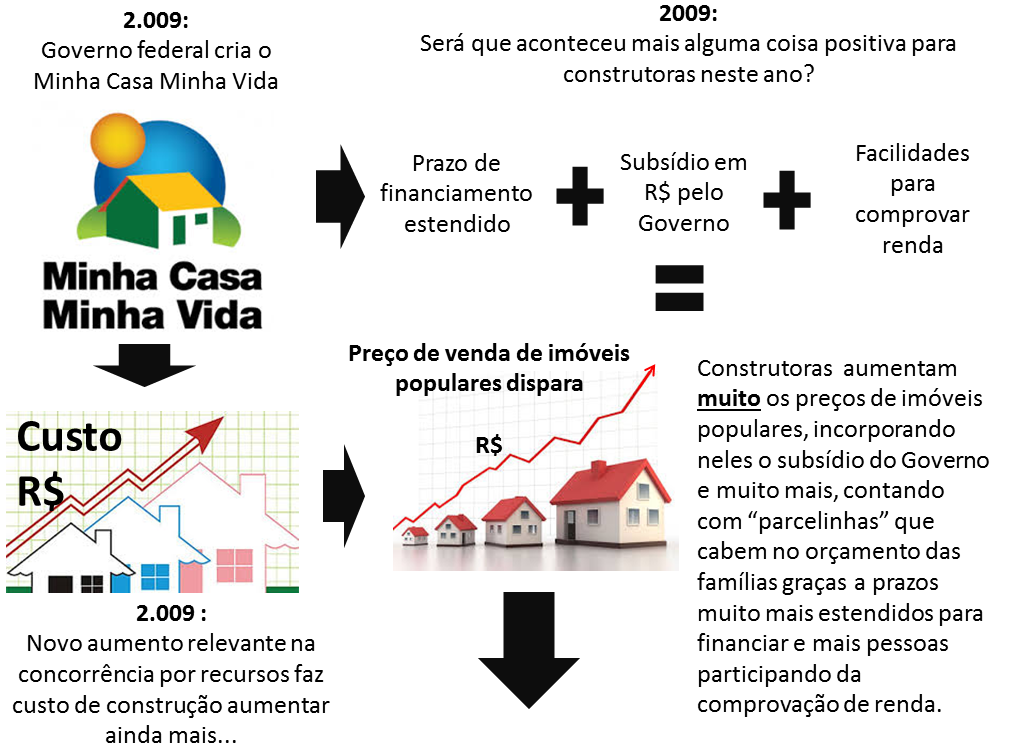
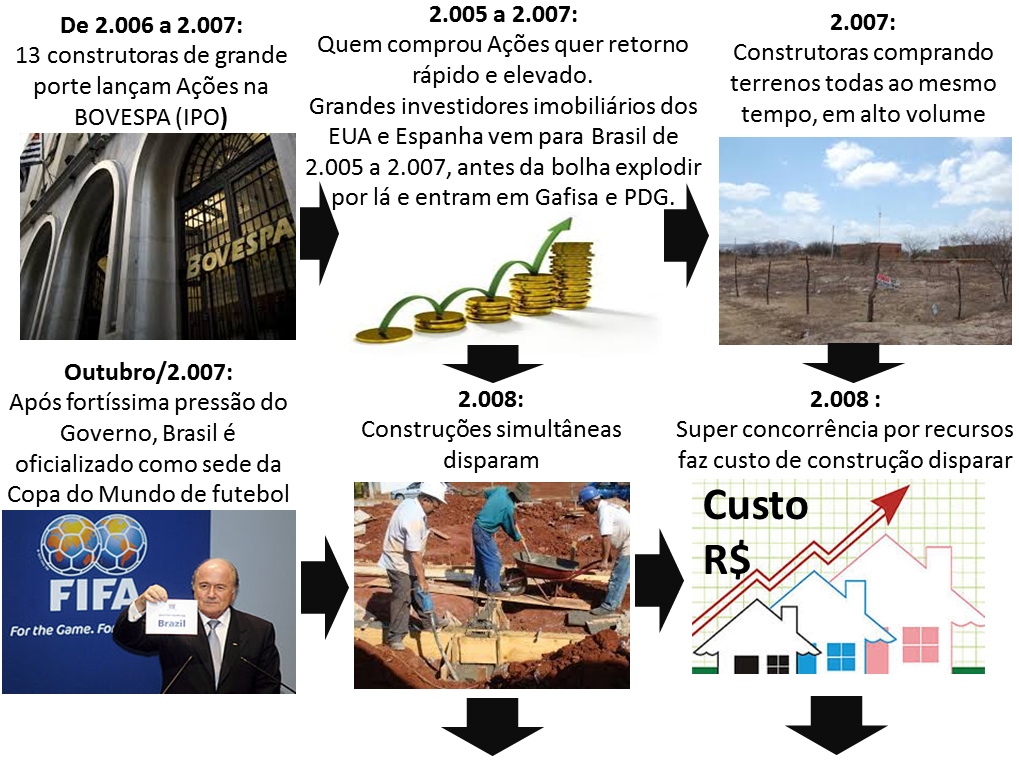
    Objetivo deste trabalho é continuar as explicações sobre a história da bolha imobiliária brasileira, no formato de Infográficos que facilitem sua compreensão. Recomendo a leitura da parte 1 antes, para quem ainda não tiver lido, encontra-se neste mesmo site e foi publicado recentemente. Segue o documento:
    Post 32 imagem 1


    Post 32 imagem 2


    Post 32 imagem 3


    Post 32 imagem 4


    Post 32 imagem 5


    Post 32 imagem 6


    Post 32 imagem 7


    Post 32 imagem 8


    Post 32 imagem 9


    Post 32 imagem 10


    Post 32 imagem 11


    Post 32 imagem 12


    Post 32 imagem 13


    Post 32 imagem 14


    Post 32 imagem 15


    Post 32 imagem 16


    Post 32 imagem 17

    REFERÊNCIAS:

    Informações relacionadas a construtoras foram extraídas das páginas de investidores de cada uma delas, mais especificamente dos relatórios trimestrais oficiais, disponíveis com dados até o segundo trimestre de 2014.

    Pesquisa feita por consultoria especializada com 12 construtoras demonstrando prejuízo acumulado de mais de R$ 1 BILHÃO, com queda relevante em lançamentos e vendas, além de estoque de imóveis em unidades que dobrou: http://g1.globo.com/economia/negocios/noticia/2013/04/construtoras-tem-prejuizo-e-estoque-de-imoveis-sobe-43-em-2012.html

    Brasil: maior aumento de preços de imóveis do Mundo: http://super.abril.com.br/blogs/crash/pronto-ja-temos-a-maior-bolha-imobiliaria-da-historia/

    A bolha imobiliária brasileira que teve crescimento do índice de preços 240% acima do índice de custos, contra uma diferença de apenas 56% no auge da bolha americana: http://liberzone.com.br/bolha-imobiliaria-no-brasil/

    Informação de que os distratos (cancelamento de vendas) cresceram 30% no primeiro trimestre de 2.014 comparado a mesmo período de 2.013: http://noticias.uol.com.br/opiniao/coluna/2014/09/09/construtoras-aplicam-golpe-em-quem-desiste-da-compra-do-imovel.htm

    Informação de que os distratos (cancelamento de vendas) cresceram 40% no segundo trimestre de 2.014 comparado a mesmo período de 2.013: http://oglobo.globo.com/economia/imoveis/negocios-desfeitos-no-pais-cresce-numero-de-devolucoes-de-imoveis-comprados-na-planta-14213036

    Informação de que o setor imobiliário tem o maior nível de estoques em 10 anos: http://www1.folha.uol.com.br/mercado/2014/09/1522343-setor-imobiliario-tem-maior-nivel-de-estoque-em-dez-anos-saiba-onde-estao-as-oportunidades.shtml

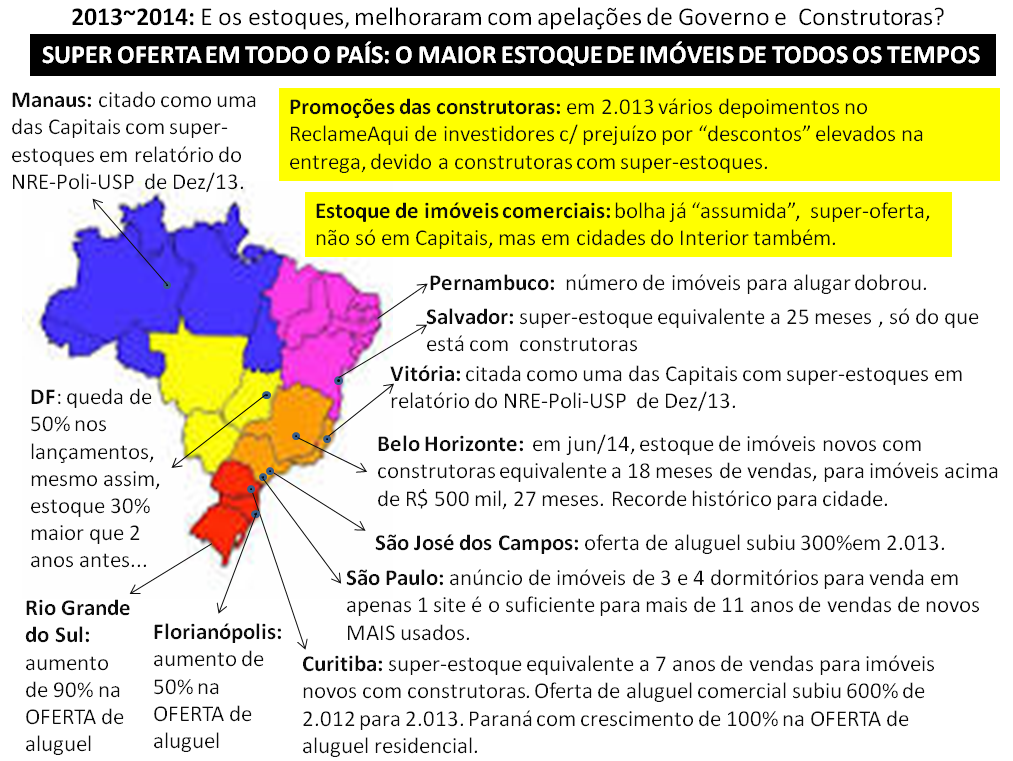
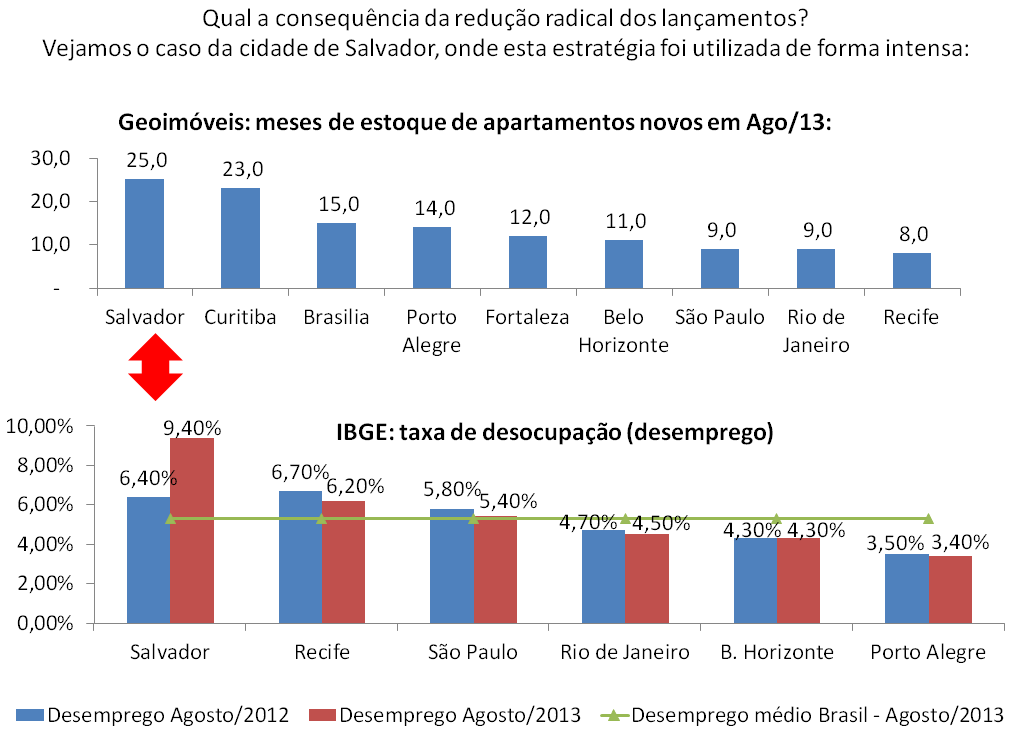
    Segundo pesquisa da Geoimóveis, o estoque de imóveis novos em Salvador equivale a 25 meses de vendas, o recorde do Brasil naquela época: http://www.bahiatodahora.com.br/destaques-esquerda/noticia_destaque2/queda-nas-vendas-leva-construtoras-a-reduzir-o-ritmo-em-salvador-situacao-e-preocupante

    Informação de que o estoque de imóveis novos em Curitiba corresponde a quase 7 anos de vendas em 2.014, só do que está com construtoras, vem do estudo que consta neste endereço, que também contém todos os links para pesquisas utilizadas: http://www.defendaseudinheiro.com.br/a-evolucao-da-bolha-imobiliaria-parte-3

    Notícia de Dez/2013 – em Brasília, estoque 30% maior que 2 anos atrás, apesar de queda de 50% nos lançamentos de 2.012 para 2.013 e de descontos de até R$ 300 mil em imóveis prontos: http://g1.globo.com/distrito-federal/noticia/2013/12/construtoras-queimam-estoque-de-imoveis-no-df-dizem-corretores.html

    Informação de que em São José dos Campos, a oferta de imóveis para alugar cresceu 300%:  http://www.aconvap.com.br/noticias/sao-jose-tem-aumento-de-300-na-oferta-de-locacao/3599.html

    Na notícia a seguir, a informação de que imóveis novos em BH tem tido inadimplência de condomínio de até 50% causada por investidores que compraram na planta sem ter condições financeiras de contrair empréstimo no ato da entrega do imóvel e sequer conseguem pagar condomínio. Super-oferta na mão de investidores novamente: http://www.hojeemdia.com.br/noticias/economia-e-negocios/atraso-no-pagamento-de-condominio-chega-a-10-em-belo-horizonte-1.219820

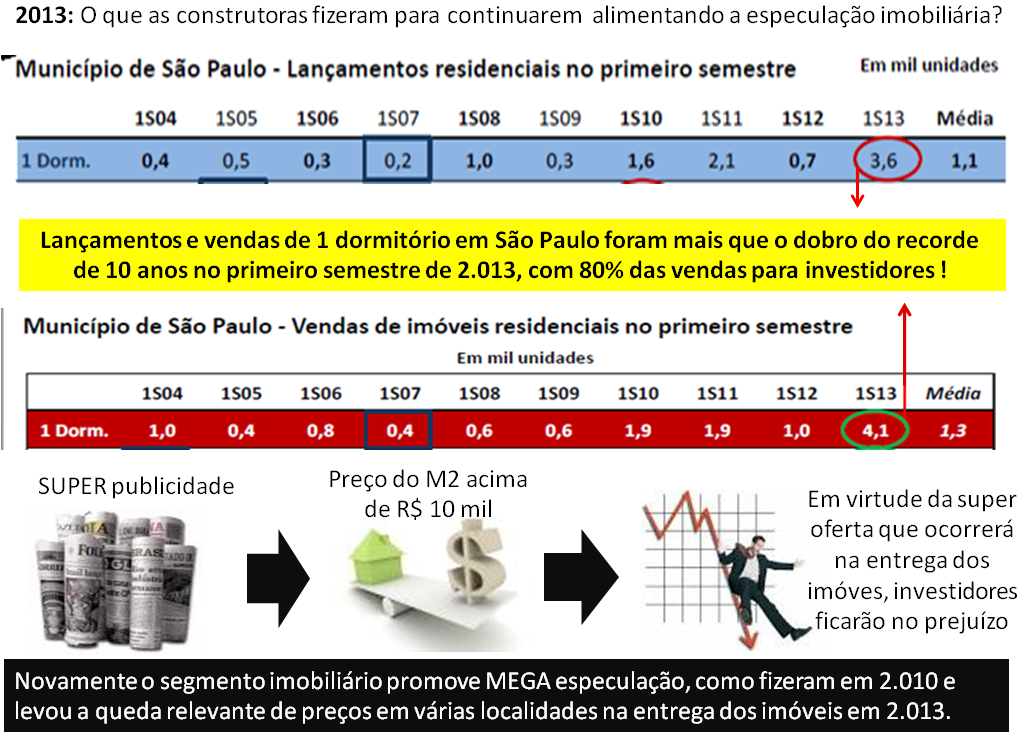
    Para entender a super-oferta de imóveis de 1 dormitório em São Paulo, com links para pesquisas e notícias relacionadas, ver o trabalho anterior: www.defendaseudinheiro.com.br/a-bolha-imobiliaria-em-sao-paulo

    Sobre a informação de que temos estoque de imóveis em São Paulo para 3 e 4 dormitórios que é equivalente a mais de 11 anos de vendas de novos MAIS usados, segue endereço que tem todos os cálculos e links das pesquisas utilizadas: http://www.defendaseudinheiro.com.br/a-evolucao-da-bolha-imobiliaria-em-sao-paulo

    Nesta notícia, a informação que o número de imóveis vagos aguardando locação mais do que dobrou: http://m.jconline.ne10.uol.com.br/t320/noticia/economia/pernambuco/noticia/2013/04/28/81174

    Aumento de 600% na oferta de imóveis comerciais em Curitiba: http://www.gazetadopovo.com.br/economia/conteudo.phtml?tl=1&id=1424276&tit=O-grande-salto-dos-imoveis-corporativos

    Aqui temos as informações sobre super-oferta de imóveis para alugar na cidade de Florianópolis e nos Estados do RS, SP e PR: http://www.ndonline.com.br/florianopolis/noticias/141217-oferta-de-imoveis-para-locacao-cresce-50-na-grande-florianopolis.html

    Neste artigo, o NRE (Núcleo Real Estate) da Poli-USP, informa a existência de super-estoques de imóveis novos para vender em algumas cidades do país, incluindo Manaus e Vitória, mencionados neste item do trabalho: https://www.consorciodeimoveis.com.br/noticias/mercado-imobiliario-2014-confira-algumas-perspectivas

    Nesta reportagem da edição impressa da Exame, a confirmação textual quanto a bolha imobiliária dos imóveis comerciais, através de diversas evidências quanto a super-oferta: http://exame.abril.com.br/revista-exame/edicoes/1060/

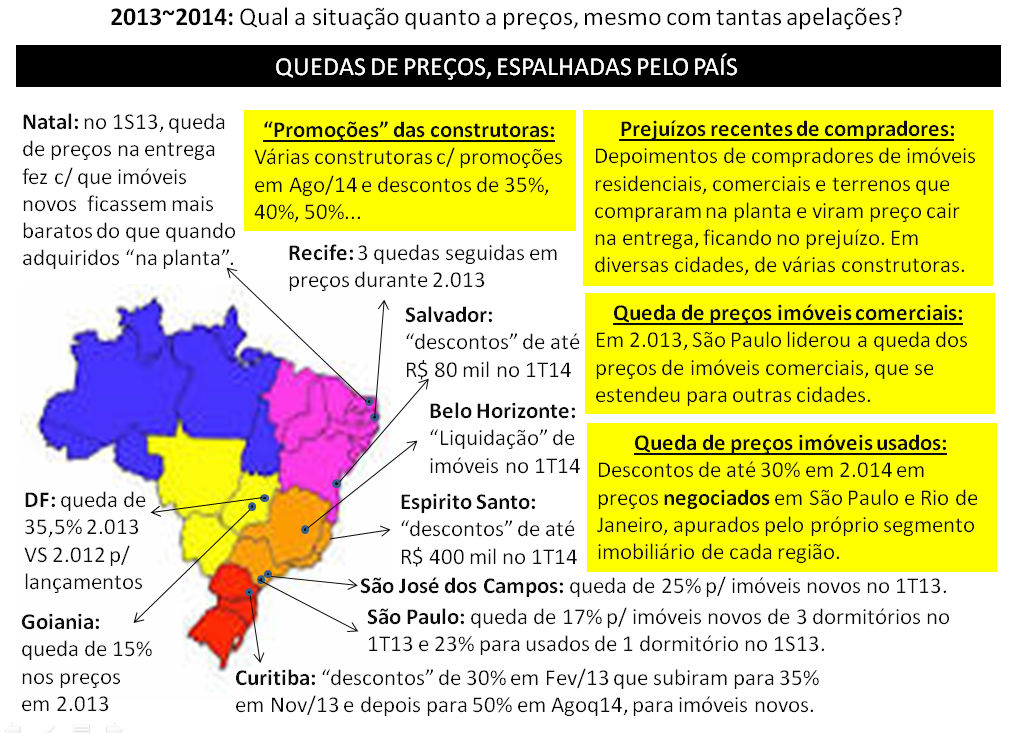
    Em Brasília, queda de 35,5% nos preços de lançamentos na comparação de 2.013 com 2.012, além de outra notícia falando sobre queda de até 30% no preço dos imóveis no ato da entrega e uma terceira que comenta sobre “descontos” de até R$ 300 mil:

    www1.folha.uol.com.br/mercado/2013/12/1391790-especulacao-leva-a-queda-de-preco-nos-lancamentos-de-imoveis-em-brasilia.shtml

    http://www.correiobraziliense.com.br/app/noticia/economia/2013/09/01/internas_economia,385651/especuladores-sao-penalizados-pela-retracao-do-mercado-imobiliario.shtml

    http://g1.globo.com/distrito-federal/noticia/2013/12/construtoras-queimam-estoque-de-imoveis-no-df-dizem-corretores.html

    Queda de 25% nos preços de imóveis novos no ato da entrega em São José dos Campos: http://g1.globo.com/sp/vale-do-paraiba-regiao/noticia/2013/05/preco-dos-imoveis-cai-25-em-sao-jose-em-dois-anos-revela-creci.html

    Queda relevante de preços de imóveis novos em Natal, na entrega mais barato que na planta: http://jornaldehoje.com.br/infraestrutura-ruim-derruba-valor-dos-imoveis-em-natal/

    Em Curitiba, três notícias sobre “descontos” praticados por construtoras, que subiram de 30% em Fev/2013 para 35% em Nov/2013, chegando a 50% em Ago/14:

    http://www.gazetadopovo.com.br/economia/conteudo.phtml?id=1347279

    http://www.gazetadopovo.com.br/economia/conteudo.phtml?tl=1&id=1426349&tit=Gigantes-do-setor-saem-de-fininho

    http://www.parana-online.com.br/editoria/cidades/news/823803/?noticia=MOMENTO+E+BOM+PARA+CONSEGUIR+DESCONTO+NA+COMPRA+DE+IMOVEIS

    Segue notícia sobre queda de 15% nos preços de imóveis em Goiânia, após fortes quedas em vendas: http://www.opopular.com.br/editorias/economia/queda-nas-vendas-faz-pre%C3%A7os-de-im%C3%B3veis-recuarem-1.307413

    Abaixo, notícia sobre a terceira queda consecutiva de preços de imóveis em Recife: http://www.diariodepernambuco.com.br/app/noticia/economia/2013/04/03/internas_economia,432110/precos-dos-imoveis-no-recife-apresentam-terceira-queda-consecutiva.shtml

    Notícia sobre quedas de preços em 7 capitais durante o segundo semestre de 2.012: http://classificados.folha.uol.com.br/imoveis/1228412-mercado-imobiliario-tem-retracao-nas-principais-cidades-do-pais-em-2012.shtml

    Seguem abaixo 4 notícias sobre quedas de preços de imóveis em São Paulo, são situações diferentes umas das outras quanto a número de dormitórios, período, novo ou usado, etc. (tem muito mais que isto disponível na mídia, tem sido uma constante para São Paulo):

    http://classificados.folha.uol.com.br/imoveis/2013/05/1285907-preco-de-imovel-usado-de-um-dormitorio-cai-23-na-cidade-de-sp.shtml

    http://classificados.folha.uol.com.br/imoveis/2013/05/1276973-venda-preco-e-locacao-de-imoveis-usados-despencam-em-sp.shtml

    http://economia.estadao.com.br/noticias/economia-geral,preco-de-imovel-novo-recua-pela-1-vez-em-quatro-anos,152741,0.htm

    http://msn.revistaimoveis.zap.com.br/155982-precos-dos-imoveis-novos-caem-em-sao-paulo.html

    Sobre preços de vendas e aluguel caindo no Rio de Janeiro: http://vejario.abril.com.br/materia/cidade/mercado-imobiliario-imoveis-precos-venda-aluguel

    Descontos de até 30% nas vendas de imóveis usados no Rio de Janeiro: http://noticias.r7.com/economia/imoveis-usados-sao-vendidos-com-valor-ate-30-menor-que-o-anunciado-05092014

    “Descontos” de até R$ 80 mil em Salvador: http://www.correio24horas.com.br/detalhe/noticia/descontos-em-imoveis-chegam-a-ser-de-ate-r-80-mil-em-promocoes/?cHash=4f67727a643ac5057e1354a79606b958

    No Espirito Santo, imóveis com “descontos” de até R$ 400 mil: http://webclipping.mile4.com.br/webclipping/visualiza.php?cd=17370

    “Liquidação” nos preços dos imóveis em Belo Horizonte. Matéria do jornal impresso “O tempo”, segue link que contém esta notícia: http://observadordomercado.blogspot.com.br/2014/03/estouro-da-bolha-provoca-fenomeno.html

    Segue abaixo link com uma lista de depoimentos do ReclameAqui, onde compradores de imóveis viram as construtoras vendendo no ato da entrega do imóvel, mais barato do que eles pagaram na planta. Estes depoimentos incluem diversas cidades e construtoras, imóveis residenciais (grande maioria), comerciais e terrenos: www.defendaseudinheiro.com.br/comprar-imovel-em-tempos-de-bolha-imobiliaria

    Queda nos preços de alugueis de imóveis comerciais em São Paulo e outras cidades: http://www.estadao.com.br/noticias/impresso,aluguel-de-escritorio-em-sp-caiu-pela-1-vez-em-quase-dez-anos,1128094,0.htm

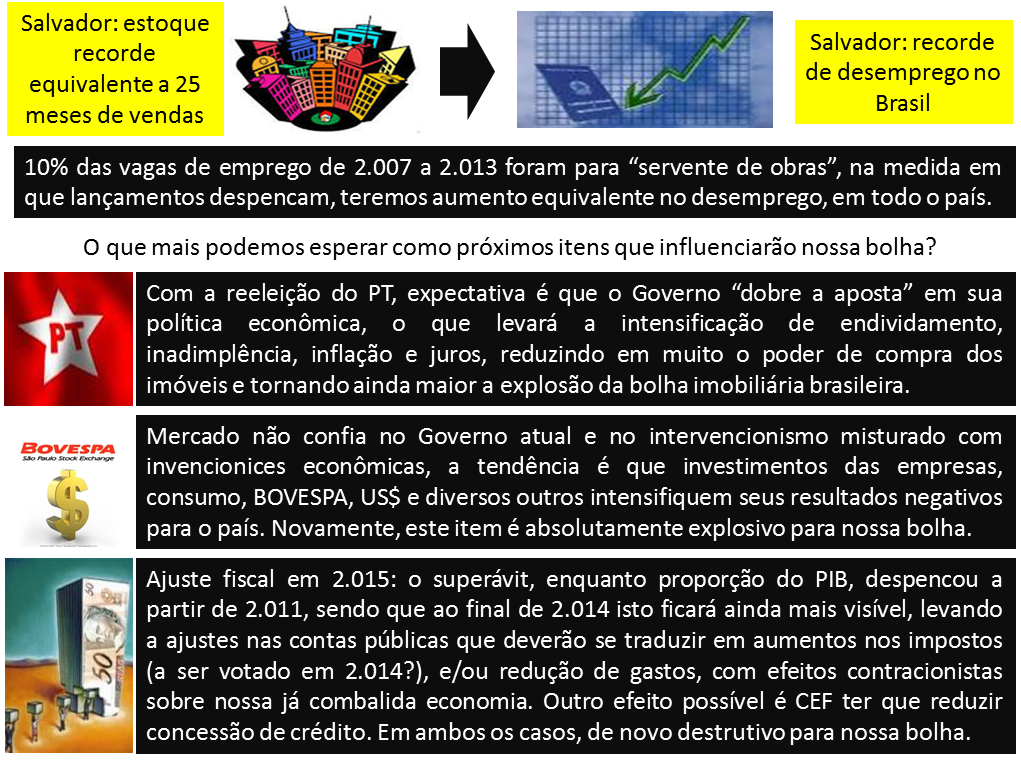
    Notícia de que as quedas em vendas e paralisação da construção, causada por super-estoque de imóveis equivalente a 25 meses de vendas, levou a aumento de quase 50% no desemprego em Salvador, que saiu de 6,4% em Ago/12 para 9,4% em Ago/13 segundo o IBGE: http://www.bahiatodahora.com.br/destaques-esquerda/noticia_destaque2/queda-nas-vendas-leva-construtoras-a-reduzir-o-ritmo-em-salvador-situacao-e-preocupante

    Pela sequencia de notícias abaixo, vemos que primeiro o preço dos imóveis novos entregues em São José dos Campos despencou 25%, depois investidores no desespero para não terem perda imediata colocaram imóveis para alugar e oferta de aluguel aumentou 300% e por fim, em virtude desta claríssima super-oferta, estão diminuindo muito os lançamentos e informando que isto irá gerar um alto volume de desemprego na cidade: http://g1.globo.com/sp/vale-do-paraiba-regiao/noticia/2013/05/preco-dos-imoveis-cai-25-em-sao-jose-em-dois-anos-revela-creci.html http://www.aconvap.com.br/noticias/sao-jose-tem-aumento-de-300-na-oferta-de-locacao/3599.htmlhttp://www.ovale.com.br/2.621/empresarios-da-construc-o-civil-temem-corte-de-empregos-com-a-retrac-o-do-mercado-1.502639

    Até o próximo tópico!
    Convidados, Geral

    A história da bolha imobiliária brasileira PARTE 1

    24 de outubro de 2014

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    A HISTÓRIA DA BOLHA IMOBILIÁRIA BRASILEIRA PARTE 1:

    Objetivo é apresentar a primeira parte da história da bolha imobiliária brasileira com infográficos que facilitem seu entendimento. Todas as evidências ao final, no item “Referências”. Segue o trabalho:

    Post 31 imagem 1Post 31 imagem 2Post 31 imagem 3Post 31 imagem 4Post 31 imagem 5Post 31 imagem 6Post 31 imagem 7Post 31 imagem 8Post 31 imagem 9Post 31 imagem 10Post 31 imagem 11Post 31 imagem 12Post 31 imagem 13

    REFERÊNCIAS:

    Resultados das construtoras: extraídas informações dos sites oficiais das construtoras, especificamente das páginas de Relação com Investidores ou Investidores, dos relatórios trimestrais.

    Crescimento no crédito concedido no Brasil:

    http://www.mises.org.br/Article.aspx?id=1943

    Informações adicionais sobre distratos:

    Aumento de 30% nos distratos no primeiro trimestre de 2.014:

    http://economia.estadao.com.br/noticias/economia-geral,construtoras-cancelam-r-1-4-bilhao-em-vendas-de-imoveis-no-trimestre,185175,0.htm

    Aumento de 40% nos distratos no segundo trimestre de 2.014:

    http://oglobo.globo.com/economia/imoveis/negocios-desfeitos-no-pais-cresce-numero-de-devolucoes-de-imoveis-comprados-na-planta-14213036

    Evidências adicionais sobre as vendas FALSAS na planta:

    Explicações fornecidas por escritório de advocacia especializado em distratos, sobre os estratagemas utilizados nas vendas na planta para convencer os compradores a adquirirem imóveis, mesmo quando os mesmo não tem condições financeiras para isto:

    http://www.infomoney.com.br/blogs/direito-imobiliario-em-foco/post/3572564/aumento-dos-distratos-imoveis-terceirizacao-culpa

    http://noticias.uol.com.br/opiniao/coluna/2014/09/09/construtoras-aplicam-golpe-em-quem-desiste-da-compra-do-imovel.htm

    Diretor de associação de mutuários que visita feirão da CEF e comprova que vendas são feitas sem nenhum critério, levando pessoas que não tem condições financeiras para adquirir um imóvel a comprá-los mesmo assim:

    http://www.clicksergipe.com.br/1n_blog.asp?postagem=107055&tipo=mercado

    Na notícia abaixo, a informação de inadimplência de até 50% em condomínios novos porque investidores que compraram na planta não tinham renda para financiar imóvel na entrega:

    http://www.hojeemdia.com.br/noticias/economia-e-negocios/atraso-no-pagamento-de-condominio-chega-a-10-em-belo-horizonte-1.219820

    Depoimentos do ReclameAqui, de duas construtoras diferentes, dando conta que não foram feitas as simulações de aprovação de crédito imobiliário no ato da venda na planta:

    Caso PDG: explicam só ter descoberto que não tinham condição de comprar imóvel depois de já terem assinado um contrato de compra e venda na planta, quando foram até o banco fazer uma simulação:

    http://www.reclameaqui.com.br/3980801/pdg-incorporacoes/distrato-de-contrato

    Caso Tecnisa: idem a depoimento anterior para PDG:

    http://www.reclameaqui.com.br/5794925/tecnisa-construtora/distrato

    Informações sobre reduções de preços como resultado da MEGA especulação:

    Queda de 35,5% nos preços dos imóveis novos lançados em Brasília em 2.013:

    www1.folha.uol.com.br/mercado/2013/12/1391790-especulacao-leva-a-queda-de-preco-nos-lancamentos-de-imoveis-em-brasilia.shtml

    Queda de 25% nos preços dos imóveis novos na entrega em São José dos Campos:

    http://g1.globo.com/sp/vale-do-paraiba-regiao/noticia/2013/05/preco-dos-imoveis-cai-25-em-sao-jose-em-dois-anos-revela-creci.html

    Queda de 17% nos preços de imóveis novos de 3 dormitórios em São Paulo:

    http://msn.revistaimoveis.zap.com.br/155982-precos-dos-imoveis-novos-caem-em-sao-paulo.html

    Queda de 15% nos preços dos imóveis novos em Goiânia:

    http://www.opopular.com.br/editorias/economia/queda-nas-vendas-faz-pre%C3%A7os-de-im%C3%B3veis-recuarem-1.307413

    Descontos de 50% para imóveis novos em Curitiba:

    http://www.parana-online.com.br/editoria/cidades/news/823803/?noticia=MOMENTO+E+BOM+PARA+CONSEGUIR+DESCONTO+NA+COMPRA+DE+IMOVEIS

    Descontos de até R$ 400 mil para imóveis novos no Espirito Santo:

    http://webclipping.mile4.com.br/webclipping/visualiza.php?cd=17370

    Preços dos imóveis em Natal na entrega inferiores aos praticados na planta:

    http://jornaldehoje.com.br/infraestrutura-ruim-derruba-valor-dos-imoveis-em-natal/

    No trabalho abaixo, constam depoimentos de compradores de imóveis, que viram a construtora vendendo imóvel similar ao seu, no ato da entrega, mais barato do que haviam pago na planta. Além de depoimentos em  cidades que constam nos trabalhos anteriores e neste, temos depoimentos de Piracicaba, Sorocaba e Santos. Segue o link:

    http://www.defendaseudinheiro.com.br/comprar-imovel-em-tempos-de-bolha-imobiliaria

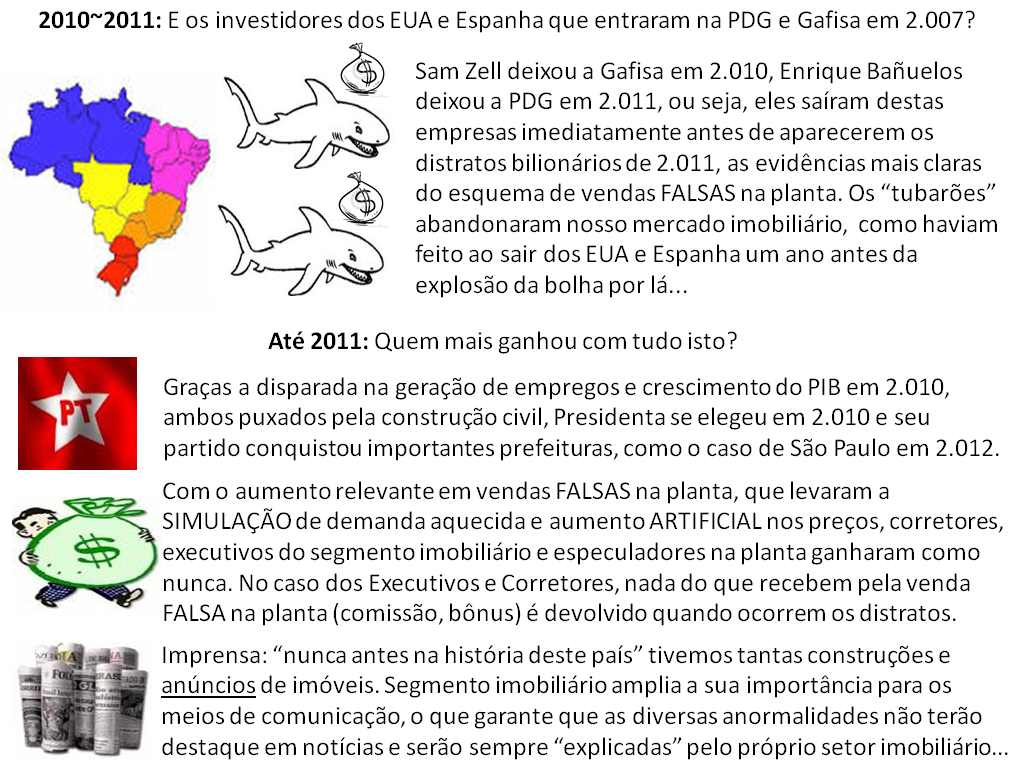
    Notícias sobre investidores imobiliários dos EUA e Espanha que vieram para o Brasil entre 2.005 e 2.007 apostando nas empresas Gafisa e PDG e saíram destas empresas em 2.010 e 2.011 respectivamente:

    http://economia.estadao.com.br/noticias/geral,sam-zell-vende-participacoes-na-gafisa-e-br-malls-imp-,619804

    Megainvestidor Enrique Bañuelos diz ‘adiós’ ao Brasil

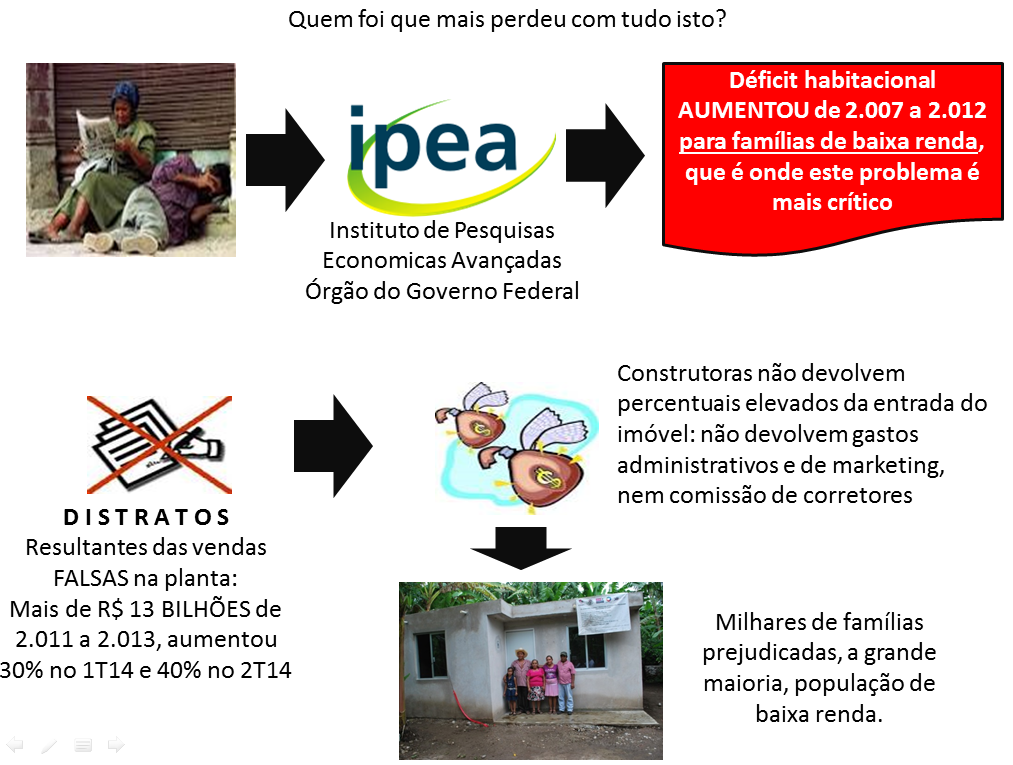
    IPEA – déficit habitacional cresceu no caso da menor renda: segundo este levantamento oficial feito pelo IPEA para o período de 2.007 a 2.012, o déficit habitacional cresceu:

    http://economia.estadao.com.br/noticias/economia-geral,deficit-habitacional-cresce-na-baixa-renda-apura-o-ipea,170824,0.htm

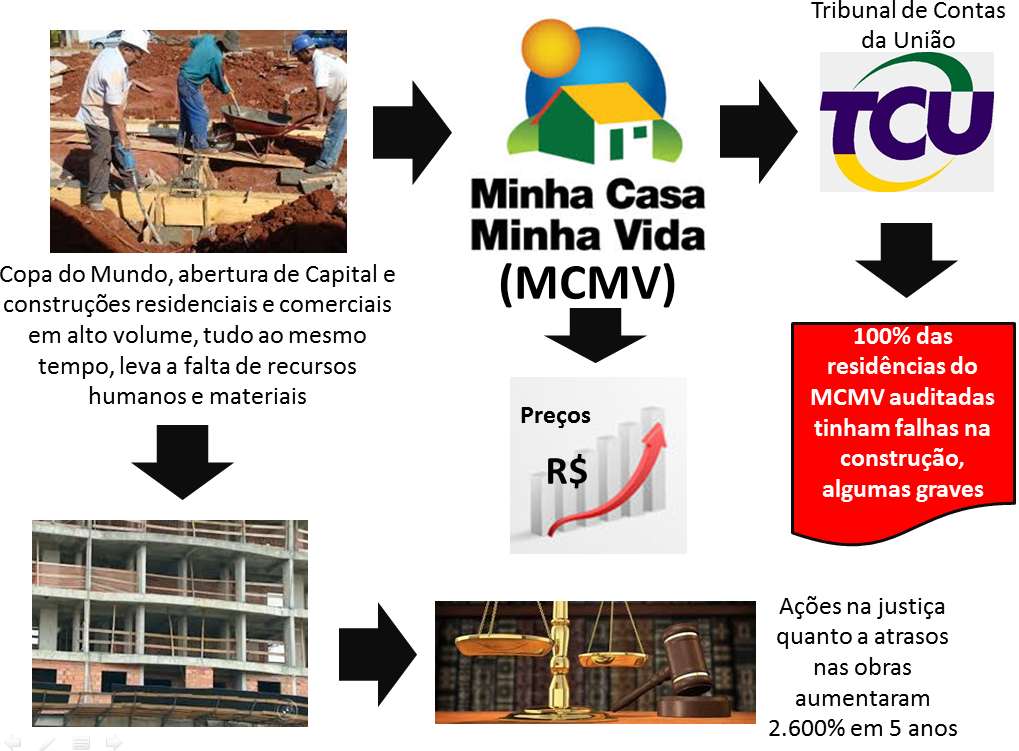
    TCU – 100% das residências do Minha Casa Minha Vida que foram auditadas apresentaram falhas nas construções:

    http://economia.estadao.com.br/noticias/geral,no-minha-casa-falhas-em-todas-as-obras-vistoriadas-imp-,1537726

    Informação que ações na justiça contra construtoras aumentou 2.600% de 2.008 para 2.013 e a grande maioria tendo como causa os atrasos nas entregas dos imóveis:

    http://g1.globo.com/jornal-da-globo/noticia/2014/01/cresce-o-numero-de-acoes-contra-construtoras-nos-ultimos-seis-anos.html

    Até o próximo post!

    Convidados

    Guest Post: Recuperação dos Estados Unidos e alta do dólar

    23 de outubro de 2014

    A recuperação dos Estados Unidos e a alta do dólar

    Esse mês recebemos a boa notícia de que a taxa de desemprego nos Estados Unidos caiu para 5,9%, sendo a menor desde o mês de julho de 2008 e antes da pior crise financeira por lá.

    Porém, o dólar subiu no mundo inteiro, inclusive no Brasil, pois o mercado está apostando que os juros americanos vão subir já no primeiro semestre do próximo ano. Devido ao fato de que os jutos são o preço do dinheiro, então se os juros sobem nos Estados Unidos, o valor do dólar só tende a aumentar.

    A taxa de juros americana ficou em um patamar que conhecemos bem, desde a crise de 2008, de forma desproporcional, ou seja, entre 0 e 0,25% ao ano. Isso quer dizer que as pessoas que compram um título americano perde para a inflação, pois esta gira em torno de 2% ao ano nos EUA.

    O Brasil ainda sofre com a inflação, o que se tornou um problema histórico chegando em 11% ao ano, então o Real acabou se valorizando nos últimos 10 anos e isso parece ser bom, pois o brasileiro consegue comprar mais produtos importados e viajar com mais frequência, inclusive para o exterior.

    A alta do dólar acaba por ser um problema bom ao nosso país, embora associamos isso aos problemas estruturais do país. Podemos dizer que a alta do dólar só é ruim para o combate a inflação, assim como para nossos planos de viagem com o dólar turismo, porém no geral esse movimento cambial acaba tornando nossos custos internos mais baixos, deixando o Brasil mais competitivo internacionalmente.

    Um exemplo disso é que cada vez mais brasileiros compram imóveis de alto padrão em Miami, por exemplo, além de outras cidades como Orlando, na Flórida. Mas agora com o crescimento dos Estados Unidos, isso se tornou algo excelente para o mundo todo, uma vez que esse país é o maior importador mundial, o que estimula o comércio no mundo inteiro.

    Taxa de juros real negativa nos Estados Unidos

    A taxa de juros descontada da inflação é vista como algo bizarro, mas seu fim está mais próximo. Assim como no início dos anos 2000 essa taxa de juros se tornou bizarra e mantê-la por muito tempo é perigoso.

    Já em 2002, também ano eleitoral, o dólar atingiu o entorno de R$ 4 devido ao chamado “risco-Lula”, mas com o contexto cambial dessa época o Brasil foi ajudado para voltar a crescer em 2004. Daí então foi baseado em exportações e com o efeito positivo que se alastrou por várias indústrias nacionais, possibilitou o crescimento que presenciamos nos anos de 2007 a 2010 que só não cresceu ainda mais por causa da crise dos Estados Unidos.

    Agora com a alta do dólar podemos ver, novamente, a recuperação americana e com isso os efeitos positivos. Com o dólar mais caro, a Bolsa poderá ser derrubada para um nível mais atraente e com sua recuperação futura, pode ser repetido algo que aconteceu nos anos 2000 que foi onde a Bolsa brasileira acabou por subir muito.

    Fique atento, afinal, no Brasil um dólar que está mais alto gera uma pressão inflacionária ainda maior e isso será um desafio devido aos desajustes fiscais do governo.

    No caso dos Estados Unidos, é muito importante que não aconteça algo semelhante, como o que aconteceu em 2004 a 2006 onde houve uma explosão irracional de muita euforia. Vamos torcer para que o mercado, o Fed e os cidadãos comuns de lá tenham aprendido a lição nessa época.

    Imagem: exame.abril.com.br

    Por Andreia Silveira, colaboradora do blog www.dolarturismo.net/ e http://www.financiamento.net/

    Dólar em alta
    Dólar em alta
    Convidados

    Guest Post: O que saber para pegar um empréstimo pessoal?

    20 de outubro de 2014

    O que você deve saber na hora de pegar um empréstimo pessoal

    Momentos de aperto financeiro são, geralmente, inesperados. Quando o carro dá problema, você ou algum familiar precisa realizar uma intervenção médica de emergência, um aumento no preço dos materiais de construção da casa “embargou” a obra, sempre são situações que nos pegam desprevenidos – nós e nossos bolsos.

    Nessas horas, muitas pessoas recorrem aos bancos para pegar um empréstimo pessoal. No entanto, diante do caráter de emergência dessas situações, nem sempre quem está pegando o dinheiro emprestado toma as cautelas necessárias e acaba entrando em uma verdadeira espiral de dívidas, com juros altíssimos e parcelas que não consegue pagar.
    empréstimo consignado
    Por isso, o Defenda Seu Dinheiro preparou um “miniguia” com o que você deve saber antes de pegar um empréstimo pessoal:

    1 – O Custo Efetivo Total (CET)

    O Custo Efetivo Total é a melhor forma de você medir o impacto financeiro que o empréstimo irá causar no seu orçamento no longo prazo. Tenha em mente que você sempre terá que pagar um valor maior do que você pegou emprestado, e o CET lhe fornece essa informação, calculando todos os juros, taxas e tarifas cobradas pela instituição financeira no momento da celebração do contrato. Além disso, é possível que outros serviços sejam embutidos no contrato – como um seguro, por exemplo – que podem passar desapercebidos, mas que certamente estarão presentes no Custo Efetivo Total.

    2 – As parcelas do consignado não podem exceder 30% do seu salário

    Uma das principais vantagens do empréstimo consignado é que as parcelas são descontadas diretamente do seu contracheque, permitindo que a instituição financeira ofereça juros e taxas menores. No entanto, é preciso ficar atento: por lei, as parcelas do empréstimo consignado não podem ultrapassar 30% dos seus rendimentos mensais. Se você se deparar com um contrato de consignado cujas parcelas excedam esse limite, você estará firmando um compromisso ilegal com uma instituição de má-fé. Tome cuidado!

    É importante ressaltar, também, que como o empréstimo será descontado diretamente no seu contracheque, você deve verificar se a instituição financeira que está oferecendo o empréstimo possui convênio com o seu empregador e, sempre que puder, evite fazer negócio com instituições desconhecidas ou com condições favoráveis demais – quando a esmola é demais, o santo desconfia.

    3 – Você pode rever os termos do contrato na Justiça

    É absolutamente fundamental que você leia e esteja ciente de todos os termos do contrato antes de assiná-lo, mas se porventura você agir imprudentemente e não fazê-lo, é possível pleitear na Justiça, posteriormente, a revisão desse contrato – mas apenas se esse contrato contiver cláusulas abusivas, que violem o Código de Defesa do Consumidor. No entanto, tenha em mente que, ao assinar o contrato, você está manifestando sua concordância com os termos ali presentes, então não espere que um juiz vá simplesmente eximi-lo de pagar as parcelas restantes do seu empréstimo.

    4 – Cada banco é um banco

    As diferenças entre os juros praticados e as taxas cobradas podem variar inacreditavelmente de um banco para outro. Por isso, é interessante fazer uma pesquisa com algumas das instituições financeiras de sua confiança – se você tiver um bom relacionamento com o gerente de alguma, melhor ainda – para tomar ciência dos termos e condições dos empréstimos oferecidos. Assim, você terá certeza de que estará pegando um empréstimo com boas condições que não vão te “enforcar”.

    Por Marcos  Chaves, colaborador do site de Finanças Empréstimo Consignado.

    Convidados

    Marketing com Guest Post

    17 de outubro de 2014

    Guest Post ainda continua sendo uma forma válida de se conseguir fazer marketing na internet, contudo é preciso tomar alguns cuidados para que em vez de se estar praticando Guest Post não se estar praticando Guest Spam. Antes de tudo, para quem não sabe, Guest Post significa Postagem Convidada, ou seja, o Guest Post caracteriza-se quando você publica um artigo de autoria de outra pessoa que foi convidada para escrever para seu blog.

    O Guest Post para SEO é uma faca de dois gumes, pois tanto pode prejudicar como pode colaborar para a otimização de seu site. O que diferencia uma boa prática de Guest Post das ruins são alguns pontos que citarei no decorrer deste artigo.

    Como Criar Guest posts com prudência

    Quando você vai criar um Guest Post você deve levar em consideração os seguintes pontos:

    Nichos dos Sites

    Jamais escreva para sites com nichos distintos do seu. Se o objetivo é conseguir um backlink, para que ele tenha algum poder, o site onde o post é publicado precisa ser do mesmo nicho ou ao menos de nichos relacionados. Por exemplo, se o seu site é sobre ganhar dinheiro na internet, você pode publicar guest posts em sites que falam sobre economia, otimização de sites (SEO), investimentos, a arte de blogar, etc, mas jamais em sites que falam sobre emagrecimento, saúde, maquiagem, etc.

    Quantidade de Links Externos

    Um artigo contendo inúmeros links externos pode ser considerado uma prática de spam. Então, sempre que for criar guest posts coloque no máximo 2 links externos. Além disso, colocar muitos links externos pode fazer o dono do site recusar a publicação do seu artigo, por entender que você está apenas fazendo campanha de si próprio ou de seu site.

    Tamanho do Artigo

    Um bom guest post deve possuir em média 600 palavras. Um texto muito curto pode prejudicar o SEO do guest post e além disso pode parecer muito amador para o dono do site publicá-lo. Então sempre aconselho a escrever artigos com no mínimo 500 palavras. Neste ponto também é importante não utilizar-se de muitos rodeios, procure preencher as 500 palavras do post sendo o mais objetivo e direto ao ponto possível.

    Erros de Gramática

    Ninguém é tão perfeito a ponto de não cometer nenhum erro de gramática ou de concordância nos textos em que escreve. Mas é sempre aconselhável ler e reler o que foi escrito, e caso encontre algum erro, corrija-o imediatamente. Um grande erro das pessoas que escrevem para outros blogs é não ler o que foi escrito. Um texto repleto de erros hediondos só vai fazer o seu guest post ser negado e rejeitado pelo dono do site. É preciso entender que todo mantenedor de sites possui uma certa responsabilidade para com seus leitores, e publicar textos visivelmente amadores só prejudicará a reputação dele e do seu site. Então, se você quer que seu artigo como convidado seja realmente publicado, evite ao máximo cometer erros hediondos de gramática e concordância.

    Originalidade

    Se você pretende criar um único artigo e replicá-lo em diversos sites, pode perder suas esperanças. Sites de real respeito jamais publicarão artigos repetitivos, pois isto é prejudicial para SEO. Se você quer ter textos seus publicados em vários sites, para cada site escreva um novo artigo, original, e relativo ao nicho do site. O Google e demais buscadores e indexadores identificam facilmente textos repetitivos, e dentre eles, apenas um ganhará o crétido e os benefícios da originalidade. Então, de que adianta ter vários textos inócuos que não irão agregar nenhum valor (pois eles não possuem valor para o Google) para o seu site e nem para o site em que foi ele publicado?

    Qualidade do Conteúdo

    Um dos fatores mais importantes quando se escreve algo é a qualidade do conteúdo. Ou seja, o conteúdo é realmente útil, informativo, curioso, ou apenas “mais do mesmo”? Sempre que for escrever um guest post para um site, faça uma breve pesquisa dos artigos já publicados nele e procure escrever sobre algo que realmente venha a agregar valor ao site. Escreva algo que seja relevante para os leitores do blog ou site que irá publicar o seu artigo. Nada é pior do que conteúdos irrelevantes ou que não trazem nenhuma informação nova para os leitores. Há um ditado que diz que o conteúdo é rei, e para guest posts isto continua sendo uma verdade.

    Legibilidade do texto

    Procure dividir o texto em trechos, use títulos e subtítulos e destaque seções colocando-as em negrito. Isto facilita a leitura e o entendimento para o leitor. Neste quesito outro ponto importante é evitar o uso demasiado de termos técnicos. Por outro lado, utilizar gírias a torto e a direito no texto também não é uma boa ideia. O ideal mesmo é escrever conforme o nível do site para o qual você escreve. Se você está escrevendo para um blog pessoal não haverá problema em utilizar-se de gírias e linguajar mais despojado, já se estiver escrevendo para um site de uma empresa (blog ou não) o mais certo é escrever sem muito coloquialismo.

    Conclusão

    Levando em consideração as dicas citadas neste artigo você conseguirá escrever guest posts de forma mais prudente, que agradará tanto os motores de busca e indexação como também os donos de sites e blogs. Uma das principais razões para donos de sites recusarem guest posts submetidos a eles é que o texto trata-se na verdade de uma propaganda de um produto ou serviço. Se você quer apenas divulgar um produto ou serviço o mais indicado é um artigo patrocinado e não um guest post.

    Por fim, a última dica é não abusar de guest posts. O surgimento repentino de vários links de volta para seu blog ou site pode fazer a bandeirinha de “Spam Identificado” do algoritmo de qualificação e indexação de sites ser erguida e com isto o seu site pode ser penalizado pelo Google.

    Convidados, Geral

    A evolução da bolha imobiliária PARTE 3

    15 de outubro de 2014

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    Neste documento apresentarei as principais evidências relacionadas à bolha imobiliária em mais algumas cidades, ao final, falando sobre 10 motivos para não comprar imóvel neste momento. Esta é a última parte deste trabalho. Em estudos anteriores, demonstrei a evolução da bolha imobiliária em São Paulo (http://defendaseudinheiro.com.br/a-evolucao-da-bolha-imobiliaria-em-sao-paulo), como opera o subprime brasileiro analogamente ao americano e seus efeitos nas construtoras, com evidências da bolha imobiliária em Brasília e Salvador (http://defendaseudinheiro.com.br/a-evolucao-da-bolha-imobiliaria-parte-1) e ainda, a bolha imobiliária em Belo Horizonte e a relação da bolha imobiliária com economia (http://defendaseudinheiro.com.br/a-evolucao-da-bolha-imobiliaria-parte-2) .

    A EVOLUÇÃO DA BOLHA IMOBILIÁRIA PARTE 3:

    Segue estudo:

    CURITIBA:

    Vamos avaliar diversas informações disponibilizadas sobre o mercado imobiliário em Curitiba:

    http://www.gazetadopovo.com.br/economia/conteudo.phtml?id=1300746

    Seguem trechos da notícia acima, que é de 2.012:

    Trecho 1: “Imóvel sobe duas vezes mais que a renda do morador em Curitiba”

    Trecho 2: “O aumento, de 110%, é quase duas vezes superior ao verificado no rendimento médio de quem mora na região de Curitiba, que cresceu 57% no período. Os imóveis subiram também bem acima da inflação no período, de 33,01%, segundo cálculo feito pelo economista Luciano D´Agostini, doutor em Desenvolvimento Econômico pela Universidade Federal do Paraná (UFPR), a pedido da Gazeta do Povo.”

    Trecho 3: ““Em relação aos imóveis, o poder de compra dos salários reduziu 33% em cinco anos”, diz o economista. Segundo ele, o preço dos imóveis descolou de todos os demais itens do orçamento das famílias.”

    http://www.gazetadopovo.com.br/economia/conteudo.phtml?id=1347279

    Trechos da notícia acima, que é de fevereiro/2013:

    Trecho 1: “Estoque de imóveis novos bate recordes – são 11,5 mil nas mãos das incorporadoras, quase o dobro da demanda anual”

    Trecho 2: “Segundo o Sindicato da Indústria da Construção Civil no estado (Sinduscon-PR) cerca de 9 mil unidades devem ser lançadas em 2013 – o mesmo volume de 2012.”

    Trecho 3: “As promoções vão desde “mimos”, como cozinha e quartos decorados, até a redução de preço de 10% a 30%.”

    http://www.gazetadopovo.com.br/economia/conteudo.phtml?tl=1&id=1426349&tit=Gigantes-do-setor-saem-de-fininho

    Trechos da notícia acima, que é de novembro/2013:

    Trecho 1: “Depois de chegarem a Curitiba e praticamente dobrarem o número de lançamentos por ano, as principais construtoras do país estão reduzindo drasticamente o número de novos empreendimentos ou até mesmo encerrando suas atividades na cidade.”

    Trecho 2: “A Associação dos Dirigentes de Empresas do Mercado Imobiliário no Paraná (Ademi-PR) estima que 11 mil unidades estejam nas mãos das incorporadoras e construtoras, enquanto a demanda não passa de 6 mil.”

    Trecho 3: “Para limpar o estoque alto de empreendimentos prontos, essas construtoras estão apostando em feirões, com descontos de até 35% e condições como entrada de apenas 10%.”

    http://www.gazetadopovo.com.br/economia/conteudo.phtml?tl=1&id=1491867&tit=Comeco-de-ano-morno-faz-crescerem-os-estoques-das-construtoras

    Trecho da notícia acima, que é de 17/agosto/2014:

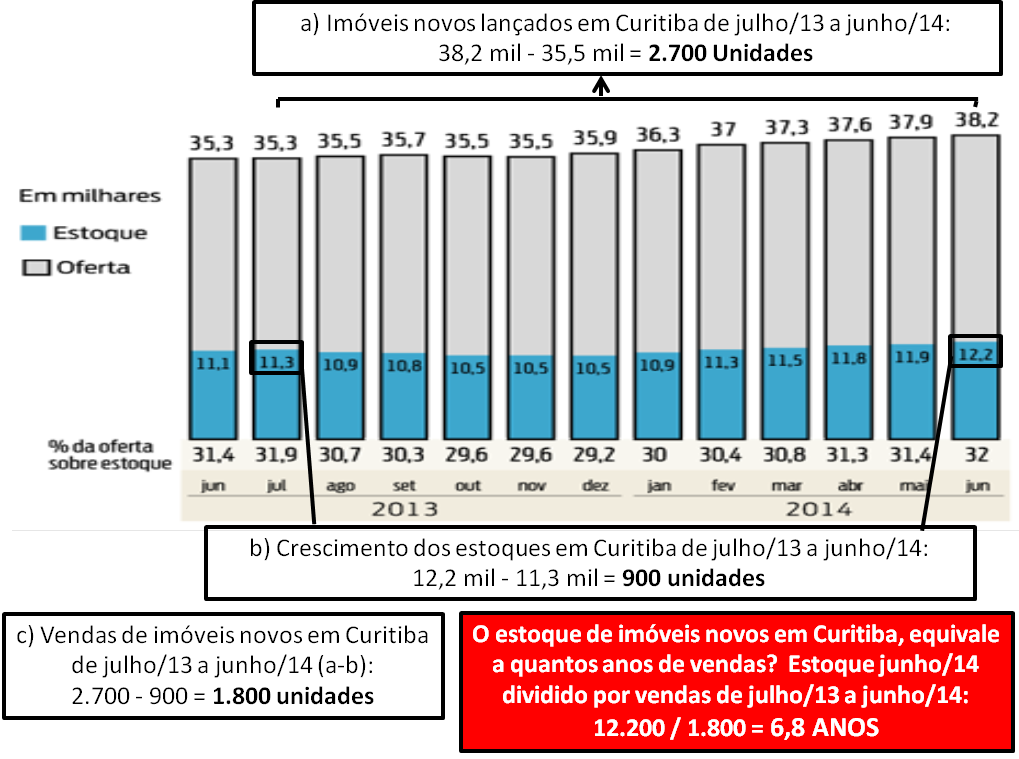
    “Em dezembro do ano passado, havia 10,4 mil unidades novas (incluindo prontas e lançadas) em estoque em Curitiba. Em junho, eram mais de 12,2 mil, o equivalente a 32% de tudo que foi lançado desde dezembro de 2008, segundo levantamento da Associação dos Dirigentes de Empresas do Mercado Imobiliário (Ademi-PR).”

    http://www.parana-online.com.br/editoria/cidades/news/823803/?noticia=MOMENTO+E+BOM+PARA+CONSEGUIR+DESCONTO+NA+COMPRA+DE+IMOVEIS

    Trechos do link acima, que é de 27/agosto/2014:

    Trecho 1: “O mesmo comprador que se assustou, nos últimos anos, com a escalada de preços do metro quadrado na capital, em 2014, passou a receber uma segunda ou terceira proposta de preço para o mesmo empreendimento com descontos que chegaram a 50%”

    Trecho 2: “Não querem falar da bolha, mas como o mesmo imóvel novo que antes saía por R$ 1,5 milhão, agora dá para ser negociado por R$ 750 mil, questiona”

    http://www.reclameaqui.com.br/7003019/pdg-incorporacoes/distrato-village-parana-unidade-1003/

    Trechos do link acima, que é um depoimento no ReclameAqui, de julho/2013, de Curitiba:

    Trecho 1: “Em 12/07/2013 solicitei distrato com a PDG conforme email abaixo devido a PDV na época estar ofertando o mesmo apartamento por R$ 179.000,00, enquanto estaria pagando em torno R$ 206.067,92.mes fizeram um feirão oferecendo um desconto de R$ 50.000,00…”

    http://www.reclameaqui.com.br/8153478/cyrela-brazil-realty/ideale

    Trechos do link acima, que é de março/2014, também sobre Curitiba:

    Trecho 1: “Em 2011 assinei um desses contratos de imóvel na planta com esta empresa. Trata-se do Ideale em Curitiba.”

    Trecho 2: “Além disso fui enganado pela corretora que me fez a venda. O valor que eles querem que eu financie hoje é maior do que o valor do imóvel que recentemente foi entregue.”

    Pegando o gráfico da notícia de 17/agosto que consta acima e fazendo alguns cálculos:

    Post 30 - imagem 1 - Lançamentos estoques e vendas Curitiba

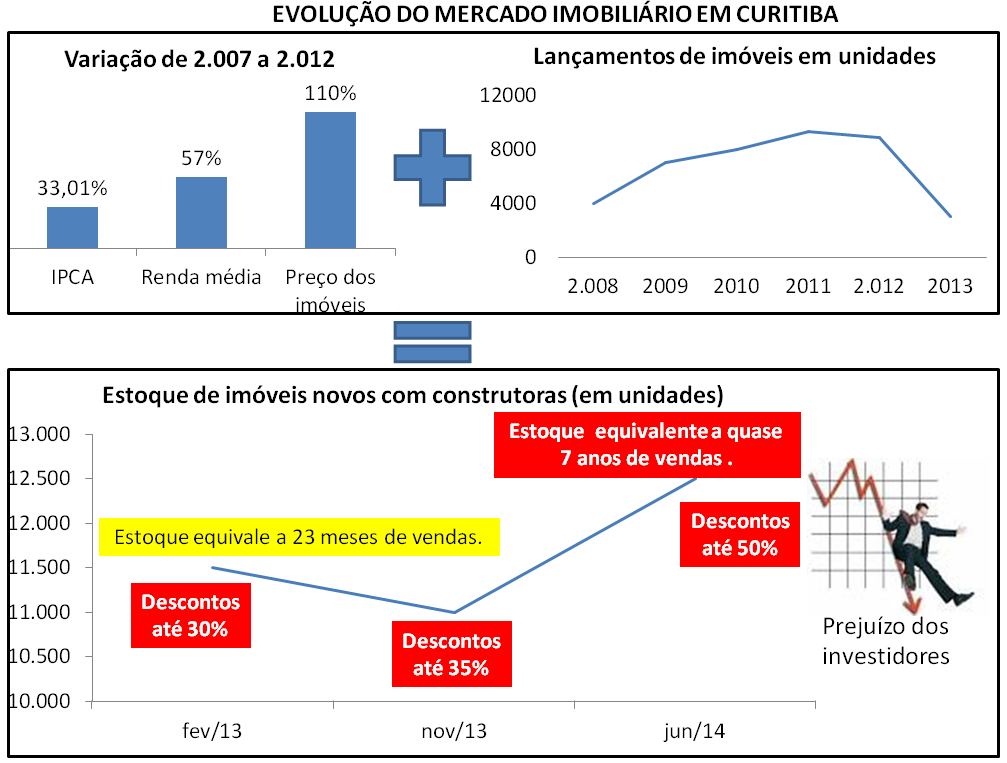
    Vamos agora, agrupar as informações constantes nas pesquisas e cálculos acima:

    Post 30 - imagem 2 - evolução do mercado imobiliário Curitiba

    Em Curitiba, o aumento muito relevante nos lançamentos de 2.009 a 2.011, combinado com preços dos imóveis que cresceram muito mais do que a renda da população a partir de 2.007, fez com que as vendas caíssem de um patamar de 5.500 unidades por ano até 2.012, para 1.800 por ano nos últimos 12 meses apurados (queda de 67%) e mesmo com redução relevante em lançamentos a partir de 2.012, isto gerou um super estoque com preços fora da realidade de renda local e isto aconteceu, apesar dos descontos significativos e crescentes desde o início de 2.013. Em junho/2014, o estoque de imóveis em Curitiba se tornou o recorde de todos os tempos e está em patamar que também é recorde em relação a vendas (estoque atual equivale a quase sete anos de vendas).

    Em uma situação normal, uma redução relevante em lançamentos combinada com promoções que tenham descontos significativos, ambos ocorrendo ao longo de anos, deveria reduzir os estoques e não o contrário. Por que então tivemos este aumento de estoque?

    Porque mesmo com parte das promoções sendo verdadeira, mas mantendo preço ainda inviável quanto à renda, não gera aumento nas vendas para compradores finais, além de levar à desistência da compra por investidores que viram o ágio se tornar inviável, aumentando assim os estoques, enquanto para outra parte das promoções que são falsas (aumenta preço anunciado e dá desconto voltando ao preço original), também não vende. Outros pontos: com piora na economia, trazida pela própria bolha imobiliária junto com bolha de crédito para consumo, temos como reflexo uma piora na situação financeira para compradores, fazendo com que distratos cresçam sem parar, principalmente porque agora também observamos o recorde de entregas relacionadas às vendas FALSAS do passado (para famílias sem renda para adquirir crédito imobiliário) e os distratos ocorrem na entrega, no momento em que as famílias veem seu crédito rejeitado pelos bancos.

    O cenário acima é típico de nossa bolha e repete o que já foi apresentado sobre outras cidades: diminuições radicais em lançamentos não reduzem estoques, promoções com parte dos descontos sendo insuficientes e a outra parte falsos, também não e distratos continuam crescentes alimentando cada vez mais os estoques, tudo isto junto, demonstrando claramente que os preços são insustentáveis. Qual a solução? Reduções relevantes, reais e abrangentes nos preços dos imóveis em Curitiba, é a única saída para volta ao equilíbrio.

    SÃO JOSÉ DOS CAMPOS (SJC):

    Vejamos algumas informações sobre o mercado imobiliário de SJC:

    http://g1.globo.com/sp/vale-do-paraiba-regiao/noticia/2013/05/preco-dos-imoveis-cai-25-em-sao-jose-em-dois-anos-revela-creci.html

    Trechos do link acima, que é de maio/2013:

    Trecho 1: “Preço dos imóveis cai 25% em São José em dois anos, revela Creci”

    Trecho 2: “Valor máximo de apartamento de luxo caiu de R$ 530 mil para R$ 400 mil.

    Pesquisa leva em consideração os negócios fechados no mercado.”

    Trecho 3: “Segundo o coordenador de pesquisa do Creci no Vale, André Turci, a tendência é o que o valor continue a cair.”

    http://www.reclameaqui.com.br/6948247/alphaville-urbanismo/alphaville-sao-jose-dos-campos/

    Trecho do link acima, de novembro/2013

    “O alphaville Sao Jose dos Campos me vendeu lotes por 720,00 o metro. Mas “queima”lotes ate hoje por 650,00 o metro. O Lancamento foi em Outubro de 2011 …se colocamos a inflacao deveria estar no minimo a 740 o metro.”

    http://www.digitalflip.com.br/ovale/flip/Classificados/01024%3D07-07-2013/44.PDF

    Trecho do link acima, de julho/2013:“São José tem aumento de 300% na locação”

    http://www.ovale.com.br/crise-amplia-o-estoque-de-imoveis-para-locac-o-1.556050

    Trecho do link acima, de setembro/2014:

    “O estoque de imóveis residenciais para locação em São José dos Campos registrou aumento de 8,47% entre setembro do ano passado e julho deste ano”

    http://g1.globo.com/sp/vale-do-paraiba-regiao/noticia/2014/09/valor-do-aluguel-de-imoveis-cai-em-sao-jose-dos-campos-sp.html

    Trecho do link acima, de setembro/2014:

    “Levantamento aponta queda entre 8 e 10% no valor do aluguel.”

    http://www.ovale.com.br/construc-o-civil-de-s-o-jose-tem-pior-indice-de-desemprego-1.554367

    Trecho do link acima, de agosto/2014:

    “Levantamento feito pelo SindusCon ((Sindicato da Indústria da Construção Civil do Estado de São Paulo) aponta que São José dos Campos e região tiveram o segundo pior desempenho do interior na geração de empregos no setor em julho, com retração de 377 vagas.”

    O cenário da evolução da bolha imobiliária em São José dos Campos é bem claro, não precisa ser “desenhado”, basta acompanharmos a sequência dos fatos: primeiro, temos o excesso de oferta junto com preço fora da realidade de renda, que leva a 25% na redução dos preços no ato da entrega dos imóveis novos. O aumento de 300% na oferta de aluguel, seguido por novo aumento na oferta cerca de um ano depois, demonstra o volume anormal de investidores, que ao receberem imóveis e perceberem que não conseguiriam revender devido à queda nos preços, optaram em colocar estes imóveis para alugar. A super oferta de aluguel levou a uma redução nos preços dos aluguéis entre 8% e 10%, como era de se esperar, ao mesmo tempo que a construção civil reduziu muito as obras, também em virtude da super oferta, o que aumenta o desemprego na região, retroalimentando a situação de crise local que apenas prejudicará cada vez mais os preços, tanto de venda quanto aluguel.

    OUTRAS EVIDÊNCIAS DA BOLHA IMOBILIÁRIA NO BRASIL:

    Já evidenciei em trabalhos anteriores e neste, com mais profundidade, a bolha imobiliária nas construtoras e nas cidades de São Paulo, Salvador, Brasília, Belo Horizonte, Curitiba e São José dos Campos. Para não estender demais este trabalho, trarei um conjunto de notícias relacionadas a outras cidades, apenas como referências adicionais.

    Referências sobre quedas de preços que tem ocorrido em outras cidades, tão relevantes quanto reduções que ocorreram em outros países que tiveram explosão de bolha imobiliária:

    Queda relevante de preços de imóveis novos em Natal, na entrega mais barato que na planta:

    http://jornaldehoje.com.br/infraestrutura-ruim-derruba-valor-dos-imoveis-em-natal/

    No Espirito Santo, imóveis com “descontos” de até R$ 400 mil:

    http://webclipping.mile4.com.br/webclipping/visualiza.php?cd=17370

    Notícia sobre queda de 15% nos preços de imóveis em Goiânia, após quedas em vendas:

    http://www.opopular.com.br/editorias/economia/queda-nas-vendas-faz-pre%C3%A7os-de-im%C3%B3veis-recuarem-1.307413

    No trabalho abaixo, constam depoimentos de compradores de imóveis, que viram a construtora vendendo imóvel similar ao seu, no ato da entrega, mais barato do que haviam pago na planta. Além de depoimentos em  cidades que constam nos trabalhos anteriores e neste, temos depoimentos de Piracicaba, Sorocaba e Santos. Segue o link:

    http://www.defendaseudinheiro.com.br/comprar-imovel-em-tempos-de-bolha-imobiliaria

    Referências adicionais sobre desequilíbrio elevado entre oferta e demanda, típico de bolha:

    Aqui temos as informações sobre super-oferta de imóveis para alugar na cidade de Florianópolis e nos Estados do RS, SP e PR:

    http://www.ndonline.com.br/florianopolis/noticias/141217-oferta-de-imoveis-para-locacao-cresce-50-na-grande-florianopolis.html

    Neste artigo, o NRE (Núcleo Real Estate) da Poli-USP, informa a existência de super-estoques de imóveis novos para vender em algumas cidades do país, incluindo Manaus e Vitória:

    https://www.consorciodeimoveis.com.br/noticias/mercado-imobiliario-2014-confira-algumas-perspectivas

    10 MOTIVOS PARA NÃO COMPRAR UM IMÓVEL AGORA:

    Com base em tudo que foi evidenciado neste trabalho, nas partes de 1 a 3 e também no documento anterior sobre a evolução da bolha imobiliária em São Paulo, podemos destacar 10 motivos pelos quais os preços dos imóveis tendem a se reduzir de forma relevante no curto / médio prazo, o que significa que agora não é um bom momento para comprar imóveis:

    1) Lei de oferta e procura: como evidenciado, temos uma oferta de imóveis que é recorde de todos os tempos, nas mais diversas cidades do país, ao mesmo tempo em que a demanda está extremamente retraída, fazendo com que o estoque de imóveis seja o equivalente a anos de vendas e da mesma forma, o tempo para conseguir vender um imóvel também é recorde, nunca foi tão elevado e anormal. Esta é uma das situações típicas de bolha imobiliária e uma demonstração clara de que o preço atual é insustentável. Alguns exemplos demonstrados neste e em trabalhos anteriores: em São Paulo, a oferta de imóveis de 3 e 4 dormitórios em apenas 1 site é o suficiente para mais de 11 anos de vendas de imóveis novos para compradores finais mais usados, em Curitiba, a oferta de imóveis novos com construtoras é o suficiente para quase 7 anos de vendas, em São José dos Campos, a oferta de imóveis para alugar subiu 300% e em BH, a oferta de imóveis novos com construtoras com preço superior a R$ 500 mil equivale a mais de 27 meses de vendas, dentre outras anomalias demonstradas neste trabalho. No total de 12 construtoras com Ações na BOVESPA que pesquisei, que tem relatórios oficiais em suas páginas institucionais na Internet, temos que a proporção dos estoques em relação a vendas dos últimos 12 meses nunca foi tão elevada, mais uma prova de que esta distorção anormal entre oferta e procura é abrangente no país e não localizada ;

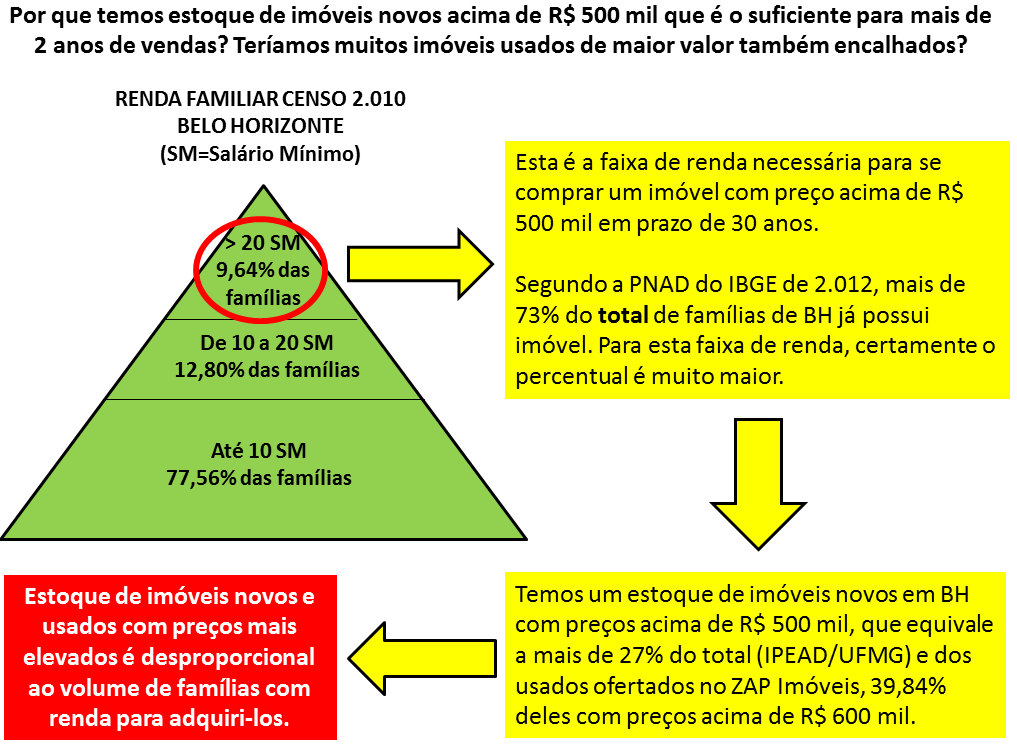
    2) Preço dos imóveis versus renda: a distorção muito elevada entre os preços dos imóveis e a renda das famílias, é agravada pela péssima distribuição de renda, onde menos de 10% das famílias no país possui renda superior a 20 salários mínimos, enquanto a grande maioria dos imóveis à venda é acessível somente para esta faixa de renda, fazendo com que em alguns casos, tenhamos uma altíssima quantidade de imóveis que nunca serão vendidos se os preços forem mantidos, por falta de famílias com renda para financiá-los, mesmo  em 30 anos de financiamento. Esta é mais uma demonstração de que os preços não poderão se manter neste patamar. Exemplo da cidade de São Paulo que em apenas 1 site tem mais de 100.000 imóveis anunciados acima de R$ 500 mil que nunca serão vendidos por falta de famílias com renda e sem imóvel, ou o caso de Belo Horizonte, onde os estoques, só do que está em poder das construtoras (sem contar com especuladores, usados, etc.), olhando especificamente para preços acima de R$ 500 mil, equivalem a 27 meses de vendas. Além disto, se considerarmos o estoque superior a R$ 29 bilhões em poder de algumas construtoras versus a quantidade de imóveis, temos preço médio unitário superior a R$ 500 mil, uma evidência de que esta distorção entre preços e renda tem escala nacional e não localizada ;

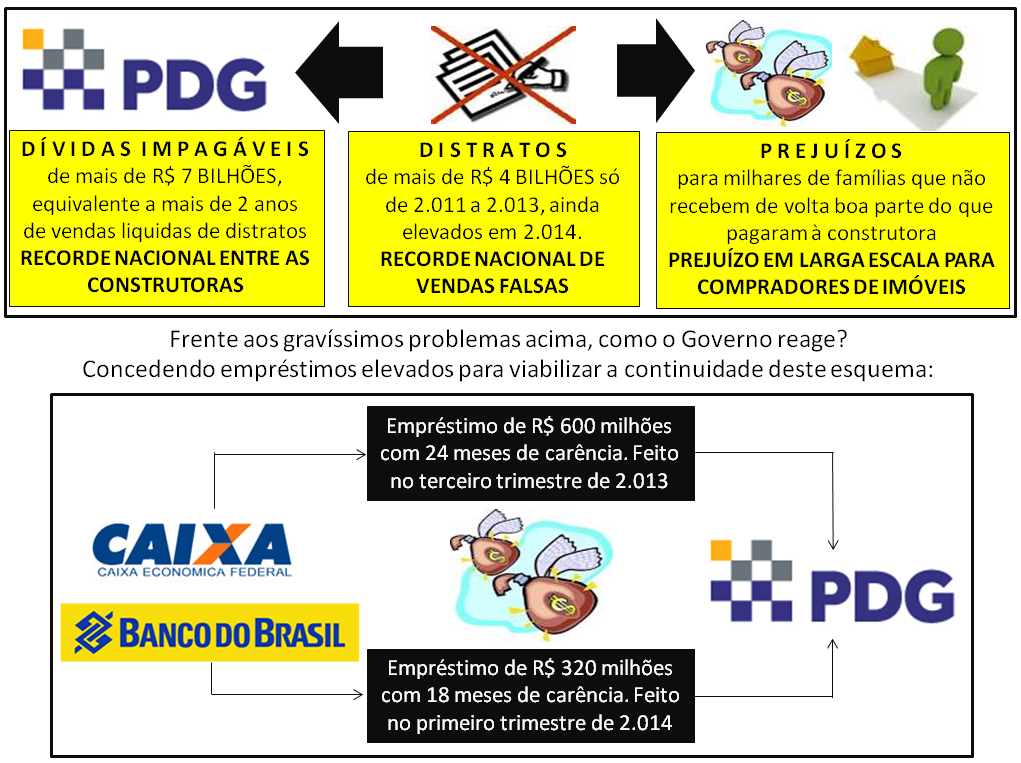
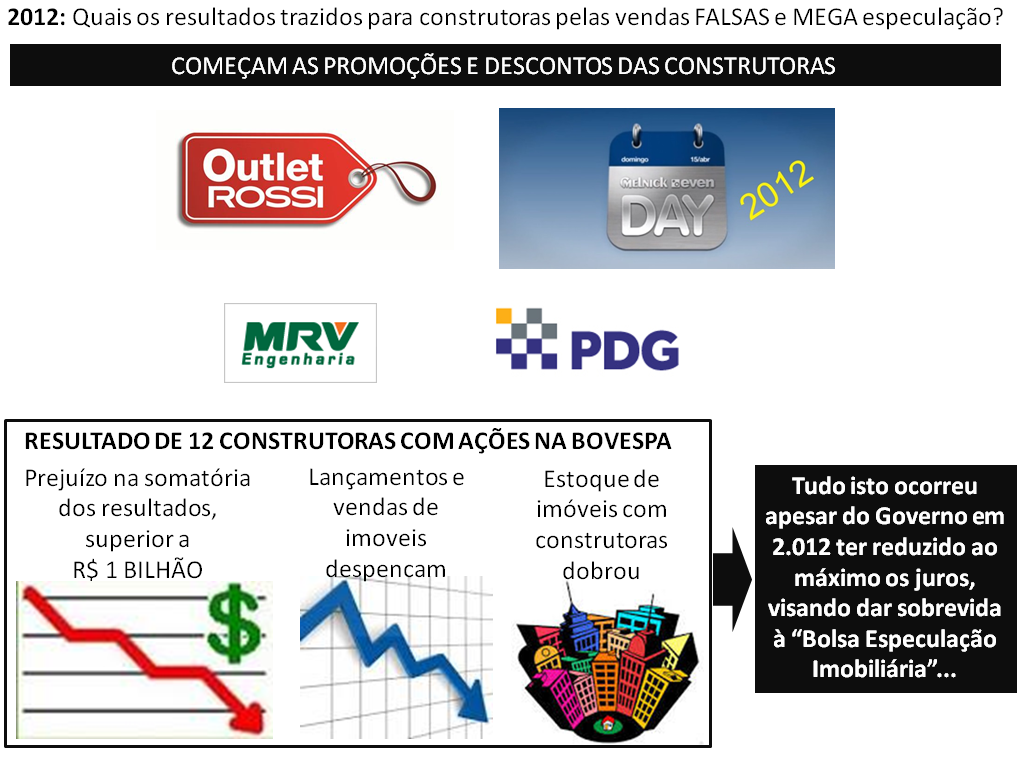
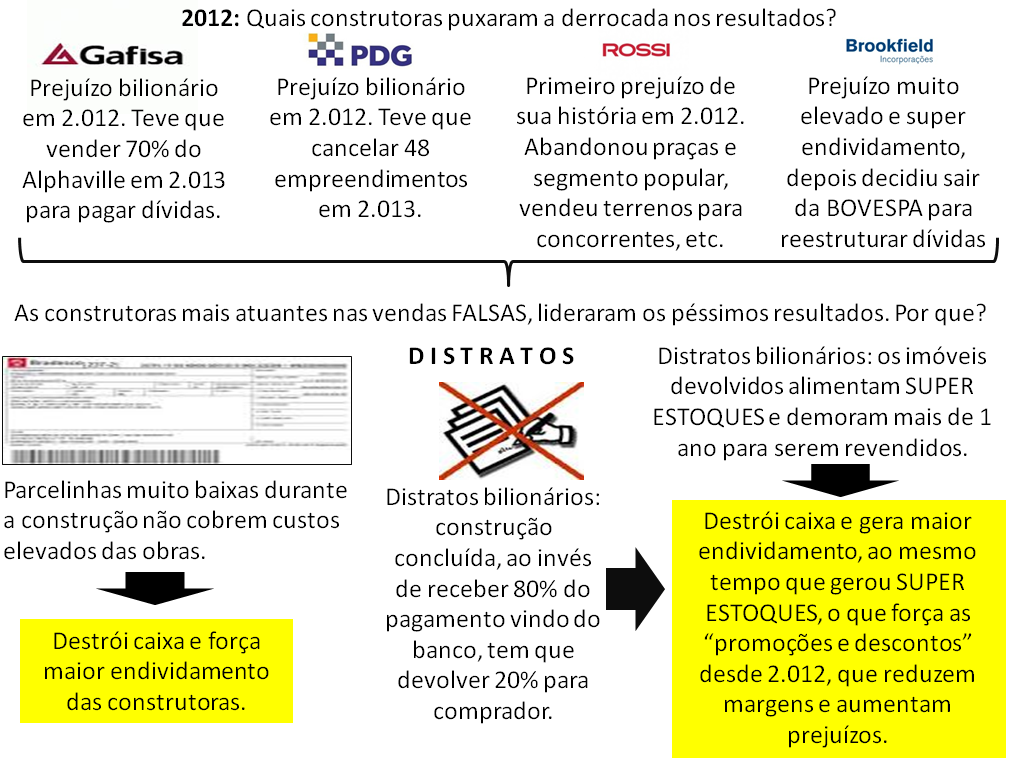
    3) Subprime brasileiro e as construtoras: o grande volume de vendas FALSAS na planta, conforme demonstrado, levou as principais construtoras que adotaram esta prática a ficarem com super estoques combinados com mega endividamento. Para pagarem as parcelas de suas dívidas, estas construtoras são obrigadas a reduzirem os preços dos imóveis, em promoções e descontos que tem se intensificado ao longo dos anos. Um exemplo foi promoção da PDG em agosto/2014, onde ela tentou vender 5.000 imóveis e só conseguiu vender 1.500 (menos de 1/3), mas a informação importante é que o preço médio de venda foi de R$ 260 mil por imóvel, muito mais próximo da realidade de renda das famílias do que dos preços FANTASIA anunciados, sendo que os preços descolados da renda, simplesmente não vendem (a parcela que é FRAUDE das promoções continua encalhada). O fato é que estas construtoras terão que praticar reduções reais de preços em LARGA escala, só para pagarem as dívidas, considerando-se as distorções elevadas entre oferta e procura e entre preço e renda. Fica ainda pior se lembrarmos que os cancelamentos de vendas que já tinham acumulado mais de R$ 13 bilhões de 2.011 a 2.013 tiveram crescimento relevante neste ano de 2.014, acima de 40% sobre 2.013. Isto é uma prova cabal de que os preços dos imóveis estão incompatíveis com a renda das famílias. O grande volume de distratos no segmento popular indica que mesmo os menores preços estão inviáveis para as famílias, até em função da situação da economia (ver item 6), em grande parte gerada pela própria bolha ;

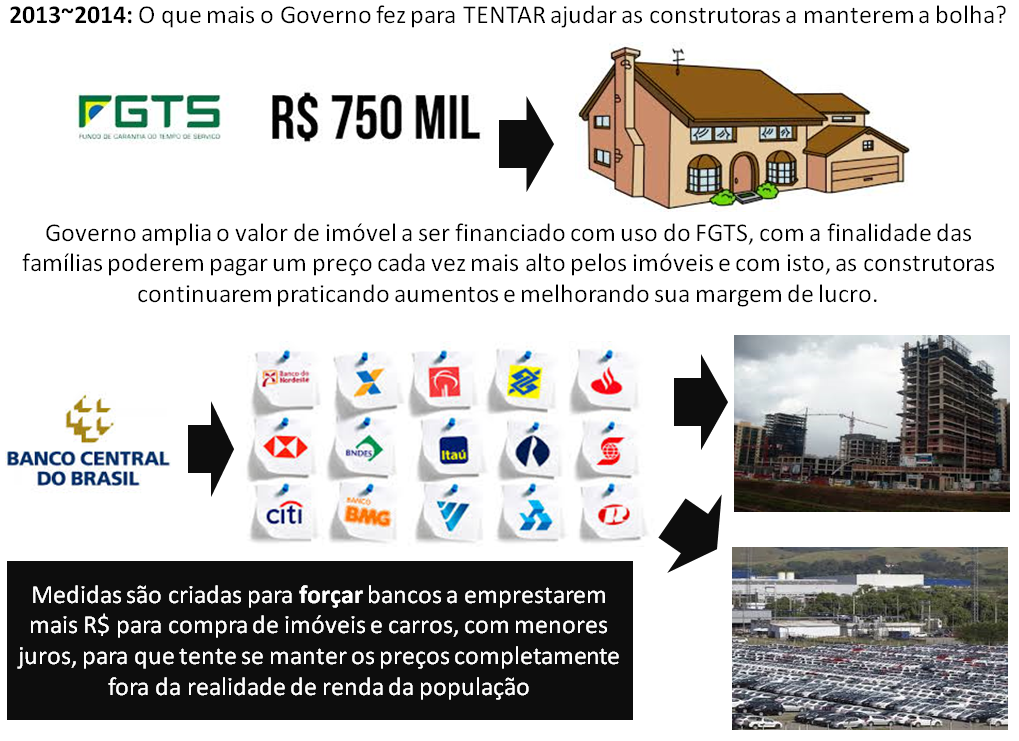
    4) Apelações para conter desmoronamento da pirâmide são inúteis: Governo tentou “forçar” o aumento na concessão do crédito imobiliário pelos bancos, tirando rendimento de dinheiro retido dos bancos e só permitindo resgate dos mesmos se for para conceder crédito imobiliário ou para compra de imóveis. Resultado? Nenhum. Os bancos preferem perder rendimento sobre aquele dinheiro, do que conceder empréstimos de alto risco que possam significar perdas maiores do que só o rendimento, ou seja, a chantagem do Governo não deu certo, os bancos sabem do altíssimo risco criado pelas bolhas de crédito imobiliário e de consumo, assim como situação da economia e perspectivas. O resultado também foi nulo no caso do aumento de limite de uso do FGTS para financiamentos. A estratégia do segmento imobiliário de diminuir cada vez mais os imóveis ou aumentarem os lançamentos de loteamentos, para “caberem nas parcelinhas”, também alcançou um limite físico e de super oferta, como demonstrado em exemplos destes últimos trabalhos. A “aposta” que os imóveis populares poderiam ser a salvação, com novas fases do Minha Casa Minha Vida (MCMV), por exemplo, também são infundadas, uma vez que até os imóveis populares tem preços inviáveis, basta observar que a grande maioria dos R$ 13 bilhões de distratos de 2.011 a 2.013 foram para estes imóveis e que para as famílias de menor renda o déficit habitacional aumentou durante o MCMV. Até novas vendas FALSAS na planta tem sido mais difícil, mesmo para famílias de baixa renda que eram o alvo preferencial, talvez devido a alerta no programa “Mais você” no início deste ano quanto ao esquema de pirâmide existente ou mesmo porque a antecipação de vendas futuras já foi muito elevada antes. Agora tentam ressuscitar a tabela Price para financiamentos imobiliários, porque ela permite parcelas menores no início e fica mais fácil para tentar aprovar o crédito, o que poderia reduzir o índice de distratos. Óbvio que todas estas tentativas apelativas visam apenas atrasar a explosão da bolha imobiliária o quanto conseguirem, mas o fato é que isto tem sido cada vez mais infrutífero, pois a piora da economia, trazida pelas próprias bolhas imobiliária e de consumo (ver item 6), impede isto.

    5) Mega especulação e seus efeitos: em algumas cidades, conforme comprovado nestes trabalhos, a altíssima especulação já causou redução de preços equivalente a explosão de bolha imobiliária em outros países, tais como o caso de Brasília onde os lançamentos tiveram queda de 35,5% nos preços, ou o caso de São José dos Campos onde os preços caíram 25% na entrega, Natal onde preços na entrega foram menores do que na planta, São Paulo onde mega especulação com 1 dormitório novo no 1S13 causou uma queda de 23% nos preços de usados de 1 dormitório no mesmo período, dentre outras evidências de quedas de preços apresentadas neste trabalho e anteriores, incluindo os depoimentos do ReclameAqui nas mais diversas cidades, de investidores que compraram na planta e no ato da entrega viram construtora vendendo mais barato e foram obrigados a cancelar o negócio, apenas uma nova forma de aumentar os super estoques. Estas são evidências adicionais do quanto estes preços são inviáveis, artificiais e já vem caindo há mais de 1 ano nas mais diversas localidades ;

    6) Situação atual e prevista da economia: de acordo com o que foi demonstrado na parte 2 deste trabalho, a bolha imobiliária, combinada com a bolha de crédito para consumo, gera uma série de danos à economia, sendo que a economia “retribui” ajudando a explodir estas bolhas. Vamos repassar por assunto: a) INFLAÇÃO: preço do M2 de imóvel comercial que disparou, é repassado para preços de produtos e serviços que se utilizam daquela área, assim como aumento relevante nos empregos pela explosão de construções, sem ganho de produtividade, foi altamente inflacionário também. Inflação elevada rouba poder de consumo no dia-a-dia e também faz com que cada vez menos pessoas possam comprar imóveis ; b) PIB: muitos pequenos negócios fecharam e outros se tornaram inviáveis porque M2 do imóvel comercial subiu demais, prejudicando o crescimento do PIB, assim como o aumento obrigatório do juros (SELIC) para combater o aumento de inflação trazido pela bolha imobiliária e de crédito para o consumo, faz com que as muitas parcelinhas relacionadas ao consumo deixem de caber no bolso, assim como muitas empresas deixem de fazer investimentos pelo custo do Capital, tudo isto muito danoso para economia. Os danos a economia se refletem também em queda de consumo e diminuição de compra de imóveis ;  c) ENDIVIDAMENTO DAS FAMÍLIAS E INADIMPLÊNCIA: de acordo com informações do SERASA, ambos bateram recorde neste ano, graças a uma combinação explosiva de crescimento anormalmente elevado e rápido no crédito total concedido para consumo mais imobiliário (passamos de R$ 350 bilhões em 2.007 para R$ 1,350 trilhões em 2.014), combinado com aumento de inflação e juros trazidos pelas bolhas imobiliária e de crédito para o consumo e principalmente, as parcelas do financiamento imobiliário (às vezes consumindo mais de 30% da renda graças à pessoas adicionais na aprovação do crédito que não pagam mensalidades) ou preço do aluguel que subiram muito mais do que a renda, tudo isto junto estrangulou de maneira sensível o orçamento das famílias, reduzindo em muito sua capacidade de consumo, incluindo aquisição de imóveis e gerando novos danos relevantes à economia ; D) DESEMPREGO: graças as vendas FALSAS que fizeram com que as construções explodissem, tivemos geração de emprego recorde durante a etapa “inflar” da bolha, com 10% de todas as vagas geradas de 2.007 a 2.013 sendo para servente de obra, agora que vendas despencaram e temos super estoques, os lançamentos também despencaram, sendo que já tivemos crescimento de quase 50% no desemprego em Salvador graças a isto e esta situação está se replicando para o resto do país ; E) SITUAÇÃO FISCAL DO GOVERNO: O Governo manteve gastos muito elevados nos últimos anos, tentando junto com as bolhas imobiliária e de crédito para o consumo, garantir um crescimento ARTIFICIAL, portanto, não sustentável da economia, tanto que este crescimento despencou. Ocorre que até em virtude destes gastos excessivos do Governo, o mesmo está sem folego para pedalar também, com isto a CEF não pode crescer tanto a oferta de crédito imobiliário como antes e é OBRIGADA  a ser mais criteriosa, colaborando para o aumento nos DISTRATOS e alimentação de super estoques. CONCLUSÃO SOBRE A BOLHA IMOBILIÁRIA E A ECONOMIA: Toda a destruição que a bolha causou a economia é retribuída agora, com a economia tornando ainda mais inviável o preço dos imóveis para os possíveis compradores, ao mesmo tempo que aumenta em muito o número de vendedores que tem a NECESSIDADE de vender para resolver problemas financeiros gerados pela economia fraca, reforçando a tendência de redução dos preços dos imóveis ;

    7) Oferta e preço dos alugueis versus preços do imóveis: a rentabilidade dos aluguéis para os proprietários tem variado entre 0,30% e 0,50% dos preços dos imóveis, em termos BRUTOS. Ao descontar impostos a rentabilidade fica ainda pior, enquanto facilmente encontramos aplicações financeiras conservadoras com rentabilidade liquida de impostos de 0,70% ou mais. Além disto, como muitos investidores não conseguiram revender imóvel com ágio, optaram por colocar para alugar, gerando super oferta que já está levando a quedas nos preços dos aluguéis em conjunto com aumento no tempo de vacância, o que só acrescenta nos prejuízos dos proprietários que colocam seus imóveis para alugar. Devido a estes pontos, cada vez menos pessoas tem comprado imóveis para colocar para alugar, pois sabe que é prejuízo liquido e certo. Esta redução de procura por investidores prejudica ainda mais uma demanda que já está extremamente fraca, sem contar que juros tem tendência de continuar subindo, até pelos efeitos destrutivos trazidos pela própria bolha imobiliária e bolha de crédito para consumo, ou seja, ter imóvel para alugar é disparado o pior investimento e tende a piorar, uma vez que temos diversas situações relatadas quanto a queda de procura de imóveis para alugar e reduções nos preços do aluguel graças a piora na situação da economia trazida pela própria bolha. Outro aspecto é que está cada vez mais vantajoso ser inquilino e não comprar imóvel agora: pelo que a pessoa paga de aluguel, se ela poupar a diferença entre o que paga de aluguel e o que pagaria para um financiamento imobiliário, a tendência é que vai poder comprar um imóvel muito melhor no futuro, se quiser, uma vez que não há mais nenhum espaço para os preços dos imóveis subirem, ao contrário, conforme demonstrado neste e nos demais itens, a tendência é de queda nos preços, de forma relevante  ;

    8) Maior visibilidade da bolha imobiliária brasileira e da situação da economia: cada vez mais temos uma visibilidade clara quanto às situações que contam acima, para as quais o segmento imobiliário tem cada vez mais dificuldade de esconder, mesmo com todo o apoio da imprensa, onde estão entre os principais patrocinadores. Este é mais um dos muitos motivos para reduzir a demanda por imóveis e mantê-la muito baixa, fazendo com que os super estoques e endividamento das construtoras só piorem. Quanto a visibilidade mais clara da péssima situação de nossa economia, o próprio segmento de construção civil tem informado que muitas famílias teriam deixado de comprar imóvel em função do medo do aumento de desemprego no curto prazo, que é cada vez mais palpável  ;

    9) Riscos externos elevados – EUA e China: existem riscos elevados de que o FED dos EUA venha a promover um aumento dos juros até junho/2015 e todas as apostas são de que se isto ocorrer, haverá uma grande fuga de US$ do Brasil em virtude de toda a péssima situação de nossa economia gerada pelas bolhas imobiliária e de crédito para consumo. Se isto ocorrer, teríamos aumento relevante na cotação do US$ por aqui, o que tem efeito altamente inflacionário, não só sobre os itens importados, mas também sobre todos os commodities que tem cotação em US$, o que forçaria o Governo brasileiro, seja ele qual for, a promover aumento muito relevante nos juros (SELIC) e a combinação destes fatores com o que já consta no item 6 acima sobre nossa economia, levaria a uma derrocada ainda maior e mais rápida em todos os indicadores, o que faria com que os imóveis com seus preços surreais, se tornam-se definitivamente inviáveis, forçando uma queda ainda mais brusca e sensível dos preços. Se combinarmos esta possibilidade com outra, relacionada a desaquecimento da economia chinesa, que poderia ser trazida pela própria bolha imobiliária deles, as consequencias seriam ainda mais catastróficas. No caso da China, fala-se sobre a possibilidade deles fazerem um QE (Quantitative Easing) próprio mais abrangente do que as últimas medidas, com a finalidade de “amortecer” os impactos da bolha imobiliária deles, mas o fato é que eles possuem cidades fantasmas, investidores revoltados, imobiliárias sendo destruídas e fora tudo isto, diversas empresas multi nacionais que já debandaram do país em virtude da péssima situação quanto a dívidas corporativas, portanto, o mais provável é que um QE próprio da China, análogo ao americano, não permita de qualquer forma a manutenção da bolha deles, talvez apenas torne o seu processo de explosão um pouco mais lento.

    10) A desinformação do segmento imobiliário enganando cada vez menos pessoas:

    Abaixo colocarei 7 amostras de desinformação plantada pelo segmento imobiliário, parte que foi muito utilizada na etapa inicial de nossa bolha, outra parte mais recente, sempre evidenciando o quanto é claro hoje que estes “argumentos” não fazem nenhum sentido.

    10.1) “Déficit habitacional”: analogias: a) no Mundo temos milhões de pessoas que amam o carro Ferrari, isto significa que se a Ferrari aumentar proporcionalmente a sua produção, mantendo o preço, encontrará sempre demanda para seus veículos? Não? Então, por que o segmento imobiliário diz isto quanto a imóveis que cada vez mais tem o preço maior ou igual a de Ferraris? ; b) Se o Mac Donald´s abrir alguns restaurantes em cada cidade da Etiópia, mas mantendo os mesmos preços cobrados nos EUA, ele acabará com o déficit alimentar na Etiópia? Não? O que vai acontecer se fizerem isto? Teremos um super estoque de lanches sem vender e vários restaurantes do Mac Donald´s insolventes na Etiópia, o mesmo que está acontecendo com imóveis e construtoras no Brasil, aliás, nossos preços de imóveis já são superiores aos dos EUA e outros países. Além das analogias, os números falam por si: como poderíamos ter uma super oferta de imóveis sem vender e um recorde de todos os tempos quanto a distratos, se o déficit habitacional garantiria o “eterno crescimento das vendas”?

    10.2) “Custos justificam aumento e manutenção dos preços”: analogia: se eu contratar duas pessoas para cavarem um buraco e depois fecharem na minha casa, posso pegar este custo e repassar para o preço do imóvel? A vida não funciona assim, há séculos que se sabe que aumentar o custo não significa que pode aumentar o preço, o que vale é o quanto o mercado pode pagar, o quanto o mercado acha que vale, a utilidade e necessidade,  aliás, em todas as bolhas imobiliárias do Mundo os preços caíram antes dos custos. O índice de preços dos imóveis no Brasil subiu 240% acima do índice de custo (ver parte 1), desde quando aumento de preço seria “justificado” pelo custo? Aliás, preço caiu em várias localidades, enquanto o custo continuou subindo, exatamente como ocorreu na explosão de outras bolhas no Mundo.

    10.3) “Percentual de crédito imobiliário sobre PIB é sinal de que não há bolha”: toda a bolha imobiliária brasileira foi criada com base em vendas FALSAS na planta, combinada com MEGA especulação por investidores individuais que compram imóveis na planta, sendo que tracei uma analogia completa em diagrama na parte 1 deste trabalho. Como as vendas FALSAS na planta tem sua explosão ANTES da entrega do imóvel, isto não se traduz na proporção entre o crédito imobiliário adquirido e o PIB. O volume absolutamente ANORMAL de DISTRATOS, que foram de mais de R$ 13 bilhões de 2.011 a 2.013 e ainda, que cresceram 40% em 2.014 e fizeram com que tivessemos 13% de cancelamento de vendas em relação a TODAS as entregas de imóveis em 2.014 guarda uma proporção perfeita em relação à inadimplência de 16% do crédito podre nos EUA, durante o subprime deles. Ver a parte 1 deste trabalho para detalhes.

    10.4) “Preços de imóveis no Brasil são compatíveis com de outros países”: basta acessar o site www.estamosricos.com.br, na aba de comparações, para constatar que os preços dos imóveis no Brasil são maiores do que em outros países, inclusive de países que tem renda per capta e distribuição de renda muito melhores do que o Brasil. Lá podem ser encontradas comparações entre as mais diversas cidades do país e os mais diversos países do Mundo, tanto países desenvolvidos quanto em desenvolvimento, incluindo imóveis do Minha Casa Minha Vida no Brasil comparados a outros imóveis de preços equivalentes em outros países.

    10.5) “A crise no segmento imobiliário é temporária, logo preços voltam a crescer”: conforme demonstrado neste trabalho, a crise para segmento imobiliário começou em 2.012 e apesar de reduções drásticas nos lançamentos e promoções / descontos crescentes desde então, super estoques não param de crescer, tendo alcançado seu recorde em 2.014, assim como a situação das construtoras que mais pedalaram com nosso subprime também não foi resolvida até hoje e elas continuam seriamente ameaçadas de se tornarem insolventes, o que é mais um risco elevadíssimo para quem comprar imóvel agora, em especial o “na planta”, o que combinado com a péssima qualidade de construção nos últimos anos, tanto pela necessidade de reduzir custos por problemas de caixa, quanto pela falta de mão-de-obra qualificada, são motivos adicionais para não se comprar um imóvel agora. As promessas do segmento imobiliário de resolver em poucos anos esta “crise” (=BOLHA EXPLODINDO) já são feitas desde 2.012 e como comprovado, só tem piorado, como em toda bolha imobiliária.

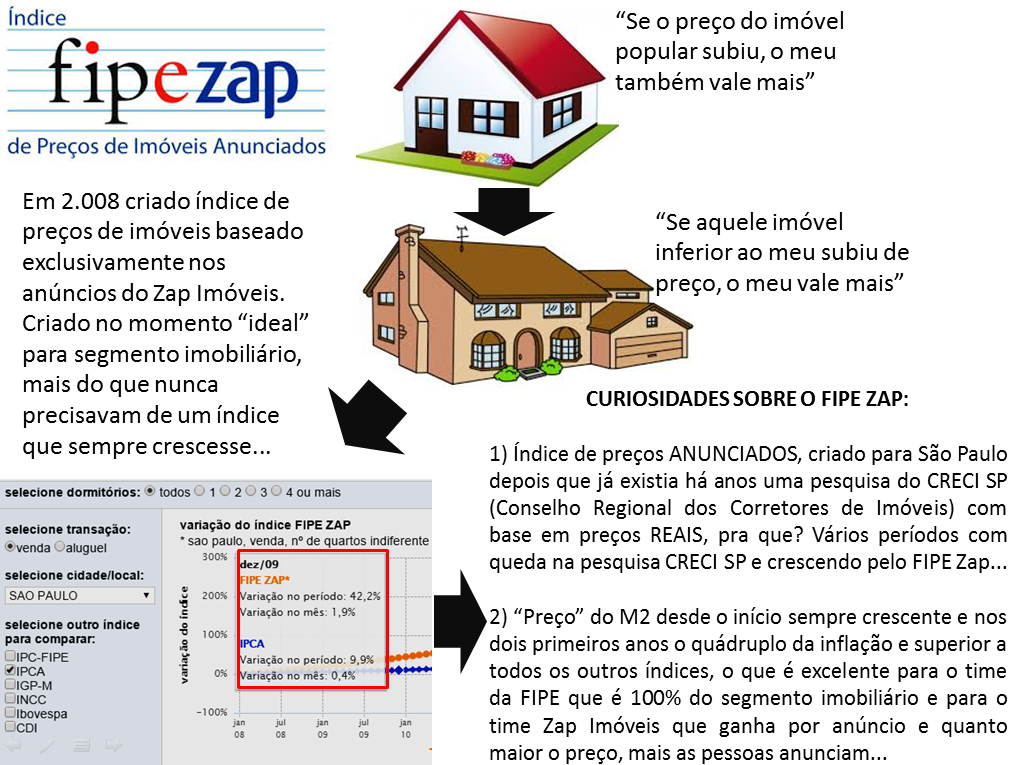
    10.6) “Os preços de imóveis não terão nenhuma queda mais relevante”: Já tivemos diversas quedas relevantes nos preços, nas mais variadas cidades, conforme demonstrado neste e nos trabalhos anteriores. O segmento imobiliário tem feito um esforço enorme para conter as pesquisas baseadas em preços reais e sua divulgação, aproveitando-se do domínio sobre a imprensa, por serem os principais anunciantes. Enquanto isto, continuam tentando divulgar o FIPE ZAP, 100% baseado em preços ANUNCIADOS, que não reflete a realidade, como forma de não deixar as pessoas cientes do que está acontecendo. A esta altura, há muitas pessoas que já viram que aumentar o preço do anúncio quanto mais tempo fica sem vender, não é algo normal e com isto, este esquema tem enganado cada vez menos pessoas.

    10.7) “A teoria do santo milagreiro = se a oposição vencer as eleições, teríamos uma onda de otimismo que permitira a recuperação do segmento imobiliário”: No caso da oposição vencer, uma das promessas é que não vão dar continuidade à farra do crédito, o que por si só, acelera a explosão da bolha. Sem contar que se cumprirem o prometido, não vão utilizar Petrobrás ou o câmbio para combater inflação e não teremos mais maquiagens contábeis, portanto, não haverá outra saída para combater a inflação a não ser o aumento de juros, o que é outra forma de fazer com que a bolha imobiliária exploda antes. Se mantiverem as promessas feitas, a oposição não irá fornecer auxílio casuístico para empresas do segmento imobiliário para estas darem continuidade ao seu esquema de pirâmide financeiro.  O “otimismo” não resolve os outros 9 itens citados acima, ou seja, não faz com que a super oferta “evapore”, não faz com que preços e renda alcancem o equilíbrio “da noite para o dia” sem que se mexa nos preços, não reequilibra aluguel e venda, não salva as empresas do segmento imobiliário ou diminui o volume absurdo de distratos, não elimina da noite para o dia os problemas intensos da economia ou ameaças externas, em outras palavras, esta é apenas a ilusão da vez que o segmento imobiliário tenta vender. Ações prometidas pela oposição, tais como reforma fiscal (rever impostos e gastos públicos), incentivar produtividade via investimentos em infraestrutura, educação e tecnologia, dentre diversas outras, em sua maior parte não são executáveis e com resultados para o primeiro ano de Governo, em parte por questões legais (reforma tributária se vota em um ano para aplicar no ano seguinte), em parte porque serão atrasadas por uma resistência ferrenha da “nova oposição” (Governo atual) que sempre trabalha com a política do “quanto pior melhor” quando está na oposição e em parte, requer trâmites burocráticos mais demorados para implantação, sendo que quando os agentes internos e externos perceberem tudo isto, o mito do “santo milagreiro” será desfeito. Lembrando que se descuidar da inflação em nome do crescimento, como fez o Governo atual, já sabemos do resultado, logo, esta não é opção viável e mesmo que acontecesse, seria ainda mais destrutiva para nossa bolha imobiliária, como explicado acima sobre nossa economia e as bolhas imobiliária e de consumo.

    Convidados

    Guest Post: Você não está mais sozinho!

    2 de outubro de 2014

    Você sabe realmente o que separa Day Traders com resultados consistentes de Day Traders com resultados medianos e ou negativos?

    Na verdade são várias razões, mas pensando bem posso classificar tais razões em 2 principais grupos, que são: falta de conhecimento adequado e falta de atitude adequada.

    Eu me chamo André Antunes sou operador autônomo há 6 anos e gostaria de te contar uma história…

    Nem sempre eu fui de mercado, na verdade eu comecei minha carreira no exército, migrei para área de TI passando pela Siemens e TAM e depois me tornei gerente de TI de uma conhecida corretora de valores.

    Lá foi meu primeiro contato com o mercado financeiro… Confesso que fiquei impressionado, não só com o mercado, mas com as possibilidades e com esse mundo novo. Diferentemente das demais corretoras, essa era específica… Os clientes operavam dentro do ambiente físico, era um público exigente, pessoas que disputavam centavos e que cobravam pela melhor execução dos sistemas operacionais.

    Na minha primeira semana de trabalho eu me apaixonei por esse mundo, só que fiquei na TI por mais 2 anos e só depois disso acabei me tornando mais um desses traders!

    E sabe por que estou te contando isso?

    Porque eu me lembro do meu primeiro dia como Day Trader e me lembro de “quase” ter caído na maior armadilha e que a maior parte dos traders de varejo cai. Eu quase percorri o caminho convencional.

    E você deve estar se perguntando: “qual o caminho convencional?”

    Eu prefiro falar sobre isso mais para frente porque requer bastante argumentação… nesse momento eu gostaria de te falar sobre a sorte que tive…

    Eu tive sorte de aprender somente o que importava sobre mercado… Não precisei ficar pulando de estratégia em estratégia até descobrir o que realmente era o mercado e quais variáveis eu tinha que olhar para conseguir enxergar boas oportunidades…

    Eu tive sorte porque “nasci” do lado de pessoas que já operavam há anos.

    Agora, não basta apenas saber o que olhar para ter sucesso no trading. Você também tem que ter ímpeto, tem que teratitude e tem que aceitar o risco do que está fazendo. Isso não se aprende com ninguém…

    Você pode sentar do lado do melhor trader do mundo e ele pode se predispor a te ajudar em tudo, mas se o ímpeto não correr dentro das suas próprias veias, de nada vai adiantar.

    Não sei se você conhece o André Hanna? Bom, a história dele é um pouco diferente da minha, porque ele teve que “desaprender” para “reaprender”. Ele já tinha conhecimento de mercado pelo senso comum e só começou a ter resultados quando focou somente no que importava!

    Tá bom e porque tudo isso?

    Eu disse tudo isso porque da mesma forma que eu tive “sorte” de aprender somente o que importava para Day Trading eu acredito que você também pode ter essa “sorte”. Ninguém pegou na minha mão e ninguém clicou para mim, mas eu tive pequenos insights e ímpeto de me desenvolver sobre esses insights com minhas próprias mãos.

    Nós (eu e o Hanna) preparamos um material gratuito para que você também tenha acesso a esses insights. Chamamos esse material de Curso Gratuito de Introdução ao Day Trade. Nós não vamos pegar na sua mão e nem clicar para você, mas vamos dar a coisa mais valiosa que alguém com força de vontade precisa: … o caminho adequado!

    Você não está mais sozinho… estaremos ao seu lado nessa jornada…

    Até próximo post.

    Convidados, Geral

    A evolução da bolha imobiliária PARTE 2

    25 de agosto de 2014

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    A parte final deste trabalho, com evidências da bolha imobiliária em Curitiba, São José dos Campos e outras cidades, além de 10 motivos para não comprar imóvel agora, pode ser encontrado no link: http://defendaseudinheiro.com.br/a-evolucao-da-bolha-imobiliaria-parte-3/

    A EVOLUÇÃO DA BOLHA IMOBILIÁRIA PARTE 2:

    Segue o estudo:

    Neste documento apresentarei as principais evidências relacionadas à bolha imobiliária em Belo Horizonte, falando sobre o relacionamento entre nossa bolha e a economia ao final. Em trabalhos anteriores, demonstrei como foi a evolução da bolha imobiliária em São Paulo (http://defendaseudinheiro.com.br/a-evolucao-da-bolha-imobiliaria-em-sao-paulo) e também como opera o subprime brasileiro analogamente ao americano, seus efeitos comprovados nas construtoras, em Brasília e Salvador (http://defendaseudinheiro.com.br/a-evolucao-da-bolha-imobiliaria-parte-1). Vamos agora ao estudo:

    Para a maior parte do que consta abaixo sobre BH, tive como base as pesquisas que já são realizadas há mais de 10 anos pelo IPEAD/UFMG, relacionadas ao mercado imobiliário da cidade, especificamente, para imóveis novos. Estas pesquisas podem ser obtidas no endereço: http://www.ipead.com.br/site/publicacoes/mercadoImobiliario.

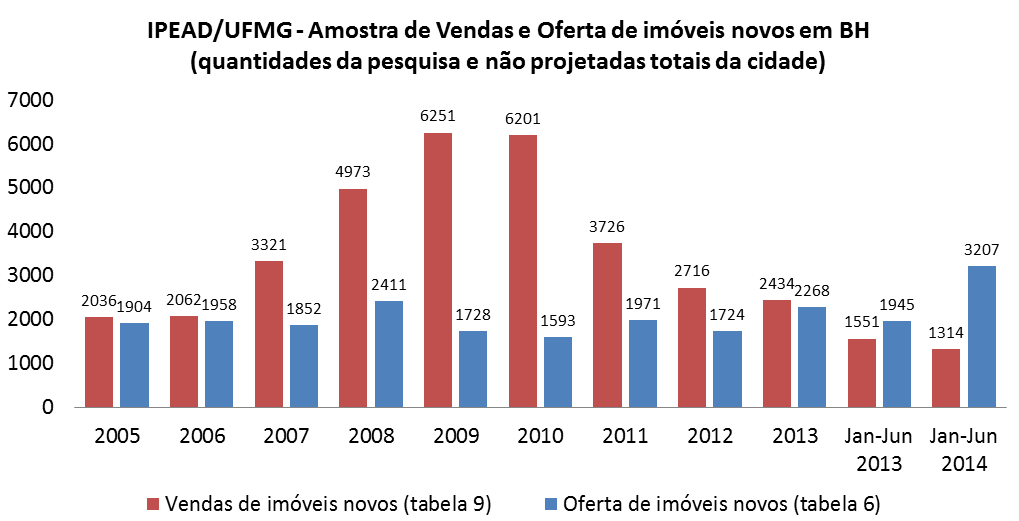
    Este levantamento do IPEAD/UFMG leva em consideração as quantidades de vendas com base em uma parte do mercado imobiliário em BH e portanto, os números abaixo não são os totais da cidade (não é feita uma projeção das vendas totais, como o CRECI SP faz). No lado da oferta, considero o final de cada período, já para vendas, é o acumulado. Vamos aos dados:

    Post 29 imagem 1 - Vendas e oferta de imóveis novos em BH

    Que conclusões podemos tirar das informações acima:

    1) As vendas de imóveis novos tiveram uma queda de 61,06% em 2.013 quando comparado ao pico de vendas da cidade que foi em 2.010 ;

    2) A velocidade da queda das vendas está sendo muito maior do que quando subiram ;

    3) As vendas em 2.013, que já foram as menores desde 2.006, tiveram nova queda em 2.014 quando comparamos os números do primeiro semestre do ano ;

    4) Em Junho de 2.014 tivemos o recorde de oferta de imóveis para a cidade de BH dos últimos 10 anos. A oferta de imóveis novos aumentou 41,40% apenas na variação de Dezembro de 2.013 a Junho de 2.014, somente do que está em poder das construtoras.

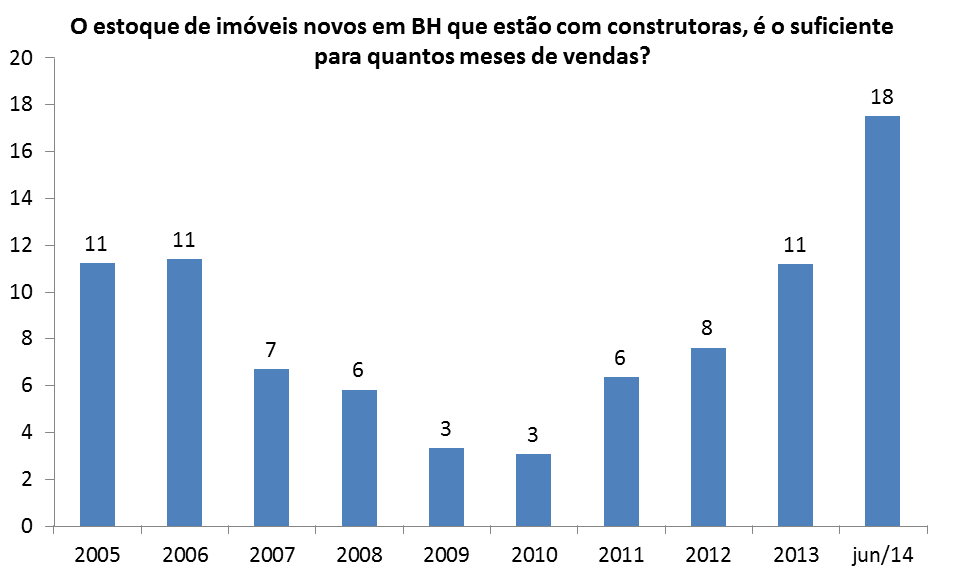
    As informações acima já dão uma ideia da relação entre oferta e procura na cidade, no entanto, para termos uma melhor visibilidade, é interessante avaliarmos o estoque de imóveis em relação as vendas. Para o cálculo, considerei a oferta total ao final de cada período e as vendas dos últimos 12 meses daquele período. Vejamos o resultado:

    Post 29 imagem 2 - Estoque de imóveis de BH em meses de vendas

    Ponto de atenção: só no período de dezembro/2013 a junho/2014, o número de meses necessários para se vender todo o estoque cresceu 63,6% e alcançou um patamar muito elevado, equivalente a 18 meses de vendas, sendo o recorde dos últimos 10 anos, no mínimo!

    Para confirmar a validade dos dados acima, consultei pesquisa da Geoimoveis de setembro/2013 que comprova que o estoque na época em BH equivalia a 11 meses, conforme consta acima. Ver neste link, em tabela que consa no final do artigo: http://www.bahiatodahora.com.br/destaques-esquerda/noticia_destaque2/queda-nas-vendas-leva-construtoras-a-reduzir-o-ritmo-em-salvador-situacao-e-preocupante

    A situação acima já impressiona, no entanto, fica uma dúvida: será que teríamos distorções ainda maiores, quando analisamos as informações organizadas por faixa de preços ofertados e vendas realizadas em cada faixa? Vejamos os dados extraídos do estudo da IPEAD/UFMG:

    Post 29 imagem 3 - Estoque e vendas por faixa de preços em BH

    Pelo que podemos observar, em todas as faixas de preços o estoque é superior a 1 ano de vendas e no caso de preços acima de R$ 500 mil, o estoque é superior a 2 anos de vendas!

    Como a situação acima acaba afetando as vendas de imóveis por investidores? Teríamos muitos investidores em imóveis em BH? Vejamos mais informações a este respeito:

    http://www.hojeemdia.com.br/noticias/economia-e-negocios/atraso-no-pagamento-de-condominio-chega-a-10-em-belo-horizonte-1.219820

    Trecho da reportagem acima:

    “Muitos investidores que compraram imóveis na planta, com o esfriamento do mercado, não estão conseguindo realizar o lucro e, consequentemente, repassar adiante para a taxa de condomínio. Outra saída é financiar o restante do imóvel. Mas o acesso ao crédito também está mais difícil. Assim, não recebem as chaves e não pagam condomínio. A construtora, por sua vez, entende que o erro é do investidor. E aí cria-se o impasse”, explica Mota.

    Segundo ele, em alguns prédios recém-entregues o nível de inadimplentes chega a 50%.

    Pelo que podemos observar acima, tivemos um volume muito elevado de investidores na planta em BH, sendo que pelo total esfriamento nas vendas, levou a um aumento de até 50% na inadimplência dos condomínios novos, pois estes investidores sequer tinham renda para adquirir crédito imobiliário na entrega e também não conseguiam revender os imóveis. Lembrando que o volume acima de vendas para investidores não é computado como oferta, constou com parte das vendas das construtoras nos últimos anos, no entanto, venda para investidor equivale a transferência de estoque, ou seja, a situação do estoque em relação a vendas, ainda é muito mais crítica do que os dados do IPEAD/UFMG demonstram!

    Por que temos um desequilíbrio tão elevado entre oferta e demanda de imóveis em BH?

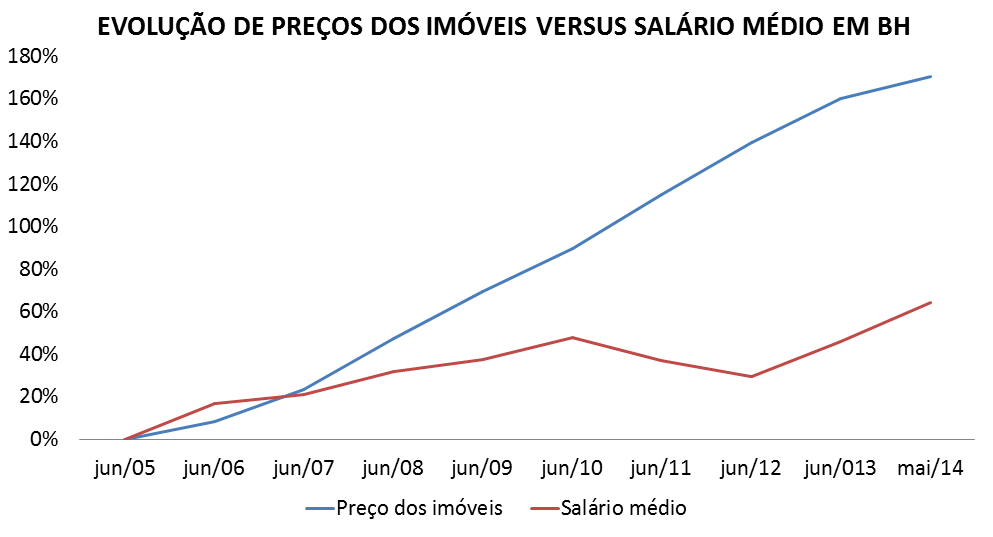
    Fiz um levantamento especificamente para a cidade de BH, em parte usando dados da PED do DIEESE (link: http://www.dieese.org.br/analiseped/mensalBHZ.html) quanto ao rendimento médio dos ocupados em valores absolutos (TABELA 09) e na outra parte utilizando  dados da pesquisa do IPEAD/UFMG quanto a evolução do índice de preços dos imóveis residenciais novos. OBS: utilizado o mês de junho por ter sido o último apurado em vendas e preços de imóveis pelo IPEAD, mas em 2.014, DIEESE com dados só até maio. Vejamos o resultado:

    Post 29 imagem 4 - Evolução preço dos imóveis versus salário médio BH

    Pelo que podemos observar pelas informações acima, o preço dos imóveis novos subiu muito mais do que os salários em BH, sendo que esta distorção foi muito maior a partir de 2.011, exatamente o período a partir do qual a oferta de imóveis começou a ficar cada vez maior em relação a demanda, ou seja, esta total disparidade entre preços e salários tem sido um dos principais causadores do fortíssimo desequilíbrio que vemos no mercado imobiliário de BH.

    Outro ponto interessante de se notar, é que enquanto o preço dos imóveis novos variou 170,78% no período acima, os salários variaram apenas 64,61%, ou seja, os imóveis tiveram um crescimento de preços que foi de quase 3 vezes o crescimento dos salários em BH.

    Até aqui avaliamos as informações sobre imóveis novos. Será que no caso de imóveis usados, tivemos uma disparidade similar? Consultando o FIPE ZAP, verifiquei que no período de abril/2009 a maio/2014 (*), a variação dos preços anunciados foi de 92,6%, enquanto no mesmo período, o salário médio de BH variou 19,56%, em outras palavras, a variação dos preços anunciados foi de quase 5 vezes a variação da renda média na cidade. (*) Esta pesquisa do FIPE ZAP para cidade de BH se iniciou apenas em Abril/2009.

    Embora a distorção muito relevante entre a evolução do preço dos imóveis e da renda média ajude a explicar porque temos um estoque de imóveis novos que no geral é superior a 18 meses e que mesmo para menores preços ainda é anormal e superior a 12 meses, será que temos alguma informação adicional que poderia nos auxiliar a entender porque temos estoque equivalente a mais de 2 anos de vendas no caso de preços acima de R$ 500 mil?

    Para responder questão acima, busquei informação sobre a distribuição da renda familiar em BH, com base no Censo 2.010 do IBGE (acessar www.ibge.gov.br, opção Banco de Dados, Cidades, selecionar Belo Horizonte, Censo 2.010 e depois dados de domicílios). Levantei o percentual de famílias que tem imóveis próprios para região Sudeste, no link: http://ultimosegundo.ig.com.br/brasil/2012-09-21/casa-propria-ja-nao-e-so-sonho-75-no-brasil-sao-donos-do-imovel-onde-vivem.html. Quanto a quantidade de imóveis novos anunciados por preço acima de R$ 500 mil, obtive da pesquisa do IPEAD/UFMG de Junho/2014. Sobre a distribuição das ofertas de imóveis usados pelos preços anunciados, levantei pelo ZAP Imóveis em 20/Agosto/2014. Quanto a renda familiar para se adquirir imóvel acima de R$ 500 mil em financiamento de 30 anos, veio da pesquisa: http://exame2.com.br/mobile/seu-dinheiro/noticias/quanto-voce-deve-ganhar-para-comprar-um-imovel-em-16-cidades. Seguem as informações:

    Post 29 imagem 5 - Censo 2010 BH

    Qual a “solução” que está sendo adotada na cidade de BH, para que este total desequilibrio entre oferta e procura não fique tão evidente?

    http://estadodeminas.lugarcerto.com.br/app/noticia/noticias/2014/07/31/interna_noticias,48214/projeto-de-lei-regulamenta-uso-de-placas-de-publicidade-nos-imoveis-em.shtml

    Pelo que consta no link acima, BH tem um projeto de lei para que as placas de “vende-se” e “aluga-se” sejam reduzidas na cidade, visando uma diminuição na poluição visual…

    A situação que mencionei anteriormente sobre inadimplência nos condomínios também chama a atenção quanto ao processo de venda na planta para clientes que não terão condições de adquirir o crédito imobiliário no ato da entrega do imóvel (vendas FALSAS), combinado com alto volume de especuladores, ambos os itens que estão na essência de nossa bolha imobiliária, como relatado na parte 1 deste trabalho. Teríamos outra evidência?

    http://www.clicksergipe.com.br/1n_blog.asp?postagem=107055&tipo=mercado

    Trecho do artigo acima:

    “Eu dei (ao representante) pelo menos cinco oportunidades para me falar sobre essa questão (taxa de evolução da obra), mas ele nem a mencionou. Não mentiu, mas omitiu. Além disso, ainda afirmou que as prestações do financiamento ficariam congeladas durante muitos meses, o que não acontece”, diz Saldanha.

    Traduzindo o que consta acima: Diretor de associação de mutuários de MG constatou que corretores não informam os reajustes durante a construção, o que é um dos grandes responsáveis por termos tanta venda falsa (para família que não terá renda para adquirir crédito imobiliário na entrega), gerando volume anormal de distratos que temos observado.

    Outra notícia relevante:

    http://www.itatiaia.com.br/noticia/mais-de-3-mil-familias-de-bh-tiveram-o-sonho-da-casa-propria-transformado-em-pesadelo

     “Mais de 3 mil famílias de BH tiveram o sonho da casa própria transformado em pesadelo”

    O que aconteceu? Construtora se tornou insolvente e milhares ficaram sem seus imóveis e dinheiro, aguardando alguma solução através da justiça brasileira, o que pode demorar anos.

    E os preços, será que estão sendo afetados por estas quedas relevantes em demanda que já acontecem há anos, combinado com oferta recorde de imóveis para vender, excesso de especuladores,  vendas falsas na planta para famílias que não tem renda para crédito imobiliário na entrega e até mesmo construtora insolvente? Vejamos as informações abaixo:

    http://www.itatiaia.com.br/noticia/excesso-de-construcoes-gera-desvalorizacao-de-imoveis-na-zona-sul-da-capital

    Trechos do link acima:

    “A queda dos preços dos imóveis localizados na região Sul de Belo Horizonte, cada dia maior, devido a falta de compradores, promete movimentar o mercado imobiliário da capital.

    Ainda, de acordo com Kenio Pereira, a expectativa é que o preço dos imóveis diminua em até 20%. “

    “Um outro fato que de ver ser destacado é que, um imóvel na planta, por ser uma entrega futura, sempre foi mais barato que o imóvel pronto. No entanto, hoje acontece o contrário, já que as construtoras não podem parar os trabalhos, por terem um preço fixo, mesmo com a queda de vendas”, destacou.”

    Como está o segmento hoteleiro em BH e quais as expectativas após a Copa do Mundo?

    http://www.itatiaia.com.br/noticia/sindicato-preve-fechamento-de-grandes-hoteis-de-bh-apos-a-copa-do-mundo

    Título acima: “Sindicato prevê fechamento de grandes hotéis de BH após a Copa do Mundo”

    E como ficam os empregos na construção civil em BH, com tudo isto?

    http://www.otempo.com.br/capa/economia/construtoras-cortam-vagas-e-situa%C3%A7%C3%A3o-pode-piorar-1.892796

    Trechos que constam no link acima:

    “O mercado de construção civil já começou a demitir em Belo Horizonte. No último mês de junho, foram 3.000 vagas a menos no setor em relação a maio na região metropolitana da capital, de acordo com os dados da Pesquisa de Emprego e Desemprego (PED) do Dieese.”

    Vamos agora, analisar alguns aspectos de nossa economia, diretamente relacionados ao segmento imobiliário e a este estudo:

    1) Empregos e renda: O setor imobiliário sempre tem dito que o crescimento nos preços dos imóveis teve como um de seus pilares, o crescimento dos empregos e da renda das famílias. Como vimos neste trabalho, tivemos um crescimento da renda que foi muito inferior ao preço dos imóveis, sendo que a péssima distribuição de renda combinada com um percentual relevante de imóveis a preços acessíveis apenas pelo topo da pirâmide de renda, anulam esta “lógica” quanto ao aspecto “crescimento de renda”. Agora, pensando quanto aos empregos em si, como evoluímos até alcançar o tão propalado “pleno emprego” e como estamos neste momento? Como isto foi influenciado pela construção civil e o quanto pode influenciar o mercado imobiliário? Vamos verificar algumas informações relacionadas:

    Um fato inegável, é que durante a explosão das construções no Brasil, tanto para imóveis residenciais, quanto comerciais e também obras para a Copa do Mundo, a construção civil colaborou muito para geração de empregos no país, de forma rápida e relevante, como consta na notícia abaixo:

    http://www1.folha.uol.com.br/mercado/2014/08/1498285-expansao-na-base-reduz-abismo-social-mas-limita-economia.shtml

    Trechos do artigo acima:

    “Dez profissões de pouca qualificação e salário baixo foram responsáveis por metade dos 9,4 milhões de empregos formais criados no país entre 2007 e 2013.

    O cargo de servente de obras foi o campeão de vagas geradas: 921 mil, quase 10% do saldo total entre contratações e demissões no período.”

    Os trechos acima reforçam 2 pontos: primeiro fica demonstrado que durante o período de euforia a construção civil gerou muitos empregos e em segundo lugar, temos a evidência adicional de que os empregos gerados não eram compatíveis em nada com a escalada absurda que tivemos nos preços dos imóveis neste mesmo período.

    Vamos agora, observar a situação atual quanto aos empregos:

    http://oglobo.globo.com/economia/geracao-de-emprego-em-junho-tem-pior-resultado-para-mes-em-16-anos-13288918

    Trechos da notícia acima:

    “Geração de emprego em junho tem o pior resultado para o mês em 16 ANOS –

    É a quarta queda seguida na geração de emprego formal no país”.

    Será que o próprio segmento imobiliário pode ter alguma relação com o fato acima?

    É óbvio que se o segmento imobiliário foi o grande impulsionador dos empregos no momento em que o volume de construções crescia batendo todos os recordes, agora que temos uma redução abrupta nas construções em virtude de redução relevante nas vendas de imóveis e super-estoques que levam a queda significativa nos lançamentos e término da Copa do Mundo, o desemprego também será fortemente influenciado por este setor.

    Vamos avaliar algumas evidências quanto ao mercado imobiliário e empregos para a cidade de Belo Horizonte, que é o objetivo deste trabalho, para validarmos este raciocínio:

    Pelo que consta neste documento, vemos que em BH tivemos uma redução de 3.000 vagas na construção civil em junho/2014 na comparação com maio/2014. Além disto, temos uma empresa de construção civil insolvente, um setor hoteleiro que já anuncia que alguns hotéis deverão fechar na cidade, uma super-oferta de imóveis residenciais e a informação de representantes da construção civil de que irão reduzir os lançamentos para buscarem maior equilíbrio entre oferta e demanda. Todos estes pontos tem relação direta com a “colaboração” que o segmento imobiliário está dando para o aumento do desemprego em BH.

    A situação acima não é isolada: em Salvador, conforme detalhei na parte 1 deste trabalho, a queda brutal em lançamentos em virtude da super-oferta, levou a aumento de quase 50% no desemprego total da cidade, enfraquecendo a economia local e retroalimentando as quedas nas vendas de imóveis, lançamentos, etc. Esta é uma tendência a ser seguida por BH, frente a todo o quadro acima e que também está cada vez mais visível em diversas outras cidades, sobre as quais comentarei e apresentarei evidências em próximos estudos.

    2) Crédito imobiliário: o segundo pilar sempre mencionado pelo segmento imobiliário, é o crédito imobiliário farto e com taxas de juros baixas, sendo que o segmento imobiliário defende a tese de que o crédito imobiliário no Brasil é muito mais seguro do que em qualquer país que passou por uma bolha imobiliária. Sabemos que este crédito imobiliário teve influência no grande volume de construções pelo país nos últimos anos, contando-se que mesmo com aumentos muito elevados em preços totais, a parcelinha ainda caberia no bolso dos compradores (prazo muito ampliado, mais pessoas para comprovar renda, juros subsidiados por CEF, etc.). A questão é: será que este é um modelo sustentável? As premissas que o segmento imobiliário nos “vende” a este respeito, são verdadeiras?

    Sobre a garantia dos juros do crédito imobiliário sempre serem baixas, isto não existe. Na medida em que o Governo mantém gastos elevados e com isto prejudica sua meta de superávit fiscal, ele é obrigado a reduzir os repasses do Tesouro para CEF e só isto já causa um aumento no juro médio do crédito imobiliário, uma vez que é a CEF que possui os financiamentos mais subsidiados e neste cenário fica obrigada a desacelerar a concessão de créditos. Seguem links com mais informações e comprovações:

    http://blogs.estadao.com.br/no-azul/2014/02/27/com-alta-do-juro-brasileiro-aumenta-em-12-meses-o-prazo-de-financiamento-de-imoveis/

    http://www1.folha.uol.com.br/mercado/2014/03/1420926-caixa-vai-frear-ritmo-de-aumento-de-emprestimos.shtml

    Falando agora sobre o que o segmento imobiliário nos diz quanto à segurança do nosso crédito imobiliário e os processos dos bancos brasileiros que seriam muito mais confiáveis do que em outros países, vamos avaliar algumas informações relacionadas à CEF, uma vez que ela sozinha concentra mais de 67% de todo o crédito imobiliário concedido no país, vejamos abaixo:

    http://brasileconomico.ig.com.br/ultimas-noticias/moodys-rebaixa-ratings-da-caixa-bndes-e-bndespar_130046.html

    http://economia.estadao.com.br/noticias/geral,atraso-na-prestacao-chega-a-17-entre-familias-de-baixa-renda-do-minha-casa-imp-,1507663

    Pelo que podemos observar pelas informações acima, a CEF já teve seu rating rebaixado pela Moody´s (agência internacional de avaliação de riscos) em 2.013 e possui uma carteira de crédito no MCMV (Minha Casa Minha Vida) faixa 1 (rendimento das famílias até R$ 1.600 / mês), que tem uma inadimplência de 17,5% (como referência, no subprime americano a inadimplência dos créditos podres no auge chegou a 16%).

    Mais algumas informações sobre a CEF:

    http://www.valor.com.br/financas/3601096/caixa-estuda-vender-r-6-bi-em-financiamentos-de-alto-risco#

    Segue trecho constante no link acima:

    “A Caixa Econômica Federal estuda alternativas para vender aproximadamente R$ 6 bilhões em financiamentos de alto risco voltados ao consumo, sendo metade deles empréstimos do programa Minha Casa Melhor do governo federal.”

    “Um volume de R$ 3,17 bilhões em créditos inadimplentes serão vendidos a fundos especializados em ativos podres, os chamados “abutres”. ”

    Pelo que consta acima, a CEF já está em negociação com empresas “abutres” que possam comprar parte do seu crédito podre com altíssimo desconto (leia-se prejuízo para CEF), para “maquiar” seus resultados, não deixando transparecer um nível anormal de inadimplência.

    Notícia mais recente sobre a CEF:

    http://www.dpf.gov.br/agencia/noticias/2014/08/pf-combate-fraude-no-financiamento-de-imoveis-da-caixa

    TÍTULO DA NOTÍCIA: PF COMBATE FRAUDE NO FINANCIAMENTO DE IMÓVEIS DA CAIXA

    Trechos da notícia acima:

    “A investigação constatou que empregados da Caixa criaram empresas fictícias em nome de parentes.

    Em uma única agência durante o ano de 2010, verificou-se que todos os contratos de financiamento firmados eram fraudulentos. Os empregados dessas empresas chegaram a ter acesso às senhas restritas aos empregados da Caixa. O prejuízo ao erário ainda será apurado.”

    Além de tudo que consta acima, é sabido que a aprovação de crédito imobiliário não é tão criteriosa quanto deveria, sendo fácil mascarar rendimentos e aprovar financiamento (muitos corretores conhecem diversas “técnicas” para isto, uma delas é fazer movimentação entre contas correntes de diferentes bancos simulando rendimento informal, outra é agregar pessoas na renda que não irão colaborar com pagamentos, mas existem muitas além destas).

    Dúvida: o que o segmento imobiliário e o BC querem dizer, ao tentarem nos convencer de que o crédito imobiliário no Brasil é muito mais seguro que nos EUA e do que em outros países que tiveram bolha imobiliária???

    3) Outros indicadores da economia: É de conhecimento público que nossa inflação tem estado sempre muito próxima do topo da meta e é muito elevada em relação a média dos BRICS, países em desenvolvimento, etc. Também é de domínio público o fato de que temos um dos maiores juros reais do Mundo. Tem sido cada vez mais divulgado na mídia, que o nível de endividamento das famílias está muito elevado e isto combinado com inflação e juros elevados tem feito com que o consumo caia muito, prejudicando os resultados das empresas e portanto da economia como um todo, o que colabora para desaceleração nos empregos, crescimento do PIB muito baixo, etc. O próprio segmento imobiliário alega que o crescimento nos cancelamentos de vendas (distratos) e as reduções em vendas também tem relação com este cenário da economia. Uma pergunta que vale a pena ser feita é: os preços dos imóveis que subiram demais nos últimos anos, acima de qualquer parâmetro (renda, rendimento de aplicação financeira, etc.), poderiam ter alguma relação com os resultados aqui listados?

    Quando temos um custo do M2 de imóveis comerciais que sobe exageradamente e de forma rápida, seja para compra ou aluguel, o que acontece com os produtos e serviços que dependem destes imóveis? Temos duas alternativas: a) este aumento de custo é repassado para o preço de produtos e serviços, alimentando inflação ou b) a empresa não consegue repassar o aumento de custo e acaba fechando e abandonando o ponto.

    O que acontece quando temos um crescimento muito rápido dos empregos na base da pirâmide, mas sem nenhuma evolução na produtividade? Como vimos acima, o maior gerador de empregos foi a construção civil. Ocorre que um crescimento desta forma, também é um dos grandes causadores de aumento na inflação, pois as empresas são pressionadas a aumentarem salários para contratarem e manterem suas operações e isto também é repassado para preços.

    Qual a consequência de termos uma inflação muito elevada? O Governo é obrigado a aumentar o juros e com isto, as empresas passam a investir menos (o retorno de cada projeto tem que ser muito maior para compensar o capital investido, resultados são mais incertos = menos projetos aprovados) e as famílias, afetadas por isto, passam a consumir menos, uma vez que as parcelinhas de qualquer financiamento ou empréstimo se tornam mais caras.

    Se temos um aumento muito elevado no preço dos imóveis, as parcelas de financiamento também se tornam muito caras. Quando muitas famílias passam a incluir na renda outras pessoas que não irão colaborar com os pagamentos das parcelas, só para aprovar o financiamento, o que acontece? E quando temos preço de aluguel que também sobe demais? Sobrecarga no orçamento familiar trazida por aumentos relevantes no custo de moradia, junto com juros e inflação mais elevados, geram dívidas mais relevantes para as famílias e roubam a capacidade de consumo e também de pagamento das dívidas, o que afeta diretamente os demais setores da economia, que passam a observar reduções relevantes na demanda por seus produtos e serviços. Como exemplo, vejamos informação que consta abaixo:

    “Consumidor endividado prefere cortar orçamento pela compra de alimentos”

    http://www1.folha.uol.com.br/mercado/2014/07/1491686-consumidor-endividado-prefere-cortar-orcamento-pela-compra-de-alimentos.shtml

    Trecho no link acima:

    “O imóvel é o tipo de dívida que mais atrapalha o orçamento destinado ao supermercado. O gasto com o abastecimento do lar com comida, bebida e higiene pode ser reduzido em até 25% quando a renda do consumidor está comprometida com a parcela da casa própria, segundo pesquisa do instituto Nielsen.”

    Agora, de uma forma geral, qual a situação do endividamento das famílias, para o qual o mercado imobiliário tanto tem colaborado?

    http://globotv.globo.com/rede-globo/jornal-nacional/t/edicoes/v/brasil-tem-57-milhoes-de-pessoas-com-dividas-em-atraso/3577280/

    Trechos do link acima:

    “Brasil tem 57 milhões de pessoas com dívidas em atraso”

    “Pesquisa mostra que 40% dos brasileiros estão enquadrados na lista de inadimplentes. Segundo o estudo, país nunca teve tanta gente nessa situação.”

    Conclusão: foram evidenciadas situações anormais típicas de bolha imobiliária para cidade de Belo Horizonte, como um crescimento dos preços de algumas vezes o crescimento da renda,  uma super oferta equivalente a 18 meses de vendas no geral e superior a 2 anos no caso de imóveis com preços superiores a R$ 500 mil e ainda, um volume de desemprego elevado sendo gerado pela construção civil local, expectativa de fechamento de hotéis por excesso de vacância, construtora fechando e deixando alto volume de clientes sem seus imóveis, dentre outros. Já no lado da economia, observamos que foi a própria bolha imobiliária que colaborou e muito para os péssimos indicadores que temos e agora está sofrendo as consequencias via redução muito elevada em vendas, aumento anormal em distratos, etc., ou seja, como toda anomalia, possui em seu bojo os mecanismos de auto-destruição. 

    Convidados

    Guest Post: Cupons de descontos e cash back

    12 de agosto de 2014

    Cupons de descontos e “cash back”: nova realidade do e-commerce brasileiro
    por Israel Salmen*

    Uma pessoa se dirige ao caixa de uma loja ou de um supermercado com recortes de jornal e os entrega ao vendedor. Cena comum nos Estados Unidos, esses são os famosos “cupons de descontos” encontrados em veículos de comunicação, como jornais e revistas, que oferecem descontos no ato da compra.

    Os cupons de descontos vêm se fortalecendo no Brasil, por meio do comércio on-line, aliás, nicho importante para o varejo. A expectativa é que, em 2014, o segmento alcance até 50 milhões de usuários ativos (e-bit). Outra novidade para aumentar as vendas é a devolução de parte do dinheiro gasto – ou “cash back” –, que também tem atraído a atenção dos consumidores.

    Nesses modelos, lojistas e consumidores ganham. O dinheiro de volta é uma estratégia para fidelizar o cliente porque ele saberá exatamente o quanto irá receber e economizar, sem que seja necessário acumular ou trocar pontos.

    Já os varejistas investem nessas ferramentas por alguns motivos, um deles é poder participar de uma “grande vitrine virtual” e, com isso, elevar o tráfego de acessos de sua loja online. A possibilidade para as empresas manterem o grande volume de vendas é determinar o valor mínimo para ativar o desconto.

    Evidentemente que, ao utilizar os cupons e notar a economia, os usuários tendem a retornar a esses sites para efetuar novas compras. É fácil encontrar depoimentos de clientes afirmando que não comprariam se não existissem esses códigos promocionais. A satisfação gerada pela economia e a segurança em utilizar o desconto, de certa forma, reforça a fidelização dos consumidores em suas lojas preferidas.

    Por isso, os empresários têm que ver a Internet como grande aliado das vendas. Os hábitos dos consumidores podem ser acompanhados e, com isso em mãos, é possível traçar estratégias para atingir o maior número de pessoas e oferecer boas oportunidades, como economia e melhores produtos. O e-commerce brasileiro não é uma “bolha”, mas sim uma realidade importante, notando-se o aumento no consumo e a satisfação dos clientes, principalmente quando eles economizam.

    * Israel Salmen, economista formado pela UFMG e fundador do Meliuz.com.br, plataforma de cupons de descontos e dinheiro de volta.

    Até o próximo post.

    Convidados

    Guest Post: Softwares Financeiros

    9 de agosto de 2014

    Encontramos no mercado atual muitas empresas que ainda utilizam planilhas do Excel para realizar todo controle financeiro, mas, o que poucas sabem, é que existem ótimos softwares e com preço bastante acessível para empresas de pequeno a grande porte. Além de facilitarem o trabalho, são bem mais completos e seguros.

    Planilhas do Excel precisam ser criadas do zero, suas linhas, fórmulas, é preciso separar contas a pagar de contas a receber, previsão de receitas, fluxo de caixa, e todas as outras funções, enquanto através dos softwares podemos ter todas as funções ligadas uma à outra, são muito mais simples de controlar e manusear, além de facilitarem o trabalho, o que é muito importante para uma empresa.

    Imagem de calculadora

    A maioria dos softwares são pagos, porém, encontramos também alguns que são gratuitos ou possuem versão trial por 30 dias para que o usuário possa aprovar ou não seu uso. Vale a pena pensar em investir, com eles é possível além de uma organização melhor, trazer ótimos resultados.

    Conforme as necessidades da empresa,  os softwares podem ser mais sofisticados e com funções mais avançadas. O que podemos concluir é que cada vez mais as empresas necessitam de um bom planejamento, e através dos softwares, você consegue obter informações que muitas vezes não são possíveis em planilhas do Excel, como despesas de cartão de crédito que podem ser controladas de perto, gerando relatórios mês a mês com as alterações mais relevantes que ocorreram, facilitando as análises para os próximos meses.

    Post por Cenize

    Até o próximo post.