<h1>Archives</h1>
    Convidados

    Segredos de dinheiro que pessoas ricas e bem sucedidas sabem

    24 de janeiro de 2018

    Warren Buffett, Chairman and CEO of Berkshire Hathaway - Os segredos financeiros que pessoas bem-sucedidas sabem
    As pessoas não devem ter vergonha de um estilo de vida modesto – até o bilionário Warren Buffett vive de maneira frugal

    A maioria dos especialistas em finanças pessoais vai dizer que o segredo para se tornar rico na verdade não é uma mistério: trabalhe, viva dentro do seu orçamento, invista e poupe o máximo que puder. Aliás, não deve ser vergonha ter um um estilo de vida modesto – até o bilionário Warren Buffett vive de maneira frugal.
    De acordo com a consultora de finanças pessoais Gabrielle Olya, se o seu objetivo é se juntar ao rol dos ricos, é preciso exercitar sua mentalidade e aprender os seus segredos financeiros, listados pelaCNBC.

    Veja seguir:

    1) Salário não é tudo

    Escalar o mundo corporativo irá leva-lo até determinada altura. Em algum momento, você alcança seu potencial de ganho e subir mais que isso nem sempre é possível. Os ricos sabem que, para aumentar a riqueza, é importante fazer o seu dinheiro trabalhar para você – e não o contrário.

    Invista seu dinheiro – parece repetitivo, mas é efetivo. Procure os melhores investimentos para a quantia que você consegue poupar. Faça seu dinheiro render, aplicando em diferentes tipos de investimentos. Não deixe de ganhar dinheiro, aproveite as oportunidades.

    2) Coloque isso por escrito

    A diferença entre ter uma ideia e colocá-la no papel é muitas vezes o que separa o a pessoa bem-sucedida da que não é. E se você quer ter sucesso e alcançar a riqueza, talvez seja hora de começar a escrever seus objetivos, grandes e pequenos.

    Thomas Corley, autor do livro “Rich Habits: The Daily Success Habits of Wealthy Individuals”, (Hábitos dos Ricos: Os hábitos diários de indivíduos ricos”, em tradução livre), observou isso em seu estudo. Dos ricos entrevistados, 67% deles anotam seus objetivos, enquanto 81% mantêm uma lista de tarefas. Se o seu objetivo é ser rico, comece materializando a ideia no papel e faça um plano de ação para que saia dele.

    3) Não gaste com coisas desnecessárias

    As pessoas ricas sabem a importância de poupar dinheiro diariamente. Elas procuram economizar em tudo que podem, seja tomando café da manhã em casa, ou diminuinbdo a quantidade de vezes que jantam fora no mês. Quando for comprar algo sempre se pergunte se você realmente precisa daquilo. Há um jeito de fazer ou consumir a mesma coisa gastando menos? Se a reposta for sim, tente buscar uma alternativa. Isso pode se tornar um hábito.

    4) Seja seu próprio chefe

    Em tese, os funcionários trabalham para se tornar seus “chefes ricos”. Se você está buscando a verdadeira riqueza, considere começar seu próprio negócio. De acordo com Forbes, quase todas as 1.426 pessoas da sua lista de bilionários fizeram suas fortunas através de um negócio que eles ou um membro da família criaram.

    Claro que não é uma fórmula mágica. Iniciar o próprio negócio exige dedicação e conhecimento do setor em que vai operar. Mas segundo Olya, muitos profissionais da classe média pensam que começar um negócio é muito arriscado. “A questão é que os ricos entendem que o que é mais arriscado é permitir que seu tempo e ganhos sejam ditados por um chefe que geralmente não se importa com você e seu desenvolvimento ou que não pode te oferecer mais oportunidades”.

    5) Invista em você mesmo

    Pessoas bem-sucedidas sabem que vale a pena investir tempo, dinheiro e energia para melhorar as próprias habilidades. Isso pode implicar em ler mais, fazer aulas de determinado assunto ou aprender novas competências. Ninguém vai aprender por você. Se quiser ser especialista em seu campo é preciso estar em constante aprendizado. Busque opções que façam você render mais no dia a dia, que dêem resultados no trabalho e na vida pessoal.

    6) Mude sua mentalidade

    “Não há escassez de dinheiro no planeta, apenas uma escassez de pessoas que pensam corretamente sobre isso”, afirma Grant Cardone, empreendedor americano. “Para se tornar um milionário, você deve pensar alto”. Você deve realmente acreditar que você será rico para enriquecer.

    Claro que apenas pensamentos positivos e confiança não farão sua conta bancária passar a ter seis dígitos, mas aliados com atitudes podem ser o principal diferencial na hora de alcançar a riqueza.
    fonte de consulta: Money secrets that wealthy, successful people know

    Até o próximo post.

    Convidados

    [BITFRAUDE BREAKINGNEWS] BitConnect: Criptomoeda desaba 95% após fechar plataforma acusada de pirâmide financeira

    18 de janeiro de 2018

    Bitcoin: queda generalizada é lição para quem se empolgou

    A BitConnect afundou de US$ 330 para menos de US$ 10 em poucos minutos

    Enquanto todos olhavam para o bitcoin e outras grandes moedas digitais caindo mais de 20%, uma outra criptomoeda chamada BitConnect chamou atenção ao perder praticamente todo o seu valor. Isso ocorreu por conta de acusações de que o serviço que ela prestava era pirâmide financeira.

    [BITFRAUDE BREAKINGNEWS] Pirâmide financeira em João Pessoa com bitcoin

    A BitConnect desabou 95%, passando de US$ 330 para menos de US$ 10 em pouco minutos, após a empresa anunciar que fechou as portas. A plataforma prometia o pagamento de juros de 1% ao dia para quem investisse na criptomoeda BitConnect, que seria usada para obter lucros com investimentos em Bitcoin.

    Com o programa de empréstimos, os indivíduos poderiam depositar dólar ou Bitcoin em suas contas da BitConnect, onde então apostariam suas participações por juros diários por um período de tempo predeterminado. Quanto mais dinheiro o usuário bloqueia no empréstimo, maior o retorno diário e menos tempo em que o dinheiro ficaria congelado.

    No anúncio sobre o encerramento, a BitConnect explicou que todo o saldo dos usuários foi convertido em BitConnect Coin usando a cotação de US$ 363,62 por moeda. Dessa forma, quem tinha saldo em dólares agora dispõe apenas de saldo em moeda virtual.

    De acordo com a empresa, eles optaram por fechar a plataforma de empréstimo por conta das muitas acusações feitas na imprensa, além das notificações recebidas pelos estados americanos do Texas e da Carolina do Norte.

    Até o próximo bit post!!!

    Geral

    Bitcoin: queda generalizada é lição para quem se empolgou

    17 de janeiro de 2018

    Bolha imobiliária: ascensão e a queda do mercado imobiliário brasileiro em 10 anos

    Pânico no Bitcoin: queda generalizada é lição para quem se empolgou, diz Fernando Ulrich

    Para especialista, cenário atual lembra que as pessoas não devem se endividar para comprar moedas, mas também pode ser bom momento para compra.

    O mercado de criptomoedas acordou em choque ontem, terça-feira (16/01/2018), com praticamente todas as moedas digitais caindo forte, levando o Bitcoin para seu menor patamar desde dezembro. A tensão segue vindo da Ásia, onde tanto China quanto Coreia do Sul estão ameaçando suspenderem a negociação nas exchanges.

    O movimento negativo veio depois de novos comentários do ministro da economia da Coreia do Sul, Kim Dong-yeon, que, em entrevista a uma estação de rádio local, afirmou que o governo já está trabalhando em medidas para conter a “irracionalidade” motivada pelas criptomoedas. Segundo ele, fechar as exchanges locais ainda é uma opção.

    Enquanto isso, segundo informações da Reuters, um integrante do banco central chinês disse que as autoridades devem proibir a negociação centralizada de moedas virtuais, bem como indivíduos e empresas que fornecem serviços relacionados, segundo um memorando interno de uma reunião do governo visto pela própria agência de notícias.

    No memorando, descrevendo os detalhes das discussões em uma reunião de reguladores da Internet e outros formuladores de políticas na semana passada, o vice-diretor do PBOC (Banco Central Chinês), Pan Gongsheng, disse que o governo continuaria a exercer pressão sobre o comércio da moeda virtual afim de evitar a acumulação de riscos nesse mercado.

    Apesar de todo este pânico no mercado, para Fernando Ulrich, especialista em criptomoedas do grupo XP Investimentos, esta “correção já era mais que esperada”. Em dezembro, o Bitcoin disparou mais de 100% em poucos dias para logo em seguida começar a cair forte e desde então não tem tido força para se recuperar.

    Ulrich lembra que não é a primeira vez que o mercado passa por isso. Entre 2012 e 2013, o preço do bitcoin subiu 85 vezes, movimento que se seguiu ainda por alguns meses daquele ano, para em 2014 afundar 72% e chegar ao patamar de US$ 320. Em 2015, a moeda digital chegou a cair para US$ 150.

    Na tarde desta terça-feira, o Bitcoin registrava queda de quase 20%, recuando para US$ 11.688, enquanto outras das maiores moedas digitais também afundavam, caso do Ethereum, com perdas de 18%, e do Ripple, desabando 25%.

    “Cá estamos em 2018 e o mercado está todo no vermelho hoje. A maior parte dos comprados em criptos jamais viu um bear market. Veremos uma reprise de 2014 neste ano? Não sei. Mas uma correção já era mais que esperada”, afirma o economista.

    Ulrich reforça que não é momento para pânico, sendo, inclusive, uma janela de oportunidade de compra para quem segue uma estratégia focada em longo prazo e de olho em preço médio.

    Além disso, esta queda generalizada também reforça a lição para quem se empolgou com o mercado: “esse é um lembrete de que criptomoedas são uma classe de ativos com muito mais risco que investimentos tradicionais. E não se deve hipotecar a casa para surfar esse mercado. Jamais”, conclui o especialista da XP.

    Veja também:

    As 10 criptomoedas que mais subiram em 2017

    Até o próximo post.

    Convidados

    Bolha imobiliária: ascensão e a queda do mercado imobiliário brasileiro em 10 anos

    12 de janeiro de 2018

    Desenhando a bolha imobiliária brasileira

    Imóvel na planta - O que explica as oscilações do mercado imobiliário em 10 anos de monitoramento nos preços não tem nada a ver com bolha

    Entre 2008 e 2012, período cujo início é paralelo ao colapso das hipotecas subprime nos Estados Unidos, o mercado imobiliário brasileiro pareceu imune à crise do país norte-americano e viu um ciclo impressionante de valorização em seus preços de venda. Uma pessoa que adquiriu imóvel no final de 2007 o acompanhou valorizar ao menos 79,4% nos 4 anos até 2012. Quem esperou até o fim de 2014 para vender provavelmente conseguiu prêmio de 112,86% no valor, com base em dados do Índice Fipezap.

    Impulsionada por fatores como o acesso facilitado ao crédito imobiliário, aumento da renda, redução nas taxas de juros e otimismo causado pela boa fase na economia em geral, essa valorização marcou um período virtuoso, mas chegou a um limite. A partir de 2015, a crise econômica fincou pé nesse mercado, que acabou sendo um dos mais atingidos pela recessão. Naquele ano, a valorização dos preços de imóveis foi de apenas 1,32% em termos nominais – o que significou queda real de 8,48% (descontada a inflação do período). Os dois anos seguintes, ainda na crise, apresentaram variação de 0,57%, e 2017 representou o primeiro ano na série histórica que o indicador apresentou queda nominal, caindo 0,53% na comparação com 2016. Isso foi reflexo de fatores como alto desemprego, aumento da inflação e queda no PIB (Produto Interno Bruto).

    Houve bolha?

    Para especialistas, apesar da mudança acentuada de rumo, não é possível afirmar que houve uma bolha imobiliária no Brasil. Caio Bianchi, Diretor de Inteligência de Mercado do Zap, acredita que é “especulação da internet” usar esse termo em referência à reação do mercado à crise econômica brasileira. Diferentemente de uma euforia sem embasamento, o início do círculo virtuoso brasileiro poderia ser previsto e se deu partir do momento que as pessoas passaram a ter mais acesso a crédito.

    Isso ocorreu, explica Bianchi, principalmente como resultado da regulamentação da alienação fiduciária, que incentivou um financiamento a longo prazo com juros baixos. A lei que regulamenta essa questão data de 20 de novembro de 1997, mas uma alteração de 2004 permitiu que “operações de comercialização de imóveis, com pagamento parcelado, de arrendamento mercantil de imóveis e de financiamento imobiliário em geral” pudessem “ser pactuadas nas mesmas condições permitidas para as entidades autorizadas a operar no SFI”. Na prática, as instituições ganharam a opção de usar o próprio imóvel como garantia em caso de inadimplência do tomador de empréstimo – naturalmente, ficou mais seguro oferecê-lo.

    Com o acesso ao crédito, uma altíssima demanda reprimida no mercado deu as caras – o que se traduziu em liquidez e aumento nos preços. Contribuiu para isso o lançamento do Minha Casa Minha vida, que, em 2009, inaugurou um movimento de procura até então inédito. Nessa época, as empreiteiras construíam sem parar praticamente só para atender a uma população aparentemente insaciável por novos imóveis.

    Uma consequência foi a “empolgação” das grandes empresas da indústria imobiliária. Entre 2006 e 2011, a bolsa de valores registrou 20 IPOs e 16 Follow-ons de empresas do setor de Construção Civil, reflexo do otimismo desse mercado.

    O problema é que na vida real não existe demanda eterna, e o aumento da oferta se chocou com uma redução íngreme da procura durante o que viria a ser a maior recessão da história do Brasil até então. “Mas tanto não era bolha que, mesmo neste cenário, observamos queda bastante comportada nos preços. As variações se mantiveram nominalmente positivas até 2016”, ressalta o Diretor do Zap. “O que vimos nos anos anteriores à crise não era uma bolha, e sim efeito da melhora na economia”, resume.

    Aluguel

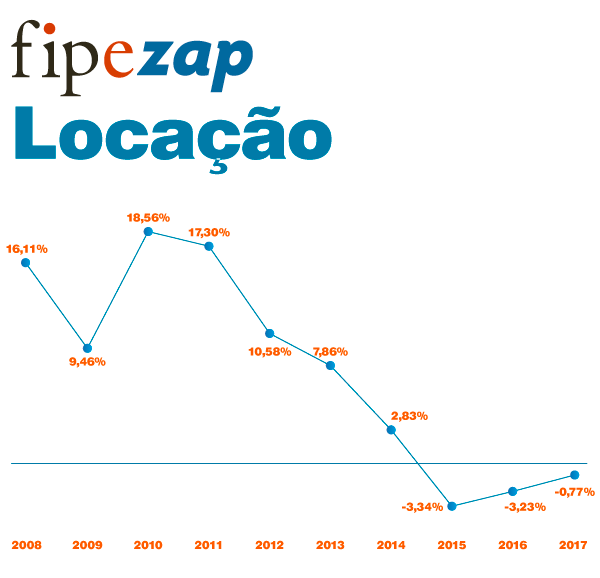
    Durante a mesma crise, a contração nos preços dos alugueis foi consideravelmente maior que a de venda. Isso ocorreu, segundo a análise do Zap, porque a correção nessa frente ocorreu nos próprios preços, diferentemente da venda, que viu a demanda como principal atingida.

    “Como o financiamento facilita a compra, o momento de prosperidade econômica se refletiu muito na venda de imóveis. Existem também fatores não totalmente racionais para a aquisição, o chamado sonho da casa própria”, explica Bianchi. Por essa mesma razão, ele acredita que os valores de aluguéis são, comparativamente, mais líquidos. Isso potencialmente explica a variação grande na valorização dos preços em 2009, justamente o ano inicial do Minha Casa Minha Vida.

    fipe-zap-locacoes

    E 2018?

    Ainda existe “excesso” nas construções que não foram ocupadas durante a crise, mas essa oferta não deve significar que o movimento decadente continuará para o ano que acaba de começar. Quase unanimemente, o mercado espera retomada relativamente fraca nos preços e estabilidade para os próximos meses, tanto em aluguel quanto em compra.

    Segundo estimativas da Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip), o financiamento imobiliário com recursos originados nas cadernetas de poupança deve crescer 15% em 2018, avanço que deverá se concentrar nos empréstimos destinados à compra de moradias, enquanto o crédito para a construção de novos empreendimentos tende a continuar lento.

    Concomitantemente, a queda na taxa básica de juros (Selic), que fechou 2017 em 7% ao ano, deve ser, aos poucos, repassada ao consumidor que toma crédito imobiliário, o que também incentiva a compra. A somatória desses dois fatores é o suficiente para iniciar o equilíbrio no mercado, mas não para revolucionar a movimentação dos preços.

    Segundo a Câmara Brasileira da Indústria da Construção (CBIC), o terceiro trimestre de 2017 contou com o lançamento de 15.593 unidades residenciais verticais. Uma queda de 12,2% com relação ao segundo trimestre de 2017, mas um aumento de 4,1% com relação ao terceiro trimestre de 2016, considerando o total geral. As vendas no terceiro trimestre totalizaram 21.074 unidades residenciais, uma queda aproximada de 7,4% em relação ao trimestre anterior.

    Considerando esses dados, nota-se que a queda em lançamentos acompanhou redução das vendas. “No entanto, o cenário é de recuperação do mercado, pois tanto os lançamentos quanto as vendas cresceram em relação ao mesmo período do ano anterior”, escreveu a entidade em relatório.

    Para Bianchi, uma quebra nesse fluxo de equilíbrio ocorreria apenas caso houvesse “movimentos abruptos na economia como um todo”. Referenciando as eleições de outubro, o executivo confia que, independentemente do candidato vencedor, a política econômica provavelmente não será radicalmente modificada: “a maioria dos economistas aposta que será mantida a política atual”, pondera.

    Até o próximo post.

    Convidados

    Como a maioria dos milionários de hoje ficou rica?

    10 de janeiro de 2018

    Novas pesquisas mostram que a maioria dos milionários atuais é composta por self-made men (uma pessoa que se fez por conta própria pelo esforço e pela qualidade) que não nasceram em berços de ouro.

    Um estudo feito pela Fidelity Investments em agosto deste ano descobriu que 86% dos milionários de hoje não se consideravam ricos quando eram crianças e adolescentes. No geral, a pesquisa revelou que os atuais milionários têm, em média, 61 anos de idade e ativos de US$ 3 milhões.

    Como a maioria dos milionários de hoje ficou rica?

    Enquanto quase três quartos dos milionários afirmaram que já se sentem ricos, há aqueles que disseram que precisariam de uma média de US$ 5 milhões de ativos para começarem a se sentir rico.

    Sanjiv Mirchandani, um dos presidentes da Fidelity Investments afirma que “os milionários de hoje são multidimensionais e para compreendê-los realmente, é necessário olhar não só para suas perspectivas, mas também para o seu caminho para a riqueza e seus objetivos financeiros para o futuro”.

    Entre os milionários self-made men, o estudo revelou que suas principais fontes de ativos incluem investimentos de capital e participação nos lucros de empresas de outros. Aqueles que nasceram ricos foram mais propensos a citar a herança, o empreendedorismo e a valorização do investimento imobiliário como fonte de ativos.

    Quando se trata de estratégias de investimento, os self-made men são mais propensos a investimentos em ações, enquanto aqueles que nasceram ricos geralmente citam mais os investimentos imobiliários.

    Se você tem interesse em começar sua trajetória de sucesso, mas ainda não sabe como, uma boa maneira contratar consultores de empresas e investimentos para fazer o seu atual negócio crescer e aprender a também ganhar uma renda passiva.

    A pesquisa mostra que, ao considerar seu futuro financeiro, 30% dos milionários de hoje afirmaram que estariam preocupados em preservar suas riquezas, enquanto 20% estariam focados em aumentar sua fortuna.

    O estudo deste ano descobriu que a perspectiva dos milionários sobre o futuro ambiente financeiro continua a melhorar, com o otimismo atingindo o nível mais alto desde o início das pesquisas, em 2006.

    Michael R. Durbin, outro presidente da Fidelity Investments revela que “uma tendência se manteve verdadeira ao longo da vida deste estudo: a perspectiva do investidor milionário tem sido consistentemente pragmática sobre as atuais condições do mercado e generalizada sobre uma recuperação futura. Em muitas maneiras, o que os milionários têm pensado e fazendo pode ser um forte indicador das tendências financeiras”.

    Uma vez que essa tendência é o interesse atual dos milionários no mercado de ações, os milionários pesquisados classificaram as ações domésticas individuais como seu maior investimento adicionado no ano passado, seguido de certificados de contas de depósito, fundos negociados em bolsa de ações, títulos domésticos individuais e fundos mútuos nacionais.

    O estudo da Fidelity foi baseado em pesquisas feitas com mais de 1.000 milionários.

    Convidados

    Pesquisa: principal meta dos brasileiros para 2018 é juntar dinheiro

    8 de janeiro de 2018

    a maior parte dos entrevistados deve evitar o uso do cartão de crédito, organizar as contas da casa e aumentar a renda fazendo trabalhos extras

    Conheça os melhores investimentos financeiros para 2018

    Os brasileiros chegaram ao fim de 2017 com a sensação de que o auge da recessão mais grave enfrentada pelo país já ficou para trás. Diante disso, mais da metade dos brasileiros (54%) está mais otimista com o cenário econômico deste ano e 58% acreditam que a sua vida financeira também será melhor, segundo pesquisa do SPC Brasil (Serviço de Proteção ao Crédito) e da CNDL (Confederação Nacional de Dirigentes Lojistas).
    Entre as principais metas financeiras dos brasileiros para este ano estão juntar dinheiro (45%) e sair do vermelho (27%). Porém, em uma nota que vai de 1 a 10, onde 1 é muito ruim e 10 é muito bom, a expectativa para a economia brasileira para 2018 é de 5,7 e a da vida financeira pessoal é de 6,7.

    Entre os que acham que a situação da economia vai piorar (13%), as principais consequências serão ter de evitar gastos com coisas desnecessárias para guardar dinheiro (54%), comprar menos (45%) e ficará mais difícil de economizar e fazer reserva financeira (41%). Já 19% acreditam que o cenário econômico em 2018 será igual a 2017.

    Como medida para superar os problemas decorrentes da crise econômica em 2018, a maior parte dos entrevistados deve evitar o uso do cartão de crédito (26%), organizar as contas da casa (25%) e aumentar a renda fazendo trabalhos extras (22%).

    De acordo com o presidente do SPC Brasil, Roque Pellizzaro, a insegurança de parte significativa dos brasileiros é resultado de uma combinação de fatores.

    “De um lado, o cenário de incerteza em relação a eleição presidencial que se aproxima, com alto grau de imprevisibilidade e que também afeta a percepção do mercado; do outro, a lentidão do país para superar os obstáculos que impedem a retomada da atividade econômica, situação agravada pelos níveis de desemprego ainda elevados”, afirma Pellizzaro.

    “Fica a impressão de que a qualquer momento é possível ter de enfrentar uma demissão, por exemplo. Isso só vai mudar a médio prazo, à medida que as pessoas forem sentindo a melhora dos indicadores econômicos no dia a dia”, acrescenta.

    Em 2018, apesar dos problemas econômicos do país, 38% não gostariam de abrir mão de fazer uma reserva financeira, 29% não querem abrir mão dos planos de celular e internet e 23% do plano de saúde. Segundo os entrevistados, os principais fatores que podem influenciar o aumento do seu consumo neste ano são os preços dos produtos (47%), as promoções (40%) e a melhora na economia (32%).

    Ainda pensando na vida financeira, 44% dos brasileiros pretendem fazer alguma reserva, 14% querem financiar uma casa própria e 12% pretendem financiar um automóvel.

    Entre os principais temores para 2018 estão possíveis problemas de saúde (40%), ser vítima de violência ou assalto (32%) e não conseguir pagar as dívidas (31%).

    A corrupção foi lembrada, sendo para 86% dos brasileiros, o problema mais importante do País a ser resolvido em 2018, seguida pela crise econômica (61%), a violência (58%), saúde (47%), educação (41%), e o desemprego (37%).

    Até o próximo post.

    Convidados

    Conheça os melhores investimentos financeiros para 2018

    5 de janeiro de 2018

    Conheça os melhores investimentos financeiros para 2018

    Com a chegada do novo ano, muitos investidores buscam pelas melhores aplicações financeiras que poderão proporcionar boa rentabilidade e excelentes retornos.

    Para ajudar você, caro leitor, reunimos neste texto os melhores investimentos 2018 e esperamos que conquiste resultados ainda maiores que os obtidos no ano anterior.

    Investimentos na Renda Variável

    Como é de se esperar, a Bolsa de Valores tem grande potencial para continuar sendo a opção mais atrativa para 2018. Muitos analistas acreditam que os investidores, com diferentes perfis e objetivos, conseguirão usufruir das excelentes oportunidades no mercado de renda variável.

    Mesmo o perfil mais conservador quanto o perfil extremamente arrojado, poderão encontrar grandes oportunidades na Bolsa. Por isso mesmo, para identificar o melhor investimento para você, é preciso conhecer seu perfil.

    É possível encontrar algumas especulações do mercado de ações com chamadas sensacionalistas, fazendo com que os investidores iniciantes se encantem com os resultados e cenários irreais.

    Portanto, dê preferência para as análises estruturadas e as estratégias sólidas. Desta forma, ficará mais fácil identificar as melhores opções de investimento de 2018 devido à visão clara sobre este mercado.

    Investimentos na Renda Fixa

    Outra aposta para 2018 são as aplicações em Renda Fixa. A grande maioria desses papéis estão atrelados a três indicadores: à Selic, ao CDI e à inflação.

    • Taxa Selic: após os cortes da taxa de juros básica da economia brasileira, muitos investimentos tiveram alteração significativa em seus rendimentos.
    • CDI: como esta taxa também acompanha a movimentação da Selic, então também teve uma redução na rentabilidade.
    • Inflação: em 2017, ocorreu um melhor controle da inflação se comparado ao ano anterior.

    Muitos títulos que utilizam algum desses indicadores tiveram a rentabilidade geral menor do que em períodos anteriores. Porém, mesmo que estejam entregam resultado abaixo do passado, eles continuam apresentando um bom desempenho.

    Em 2018, o títulos que merecem maior atenção são os do Tesouro Direto. Esta é uma aplicação financeira bastante conhecida devido à sua alta liquidez e segurança.

    Existem 3 tipos de títulos: Tesouro IPCA, que acompanha os movimentos do indicador IPCA, Tesouro Selic, que acompanha a rentabilidade da taxa Selic, e o Tesouro Prefixado, que nos últimos entregou retornos bem interessantes.

    Além do Tesouro Direto, você pode ficar atento com os outros títulos de Renda Fixa:

    • CDB
    • LCI
    • LCA
    • Letras de Câmbio

    Investimentos no exterior

    Em 2017, a Bolsa de Valores norte-americana apresentou tendência de alta para investimentos a longo prazo. O principal índice do mercado de capitais dos EUA, o S&P 500, teve um grande desempenho, marcando topos históricos e demonstrando que este movimento pode se manter.

    Também existe uma grande chance de aparecer boas oportunidades em 2018 que envolvam o dólar e outros índices norte-americanos.

    O que demanda atenção é a elevação da taxa de juros dos EUA. No curto prazo, esse movimento gera um fluxo de saída de capital estrangeiro do nosso país, ocasionando uma pressão compradora no dólar e, consequentemente, sua alta.

    Agora que você conheceu algumas possibilidades de investimentos 2018, não deixe de verificar qual título se encaixa melhor ao seu perfil e objetivos. Aproveite também para entender melhor cada uma das opções de investimentos e como funciona o mercado financeiro para tirar o melhor proveito dele neste novo ano.

    Convidados

    As 10 criptomoedas que mais subiram em 2017

    2 de janeiro de 2018

    Lista deixa de fora o Bitcoin, que saltou 1.300%, mas ficou apenas com a 14ª posição entre as maiores altas do ano passado

    O ano de 2017 chegou ao fim marcado pelo ano em que as criptomoedas dominara” o mundo. Se no início do ano poucas pessoas sabiam do assunto – ou se interessavam por ele -, a partir do segundo semestre o Bitcoin e seu pares passaram a dominar o noticiário e hoje é quase impossível encontrar alguém que nunca ouviu falar nestes ativos, porém se a alta de 1.300% do Bitcoin já chama bastante atenção, fica ainda mais surpreendente saber que a maior criptomoeda do mundo não ficou nem entre as dez melhores do ano passado. O posto de melhor moeda digital de 2017 foi tomado pelo Ripple, que surpreendeu na reta final do ano e superou o Ethereum como a segunda maior em valor de mercado.

    Apesar disso, para quem está começando a investir agora, ainda é uma boa opção começar pelo Bitcoin, por ser um ativo mais “maduro”, com maior número de investidores. A tendência é realmente que a criptomoeda tenha uma valorização menor que seu pares, até por conta do seu alto valor unitário, atualmente na casa de US$ 14 mil, enquanto o Ripple, por exemplo, vale hoje US$ 2,45.

    Confira o desempenho das criptomoedas que mais subiram em 2017:

    Criptomoeda Variação em 2017
    Ripple 36.018%
    NEM 29.842%
    Ardor 16.809%
    Stellar 14.441%
    Dash 9.265%
    Ethereum 9.162%
    Golem 8.434%
    Binance Coin 8.061%
    Litecoin 5.046%
    OmiseGO 3.315%

    Com uma alta de 1.318% ao término do ano passado, o Bitcoin ficou apenas com a 14ª posição entre as criptomoedas com melhor desempenho. Das dez melhores de 2017, metade estão também entre as dez moedas digitais mais valiosas do mundo.

    Porém, quando exluídos os ICOs (Oferta Inicial de Moeda, na sigla em inglês) realizados no ano passado, a lista muda bastante e o Bitcoin passa a ocupar a 8ª posição, seguida pelo Bitcoin Cash, moeda surgida da divisão da moeda “original”.

    No ano passado, os ICOs levantaram mais de US$ 3,7 bilhões em fundos, segundo dados do Coin Schedule, com um “boom” de ofertas feitas depois do meio do ano. A maioria destes projetos foram lançados nos últimos meses de 2017.

    Confira como fica o rankins sem os ICOs:

    Criptomoeda Variação em 2017
    Ripple 36.018%
    NEM 29.842%
    Stellar 14.441%
    Dash 9.265%
    Ethereum 9.162%
    Litecoin 5.046%
    Cardano 2.782%
    Bitcoin 1.318%
    Bitcoin Cash 513%
    IOTA 501%

    Até o próximo post.

    Convidados

    Maus hábitos financeiros para eliminar em 2018

    28 de dezembro de 2017

    Um passo a passo para começar 2018 com mais dinheiro

    Para ter mais realizações em 2018, é importante eliminar alguns hábitos que tendem a levar ao descontrole, endividamento e inadimplência

    O período de festas de fim de ano é marcado por, além das comidas e encontros familiares, revisão de realizações passadas e listas de resoluções para o ano que se inicia. Mas não basta deixar os tópicos no papel. Para ter mais realizações, menos dívidas e uma vida financeira mais organizada e tranquila em 2018, é importante eliminar alguns hábitos que tendem a levar ao descontrole, endividamento e inadimplência.
    Reinaldo Domingos, doutor e mestre em educação financeira e presidente da Abefin (Associação Brasileira de Educadores Financeiros) fez uma lista com 10 maus hábitos financeiros que você deve eliminar em 2018 para organizar suas finanças e separar uma parte da renda para investimentos. Veja:

    1) Falta de planejamento

    As pessoas não sabem para onde vai seu dinheiro, não possuem controle. As pessoas não se dão conta que o descontrole financeiro não acontece nos grandes gastos, mas sim nos pequenos. Para evitar que isso ocorra, o correto é o preenchimento de uma caderneta diária de todos os gastos e realizar uma planilha mensal por três meses, conhecendo os seus verdadeiros números.

    2) Comprar por impulso

    Algumas perguntas devem ser feitas antes de fazer uma compra, como: estou comprando por necessidade real ou movido(a) por outro sentimento, como carência ou baixa autoestima? Se não comprar isso hoje, o que acontecerá? Tenho dinheiro para comprar à vista? Se comprar a prazo, terei o valor das parcelas? O acúmulo de parcelas colocará em risco a realização dos sonhos que priorizei com a família? Também é importante pesquisar o melhor preço em pelo menos três lojas diferentes, entre físicas e virtuais, para pagar menos e conseguir descontos.

    3) Ter o hábito de parcelar

    Este é um hábito cultural do brasileiro, por isso, ao agir dessa maneira, as pessoas não percebem que estão se endividando. Para piorar, muitas vezes, o consumidor se esquece de colocar esses valores no orçamento, o que pode comprometer seriamente as finanças. Caso seja fundamental parcelar, deverá constar no orçamento mensal da pessoa, que sempre que receber seus rendimentos separará parte do valor para pagar essa dívida. Também é interessante ter uma poupança paralela, para que, em caso de imprevistos, tenha como arcar com esses valores.

    4) Pagar sem questionar

    Todo produto ou serviço é cobrado com larga margem de lucro, portanto, é sempre válido pedir descontos, especialmente se estiver pagando à vista. Muitos têm vergonha ou receio, mas negociar valores deve se tornar um hábito em 2018, pois é preciso aprender a valorizar o dinheiro. É importante também sempre rever os pacotes que contrata, como de TV a cabo, internet e planos de celular, pois é comum que haja itens pagos que não são utilizados. É interessante estar sempre de olho na concorrência, pois muitas vezes há pacotes mais completos e mais baratos.

    5) Abusar do crédito fácil

    Buscar ferramentas de crédito fácil, como empréstimos, crediários, financiamentos, limite do cheque especial e pagar o mínimo de cartão de crédito são formas comuns de endividamento. O mercado oferece milhares de produtos de fácil acesso, contudo, os juros cobrados são abusivos e fazem com que a inadimplência se torne alta. A solução é evitar esses meios, buscando se educar financeiramente e mudando o comportamento errôneo em relação a lida com o dinheiro. No caso de cartão de crédito, o ideal é ter só um e, em caso de descontrole, até mesmo eliminar. Também é interessante não ter limite de cheque especial.

    6) Não pensar no futuro

    Muitos não têm o hábito de se preparar para o futuro mas, especialmente agora com as mudanças na aposentadoria pelo INSS, é importante rever essa atitude. O primeiro passo é pensar no padrão de vida que deseja ter após se aposentar, lembrando que mesmo tendo trabalhado a vida toda com carteira assinada, contribuindo para o INSS, a quantia recebida dificilmente será suficiente. Muitos brasileiros se aposentam e precisam continuar trabalhando ou dependem da ajuda financeira de parentes. Lembre que o quanto antes você pensar em seu futuro, mais fácil será para poupar dinheiro e atingir a quantia desejada.

    7) Só poupar se sobrar

    Muitos brasileiros não conseguem poupar dinheiro porque deixam para fazer isso apenas se sobrar no final do mês. Portanto, em 2018, é imprescindível começar a praticar um orçamento financeiro diferente, que priorize os sonhos e não as despesas. Ao invés de fazer Ganhos (-) Gastos = Lucro/Prejuízo, faça Ganhos (-) Sonhos (-) Gastos. Dessa forma, a poupança para os sonhos será a prioridade e os gastos serão readequados, mudando o padrão de vida em beneficio da conquista dos sonhos da família. Apesar de ser muito importante, a realização dos sonhos tende a ser deixada em segundo plano; isso precisa mudar, começando pelas atitudes. Não adianta agir da mesma maneira sempre, esperando ter um ano diferente.

    8) Não sonhar

    Não ter planos para o futuro e, consequentemente, poupanças para conquistá-los, leva ao consumismo de forma pouco pensada. Vejo que a grande maioria abandonou o hábito de sonhar. Para sair deste problema, é recomendável fazer um exercício simples: refletir sobre o que se quer em curto prazo (nos próximos doze meses), no médio (entre um e dez anos) e no longo prazo (a partir de dez anos). Tendo isso estabelecido, deve cotar os valores e destinar parte de seu dinheiro para esse fim. Com os sonhos sempre em mente, será muito mais difícil cair nas armadilhas do consumismo e do crédito fácil.

    9) Buscar status social

    Acreditar que consumir é importante para ser aceito socialmente faz com que as pessoas comprem sem ter condições. Isso porque acreditam que possuir alguma coisa é o que fará a diferença para os outros, e não o que ela realmente é. O consumo dessa maneira irá apenas suprir a dificuldade de relacionamento interpessoal. A solução para esta questão é ter objetivos claros e perceber que é muito mais importante ter conteúdo do que ter produto.

    10) Sucumbir ao marketing e à publicidade

    Estar suscetível às ações de marketing e publicidade faz com que as pessoas comprem o que não precisam ou mesmo não têm condições. Isso acontece diariamente por falta de orientação. O caminho para evitar esse problema é buscar conscientização para abandonar o hábito de comprar por impulso, especialmente quando estiver com as emoções alteradas, triste, com baixa autoestima ou com bastante empolgação.

    Até o próximo post.

    Convidados

    Como milionários ficam ricos trabalhando para os outros

    26 de dezembro de 2017

    How self-made millionaires get rich working for others

    a bolha do bitcoin vai estourar antes de você ficar rico

    Para Tom Corley, autor de Rich Habits, existem três grupos de milionários: aqueles que guardam muito dinheiro, os que empreendem e os “executivos”, que enriquecem trabalhando para os outros dentro de corporações. Para chegar a essa conclusão, Coley entrevistou 233 milionários ao longo de 5 anos.
    Para fazer parte do grupo, de acordo com o estudioso, existe um segredo fundamental: tornar-se “indemitível”. Isso significa “fazer certas coisas que os separem de todas as outras pessoas. Se transformar especialistas em uma indústria em particular e desenvolver um nicho particular, seja dentro da companhia que trabalham ou na indústria como um todo”, disse, ao Business Insider.

    Além disso, “estão constantemente obcecados em melhorar seu trabalho e aprender tudo a respeito de suas empresas”. Como consequência, essas pessoas acabam recebendo posições de grande destaque, bônus, compensações e participação acionária.

    Como complemento das atividades e conhecimentos, Corley notou também uma particularidade a respeito das personalidades desses milionários. Eles fazem contato. “Eles fazem ligações de aniversário, cumprimentam por eventos da vida, contatam pessoas que ficaram doentes e estão no hospital, ou tiveram um filho, ou se casaram”, explica. Dentro disso, desenvolvem bom relacionamento com pessoas influentes em suas áreas.

    Até o próximo post.