<h1>Archives</h1>
    Convidados

    Confira os direitos trabalhistas que os brasileiros desconhecem

    16 de janeiro de 2020

    Confira os direitos trabalhistas que os brasileiros desconhecem

    Com as recentes mudanças na legislação do trabalho, muitos profissionais têm dúvidas sobre os direitos trabalhistas, podendo perder alguns benefícios previstos em lei.

    De acordo com uma pesquisa do Serviço de Proteção ao Crédito (SPC Brasil), mais de 80% dos desempregados desconhecem os novos direitos trabalhistas.

    6 direitos trabalhistas dos empregados

    Pensando nesse cenário de 13 milhões de desempregados e na alta parcela da população que desconhece os direitos trabalhistas, compilamos alguns dos mais desconhecidos ou que geram dúvidas frequentes. Confira!

    1. Jornada de trabalho

    Uma pesquisa com 1.370 pessoas com mais de 18 anos identificou que 31,6% delas não sabiam que a jornada de trabalho prevista pela lei é de, no máximo, 44 horas semanais.

    Esse é um aspecto central para que o trabalhador não seja prejudicado com uma jornada extenuante. Além disso, o intervalo entre as jornadas deve ser de, no mínimo, 11 horas.

    2. Aviso prévio

    Outra dúvida frequente é quanto o aviso prévio. Muitos profissionais acreditam que o aviso prévio é sempre de 30 dias, no entanto, ele pode chegar a até 90 dias de acordo com a quantidade de anos que o profissional trabalhou na empresa.

    3. Direitos das mulheres

    A Consolidação das Leis do Trabalho (CLT) dedica um capítulo inteiro aos direitos das mulheres abordando questões que incluem maternidade, estabilidade, repouso e licença maternidade. Alguns dos direitos trabalhistas assegurados a elas incluem:

    • Vagas de emprego não podem fazer referência a sexo, idade, cor ou condição familiar;
    • É vedada a solicitação de exame que comprove gravidez ou esterilidade;
    • As mulheres podem fazer um intervalo de 15 minutos entre a jornada normal e o início da hora extra;
    • As mulheres têm direito a licença maternidade de 120 dias, que pode ser ampliada por mais 60 dias, se a empresa aderiu ao programa Empresa Cidadã;
    • Tem direito a dois descansos diários de 30 minutos cada para amamentação até a criança completar 6 meses de vida;
    • Duas semanas de repouso no caso de aborto espontâneo;
    • estabilidade no emprego a partir da confirmação da gravidez até 5 meses após o parto;
    • Liberação para, ao menos, seis consultas médicas e exames durante a gestação.

    4. Prazo de devolução da carteira de trabalho

    De acordo com o artigo 29 da CLT, o empregador tem 48 horas para fazer as devidas anotações na carteira de trabalho, incluindo data de admissão, função, remuneração, condições especiais e outras informações, após a entrega dela pelo empregado contratado.

    5. Pagamento do salário mensal

    Um dos direitos trabalhistas mais importantes está previsto no § 1º do artigo 459 da CLT que determina que o empregador tem até o 5º dia útil do mês subsequente ao trabalhado para realizar o pagamento do salário aos colaboradores. A empresa não pode estipular um prazo maior para pagamento, salvo exceções como bônus, comissões e gratificações.

    6. Licença-paternidade

    A nova legislação ampliou os direitos trabalhistas no que se refere à licença-paternidade. A Lei 13.257/2016 aumentou para 20 dias a licença-paternidade, enquanto anteriormente eram 5 dias.

    Para ter acesso a essa licença ampliada o pai não pode exercer atividades remuneradas no período, deve pedir a ampliação no máximo dois dias após o parto e deve participar de algum programa ou atividade de paternidade responsável, como cursos.

    Assim, são diversos direitos menos conhecidos pelos profissionais. Caso haja dúvidas é possível procurar um advogado trabalhista para garantir o acesso pleno a essas prerrogativas legais.

    Convidados

    Como vender mais em tempo de crise?

    11 de dezembro de 2019

    Como vender mais em tempo de crise?

    Com a crise financeira que já se estende no país há alguns anos, gestores e profissionais da área comercial precisam se reinventar se o objetivo é vender mais nesse complexo cenário.

    Apesar da crise financeira, o mercado não está totalmente estagnado e os bons profissionais têm apresentado resultados satisfatórios, inclusive ao vender mais. No entanto, para tal é preciso investir em técnica, capacitação e processo comercial. Saiba mais!

    Como vender mais com 5 estratégias?

    A capacidade de vender mais depende muito do segmento de atuação, mas também da definição de prioridades para o momento, avaliando o cenário de forma analítica e desenvolvendo técnicas compatíveis com essas particularidades.

    A seguir destacamos 5 estratégias que podem ser desenvolvidas na sua empresa para vender mais mesmo com a crise. Confira!

    1. Conheça seu público alvo

    Tudo bem que a crise dificultou os negócios, no entanto, bons vendedores devem ter consciência que, além disso, as demandas dos consumidores, tanto B2B quanto B2C, mudaram muito nos últimos anos.

    Atualmente, há uma exigência muito maior por personalização do processo de vendas, de forma que para manterem-se competitivas as empresas precisam conhecer a fundo o público-alvo. Fazer esse estudo vai te dar mais elementos sobre onde encontrar seus potenciais clientes e como fazer abordagens mais assertivas e com chances reais de vendas.

    2. Melhore seu processo de vendas

    Junto com o comportamento do consumidor, o processo de vendas também passou por mudanças tornando-se mais específico e consultivo e não apenas propositivo.

    Para ter sucesso em uma abordagem comercial o vendedor deve compreender o cenário do consumidor e usar esse conhecimento para realizar uma interação relevante, com informações variadas sobre o problema e solução proposta.

    3. Invista em tecnologia

    A tecnologia alterou praticamente todas as relações atuais, incluindo as comerciais. Para vender mais é fundamental adotar novas tecnologias no processo comercial, como o CRM – gerenciamento do relacionamento com o cliente.

    As empresas também estão investindo mais em tecnologias inovadoras que já começam a fazer parte da área comercial como automação de processos, inteligência artificial, Big Data, entre outras.

    4. Venda uma solução

    Como afirmamos, o consumidor atual não está mais disposto a comprar apenas um produto ou serviço, ele quer comprar a solução para um problema e entender isso é essencial para vender mais no cenário de crise.

    Se conhecer o público-alvo é uma necessidade, mapear a sua persona também é um aspecto demandado atualmente para o sucesso comercial.

    A persona inclui a definição do seu cliente ideal conhecendo receios, objetivos, dores, expectativas e demais dados sobre seu potencial cliente. Com essas informações em mãos você pode vender não apenas um produto, mas toda a solução associada a ele, como benefícios e diferenciais.

    5. Participe de palestras de vendas

    Um palestrante de vendas é um profissional que está sempre estudando para manter seus cursos e treinamentos atualizados e relevantes ao público. Dessa forma, quando você participa de uma palestra de vendas pode absorver todo esse conteúdo resumidamente.

    A capacitação é sempre uma forma de melhorar seu desempenho para vender mais e a palestra de vendas fornece justamente esse conhecimento, trazendo o que há de mais atual e relevante para sua área pelas mãos de um profissional reconhecido por essa experiência.

    Portanto, para vender mais em tempos de crise é fundamental buscar aperfeiçoamento tanto pessoal, como também das técnicas de vendas e dos processos desenvolvidos.

    Convidados

    Por que o euro é uma das principais moedas do mundo?

    25 de novembro de 2019

    Cotação do Euro

    Conheça mais a fundo a história de uma das grandes moedas da atualidade

    O euro entrou em circulação 2002 e, eventualmente, se tornou a moeda oficial de 19 dos 28 países da União Europeia. Mas o que desperta curiosidade mesmo é o motivo que levou a moeda a se tornar uma das principais de todo o mundo, sendo, hoje, a segunda mais transacionada – atrás somente do dólar americano.

    Por isso, confira a seguir um breve contexto sobre a história da moeda, conheça os países que utilizam o euro oficialmente e descubra algumas curiosidades sobre o assunto.

    História do euro: como a moeda surgiu?

    Antes de mais nada, é importante abordar o contexto histórico do surgimento da moeda. Para isso, é necessário dar alguns passos atrás, voltando para o período marcado como pós-guerra.

    Afinal, o euro foi resultado de quase meio século de negociações, tratados e discussões, todos eles com o propósito de trazer estabilidade e prosperidade econômica para a região depois da Segunda Guerra Mundial.

    Período pós-guerra

    Depois de finalizada a Segunda Guerra Mundial, em meados de setembro de 1945, a economia dos países da região que hoje é conhecida como União Europeia, encontrava-se totalmente desfalcada. Isso fez surgir a necessidade de tomar alguma atitude rápida a fim de recuperar os prejuízos e “renascer das cinzas”.

    E como a união faz a força, nada melhor do que mudar esse cenário em conjunto. Nesse momento, as relações diplomáticas entre os países europeus começaram a se estreitar, o que deu início a uma série de reuniões e muito planejamento a fim de buscar formas de recuperar a economia do velho continente.

    Adoção do euro como moeda oficial

    Depois de quase meio século de acordos, tratados e debates, em janeiro de 1999 que 12 países adotaram o euro como sua moeda oficial. Além de passarem a utilizar o euro em suas transações, os países da zona do euro teriam que obedecer a três critérios, todos fundamentais para preservar a saúde financeira de cada nação e, por consequência, a força da moeda:

    1) Estabilidade dos preços – Em todas as nações da União Econômica e Monetária, a taxa média de inflação não poderia passar de 1,5% em comparação àquelas praticadas pelos três países-membros com melhores resultados em estabilidade de preços.

    2) Sustentabilidade das finanças públicas – Outro requisito é que o déficit orçamentário não poderia exceder 3% do PIB. Além disso, a dívida pública não poderia ultrapassar 60% do PIB.

    3) Taxas de juros – As taxas de longo prazo não poderiam exceder mais do que 2% a média das taxas de juros dos três países-membros com melhores resultados em estabilidade de preços.

    Quais os países que usam o euro como moeda oficial?

    Na época em que o euro foi “lançado”, os 12 países que passaram a utilizar a moeda como oficial foram os 12 participantes da Comunidade Econômica Européia: Bélgica, Alemanha, Luxemburgo, Finlândia, Áustria, Espanha, Portugal, Grécia, Itália, Irlanda, França e Países Baixos).

    Anos mais tarde, outros 6 países também toparam fazer parte. São eles: Chipre, Estônia, Malta, Eslováquia, Eslovênia e Lituânia. Hoje, 19 países da europa compõem a chamada zona do euro, além de 4 países fora dessa região que também adotaram a moeda como oficial. É o caso de Andorra, Mônaco, San Marino e Vaticano.

    Por que o euro é uma das principais moedas do mundo?

    Vários fatores tornam uma moeda forte ou fraca, mas o principal deles tem a ver com a relação entre oferta e demanda. O euro é a moeda comum a 19 dos 28 países da União Europeia e é diariamente utilizada por cerca de 338,6 milhões de europeus. Sendo assim, ela acaba sendo a estrela em diversas transações comerciais.

    Aliás, falando em transações comerciais, o dólar americano ainda é a moeda mais transacionada, mas o euro vem logo atrás, em segundo lugar.

    Além da presença da moeda, existem outros fatores que tornam o euro forte, como a situação político-econômica dos países que utilizam a moeda como oficial e todo o contexto do mercado internacional.

    Quais os valores das notas de euro em circulação atualmente?

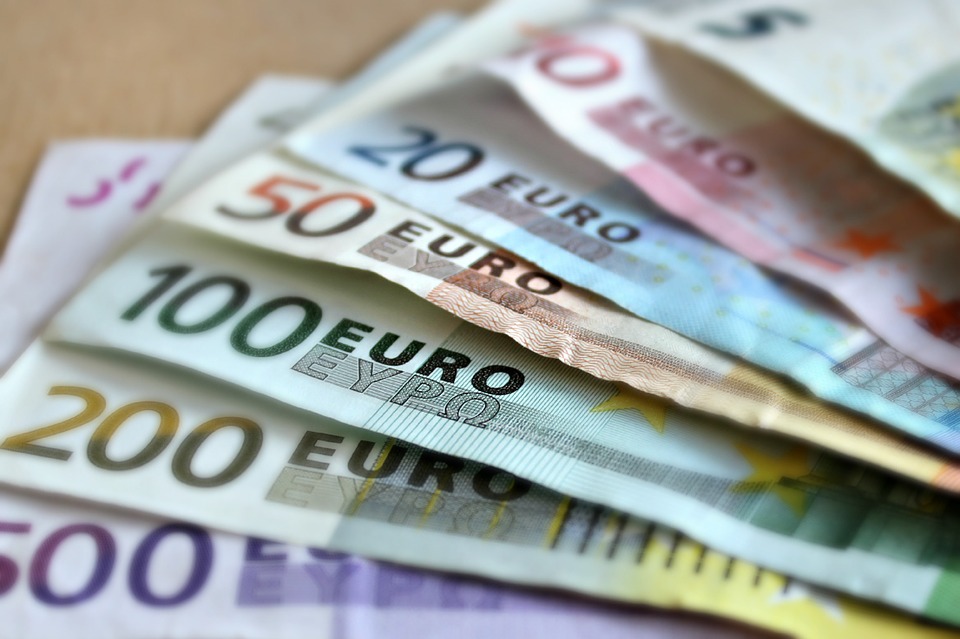
    Por último, você imagina quais são os valores das notas de euro em circulação atualmente? Assim como o real, as notas de euro podem ser encontradas em diferentes valores e cores: a de 5 é cinza, a de 10 é vermelha, a de 20 é azul, a de 50 é laranja, a de 100 é verde, a de 200 é amarela e a de 500 é roxa. Sim, existem notas de 500 euros!

    Por outro lado existem também as moedas, disponíveis nos valores de 1, 2, 5, 10, 20 e 50 centavos, e também 1 e 2 euros. A aparência pode facilmente causar uma confusão na cabeça dos desavisados, afinal a frente é sempre igual, o que muda é o lado contrário, que varia de acordo com cada país da zona do euro.

    Mas não se preocupe, todas elas são válidas em qualquer um dos 19 países que utilizam o euro como moeda oficial.

    Depois de descobrir tudo isso sobre a moeda oficial de boa parte dos países da europa, dá até vontade de comprar euro, não é mesmo? Nem que seja para guardar até a próxima viagem ou, quem sabe, investir. Afinal, por ser uma das principais moedas do mundo – e uma das mais valorizadas – o euro também é uma ótima opção para quem deseja investir em câmbio.

    Convidados

    Tudo o que é preciso saber sobre o Airbnb e o seu cupom de desconto

    30 de outubro de 2019

    Tudo o que é preciso saber sobre o Airbnb e o seu cupom de desconto

    O cupom de desconto Airbnb é uma estratégia de fidelização de clientes da plataforma de mesmo nome, especializada em encontrar e comparar preços de hospedagens em quase todos os quatro cantos do mundo.

    Inicialmente essa ferramenta caracterizava-se por servir como um veículo para que as pessoas pudessem anunciar a vaga de um quarto, um quarto completo, sótão, garagem, ou qualquer outra acomodação que estivesse disponível e que pudesse servir para a obtenção de algum dinheiro.

    Mas o tempo passou, muita coisa mudou, e o hoje a plataforma já contabiliza mais de 10 milhões de hospedagens desde a sua fundação em 2008. E sempre como uma espécie de “elo de ligação” entre indivíduos em busca de uma hospedagem barata, informal e confortável e pessoas interessadas em alugar acomodações com essas características – e ainda sem toda aquela burocracia e formalidade que costumam caracterizar a reserva de um hotel.

    Como funciona o Airbnb?

    O funcionamento da plataforma é bastante simples. Imagine poder alugar uma cama em um quarto, o sofá de uma sala, o espaço de uma garagem, uma casa completa, ou mesmo um apartamento inteiro?

    A ideia da plataforma é exatamente isso: oferecer uma maior variedade de acomodações, que acabam tornando-se mais baratas justamente por demonstrarem essas características de informalidade. Enquanto isso, facilita a vida de quem tem esses espaços e precisa divulgá-los para o maior número possível de pessoas.

    E o restante do processo ocorre de forma mais ou menos semelhante ao de uma comparadora de preços: Você realiza um cadastro no site, escolhe o tipo e valor da acomodação, solicita uma reserva e espera que o anfitrião aceite.

    Em caso positivo, é só realizar o pagamento por cartão de crédito ou via paypal e a sua acomodação já estará devidamente reservada.

    Para os admiradores desse sistema Airbnb nada se compara à praticidade de escolher entre milhões de acomodações, em praticamente todos os continentes, e ainda sem ter que prender-se a opções tradicionais, como os albergue, hostels, hotéis e similares.

    Apenas e tão somente alugar o espaço que precisa para alguns dias, semanas ou até meses inteiros; seja ele um quarto, sofá, o porão de uma casa, um sótão, trailer, ou o que quer que possa receber o nome de acomodação.

    Os cupons de desconto Airbnb

    Os cupons de descontos Airbnb são códigos que lhe oferecem descontos no momento em que você faz a reserva de uma acomodação por intermédio do site. E para utilizá-los basta clicar em “Resgatar”, inserir o código e clicar em “Aplicar”. –  Tudo isso no momento em que for realizar o pagamento da reserva.

    E para ganhar os cupons é necessário, antes de mais nada, não possuir cadastro na plataforma e ser convidado por algum amigo ou conhecido.

    A partir de então, você poderá convidar outros amigos, e assim sucessivamente, criando uma espécie de “rede de reputação”, que ainda oferece outros tipos de vantagens e descontos.

    A cada vez que você convidar um amigo (e ele concluir uma reserva pelo Airbnb e for bem qualificado) estará ganhando automaticamente novos cupons.

    E, da mesma forma, cada vez que for convidado, o seu crédito na forma de cupons aparecerá instantaneamente na sua página. E aí então é só utilizá-los da maneira que desejar.

    Qual a sua opinião sobre esse artigo? Ele satisfez as suas dúvidas? Tem algo que queira acrescentar? Então faça isso na forma de um comentário e continue compartilhando os nossos conteúdos.

    Qual a sua opinião sobre esse artigo? Ele satisfez as suas dúvidas? Tem algo que queira acrescentar? Então faça isso na forma de um comentário e continue compartilhando os nossos conteúdos.

    Convidados

    Inventário extrajudicial: saiba como funciona

    17 de outubro de 2019

    Inventário extrajudicial: saiba como funciona

    Antes mesmo de abordarmos o que é inventário extrajudicial, precisamos definir o que é um inventário. Quando uma pessoa morre, antes de seu patrimônio ser transmitido aos seus herdeiros, é feita uma formalização de como os bens, direitos e dívidas serão divididos. Esse procedimento é chamado de inventário.

    Ele pode ser feito de duas formas: por meio do inventário extrajudicial ou do judicial. Enquanto o primeiro método é regulamentado pela lei 11.441/2007, o segundo é obrigatório em situações especificadas pelo artigo 610 do Código de Processo Civil.

    O que configura o inventário extrajudicial?

    O artigo 982 prevê que o inventário extrajudicial só pode ser realizado quando não existe testamento — caso contrário, é obrigatório o inventário judicial — e todos os interessados são maiores de 18 anos. Além disso, os herdeiros concordem com a partilha do patrimônio. De outro modo, é necessária a intervenção de um juiz para solucionar a divergência.

    “Art. 982.  Havendo testamento ou interessado incapaz, proceder-se-á ao inventário judicial; se todos forem capazes e concordes, poderá fazer-se o inventário e a partilha por escritura pública, a qual constituirá título hábil para o registro imobiliário.”

    Dentro dessas condições, o inventário extrajudicial será realizado por meio de escritura pública, em cartório. O processo costuma demorar de um a dois meses.

    Quais os documentos necessários?

    Para a abertura de um inventário extrajudicial, providencie:

    • Documentos pessoais do falecido e certidão de óbito;
    • Certidão de nascimento ou casamento e pacto antenupcial, se houver, dos herdeiros;
    • Certidão comprobatória de inexistência de testamento expedida pelo Colégio Notarial do Brasil;
    • Certidão negativa da Receita Federal e Procuradoria Geral da Fazenda Nacional;
    • Documentação do advogado escolhido;
    • Informações sobre o patrimônio, descrição da partilha e pagamento do ITCMD;
    • No caso da existência de imóveis no patrimônio, a certidão de ônus expedida pelo Cartório de Registro de Imóveis (atualizada até 30 dias), carnê de IPTU, certidão negativa de tributos municipais incidentes sobre imóveis, declaração de quitação de débitos condominiais;
    • Diante da existência de bens móveis no patrimônio, documento de veículos, extratos bancários, certidão da junta comercial ou do cartório de registro civil de pessoas jurídicas, notas fiscais de bens e joias etc.

    Como realizar um inventário extrajudicial?

    O inventário extrajudicial deve ser aberto dentro de 60 dias a contar do falecimento segundo o artigo 983 do Código de Processo Civil. Para isso, você deve seguir os seguintes passos:

    1.     Escolha do advogado e do Cartório

    A lei determina que é necessário um advogado especialista em inventário durante todo inventário extrajudicial. Ele auxiliará, atuará como assistente jurídico, defenderá os interesses de seus clientes e garantirá que todos os herdeiros estejam de acordo com a divisão do patrimônio. O mais aconselhável é que seja escolhido um advogado para todas as partes, pois, o processo é mais rápido. Contudo, nada impede que cada um tenha seu representante.

    2.     Nomeação do Inventariante

    Essa pessoa será responsável por administrar os bens deixados pelo falecido. Em caso de dívidas, elas devem ser pagas pelo inventariante.

    3.     Levantamento do Patrimônio

    Todas as dívidas levantadas pelo tabelião deverão ser pagas com o patrimônio do falecido, até a quitação dos débitos ou esgotamento da herança. Também são catalogados pelo cartório ou pelo advogado todos os bens deixados como patrimônio.

    4.     Imposto de Transmissão Causa Mortis e Doações

    Para finalizar e oficializar o inventário extrajudicial em cartório, é necessário o pagamento do Imposto de Transmissão Causa Mortis e Doações (ITCMD). Seu percentual varia de acordo com o estado e pode chegar até 8% sobre o valor venal dos bens.

    5.     Divisão do Patrimônio

    O escritório de advocacia e o tabelião explicarão aos herdeiros quais os direitos de cada um após o ITCMD.

    6.     Envio da Minuta

    O advogado envia um esboço do inventário, conhecido como minuta de escritura, para a procuradoria estadual. A partir daí, todos os documentos são analisados em um prazo de 15 dias. Em São Paulo, por exemplo, não é exigido o envio da minuta se a escritura for emitida em um escritório do estado.

    7.     Lavratura da Escritura

    Após a autorização da procuradoria, é agendada uma data para a emissão da Escritura de Inventário e Partilha feita pelo tabelião. Assim, o processo é encerrado. A certidão do inventário extrajudicial poderá ser utilizada para transferir a propriedade de veículos e imóveis incluídos no patrimônio.

    Convidados

    Momento ideal para comprar imóveis é agora?

    22 de agosto de 2019

    Unidades com preços controlados e modalidades mais baratas de financiamento abrem espaço para oportunidades inigualáveis. Mas decisão deve ser ponderada

    A bolha imobiliária virou pó e o momento ideal para comprar imóveis é agora? Cadê os zé bolhinha? O momento ideal para comprar imóveis é agora, dizem especialistas. Vai durar?

    O mercado imobiliário residencial brasileiro atingiu um cenário de maturidade sem precedentes. Para alguns especialistas, tudo indica que agora é a hora ideal para compra, levando em conta preços descontados, queda nos custos de financiamento e momentum das incorporadoras após anos sofrendo com a crise.

    Conforme o Raio-X FipeZap, que calcula o perfil da demanda por imóveis nacionalmente, o número de imóveis vendidos com desconto em relação ao preço anunciado se manteve alto, em 70%, ao longo do primeiro semestre de 2019. O percentual de negociação aumentou levemente em meses recentes, fechando julho em 13%.

    Bolha imobiliária: ascensão e a queda do mercado imobiliário brasileiro em 10 anos

    Paralelamente, a procura se manteve na máxima da série histórica, iniciada em 2014. Cerca de 14% dos respondentes da pesquisa se declararam compradores, ante 10% do mesmo período de 2018. Isso leva a crer que os preços podem começar a subir.

    Marcelo Hannud, especialista imobiliário, aponta que o mercado está comportado, com preços finalmente em linha com o poder aquisitivo da população. Os negócios fechados com descontos, na verdade, refletem padrões muito mais adequados de preços.

    “Se tiver interesse na compra, compre agora, porque está barato”, resume Ricardo Teixeira, coordenador do MBA de gestão financeira da FGV. Ele acredita que há ambiente para um aumento na procura, o que pode diminuir os estoques e, consequentemente, pressionar os preços para uma alta.

    “Não sabemos se os preços vão subir no curto, médio ou longo prazo, mas quem dispuser de recursos ou de crédito para financiamento vai encontrar ótimas ofertas”, aposta o professor. Compras à vista são muito bem-vindas neste cenário.

    Financiamento

    O financiamento, principalmente com prazos curtos, também está mais atraente. As linhas de crédito tradicionais, em geral indexadas à TR, têm juros próximos das mínimas históricas.

    Já a nova modalidade, atrelada ao IPCA, pode ser uma “oportunidade única para financiar o imóvel a preço baixo”, defende Walter Franco, professor de economia do Ibmec.

    A taxa de juro anunciada parte de 2,95% + IPCA (para quem tem relacionamento com a Caixa) e chega a 4,95% + IPCA. Considerando a expectativa para a inflação em 3,71% em 2019, o juro no primeiro ano fica em até 8,66% – abaixo dos 9,75% da outra linha oferecida pelo banco.

    Quem tem chance de quitar o imóvel em poucos anos pode se beneficiar, e muito, dessas taxas. “Não há perspectiva de um descontrole inflacionário nos próximos anos”, lembra Teixeira. A minoria dos compradores usa todo o prazo do financiamento – em geral, o mutuário adianta parcelas utilizando FGTS, renda extra e outras ferramentas. A média é finalizar o contrato em 12 anos, menos da metade dos 30 contratados.

    Mas trata-se de uma modalidade que transfere todo o risco inflacionário para o comprador (leia mais aqui). Então, quem for carregar a dívida imobiliária por dezenas de anos, deve refletir muito bem a respeito. Um estudo do JPMorgan mostrou que, no caso do financiamento de 30 anos, o custo efetivo total da compra (CET) acaba cerca de 3% mais alto.

    Os preços vão subir?

    Além de diminuir o juro fixo, a nova modalidade de financiamento permite à Caixa fechar negócios com parcelas iniciais consideravelmente mais baixas. O presidente do banco, Pedro Guimarães, disse que a prestação cairá até 51%, o que diminui, consequentemente, a renda mínima exigida do tomador.

    Teixeira explica que esse movimento abre espaço para novos compradores – tanto em faixas de renda mais baixas, como aqueles de classe média que têm preferência por imóveis mais caros e não tinham acesso a crédito para financia-los. “Novas pessoas no sistema fazem preços aumentarem”, diz.

    Outros aspectos que movimentam os preços de imóveis, porém, não necessariamente reforçam essa tendência. “Considerando o contexto macro, acredito que o mercado ainda não esteja no momento de recuperação que irá trazer os olhos do investidor para o mercado imobiliário”, opina Franco. Ele imagina que esse ponto de virada será mais provável quando houver maior queda na taxa de juros, para 5%.

    “O mercado está funcionando, andando, recuperando, mas de forma comportada e consciente”, diz Hannud. Ele considera baixa a probabilidade de as incorporadoras subirem muito os preços dos lançamentos, mesmo com a retomada da economia. “O brasileiro aprendeu com a crise a duras penas”, diz. “O incorporador já sabe que, se especular, no fim, vai sobrar estoque e ele vai ter de vender com desconto, até abaixo do preço de custo”.
    fonte: infomoney.com.br/imoveis/noticia/9071286/momento-ideal-para-comprar-imoveis-e-agora-dizem-especialistas.-vai-durar

    E você, o que pensa a respeito?
    Deixe a sua opinião.

    Até o próximo post.

    Convidados

    Passo a passo para detectar dólar falso

    12 de agosto de 2019

    Passo a passo para detectar dólar falso

    Descubra como identificar uma nota verdadeira e fuja dos golpes

    O medo de acabar recebendo notas de dólar falsas, seja durante uma viagem ao exterior ou após uma compra em estabelecimento internacional, é algo que assombra milhares de brasileiros. Afinal, a falta de familiaridade com a moeda estrangeira faz dos estrangeiros vítimas mais vulneráveis desse tipo de golpe.

    Por isso, neste artigo serão explicadas as principais características do dólar e quais são as moedas em circulação atualmente. Dessa forma, é possível ter mais cuidado na hora de aceitar troco em estabelecimentos comerciais e evitar que notas falsas vão parar na carteira.

    Quais as cédulas ainda em circulação nos EUA?

    Antes de ensinar o passo a passo para detectar dólar falso, é preciso explicar que existem 3 tipos de cédulas ainda em circulação nos EUA e é possível distingui-las principalmente pelo tamanho do busto estampado em cada uma delas.

    Nota “cabeça pequena” produzida até 1993

    A nota mais antiga em circulação é conhecida como “cabeça pequena” parou de ser produzida há muitos anos, mais precisamente em 1993. Por isso, essa nota não é mais aceita em qualquer lugar, devido a dificuldade de revenda.

    Ou seja, se você possui cédulas “cabeça pequena”, saiba que certamente só será possível utilizá-la dentro dos Estados Unidos.

    Nota “cabeça grande” produzida até 2006

    Em 1996 outro modelo de cédula começou a ser fabricado na “Terra do Tio Sam”, com características um pouco diferentes da anterior, como o aumento da imagem do busto que ilustra as notas.

    Se você possui esse tipo de nota, pode ficar tranquilo. Afinal, elas ainda são amplamente aceitas em diferentes partes do mundo, desde que em bom estado.

    Nota “Novo dólar americano” que começou a ser produzido em 2013

    Por último, vamos falar um pouco da nota mais atual, a que continua sendo produzida nos Estados Unidos e que também pode ser utilizada em todo o mundo – sem depender muito de seu estado de conservação – o “Novo dólar americano”.

    Além de ter passado por uma nova mudança no busto, que agora não está mais posicionado dentro de uma forma oval, a nova nota ganhou alguns detalhes que não estavam nas notas anteriores. Veja:

    • Uma fita azul em 3D localizada bem no centro das cédulas de 100 dólares
    • Imagem de sino de tinteiro de cor cobre, mas que muda para verde, bem no canto inferior direito da cédula
    • Nas notas de 10, 20, 50 e 100 há um número que varia de cor no canto inferior direito da cédula

    Agora que você já sabe quais os tipos de nota de dólar que circulam nos Estados Unidos e em demais países que também utilizam o dólar americano, é hora de entender como detectar o dólar falso seguindo poucos passos.

    Como detectar dólar falso em poucos passos?

    Assim como qualquer outra cédula de papel moeda, para detectar se uma nota é ou não falsa, é preciso observá-la com muita cautela. Não se acanhe em esticá-la na direção da luz ou esfregá-la com seus dedos, esse é um trabalho que exige olhos e sentidos atentos.

    1. Observe a textura e a espessura da cédula

    Os dólares verdadeiros não são impressos em papel comum, mas sim em um material produzido a partir de fibras de algodão e linho, o que resulta em uma textura áspera e mais resistente do que papel.

    Outra diferença a ser observada é a textura da própria tinta utilizada para marcar o papel moeda, pois, ela forma um relevo sensível ao toque, principalmente em áreas onde há figuras com maior área preenchida de pigmento. Contudo, isso só poderá ser sentido em notas um pouco mais novas, afinal esse relevo se desgasta com o tempo.

    2. Procure pela marca d’água

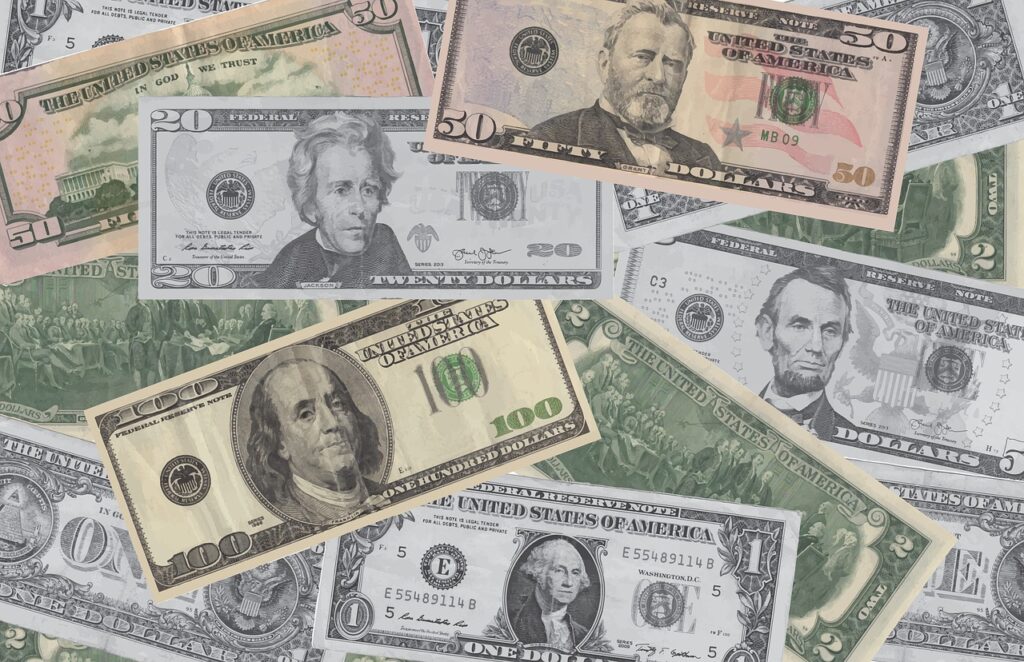
    Outra forma de detectar dólar falso é por meio da marca d’água. As notas de dólar possuem como marca d’água uma imagem da mesma pessoa que ilustra o busto principal, localizado no centro da cédula, que pode ser George Washington (US$ 1), Thomas Jefferson (US$ 2), Abraham Lincoln (US$ 5), Alexander Hamilton (US$ 10), Andrew Jackson (US$ 20), Ulysses Grant (US$ 50) e Benjamin Franklin (US$ 100).

    Para identificar essa marca d’água, basta segurar a nota esticada com as suas mãos contra uma fonte de luz.

    3. Observe o número de série da nota

    Uma informação que passa facilmente despercebida por falsificadores de dinheiro é o número de série. Por isso, preste bastante atenção nesse ponto.

    Cada nota possui seu próprio número de série, impresso duas vezes em lugares diferentes, nos dois lados da cédula. Sempre confira os dois números e verifique se há alguma diferença entre eles.

    Outra informação, essa a título de curiosidade, é que a partir de 1996, a primeira letra do número de série de cada nota passou a ser determinada pelo ano em que ela foi impressa. São elas:

    E = 2004
    G = 2004A
    I = 2006
    J = 2009
    L = 2009A

    4. Qualidade de impressão do busto

    Outra dica para detectar se uma cédula de dólar é ou não falsa, é por meio da qualidade da impressão. Principalmente as áreas onde há uma imagem impressa com maior quantidade de tinta, como é o caso dos bustos centrais das notas, as cédulas falsas costumam exibir impressões borradas, com traços menos precisos em comparação aos originais.

    Se essa orientação ficou um pouco vaga para você, aqui vai uma mãozinha: verifique se é possível ler os dizeres “The United States of America” na borda de cada busto usando uma lupa. Se sim, a nota certamente é original.

    Além de todas essas dicas, é importante comprar dólar somente em estabelecimentos autorizados pelo Banco Central. Para saber se uma casa de câmbio ou distribuidora é credenciada, basta acessar o site oficial do Banco Central e fazer uma busca.

    Convidados

    7 verdades e mitos sobre os Fundos de Investimento Imobiliário

    18 de julho de 2019

    Vale a pena investir em Fundos de Investimento Imobiliário (FII)?

    FII pode ser uma Opção interessante de diversificação, produtos são acessíveis e geram rendimentos isentos a pessoas físicas. Confira para quais investidores são indicados

    O FII é um produto financeiro que voltar a ficar cada vez mais em evidência. Os fundos imobiliários são interessantes para quem pretende ganhar dinheiro com a renda de aluguéis e a compra e vende de imóveis, porém, em vez de se arriscar a gerir os ativos sozinho, prefere comprar cotas de um fundo de investimento e delegar o trabalho para terceiros.

    Estes fundos estão em alta em tempos de Selic em seu menor patamar histórico — 6,50% ao ano —, sinal de que os investidores estão buscando alternativas aos juros mais baixos da renda fixa e também reflexo de uma expectativa de melhora do setor imobiliário.

    Conforme a CVM – Comissão de Valores Mobiliários, órgão regulador do mercado de capitais brasileiro, o patrimônio dos fundos imobiliários (listados ou não na B3) ultrapassou os R$ 102 bilhões em maio, dado mais recente, o que representa um aumento de 27% sobre o mesmo período do ano passado.

    “Os fundos imobiliários têm atraído cada vez mais investidores porque, além de serem acessíveis, geram rendimentos isentos. É uma boa opção para quem gosta do setor imobiliário e não tem recursos para comprar um imóvel físico por conta própria. Eles também são uma opção interessante de diversificação para os pequenos investidores”, explica Ricardo Humberto Rocha, professor de finanças do Insper.

    Aplicar em fundos imobiliários, porém, exige conhecimento. Embora sejam menos voláteis do que as ações, eles também têm cotas negociadas em bolsa. Veja a seguir sete mitos e verdades sobre os fundos imobiliários que vão tirar todas as suas dúvidas sobre o investimento.

    VERDADE: Fundos imobiliários são renda variável

    Sim, os fundos imobiliários são negociados em bolsa e seus preços variam conforme a oferta e a demanda. Assim como outros fundos de investimento, os FIIs são espécies de condomínios de investidores. Um gestor especializado reúne os recursos aplicados por todos os participantes do fundo e se encarrega de aplicá-los e fazê-los render.

    A diferença é que os fundos imobiliários aplicam em bens como galpões, shopping centers, edifícios comerciais e até hospitais. Eles também podem investir em títulos financeiros e ativos relacionados ao mercado de imóveis, como as Letras de Crédito Imobiliário (LCIs) e os Certificados de Recebíveis Imobiliários (CRIs).

    Quando você aplica em um fundo imobiliário, você está comprando cotas que representam sua participação no todo (nos bens ou nos títulos do FII). Mas como ou onde você adquire essas cotas?

    Os FII funcionam como se fossem um condomínio fechado — quando o fundo é lançado, a administradora vende as cotas em uma oferta inicial. Se a demanda for alta, ela pode fazer uma segunda oferta — chamada de “follow on”.

    Se você não comprou as cotas nas ofertas da administradora, para se tornar participante do fundo depois disso, precisa comprar as cotas de outro investidor que queira vendê-las no chamado mercado secundário — a bolsa de valores (B3). É uma operação bastante semelhante à compra e venda de ações e precisa da intermediação de uma corretora de valores.

    MITO: Os fundos imobiliários são muito caros

    Os fundos imobiliários são acessíveis. O valor mínimo vai variar de fundo a fundo, mas você consegue investir a partir de R$ 100, por exemplo. Por outro lado, os fundos imobiliários têm custos que não podem ser ignorados. Você tem que estar ciente disso antes de fazer a sua aplicação.

    Assim como em outros fundos de investimento, há a incidência de taxa de administração — um percentual anual cobrado sobre o patrimônio administrado. Também pode haver cobrança de taxa de performance — um percentual sobre o lucro obtido caso ele seja superior ao indicador de referência, que costuma ser o Ifix, o índice de fundos de investimento imobiliários da B3, que consolida os ativos mais negociados.

    A taxa de performance não é necessariamente ruim. Ela estimula o gestor e sua equipe a atingirem um bom resultado, ou seja, a conseguirem um bom lucro para o fundo. Assim, eles serão remunerados por isso. Logo, se você está pagando taxa de performance, significa que o fundo ganhou mais dinheiro do que o objetivo e que você provavelmente recebeu rendimentos mensais ou semestrais interessantes.

    Não se esqueça também das despesas com a corretora de valores, como as taxas de custódia e de corretagem, um valor fixo cobrado a cada ordem de compra ou venda. Esses custos vão variar de instituição a instituição, então, pesquise.

    VERDADE: Posso ter rendimento mensal ao comprar cotas

    A CVM determina que 95% dos lucros auferidos pelos fundos imobiliários sejam distribuídos aos investidores semestralmente. Na prática, muitos desses fundos pagam esses valores todos os meses. A informação sobre os rendimentos mensais ou semestrais deve ser lida nas regras do FII antes de você comprar as cotas. É importante você saber que o valor dos rendimentos pode variar — no período que o fundo tiver mais lucro, vai pagar mais, e vice-versa.

    “O investidor que tem foco no longo prazo pode pegar os yields [rendimentos] dos fundos imobiliários e reinvestir, comprando mais cotas. Lá na frente, ele vai ter uma participação maior no FII e, consequentemente, vai receber yields maiores para reforçar sua aposentadoria”, sugere Rocha, do Insper.

    Também é possível lucrar com a variação das cotas. Imagine que uma nova estação de metrô foi inaugurada ao lado de um shopping center que está na carteira do seu FII. A mudança provavelmente deve ampliar a circulação de pessoas no local e, consequentemente, a procura por lojas. E, diante da valorização do empreendimento, a tendência é que o valor das cotas também suba — quem investiu anteriormente poderá, então, vender sua participação no fundo por um preço maior do que comprou e embolsar o lucro.

    MITO: Os dividendos são taxados

    Os fundos imobiliários não pagam Imposto de Renda ao vender os imóveis de suas carteiras e o ganho é distribuído aos cotistas (dividendos) também isento para pessoas físicas, desde que sejam respeitadas três condições: o cotista beneficiado tenha menos do que 10% das cotas do fundo; o fundo tenha no mínimo 50 cotistas; e as cotas sejam negociadas exclusivamente em bolsa de valores ou mercado de balcão organizado.

    O benefício é importante porque, como não há cobrança de imposto no pagamento de rendimentos, você recebe mais e, consequentemente, tem mais dinheiro para reinvestir no fundo. Do lado do gestor, a isenção de imposto na venda dos imóveis do fundo amplia o lucro do produto e ajuda na estratégia.

    Mas atenção: se você decidir vender suas cotas, estará sujeito à cobrança de 20% de Imposto de Renda sobre o ganho de capital — numa operação de venda de ações (com exceção de day trade), por exemplo, a alíquota corresponde a 15%.

    A estrutura de remuneração e a isenção de imposto para as pessoas físicas são uma combinação interessante dos fundos imobiliários, segundo analistas. Nem todos os fundos têm a mesma capacidade de entregar resultado, mas a classe como um todo tem bom potencial de ganho em 2019, afirma Daniel Linger, estrategista da RB Investimentos, da gestora RB Capital.

    Ele destaca três fatores-chave para o otimismo com os FIIs neste ano: o cenário econômico favorável à valorização de ativos imobiliários; o maior conhecimento do produto pelos investidores; e a maior quantidade de fundos disponíveis no mercado. Existem cerca de 180 FIIs no mercado brasileiro atualmente. Desse total, 92 fazem parte do índice IFIX.

    VERDADE: É preciso diversificar a carteira

    Como qualquer investimento, ao aplicar em fundos imobiliários, você também deve diversificar. É possível fazer isso de duas formas: a primeira é montando uma cesta com diferentes tipos de FIIs — alguns podem investir em galpões comerciais, outros em shoppings e outros apenas em LCI e CRI, por exemplo. A segunda é adquirindo um fundo imobiliário que compra cotas de outros FIIs.

    “Independentemente da estratégia adotada, é importante que o investidor esteja ciente dos ativos que compõem a carteira de seus fundos imobiliários. São eles que vão gerar o lucro do fundo e, consequentemente, sua remuneração lá na frente”, diz Gustavo Bueno, diretor da área de análise de FIIs da XP Investimentos.

    “Tudo faz a diferença. Em fundos que investem em imóveis comerciais alugados, por exemplo, você precisa saber se os contratos de aluguel são típicos (de cinco anos, com renovação a cada três anos) ou atípicos, que podem durar muito mais tempo, como 15 anos”, explica Bueno.

    No caso de agências bancárias, por uma tendência de inovação no sistema bancário, o diretor da XP ressalta que o número de agências físicas tende a diminuir, fazendo com que alguns contratos de locação não sejam renovados. Desta forma, em meio à identificação de novos tipos de locatários para os imóveis, pode haver vacância. “Se não tiver locatário, não tem aluguel. Isso afeta a remuneração do fundo.”

    MITO: A experiência do gestor não faz diferença

    A consistência dos pagamentos dos aluguéis e a potencial valorização das cotas de um FII dependem de quem é o locatário(s), do risco de vacância, da localização, da qualidade do imóvel, entre outros critérios. Assim, o retorno está diretamente ligado à qualidade dos ativos e do gestor. Os fundos imobiliários que têm um bom gestor tendem a ter melhor desempenho.

    “Você deve pesquisar o histórico do gestor e ler as lâminas e prospectos do fundo para saber tudo o que ele pode fazer. Os cotistas têm poder. Eles podem participar de assembleias de imóveis, por exemplo, e o gestor precisa da autorização deles para fazer algumas operações”, diz Rocha, do Insper.

    O professor sugere que o pequeno investidor não concentre grande parte de seus investimentos em fundos imobiliários, mesmo que ele tenha um perfil arrojado. “Você não deveria ter mais do que 30% da sua carteira em um único ativo, qualquer que seja ele. Separe um percentual para ativos de risco, se você for moderado ou arrojado, mas ele deve ser a menor fatia das suas aplicações.”

    VERDADE: Investir em FII tem riscos comuns aos de ações

    Qualquer aplicação envolve riscos, especialmente em um produto de renda variável — negociado em bolsa. No caso dos fundos imobiliários, existem três riscos principais. O primeiro deles envolve duas possibilidades: a vacância, quando os imóveis do fundo ficam desocupados, e a inadimplência, quando os inquilinos não cumprem seus compromissos e ficam sem pagar os aluguéis. Em ambos os casos, o lucro do fundo diminui e a quantia que você recebe de dividendos também.

    O segundo risco principal dos FIIs é o de desvalorização das cotas. Os bens do fundo podem sofrer uma queda de valor, seja por fatores macroeconômicos, como um desaquecimento no mercado imobiliário e uma diminuição no preço dos imóveis no geral, seja por fatores específicos, como degradação da região ou más condições de conservação da propriedade.

    O terceiro risco é o de liquidez. É mais fácil comprar ou vender cotas de um fundo imobiliário do que uma casa ou um apartamento. Mesmo assim, o volume de operações ainda não é tão expressivo quanto os negócios com ações. Você pode ter que vender suas cotas por um preço mais baixo para conseguir reaver seu dinheiro, dependendo do fundo escolhido. Por isso, prefira aqueles do Ifix, especialmente se seu objetivo não for o longo prazo.

    “Os FIIs são aconselhados para investimento de médio e longo prazo em função da volatilidade na cotação das cotas. Porém, a relação entre retorno e volatilidade de longo prazo joga a favor do investidor”, diz Linger, da RB Investimentos. “As cotas dos FIIs são negociadas na B3, ou seja, podem ser vendidas a qualquer hora. A liquidez, no entanto, varia de fundo a fundo. O volume negociado vem aumentando semana a semana.”

    O estrategista alerta para o fato de que fundos que aplicam em títulos do setor imobiliário — LCI e CRI — podem ter retornos menores do que os que têm imóveis próprios por causa do baixo patamar da Selic. No entanto, eles são interessantes para diversificar a sua carteira.

    E você, o que pensa a respeito?
    Deixe a sua opinião.

    Até o próximo post.

    Livraria

    The Billion Dollar Secret: 4 hábitos em comum na rotina dos bilionários

    15 de julho de 2019

    No livro "The Billion Dollar Secret: 20 Principles of Billionaire Wealth and Success", o autor, Rafael Badziag, diz que bilionários possuem diversos aspectos em comum

    Claro que os bilionários pelo mundo afora têm muitas diferenças, principalmente a natureza do negócio com que ganham dinheiro, porém o autor do livro “The Billion Dollar Secret: 20 Principles of Billionaire Wealth and Success”, Rafael Badziag, conseguiu, depois de compilar entrevistas com mais de 20 bilionários pelo mundo, traçar algumas semelhanças entre esses magnatas, principalmente no que diz respeito aos hábitos rotineiros.
    No mercado editorial há diversos livros sobre milionários e grandes fortunas no geral, mas o conhecimento presente nessas obras não é o suficiente para fazer você chegar ao nível de um bilionário. Este é o diferencial do livro de Badziag, que leva em conta apenas a rotina de bilionários “self made”: aqueles que conseguiram acumular mais de um bilhão de dólares.

    Apenas 1 em 5 milhões de pessoas pertencem a esse grupo de afortunados. Bilionários são extremamente raros e seu modo de pensar e viver a vida os diferem de um milionário comum. Veja a seguir certos hábitos que bilionários em geral dividem:

    1. Ter uma rotina matinal (isso inclui acordar muito cedo)
    2. O dia de um bilionário geralmente começa antes mesmo do nascer do sol. Badziag diz que a grande maioria deles acorda entre 5 e 6 da manhã.

      “É importante acordar cedo para que tenham tempo para si mesmos, enquanto não são incomodados por ligações de negócios que nunca cessam”

      Mas a rotina matinal vai muito além de apenas levantar mais cedo. Alguns deles usam o tempo extra para ler, se exercitar, levar os filhos para a escola, quase sempre a manhã é repleta de atividades mais caseiras e reservadas.

      “Basicamente todas as pessoas que eu entrevistei possuem uma rotina matinal, a qual eles seguem religiosamente”, diz Badziag em seu livro.

      A rotina matinal é praticada, também, por bilionários que não estão presente no livro do autor. Jeff Weiner, CEO do LinkedIn, já disse, em entrevista à CNN, que acorda todos os dias às 5:30 da manhã para meditar, se exercitar e levar seus filhos para a escola.

    3. Ler muito – e não apenas publicações sobre negócios e notícias
    4. Não há uma coisa “certa” para ler, afirma o autor. “Algum dos bilionários leem, sim, apenas artigos sobre negócios e jornais de economia, mas isso está longe de ser unanimidade. Alguns leem mais romances e poesia, por exemplo”. Mas uma coisa todos têm em comum: o hábito rotineiro da leitura.

      “A leitura constante ajuda a pessoa a entender melhor as coisas, consequentemente, melhora sua relação com os negócios”, completa Badziag.

      Bill Gates, outro bilionário que não está presente no livro, constantemente compartilha sua lista de leitura com todos. O “Summer Books 2019” do fundador da Microsoft inclui um romance sobre uma condenação perpetua em prisão domiciliar em um hotel em Moscou e um artigo de opinião de um economista sobre o futuro do capitalismo.

    5. Tirar um tempo para si mesmo
    6. Bilionários também precisam daquele momento a sós, seja para alinhar os pensamentos ou até mesmo meditar e relaxar.

      “Alguns meditam, outros saem para uma caminhada ou apenas tomam um ar fresco do lado de fora, mas o que conecta todos é a necessidade de ficar sozinho com seus próprios pensamentos e relaxar”, afirma Badziag

      Arianna Huffington, co-fundadora do The Huffington Post, afirma que sempre tira um dia da semana para relaxar. Já Marc Benioff, CEO da Salesforce, é um grande fã da meditação.

    7. Manter-se saudável
    8. Todos os bilionários entrevistados por Badziag mantêm uma rotina regular de exercícios – seja um treino de academia diário ou uma corrida no quarteirão, por exemplo.

      “Você deve estar fisicamente bem para manter sua performance intelectual impecável”, completa o autor.

      Outros bilionários confirmam a teoria. Mark Cuban, dono do time de basquete Dallas Mavericks e presidente da HDNet, afirma que faz treinos de cardio seis vezes por semana. Enquanto o investidor britânico Richard Branson já disse que todos os dias de manhã pratica um exercício, seja tênis, surf ou andar de bicicleta.

    E você, o que pensa a respeito?
    Deixe a sua opinião.

    Até o próximo post.

    Convidados

    O que acontece com o seu dinheiro quando a corretora quebra?

    5 de julho de 2019

    O que fazer para quem é cliente da corretora Walpires após o BC decretar liquidação extrajudicial ?

    Gradual Investimentos: corretora teve falência decretada na última semana (BM&FBovespa/Divulgação/)

    Maximus Digital fecha e deixa 50 mil pessoas no prejuízo

    A Justiça de SP determinou na semana passada a falência da Gradual Investimentos, pouco mais de um ano depois de a corretora ter a liquidação extrajudicial decretada pelo Banco Central, em meio a acusações de fraudes na Previdência de diversos municípios.

    Recuperação de prejuízo devido à falha de instituições financeiras

    Não costuma acontecer com frequência, mas as corretoras podem quebrar. Este é um dos grandes medos de qualquer investidor: se a instituição em que eu coloquei meu dinheiro deixar de existir, eu perco tudo o que tinha investido? A reposta é não. Isso porque as corretoras funcionam apenas como intermediárias de investimentos.

    “O dinheiro que o cliente tem aplicado em carteira junto àquela corretora está seguro, porque ela é uma simples custodiante”, diz o advogado Luiz Roberto de Assis, sócio da área de direito bancário do escritório Levy & Salomão Advogados. “Basta transferir a custódia para outra instituição.”

    As corretoras são uma espécie de revendedoras de papéis emitidos por outras instituições, como bancos (que oferecem CDBs, LCAs e LCIs), empresas (que emitem ações e debêntures), ou o governo, que emite os títulos públicos.

    Mesmo que a compra seja feita por meio da corretora, o depósito pertence aos emissores, e o investidor só perde esse dinheiro, bem como os rendimentos que vierem dele, caso o emissor quebre ou deixe de pagar; mas não a corretora que os vendeu.

    Cada compra de um desses papéis é registrada em uma das chamadas centrais de custódia: a Companhia Brasileira de Liquidação e Custódia (CNDL) e a Cetip, hoje englobadas pela B3, e o Sistema Especial de Liquidação e de Custódia (Selic), do Banco Central, que centraliza registros de títulos públicos federais.

    Esse registro é feito no CPF do comprador, e é a gestão dele que é transferida para outra corretora quando a original deixa de existir. Para isso, os antigos clientes devem abrir uma conta em uma nova corretora e solicitar a transferência de custódia.

    Em processos de liquidação ou falência, como o da Gradual, as autoridades definem e divulgam um liquidador ou administrador judicial, que é o contato dentro da empresa responsável por atender clientes e ajudar na localização e transferência de custódia dos investimentos.

    Risco está no dinheiro em conta

    A segurança das custódias não significa que as aplicações feitas por meio de uma corretora sejam totalmente à prova de falências. O risco, explica o advogado, está no dinheiro que o cliente tenha parado ou para receber em sua conta naquela instituição. Pode ser o pagamento do resgate de alguma ação, de uma transferência vinda de outro banco ou um saldo que simplesmente deixou ali para investir mais tarde.

    “Esse dinheiro, sim, o cliente corre o risco de perder, porque é um depósito que está, de fato, com a corretora, e ele pode ter que ir para a fila de credores daquela massa falida para esperar ser pago.”

    Para parte desses casos, há ainda a proteção do Mecanismo de Ressarcimento de Prejuízos (MRP), instrumento do braço de supervisão da B3, a BSM Supervisão de Mercados, que garante a devolução de até 120 mil reais aos investidores por prejuízos relativos a má gestão ou falência das instituições, nas operações ligadas à bolsa de valores.

    É um similar para a renda variável do já mais conhecido Fundo Garantidor de Crédito (FGC), o mecanismo que reembolsa investidores na falência ou calote de bancos – o dinheiro depositado em corretoras não é protegido pelo FGC.

    O MRP garante a devolução, dentro do limite estipulado (R$ 120 mil), do dinheiro do investidor que ficou na conta da corretora que faliu. Vale, entretanto, apenas para situações muito específicas ligadas a operações na bolsa, como o pagamento da venda de ações feito nos dias imediatamente anteriores à abertura do processo de liquidação ou falência daquela corretora.

    O pedido do reembolso deve ser feito junto à instituição e à BSM, que, desde o final do ano passado, disponibiliza o processo de solicitação do MRP pela internet. Os clientes prejudicados têm um prazo de 18 meses para solicitar o ressarcimento, contados a partir da data de abertura do processo de liquidação.

    Gradual segue com atendimentos

    No caso da Gradual, esse prazo está sendo contado desde maio do ano passado, quando foi decretada a liquidação pelo BC. Foi também naquele momento que foram abertos os processos de transferência de custódia dos investimentos de seus clientes para outras corretoras.

    De acordo com as últimas informações disponibilizadas no site da empresa, a Gradual, fundada em 1991, possuía 60 mil clientes e 7 bilhões de reais sob custódia. O passo a passo para solicitação de transferência está disponível em seu site. A página segue no ar apenas com informações sobre o processo de liquidação. O atendimento, por meio do telefone (11) 3104-4495, também continua ativo para suporte e dúvidas.
    fonte de consulta: exame.abril.com.br/seu-dinheiro/gradual-falencia-o-que-acontece-corretora-quebra

    E você, o que pensa a respeito?
    Deixe a sua opinião.

    Até o próximo post.