<h1>Archives</h1>
    Convidados, Geral

    A bolha imobiliária em São Paulo

    5 de novembro de 2013

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    Este documento tem a finalidade de apresentar a situação do mercado imobiliário na cidade de São Paulo. A opção por São Paulo se deu por ser o mercado mais relevante para o segmento imobiliário e por estar sendo usado em “artigos” nos jornais, como “demonstração de recuperação”. Além disto, localizei um maior número de pesquisas relacionadas a São Paulo, viabilizando estudo mais completo.

    A BOLHA IMOBILIÁRIA EM SÃO PAULO:

    Estarei abordando temas como estoque de imóveis sem alugar e sem vender, distratos, preços, especulação imobiliária e outros relacionados.

    Ao final, no item “Referências”, constarão links de pesquisas, notícias e memórias de cálculos que tiveram os resultados apresentados aqui. Acrescentarei comentários relacionados toda semana, pelo menos até que eu tenha publicado algum novo trabalho. Incluirei também, algumas análises sobre resultados de construtoras no 3T2013 dentre os comentários neste tópico.

    Premissas deste estudo:

    Foram utilizados dados como: volume de lançamentos de imóveis novos levantado pela EMBRAESP, vendas, estoques e percentual de vendas de lançamentos de novos que constam em relatórios do SECOVI SP, vendas de usados e evolução dos alugueis do CRECI SP, estoque de usados mais novos com mais de 36 meses do ZAP (abatendo quantidades totais de estoques do relatório do SECOVI SP, para não ter duplicidade) e ainda, informação sobre 40% de vendas para investidores em 2.012 vinda de pesquisa da Lopes Inteligência de Mercado, informação de 80% vendido para investidores quanto a 1 dormitório em 2.013, vindo de pesquisa da Folha de São Paulo, dados de press release de construtoras, etc.

    Procurei ser o mais conservador possível, no sentido de “beneficiar” o segmento imobiliário, considerando como se apenas um site, o ZAP, concentrasse todos os anúncios de vendas mais alugueis de toda a cidade e ainda, como se 100% do que está no estoque das construtoras estivesse anunciado neste site. Com estes critérios e outros adotados, posso afirmar que os estoques em São Paulo são, no mínimo, o que consta neste estudo.

    Antes de apresentar os dados, um conceito importante: quando temos venda de imóvel “na planta” para investidor, embora este deixe de fazer parte do estoque da construtora, ele ainda faz parte do estoque total disponível no mercado, ou seja, imóveis que ainda não atingiram os seus compradores finais.

    Considerando a premissa acima, na coluna de estoque com investidores, temos imóveis adquiridos por investidores e ainda não repassados para consumidores finais e na coluna de vendas para consumidores finais, que é o consumo real e final deste estoque, são abatidos os volumes vendidos para investidores e ainda não repassados para compradores finais.

    Estas ponderações são muito relevantes, pois a forte presença de investidores como intermediários no mercado imobiliário, como no caso de São Paulo e do Brasil como um todo, é uma das características de bolhas imobiliárias e uma das principais estratégias que auxiliam na ocultação dos super-estoques.

    Vamos analisar agora, como está o comportamento de oferta versus demanda versus preços, tanto para vendas de imóveis, quanto para aluguel. Ressalto: objetivo aqui é termos uma visão completa do mercado imobiliário em São Paulo, neste sentido, é fundamental entendermos se de fato existe o propalado equilíbrio entre oferta e demanda que o segmento imobiliário tenta vender e ainda, se temos em São Paulo, um caso “surpreendente” de sucesso, como defendido em relatórios do SECOVI SP.
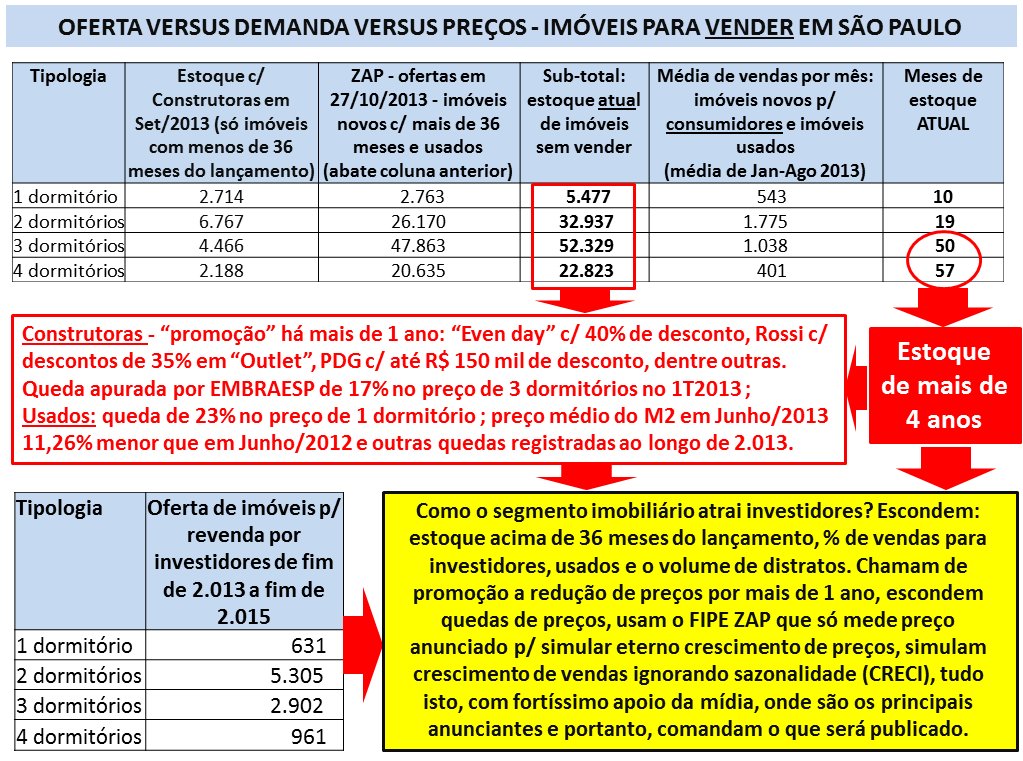
    Post 16 imagem 1 estoque de imóveis para vender em São Paulo


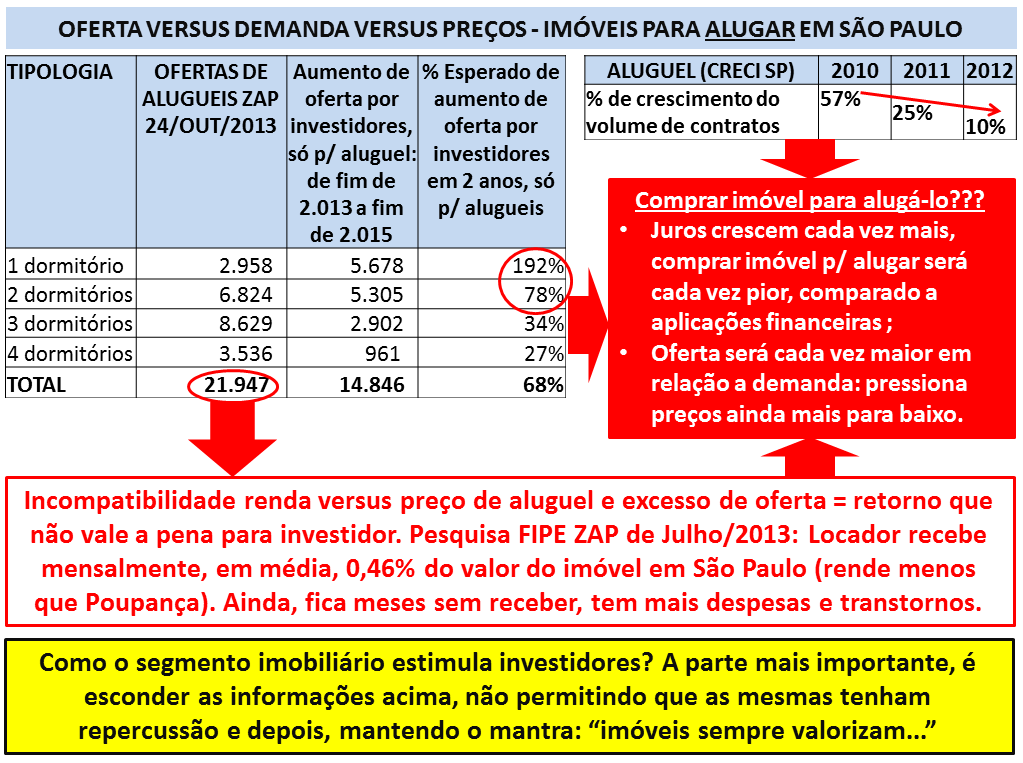
    Post 16 imagem 2 estoque de imóveis para alugar em São PauloA situação acima, como diria o SECOVI, é realmente “surpreendente”, mas não no sentido mencionado por eles:

    No caso de imóveis de 3 ou 4 dormitórios, se as construtoras parassem de lançar imóveis, se não tivéssemos mais nenhuma pessoa nova anunciando seu imóvel para venda, se não ocorresse mais nenhum distrato na entrega de imóveis, ainda assim, teríamos estoque suficiente para mais de 4 anos de vendas em São Paulo!!!

    No caso de alugueis, além de termos mais de 21 mil imóveis sem alugar neste momento, o segmento imobiliário tem vendido uma quantidade sem precedentes de imóveis de 1 dormitório “na planta” para investidores que tem a finalidade de colocar estes imóveis para alugar assim que entregues, mantendo também um percentual elevado de novos imóveis de 2 dormitórios com a mesma finalidade. Em outras palavras: se hoje já temos um super-estoque de 21 mil imóveis sem alugar só para São Paulo e só no Zap, em 2 anos, de forma gradual, teremos a oferta de 1 dormitório praticamente triplicando (aumento de 192% sobre uma oferta que já é alta) e ainda, um crescimento de 78% na oferta de imóveis de 2 dormitórios para aluguel.

    Como as situações acima, de total desequilíbrio entre oferta e procura, aconteceram, tanto para vendas quanto para aluguel e qual a tendência daqui pra frente?

    1)      Fatores que impulsionaram o crescimento excessivo na oferta para venda e aluguel:

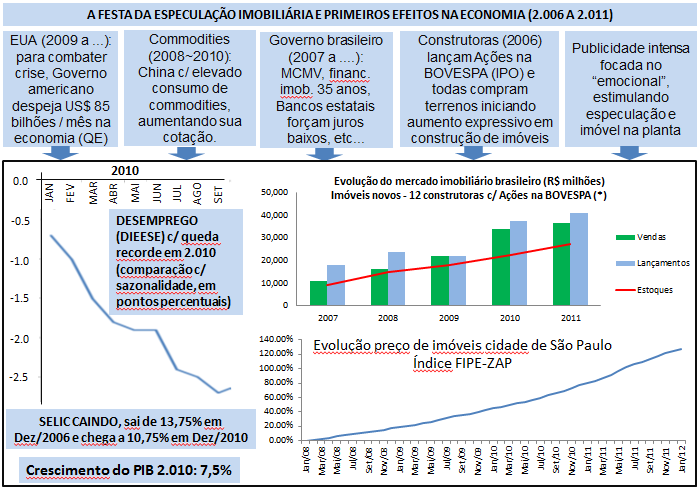
    Anos atrás, quando os juros de aplicações financeiras e de empréstimos bancários caíram, juntamente com uma série de outros incentivos do Governo (alongamento de prazo de financiamento, facilidade para mais pessoas comprovarem renda, etc.) tivemos um efeito manada: um grande número de pequenos “investidores” comprando imóveis “na planta” para colocarem para vender um pouco antes da entrega, ou para mobiliar e alugar assim que estivessem prontos, confiando em promessas do segmento imobiliário de elevados ganhos, promessas estas amplificadas por “artigos” na imprensa.

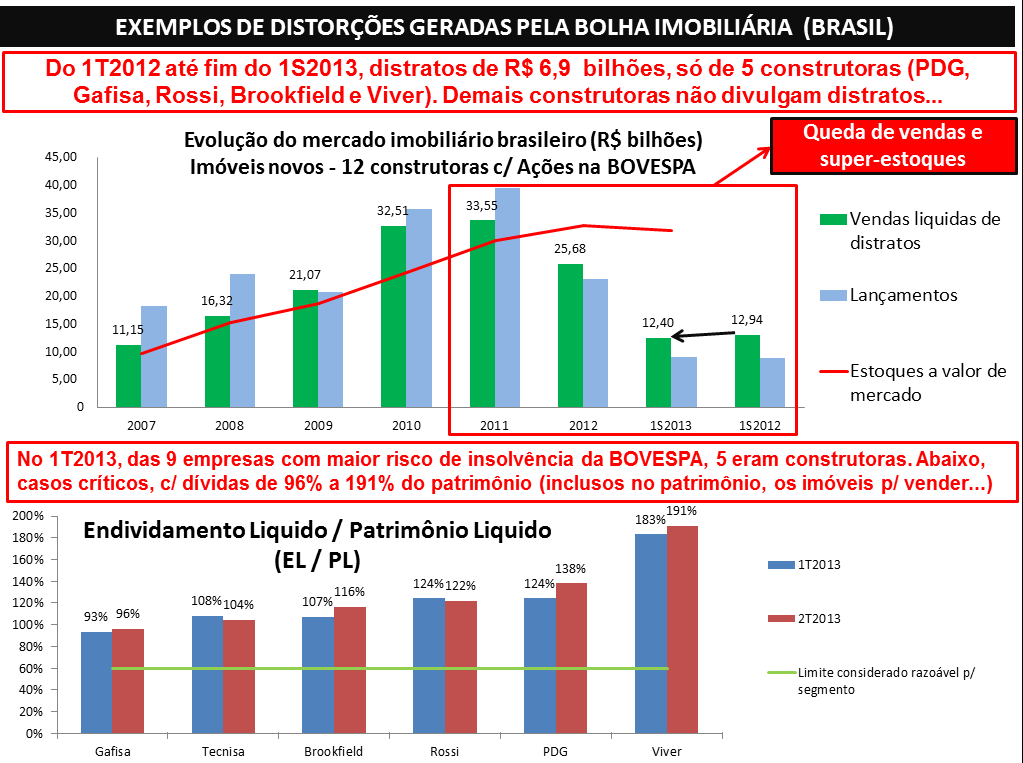
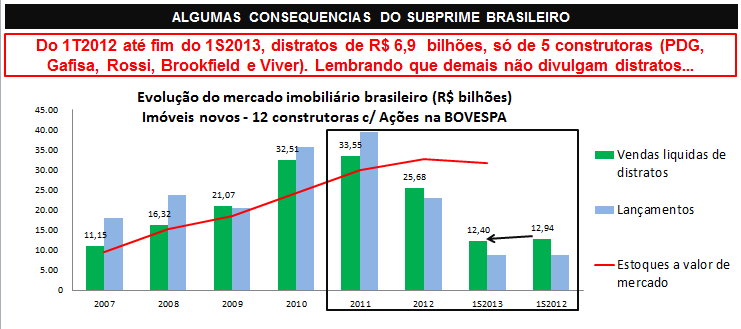
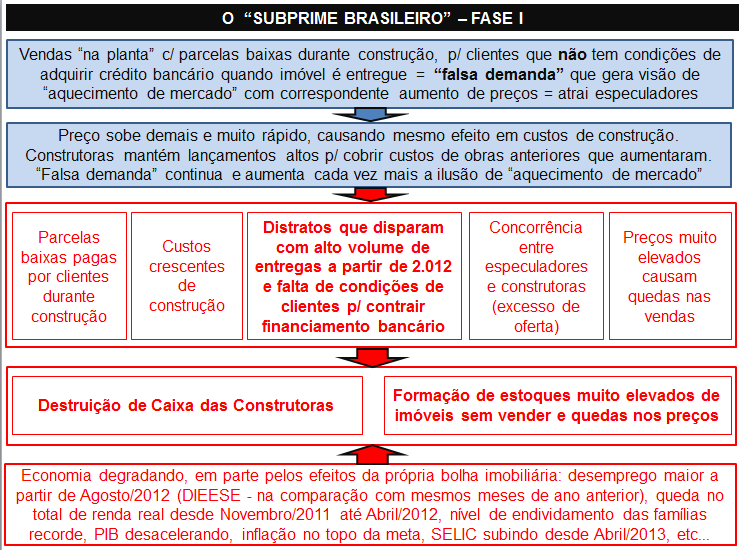
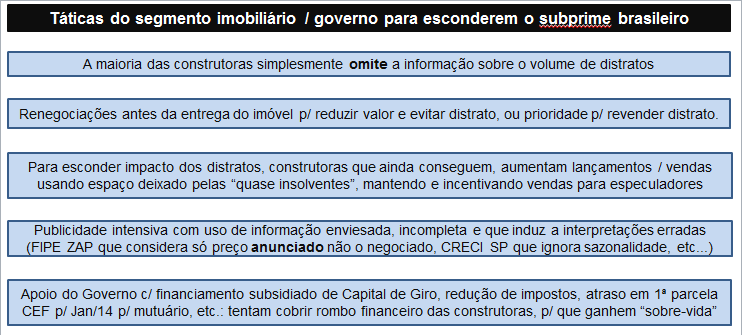
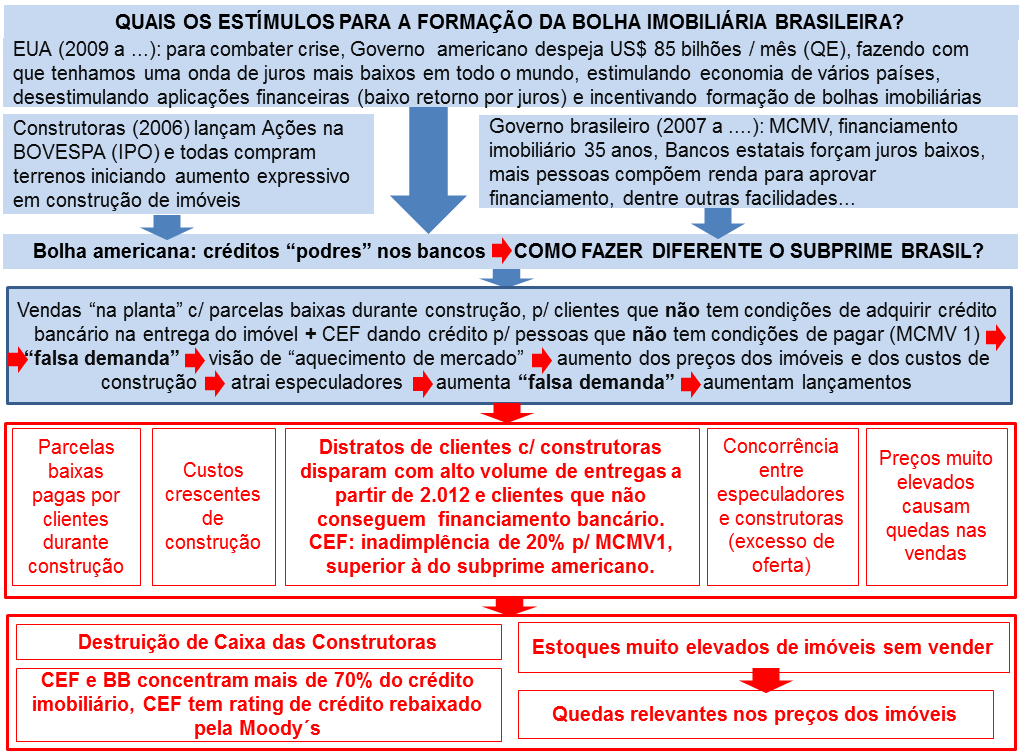
    O efeito manada para pequenos investidores ocorreu estimulado também por outra “falsa demanda”, que tinha como base, uma ilusão de crescimento relevante e sustentável da procura e dos preços dos imóveis. Esta ilusão se utiliza de um esquema de vendas “na planta” com parcelas baixas durante a construção para pessoas que não conseguem adquirir o crédito bancário na entrega do imóvel . Estas falsas vendas, que são canceladas na entrega do imóvel, passam uma ilusão de “mercado aquecido”  e isto tem estimulado os investidores em imóveis a entrar neste mercado. Todo este esquema passou a ser mais visível, especialmente a partir de 2.012. Como referência, do 1T2012 ao 1S2013, tivemos distratos de quase R$ 7 bilhões, isto para apenas 5 construtoras que divulgam abertamente este informação desde o início de 2.012, as demais, omitem este número (para mais detalhes, ver “Bolha imobiliária à brasileira, você acredita? Parte 11 – subprime brasileiro”).

    Naturalmente, as construtoras, procurando vender o máximo que podiam dentro do cenário acima, aumentaram significativamente seus lançamentos, isto até o ano de 2.011 inclusive, fazendo com que o estoque de imóveis ofertados aumentasse ainda mais.

    Os distratos, mencionados mais acima, em bilhões de R$ a cada trimestre, também engordam significativamente a oferta de imóveis, em especial, a partir de 2.012.

    2)      Fatores que levaram a contração de compras de imóveis e desaceleração de novos alugueis:

    Com o incentivo de juros baixos e intensa publicidade para que as pessoas saíssem do aluguel e comprassem seus imóveis, os novos contratos de aluguel foram desacelerando.

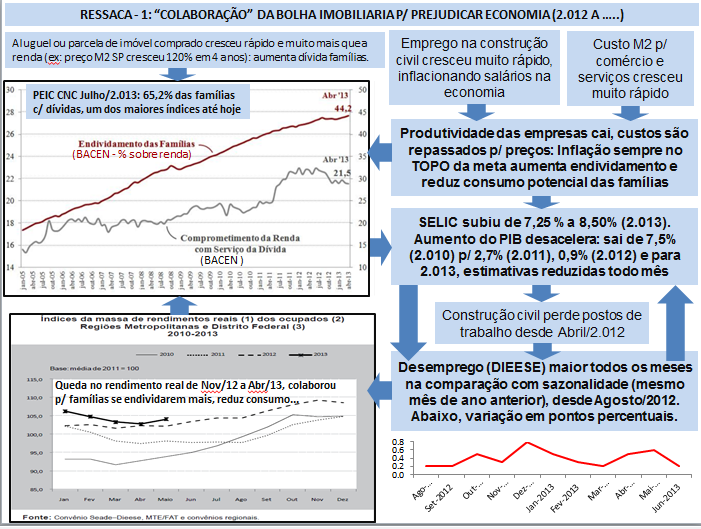
    A bolha imobiliária, alimentada pelas falsas demandas mencionadas acima, causou uma explosão nos preços de vendas e dos alugueis, ambos subiram muito mais que o rendimento da população (apesar dos alugueis terem crescido bem menos que os preços dos imóveis).  Esta incompatibilidade entre preço de venda e de aluguel em relação à renda também colaborou para quedas nas vendas de imóveis, a partir de 2.012, tanto para novos quanto usados e ainda colaborou para redução no ritmo de crescimento dos novos contratos de aluguel, aprofundando o desequilíbrio entre oferta e demanda.

    3)      A estratégia das construtoras para buscarem sobrevida = venda de imóveis de  1 dormitório para investidores:

    Nos últimos anos, como as vendas para consumidores finais caíam cada vez mais e passamos a ter um volume de distratos cada vez mais elevado, em função da total incompatibilidade entre preço de imóveis e renda, houve uma publicidade mais intensiva para que investidores comprassem imóveis de 1 dormitório, em região central de São Paulo, uma vez que, embora o preço do M2 fosse muito elevado (muitas vezes acima de R$ 10 mil), como eram imóveis menores, o valor total ou o valor da “parcelinha” caberiam no orçamento.

    Para atrair investidores para estes imóveis de 1 dormitório, as construtoras contaram ainda com forte apoio da prefeitura de São Paulo que fez “renascer” a promessa de mais de 20 anos atrás, de revitalização do centro da cidade. Mais uma vez, tivemos uma publicidade intensa, muitas vezes disfarçada de “artigo” de jornal, dizendo que o Paulistano havia aderido a esta nova modalidade de imóveis menores, quando na realidade, de acordo com pesquisa, 80% das vendas foram para investidores …

    A opção de adquirir imóveis de 1 dormitório para alugar veio também para preencher uma lacuna deixada pelo segmento comercial, onde a bolha imobiliária já é mais visível, ou seja, investidores que antes alugavam salas comerciais para empresas, com a explosão mais visível desta bolha, resolveram apostar neste nicho residencial de menor tamanho (similar a pessoas que saíram de uma pirâmide financeira para entrar em outra).

    Que outras justificativas, o segmento imobiliário utilizou para convencer estes investidores em imóveis de 1 dormitório?  Foi vendida a ideia de uma “demanda reprimida”, que existiria para Executivos, estudantes e visitantes vindos de outras cidades, que “precisariam” destes imóveis  (mesmo com o aumento no número de suítes em hotéis e flats em função da copa do Mundo?!).

    Como podemos observar, os argumentos acima são subjetivos, baseados em estimativas sem fundamento e certamente contando com investidores sem nenhum conhecimento neste segmento de imóveis residenciais (tudo muito similar ao que ocorreu na bolha dos flats no Brasil, para mais detalhes, ler  “Bolha imobiliária à brasileira, você acredita? Parte 2”).

    4)      Desequilíbrio entre oferta e demanda e suas consequências:

    O forte desequilíbrio entre oferta e demanda, causado por todos os fatores acima, gerou um super-estoque de imóveis sem alugar e como consequência da lei de oferta e procura, um valor de aluguel que é inviável para o locador, quando analisado o custo de oportunidade, por significar um retorno inferior ao de qualquer aplicação financeira, com muito mais riscos, despesas “inesperadas” (imóvel vazio, aumento de impostos, de condomínio, etc) e ainda, transtornos naturais para manutenção de um imóvel.

    No caso da revenda, o prazo para se conseguir vender um imóvel, que como regra tem passado do próprio prazo de entrega do imóvel pela construtora (contrário a estratégia do investidor de vender antes da entrega e assim, gerando relevantes custos adicionais), o nível de concorrência com outros investidores, usados e distratos (super-oferta) além do altíssimo volume de  descontos praticados já há mais de 1 ano pelas construtoras, em especial para imóveis prontos e muitas vezes no mesmo empreendimento em que o investidor tenta vendar seu imóvel, tem corroído por completo o resultado do investimento.

    Devemos considerar ainda, que a super-oferta tem levado alguns investidores a mudarem sua estratégia: aqueles que compraram para revender, ao perceberem que não estão conseguindo obter o preço esperado e que ficarão no prejuízo, convencidos pelas construtoras, estão optando por colocar estes imóveis para alugar.  Esta é uma estratégia muito útil para as construtoras, porque quando o investidor faz isto, resta um concorrente a menos no mercado para venda de imóveis novos. Apesar disto, podemos observar que tanto o estoque disponível para vender quanto o estoque disponível para alugar estão excessivamente elevados.

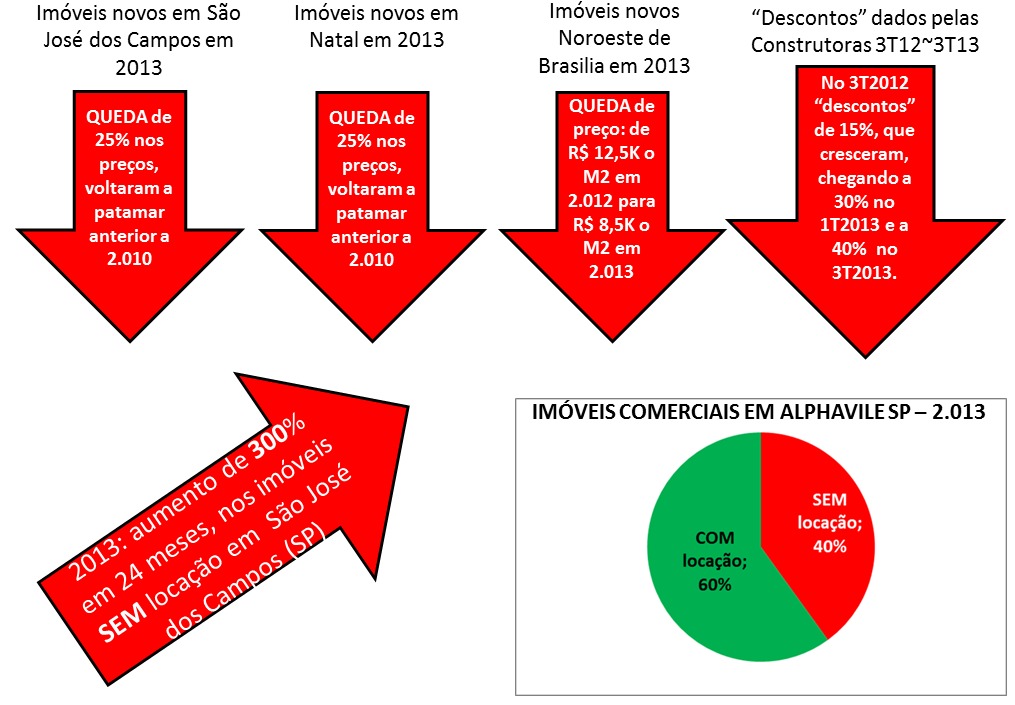
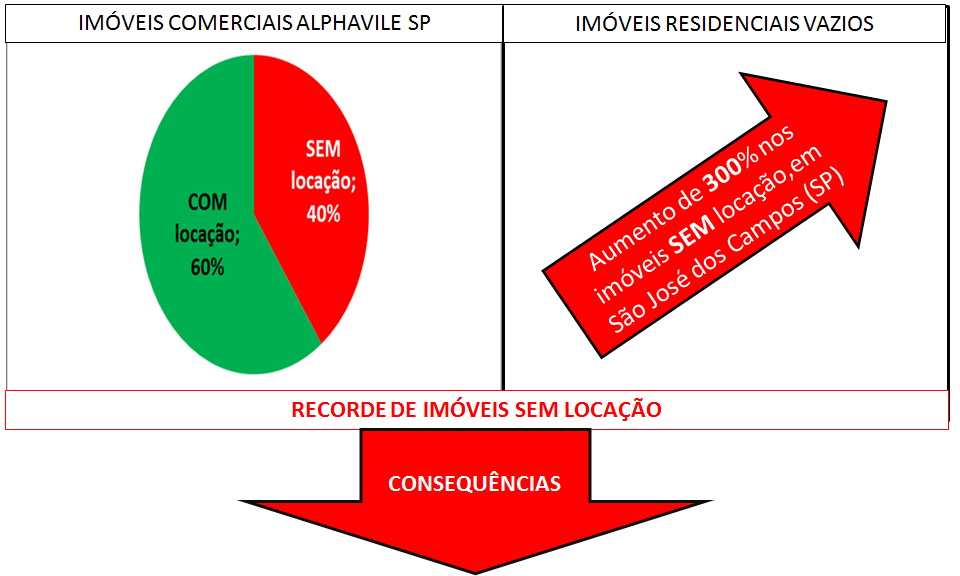
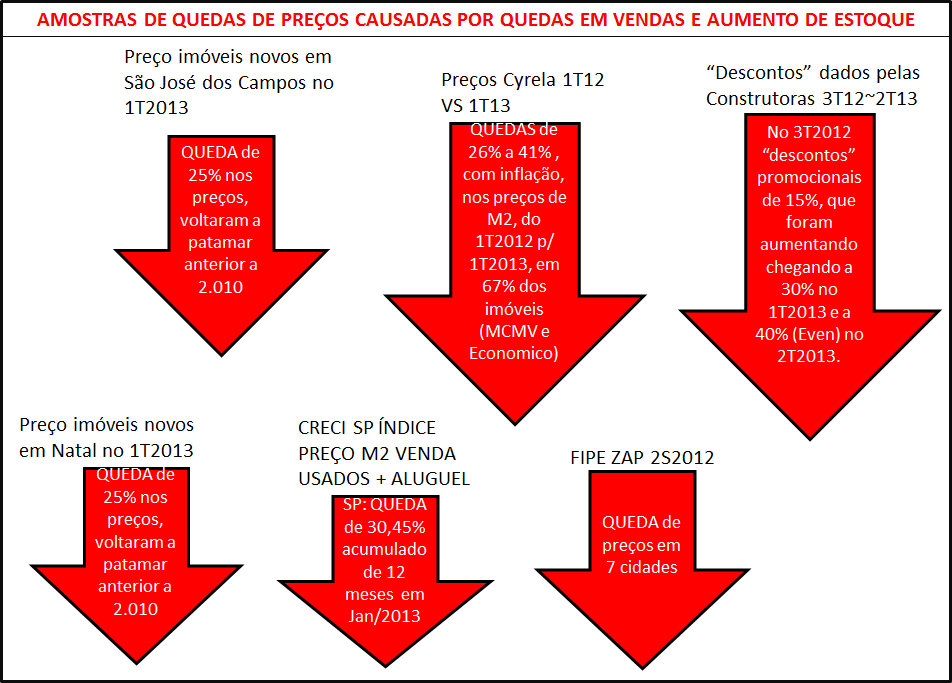
    Apenas como exemplo, lembro mais uma vez a situação de São José dos Campos: nesta cidade, devido a super-oferta, primeiro tivemos preço de venda de imóvel novo entregue com desconto de 25%, fazendo com que ficasse inferior ao preço pago por investidores quando imóvel estava na planta, depois, tivemos aumento de 300% no volume de imóveis ofertados para aluguel, em prazo inferior a 2 anos. É óbvio que esta alternância do investidor entre venda e aluguel não resolve o problema, pois o desequilíbrio entre oferta e procura apenas muda de lugar e no final, o prejuízo é liquido e certo. Este é o tipo de situação que poderá ser percebido de forma mais clara em São Paulo, em breve.

    5)      Quais as expectativas?

    A expectativa é que tenhamos um aumento no desequilíbrio entre oferta e procura. Temos ainda um alto volume na mão de investidores aguardando a proximidade da entrega para venderem e isto, de forma contínua, conforme demonstrado por dados mais acima. Lembrando que 2.011 foi o ano recorde de lançamentos e temos tido como regra, atrasos relevantes nas entregas, sendo que o quarto trimestre de 2.011 foi o que concentrou a maior parte dos lançamentos naquele ano. Em outras palavras: será agora no final do ano e durante o ano de 2.014 que teremos uma enorme quantidade de imóveis sendo entregues, pressionando ainda mais os investidores. Exceção para os imóveis de 1 dormitório que serão alugados futuramente, que terão sua explosão mais visível a partir do final de 2.015, pois o recorde de lançamentos e vendas de 1 dormitório para investidores foi no primeiro semestre de 2.013.

    Em paralelo, construtoras são obrigadas a manterem lançamentos em São Paulo e estimularem as vendas para investidores, pois a situação dos estoques em outras cidades do País tem se demonstrado ainda pior (ver “Desenhando a bolha imobiliária brasileira”) e em São Paulo, ao menos conseguem atrair os investidores com todo o conjunto de desinformação que publicam e aproveitando que em São Paulo existem muito mais investidores com capital e sem nenhum conhecimento do mercado, que entram neste processo “às cegas”.

    A obrigatoriedade de aumentarem lançamentos em São Paulo foi mais claramente percebida no primeiro semestre deste ano, onde os lançamentos aumentaram mais de 40%, enquanto tivemos quedas no total do Brasil. O foco foi totalmente na atração de investidores, uma vez que tivemos aumento de mais de 300% na oferta e vendas de imóveis de 1 dormitório comparado ao primeiro semestre de 2.012, com fortíssima predominância na região central, algo que foi mais que o dobro de vendas do recorde dos últimos 10 anos e mais que o triplo do recorde de lançamentos em 10 anos. Conforme pesquisa da Folha de São Paulo, 80% destas vendas foram para investidores. Para mais detalhes ler “Bolha imobiliária à brasileira, você acredita? Parte 14 – especulação imobiliária em São Paulo” e também a reportagem que contém o percentual de investidores para 1 dormitório em São Paulo, ambos com os links em “Referências” mais abaixo.

    Por que esta “obrigatoriedade” das construtoras, de manterem lançamentos? Por que fazem isto apelando mais uma vez para investidores que serão concorrentes na entrega dos imóveis daqui a poucos anos, amplificando o grave desequilíbrio entre oferta e procura que já existe hoje? Uma explicação simples, é que os lançamentos responderam em Agosto/2.013, por 82% das vendas de imóveis novos realizadas na cidade de São Paulo (Fonte: SECOVI SP), apesar do altíssimo volume de estoque já encalhado, ou seja, é muito mais fácil vender lançamento para “investidores”, do que os imóveis encalhados para compradores finais. Um complemento desta explicação, é que a construtora não conseguirá pagar suas dívidas, se não lançar e assim não trouxer novas receitas. Mesmo construtoras que tem um altíssimo volume de distratos, que possuem estoque equivalente a anos de vendas e dívidas que superam todo seu patrimônio liquido (incluindo neste último o próprio estoque de imóveis) são obrigadas a fazerem lançamentos para ganharem uma “sobrevida”. Para mais detalhes, recomendo a leitura de “Desenhando a bolha imobiliária brasileira”.

    Conclusões:

    a)      São Paulo tem um profundo desequilíbrio entre oferta e demanda de imóveis, temos claramente uma sobra enorme de imóveis, seja para venda ou aluguel ;

    b)      Já observamos reduções de preços registradas para vendas de novos e usados há mais de 1 ano, incluindo “promoções” com descontos significativos dados por construtoras, redução relevante em preço médio de imóveis usados em determinados períodos e assim por diante ;

    c)       Investir em imóvel para revenda ou aluguel já é inviável em termos de custo de oportunidade ;

    d)      A tendência é que situação piore no curtíssimo prazo c/ aumento de juros e desequilíbrio ainda maior na relação de oferta e procura, levando as reduções de preços dos imóveis a se tornarem maiores e constantes.

    Referências:

    “Desenhando a bolha imobiliária brasileira”: http://defendaseudinheiro.com.br/?p=2366

    “Bolha Imobiliária à brasileira, você acredita?” Seguem as partes deste trabalho que foram mencionadas neste documento:

    Parte 2: http://defendaseudinheiro.com.br/?p=1335 Bolhas imobiliárias – EUA, Espanha e Flats

    Parte 11: http://defendaseudinheiro.com.br/?p=1707 Infográfico subprime brasileiro

    Parte 14: http://defendaseudinheiro.com.br/?p=2287 Especulação imobiliária em São Paulo

    Notícia sobre pesquisa que aponta que o retorno de aluguel em São Paulo, em Julho/2013 foi de 0,46% em relação ao valor do imóvel: http://economia.ig.com.br/financas/casapropria/2013-08-02/aluguel-de-imoveis-rende-menos-que-poupanca-em-sao-paulo-e-no-rio.html

    Seguem abaixo 4 notícias sobre quedas de preços de imóveis em São Paulo, são situações diferentes umas das outras quanto a número de dormitórios, período, novo ou usado, etc.:

    http://classificados.folha.uol.com.br/imoveis/2013/05/1285907-preco-de-imovel-usado-de-um-dormitorio-cai-23-na-cidade-de-sp.shtml

    http://classificados.folha.uol.com.br/imoveis/2013/05/1276973-venda-preco-e-locacao-de-imoveis-usados-despencam-em-sp.shtml

    http://economia.estadao.com.br/noticias/economia-geral,preco-de-imovel-novo-recua-pela-1-vez-em-quatro-anos,152741,0.htm

    http://msn.revistaimoveis.zap.com.br/155982-precos-dos-imoveis-novos-caem-em-sao-paulo.html

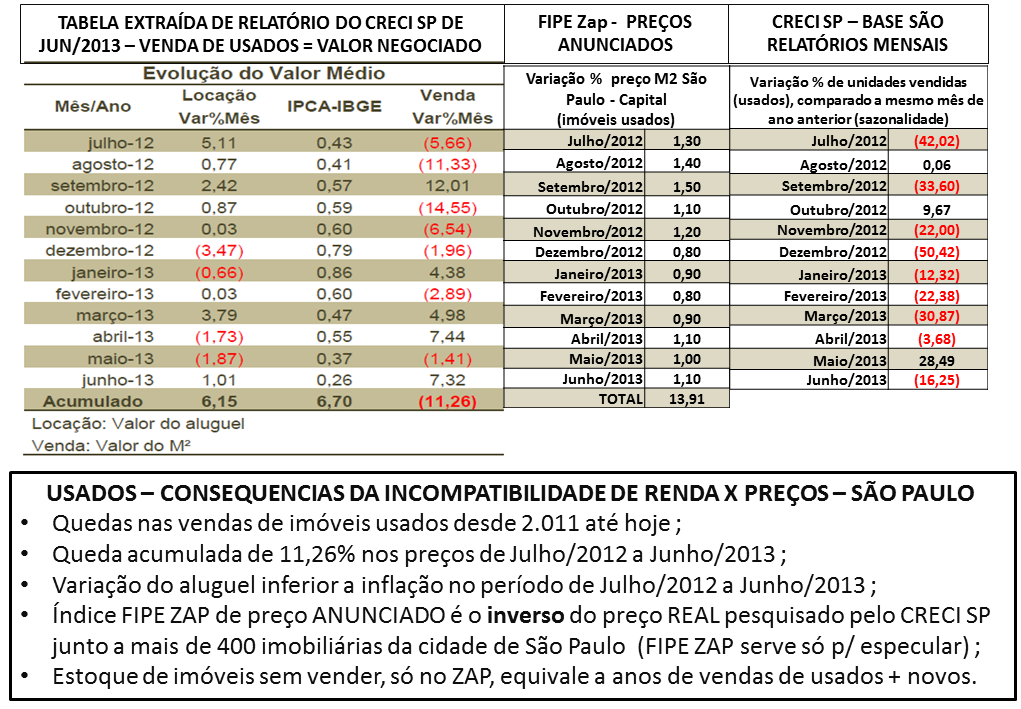
    Como informação adicional às 4 notícias que constam acima, falando sobre quedas de preços de imóveis em São Paulo, neste link temos o relatório do CRECI SP que em sua página 23 demonstra que o preço médio do M2 em São Paulo teve queda de 11,26% no período de Julho/2012 a Junho/2013 e ainda, que o reajuste do aluguel foi inferior a inflação neste período. Trata-se de pesquisa com mais de 400 imobiliárias de São Paulo e que usa como referência, o valor FINAL, REAL, NEGOCIADO. Link: http://www.crecisp.gov.br/arquivos/pesquisas/capital/2013/pesquisa_capital_junho_2013.pdf

    Notícias sobre São José dos Campos, que servem como referência de consequências previstas para quando temos super-oferta de imóveis, como no caso de São Paulo. Primeiro, redução de preços de imóveis novos entregues em 25% voltando a patamar anterior ao do preço destes imóveis “na planta” e depois, uma super-oferta de imóveis para aluguel, com aumento de 300% em 2 anos (em outras palavras, a oferta de imóveis quadruplicou em 2 anos):

    http://g1.globo.com/sp/vale-do-paraiba-regiao/noticia/2013/05/preco-dos-imoveis-cai-25-em-sao-jose-em-dois-anos-revela-creci.html

    http://www.aconvap.com.br/noticias/sao-jose-tem-aumento-de-300-na-oferta-de-locacao/3599.html

    MEMÓRIA DE CÁLCULO:

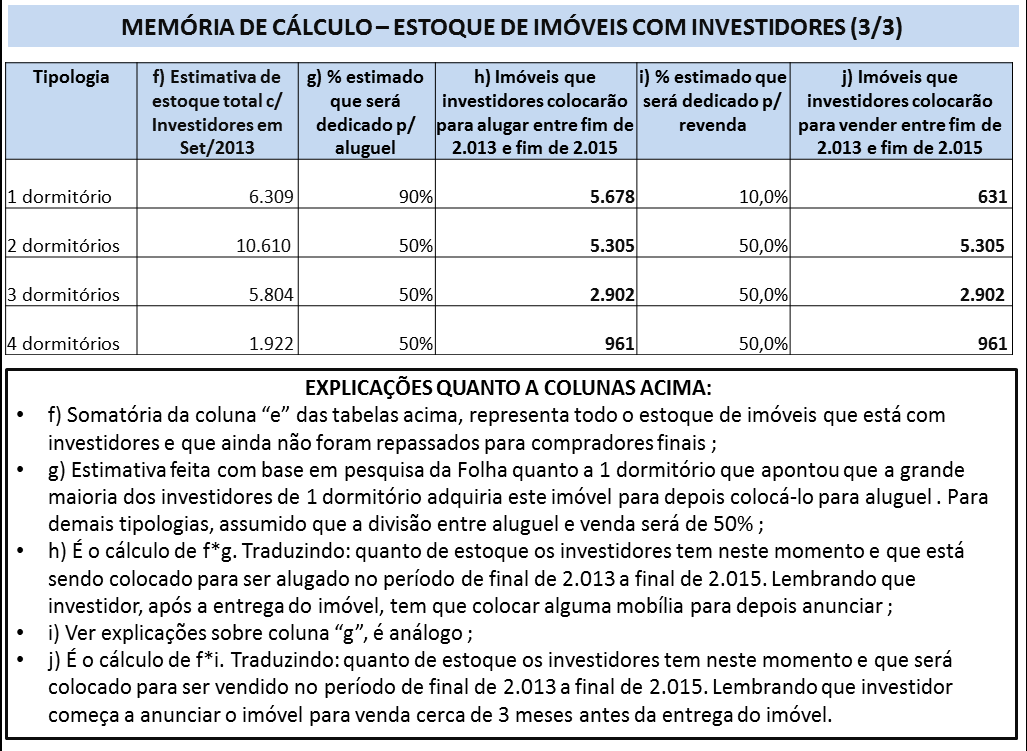
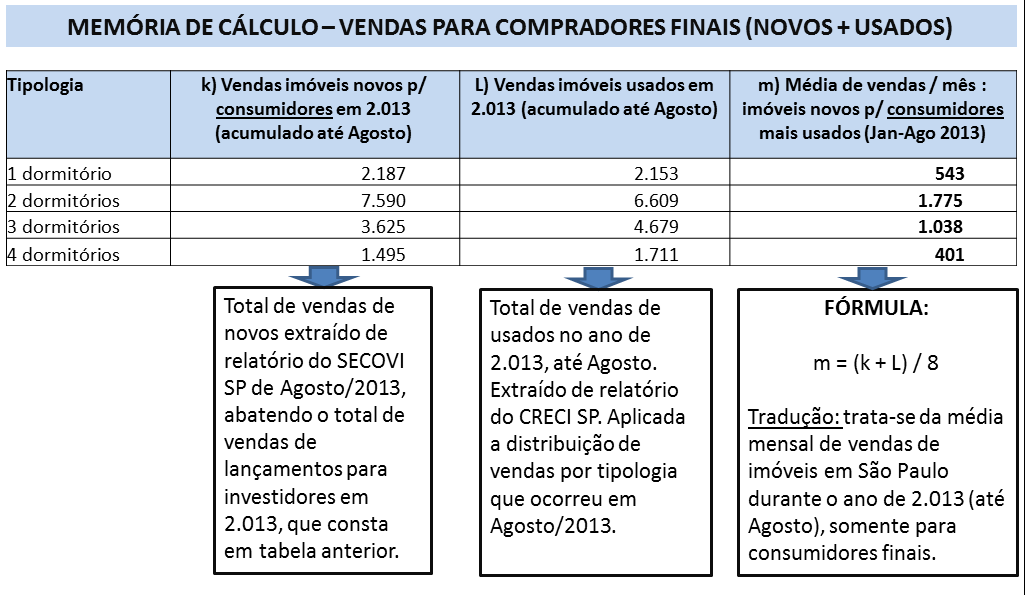
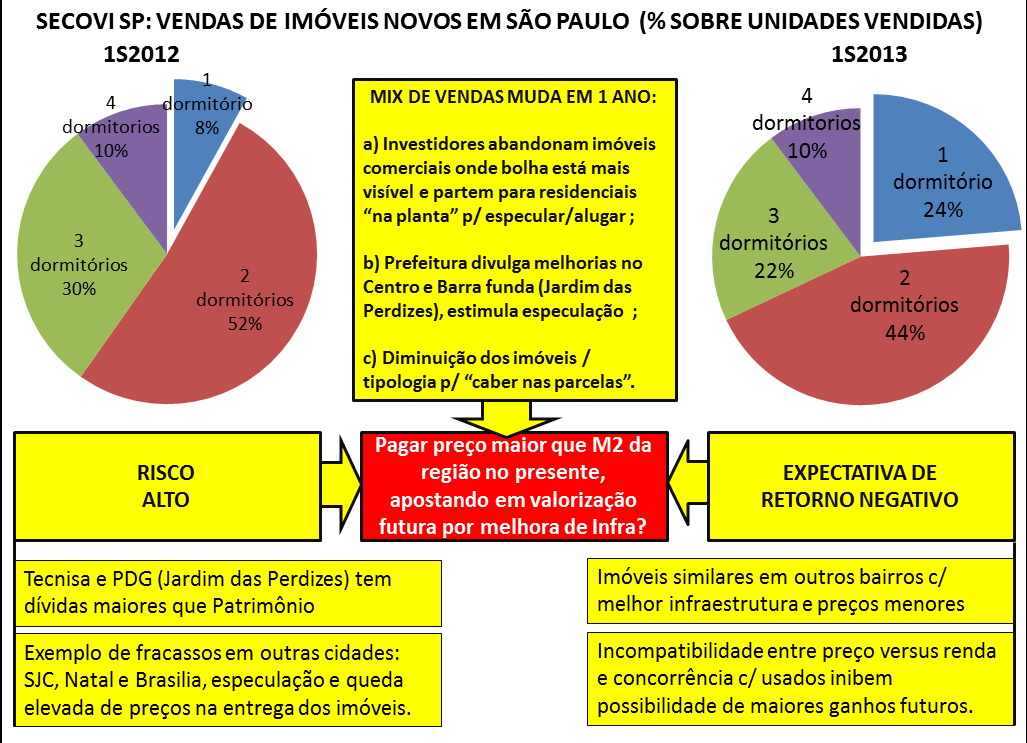
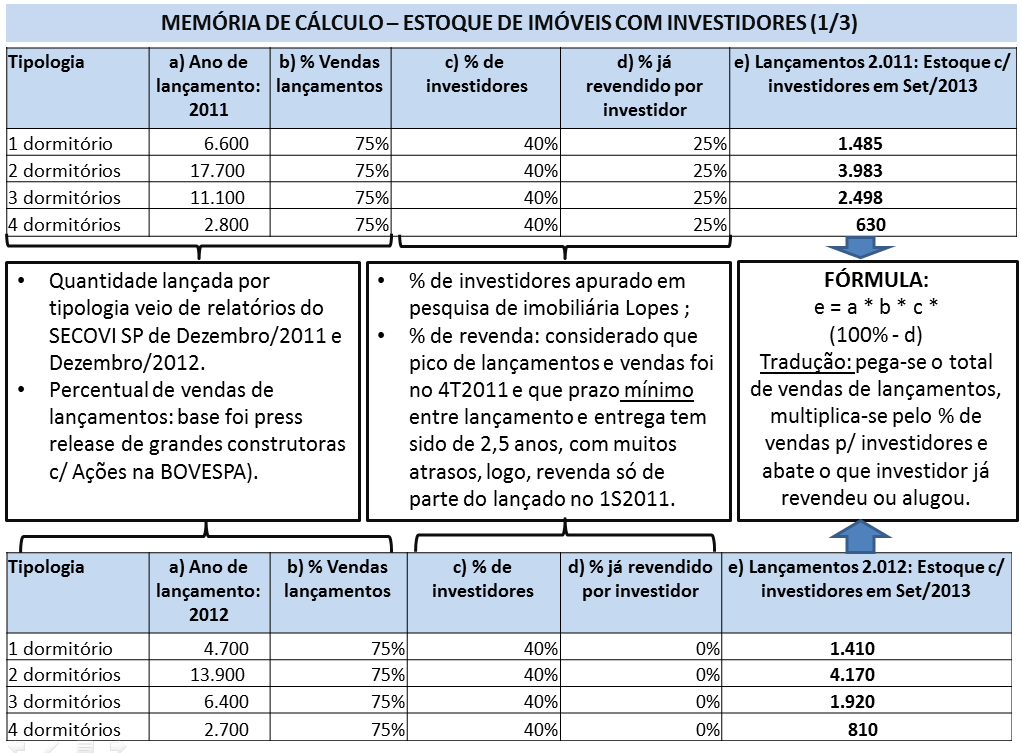
    Seguem abaixo os cálculos realizados para se chegar no estoque total de imóveis em São Paulo, por tipologia.

    Após as tabelas que apresentam os cálculos, temos os links para notícias e pesquisas que subsidiaram estes cálculos.

    A grande maioria destas informações vem do próprio mercado imobiliário, através de pesquisas de SECOVI SP, CRECI SP, imobiliárias, etc.
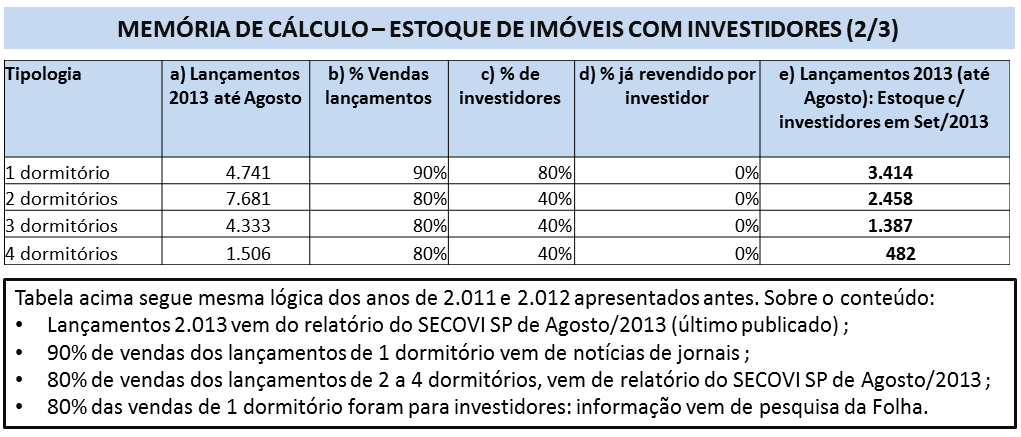
    Post 16 imagem 3 memória de cálculo 1Post 16 imagem 4 memória de cálculo 2Post 16 imagem 5 memória de cálculo 3Post 16 imagem 6 memória de cálculo 4Pesquisas e notícias usadas como referência para cálculos:

    Relatório do SECOVI SP de Dezembro/2011, onde consta o total de lançamentos e vendas de imóveis novos do ano, separadas conforme a tipologia: http://www.secovi.com.br/files/Downloads/balaco-mercado-imobiliario-2012pdf.pdf

    Relatório do SECOVI SP de Dezembro/2012, onde consta o total de lançamentos e vendas de imóveis novos do ano, separadas conforme a tipologia: http://www.secovi.com.br/files/Downloads/balaco-mercado-imobiliario-2012pdf.pdf

    Relatório do SECOVI SP de Agosto/2013 onde constam os totais de lançamentos e vendas de imóveis novos do ano, de Janeiro a Agosto, separadas conforme a tipologia, além da informação de que o percentual de vendas de lançamento em Agosto/2013 foi de 82,5%: http://www.secovi.com.br/files/Arquivos/pmi-agosto-2103.pdf

    Relatórios do CRECI SP de Janeiro a Agosto de 2013, que trazem as quantidades vendidas de imóveis usados por tipologia. Consultar em “Total de vendas projetada” e depois na distribuição percentual conforme tipologia. São pesquisas feitas com mais de 400 imobiliárias na cidade de São Paulo.

    http://www.crecisp.gov.br/arquivos/pesquisas/capital/2013/pesquisa_capital_janeiro_2013.pdf

    http://www.crecisp.gov.br/arquivos/pesquisas/capital/2013/pesquisa_capital_fevereiro_2013.pdf

    http://www.crecisp.gov.br/arquivos/pesquisas/capital/2013/pesquisa_capital_marco_2013.pdf

    http://www.crecisp.gov.br/arquivos/pesquisas/capital/2013/pesquisa_capital_abril_2013.pdf

    http://www.crecisp.gov.br/arquivos/pesquisas/capital/2013/pesquisa_capital_maio_2013.pdf

    http://www.crecisp.gov.br/arquivos/pesquisas/capital/2013/pesquisa_capital_junho_2013.pdf

    http://www.crecisp.gov.br/arquivos/pesquisas/capital/2013/pesquisa_capital_julho_2013.pdf

    http://www.crecisp.gov.br/arquivos/pesquisas/capital/2013/pesquisa_capital_agosto_2013.pdf

    Segue pesquisa da Lopes Inteligência de Mercado que aponta que 40% das vendas de imóveis em São Paulo são para investidores. Nesta mesma notícia, a referência a pesquisa da Folha de São Paulo que aponta que 80% dos imóveis de 1 dormitório são adquiridos por investidores: http://classificados.folha.uol.com.br/imoveis/2013/10/1358961-quase-40-dos-compradores-de-imoveis-em-sp-sao-investidores.shtml

    Pesquisa no ZAP: feita consulta a www.zap.com.br, obtido o total de vendas para cidade de São Paulo (regiões Norte, Sul, Leste, Oeste e Centro), já com totais conforme tipologia. Em seguida, abatida a quantidade total que consta no estoque de imóveis novos do relatório do SECOVI SP de Agosto/2013, de forma a procurar eliminar o máximo possível a duplicidade. Procedimento análogo para obtenção da oferta de aluguel, com a diferente que aqui não tivemos nenhum abatimento no cálculo. Observar as datas que constam nas tabelas apresentadas no trabalho e os cálculos explicados neste parágrafo, uma pesquisa agora apresentará resultados diferentes.
    Convidados, Geral

    Desenhando a bolha imobiliária brasileira

    8 de outubro de 2013

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    O objetivo deste trabalho é o de “desenhar” a bolha imobiliária brasileira, no sentido de detalhá-la, apresentando algumas evidências relacionadas à mesma, iniciando pela cidade de São Paulo, por ser o mercado individualmente mais relevante para o segmento imobiliário no Brasil e também por estar sendo usado em “artigos” nos jornais, como “demonstração de recuperação”. Na sequencia, ainda dentro deste trabalho, apresentarei dados consolidados do Brasil e evidências de situações anormais causadas pela bolha imobiliária nas mais diversas cidades e regiões do País.

    DESENHANDO A BOLHA IMOBILIÁRIA BRASILEIRA:

    Estarei abordando temas como subprime brasileiro, discrepância entre renda e preços dos imóveis, super-estoques, quedas em vendas e em preços de imóveis e outros diretamente relacionados.

    Como base, utilizarei o material apresentado no “Bolha imobiliária à brasileira, você acredita?”, da parte 9 a 14, aproveitando para atualizar e complementar algumas informações e análises.

    Ao final deste trabalho, constarão todas as referências e ainda, complementos, com diversas outras ocorrências que tem relação com a bolha imobiliária brasileira. Objetivo de não incluí-las diretamente no estudo e coloca-las dentro do item “Referências”, é que complementem o volume de evidências apresentadas, sem tornar o “desenho” mais poluído. Para aqueles que não tem acompanhado este assunto, recomendo sua leitura, pois dá uma clara visão de quão espalhada já está a nossa bolha imobiliária brasileira.

    Segue o estudo:

    Post 15 imagem 1

     Post 15 imagem 2

    Post 15 imagem 3

    Post 15 imagem 4

    Post 15 imagem 5

    Post 15 imagem 6

    Post 15 imagem 7

    REFERÊNCIAS:

    Tópicos anteriores que serviram de referência para este trabalho (Bolha imobiliária à brasileira, você acredita?):

    Parte 9: http://defendaseudinheiro.com.br/?p=1534 Infográfico mercado imobiliário brasileiro

    Parte 10: http://defendaseudinheiro.com.br/?p=1640 Infográfico Economia VS mercado imobiliário brasileiro

    Parte 11: http://defendaseudinheiro.com.br/?p=1707 Infográfico subprime brasileiro

    Parte 12: http://defendaseudinheiro.com.br/?p=1829 Imóveis usados São Paulo & FIPE ZAP

    Parte 13: http://defendaseudinheiro.com.br/?p=2247 Subprime brasileiro fase II

    Parte 14: http://defendaseudinheiro.com.br/?p=2287 Especulação imobiliária em São Paulo

    Notícias sobre quedas em preços de imóveis no Brasil:

    Em São José dos Campos, o exagero na oferta de imóveis e principalmente nos preços, fez com que o preço do imóvel novo caísse 25% e ficasse inferior aos preços de 2.010. Isto gerou revolta para quem comprou “na planta” e pagou muito mais caro, que só percebeu que preço caiu tarde demais… Como mesmo assim os “investidores” não conseguiam vender, a disponibilidade de imóveis para aluguel aumentou 300% nos últimos 24 meses, ou seja, hoje tem 4 vezes a quantidade de imóveis para alugar que tinha até 2 anos atrás… Não precisa de mágica para saber que a única consequência possível desta situação absurda, é preços caírem ainda mais, tanto para venda, quanto aluguel. Seguem os links com as notícias:

    http://g1.globo.com/sp/vale-do-paraiba-regiao/noticia/2013/05/preco-dos-imoveis-cai-25-em-sao-jose-em-dois-anos-revela-creci.html

    http://www.aconvap.com.br/noticias/sao-jose-tem-aumento-de-300-na-oferta-de-locacao/3599.html

    Em Natal, também teve queda de 25% nos preços dos imóveis novos, fazendo com que os mesmos voltassem a patamar anterior a 2.010 (idem a São José dos Campos) e gerando revolta nos compradores que “investiram” na planta e ficaram com prejuízo. A “justificativa” para quedas nos preços, é que as melhoras em infra-estrutura não ocorreram (especularam o preço com base em melhorias que não ocorreram, falsas promessas)…

    http://jornaldehoje.com.br/infraestrutura-ruim-derruba-valor-dos-imoveis-em-natal/

    Queda elevada de preços no Noroeste de Brasilia porque melhorias em infra não aconteceram:

    http://videos.r7.com/mercado-imobiliario-esta-em-baixa-no-df/idmedia/51e881010cf279513cafb732.html

    Segue notícia sobre queda de 15% nos preços de imóveis em Goiânia, após fortes quedas em vendas:

    http://www.opopular.com.br/editorias/economia/queda-nas-vendas-faz-pre%C3%A7os-de-im%C3%B3veis-recuarem-1.307413

    Abaixo, notícia sobre a terceira queda consecutiva de preços de imóveis em Recife:

    http://www.diariodepernambuco.com.br/app/noticia/economia/2013/04/03/internas_economia,432110/precos-dos-imoveis-no-recife-apresentam-terceira-queda-consecutiva.shtml

    Notícia sobre quedas de preços em 7 capitais durante o segundo semestre de 2.012:

    http://classificados.folha.uol.com.br/imoveis/1228412-mercado-imobiliario-tem-retracao-nas-principais-cidades-do-pais-em-2012.shtml

    Seguem abaixo 4 notícias sobre quedas de preços de imóveis em São Paulo, são situações diferentes umas das outras quanto a número de dormitórios, período, novo ou usado, etc. (tem muito mais que isto disponível na mídia, tem sido uma constante para São Paulo):

    http://classificados.folha.uol.com.br/imoveis/2013/05/1285907-preco-de-imovel-usado-de-um-dormitorio-cai-23-na-cidade-de-sp.shtml

    http://classificados.folha.uol.com.br/imoveis/2013/05/1276973-venda-preco-e-locacao-de-imoveis-usados-despencam-em-sp.shtml

    http://economia.estadao.com.br/noticias/economia-geral,preco-de-imovel-novo-recua-pela-1-vez-em-quatro-anos,152741,0.htm

    http://msn.revistaimoveis.zap.com.br/155982-precos-dos-imoveis-novos-caem-em-sao-paulo.html

    Notícias sobre reduções elevadas em vendas e super-estoque de imóveis sem vender:

    Notícia da Globo, dando conta que estoque de imóveis novos sem vender, simplesmente DOBROU em unidades em apenas 1 ano, com base em levantamento dos balanços de todas as construtoras com Ações na Bolsa. Detalhe: o prejuízo consolidado destas construtoras em 2.012 foi de mais de R$ 1 bilhão.

    http://g1.globo.com/economia/negocios/noticia/2013/04/construtoras-tem-prejuizo-e-estoque-de-imoveis-sobe-43-em-2012.html

    Alphavile de SP: 40% dos imóveis comerciais estão vagos, sem locação! Veja link abaixo:

    http://folhadealphaville.uol.com.br/artigo/?id=17399

    Pelas amostras da reportagem abaixo, observe que número de imóveis disponíveis para alugar em Pernambuco, mais que dobrou em curto prazo, porque preço era inviável:

    http://m.jconline.ne10.uol.com.br/t320/noticia/economia/pernambuco/noticia/2013/04/28/81174

    O título da notícia do jornal de Londrina já diz tudo: “preço de imóveis atinge teto com estoque recorde”. Atinge teto = daí pra frente, só tende a diminuir o preço real negociado.

    http://www.jornaldelondrina.com.br/economia/conteudo.phtml?tl=1&id=1364606&tit=preco-de-imoveis-atinge-teto-com-estoque-recorde

    Reportagem da Gazeta do Povo de Curitiba, dando conta que estoque de imóveis sem vender aumentou demais e que precisam de 2 anos para “tentarem” voltar a equilibrar a oferta e procura:

    http://www.gazetadopovo.com.br/economia/conteudo.phtml?id=1347279

    Na Bahia, curiosamente, o estoque de imóveis sem vender é o dobro de Curitiba, mas a diferença na quantidade de pessoas não é tão grande, ou seja, esta pior que Curitiba… Note ainda, pela notícia anterior, que Curitiba estava em situação crítica quanto à sobra de imóveis sem vender, logo, no caso de Salvador…

    http://www.bahiaeconomica.com.br/noticia/51663,mercado-imobiliario-bahia-tem-20-mil-imoveis-novos-sem-comprador.html

    Queda de 75% nas vendas de imóveis em BH, no mês de Maio/2013, o pior resultado em toda a história de vendas de imóveis na cidade. De novo, só para variar, a causa é preço fora da realidade da renda…

    http://www.hojeemdia.com.br/noticias/economia-e-negocios/venda-de-imoveis-na-capital-mineira-cai-75-em-maio-1.148301

    Notícia que contém a tabela com o estoque de imóveis sem vender nas Capitais brasileiras:

    http://www.bahiatodahora.com.br/destaques-esquerda/noticia_destaque2/queda-nas-vendas-leva-construtoras-a-reduzir-o-ritmo-em-salvador-situacao-e-preocupante

    Notícia sobre 5 construtoras que estão entre as 9 empresas com maior risco de insolvência (quebra) no Brasil:

    http://exame.abril.com.br/mercados/noticias/9-empresas-listadas-com-maior-risco-de-liquidez-no-brasil

    Informações sobre o movimento especulativo na cidade de São Paulo:

    As informações sobre vendas de imóveis novos em São Paulo e comentário sobre “empreendedores e imóveis de 1 dormitório” foram extraídas do relatório do SECOVI abaixo:

    http://www.secovi.com.br/files/Arquivos/balancomercado2-2013.pdf

    Seguem abaixo, os links sobre notícias da “revitalização do centro de São Paulo” por prefeitura e  venda de prédio c/ unidades entre 29 M2 e 41 M2 em 24 horas na Avenida Ipiranga, no centro de São Paulo (típica ação combinada entre construtores e especuladores):

    http://exame.abril.com.br/brasil/noticias/misto-de-parceria-promete-solucionar-o-centro-de-sao-paulo

    http://www1.folha.uol.com.br/fsp/imoveis/124537-venda-de-imoveis-cresce-com-estoque-e-lancamentos.shtml

    11 pontos de alagamento na Barra Funda e “promessas da prefeitura” para melhorias:

    http://classificados.folha.uol.com.br/imoveis/1161356-regiao-tem-11-pontos-de-alagamento.shtml

    Outras referências utilizadas neste trabalho:

    Notícia sobre 20% de inadimplência do MCMV 1 na CEF:

    http://veja.abril.com.br/noticia/brasil/divida-sufoca-familias-do-minha-casa-minha-vida

    Rebaixamento do rating da CEF pela Moody´s:

    http://brasileconomico.ig.com.br/noticias/moodys-rebaixa-ratings-da-caixa-bndes-e-bndespar_130046.html

    IBGE – renda familiar: acessar site do IBGE, página Banco de Dados, Cidade de São Paulo e depois Censo 2.010. Dados foram agrupados para viabilizar apresentação gráfica e compreensão.

    Informação de que mais de 72% das famílias já possuem imóveis próprios vem de pesquisa do IBGE (PNAD) . Para facilitar a compreensão, segue link com reportagem que fala a este respeito: http://ultimosegundo.ig.com.br/brasil/2012-09-21/casa-propria-ja-nao-e-so-sonho-75-no-brasil-sao-donos-do-imovel-onde-vivem.html

    ZAP – preços de imóveis: consultar www.zap.com.br, selecionar o ícone de índice de preços FIPE ZAP, em seguida, efetuar consulta para cidade de São Paulo. Os dados deste trabalho foram consultados em 29/Setembro/2013, considerando a somatória apenas de “Apartamento padrão” e “Casa Padrão”, consultas feitas em outra data ou com parâmetros que não estes apresentarão diferenças.

    Preço do M2 do CRECI SP é resultado de pesquisa que já é realizada há muitos anos pelo CRECI SP, envolvendo mais de 400 imobiliárias da cidade de São Paulo. Este preço de M2 é o preço já negociado, ou preço final. A tabela utilizada acima, com a variação dos últimos 12 meses findos em junho de 2.013, consta na página 23 da pesquisa de Junho/2013 do CRECI SP, segue o link para acesso: http://www.crecisp.gov.br/arquivos/pesquisas/capital/2013/pesquisa_capital_junho_2013.pdf

    As informações sobre volume de vendas de imóveis usados em São Paulo foram extraídas de relatórios do CRECI SP desde 2.008. Não capturei dados anteriores, pois em Janeiro/2008 existe observação sobre mudança nos critérios da pesquisa, informações anteriores não seriam comparáveis.  ATENÇÃO: a pesquisa do CRECI SP e as informações divulgadas em jornais, são relativas à variação de um mês para o mês seguinte. A melhor avaliação, que respeita sazonalidade e compara meses com mesmo comportamento, é a comparação entre um mês e o mesmo mês de ano anterior (exemplo: Junho/2013, comparar com Junho/2012), que foi a base para os resultados apresentados neste estudo.

    Vendas liquidas de distratos, lançamentos, estoques, endividamento liquido sobre patrimônio liquido e demais informações de 12 construtoras com Ações na BOVESPA: a fonte foram os balanços publicados pelas construtoras ao longo dos anos, que estão disponíveis nos sites das construtoras, em página de “Relação com Investidores (RI)”. As construtoras consideradas, foram as que tem maior foco no segmento residencial e que tem maior representatividade no segmento e/ou tiveram papel muito relevante no subprime brasileiro e portanto precisam ser evidenciadas. Lista de construtoras: Rossi, Brookfield, PDG, Viver, Gafisa, Tecnisa, Cyrella, MRV, EzTec, Hellbor, Trisul e Even.

    Convidados, Geral

    Bolha imobiliária à brasileira, você acredita? Parte 14

    26 de setembro de 2013

    Neste trabalho, falarei sobre a especulação imobiliária em São Paulo.

    Para facilitar acesso a outros textos, seguem links com resumo e logo depois a PARTE 14.

    Parte 1: http://defendaseudinheiro.com.br/?p=1123 – visão geral sobre conceito de bolha imobiliária ;

    Parte 2: http://defendaseudinheiro.com.br/?p=1335  Bolhas imobiliárias – EUA, Espanha e Flats

    Parte 3: http://defendaseudinheiro.com.br/?p=1337 Mercado imobiliário Brasil – 2.007 a 2.010

    Parte 4: http://defendaseudinheiro.com.br/?p=1339 Mercado Imobiliário Brasil – 2.011 a 2.013

    Parte 5: http://defendaseudinheiro.com.br/?p=1378 Reflexões sobre preços de imóveis

    Parte 6: http://defendaseudinheiro.com.br/?p=1394 Bolha imobiliária + protestos

    Parte 7: http://defendaseudinheiro.com.br/?p=1448 Preço de imóveis, valorização futura

    Parte 8: http://defendaseudinheiro.com.br/?p=1506 Vendas imóveis em SP no 1T2013

    Parte 9: http://defendaseudinheiro.com.br/?p=1534 Infográfico mercado imobiliário brasileiro

    Parte 10: http://defendaseudinheiro.com.br/?p=1640 Infográfico Economia VS mercado imobiliário brasileiro

    Parte 11: http://defendaseudinheiro.com.br/?p=1707 Infográfico subprime brasileiro

    Parte 12: http://defendaseudinheiro.com.br/?p=1829 Imóveis usados São Paulo & FIPE ZAP

    Parte 13: http://defendaseudinheiro.com.br/?p=2247 Subprime brasileiro fase II

    Parte 14: http://defendaseudinheiro.com.br/?p=2287 Especulação imobiliária em São Paulo

    Nova série de trabalhos: http://defendaseudinheiro.com.br/?p=2366 Desenhando a bolha imobiliária brasileira

    PARTE 14:

    Dando continuidade ao jogo dos 7 erros do mercado imobiliário brasileiro, falarei agora sobre o sétimo e último erro, mantendo o padrão apresentado anteriormente, primeiro mencionando o que o mercado imobiliário informa e depois, os fatos por trás das notícias.

    CENA 7 – “Especulação imobiliária em São Paulo”

    Imagem 7A – O que os representantes do segmento imobiliário dizem:

    SECOVI SP divulgou que o crescimento de 46% das vendas de imóveis novos, em unidades no 1S2013 em São Paulo Capital, na comparação com mesmo período de 2.012, era a demonstração da recuperação. Informaram que previam que as vendas no 2S2013 seriam em volumes muito próximos ao 2S2012 e mesmo assim, teríamos crescimento de 30% em unidades no total do ano, o que era muito bom frente a cenário da economia.

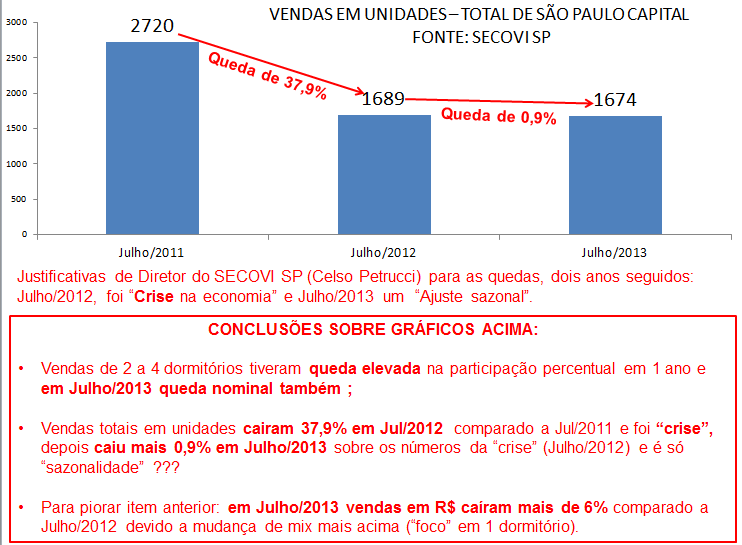
    No relatório de Julho/2013, justificaram a queda de 56% p/ Junho/2013 e de 0,9% p/ Julho/2012,  em unidades em São Paulo, como “sazonal”.  SECOVI SP informou que mercado imobiliário em São Paulo (Capital) está saudável, com estoque de imóveis sem vender dentro do nível histórico (18 mil unidades).

    Imagem 7B – Os fatos por trás das notícias:

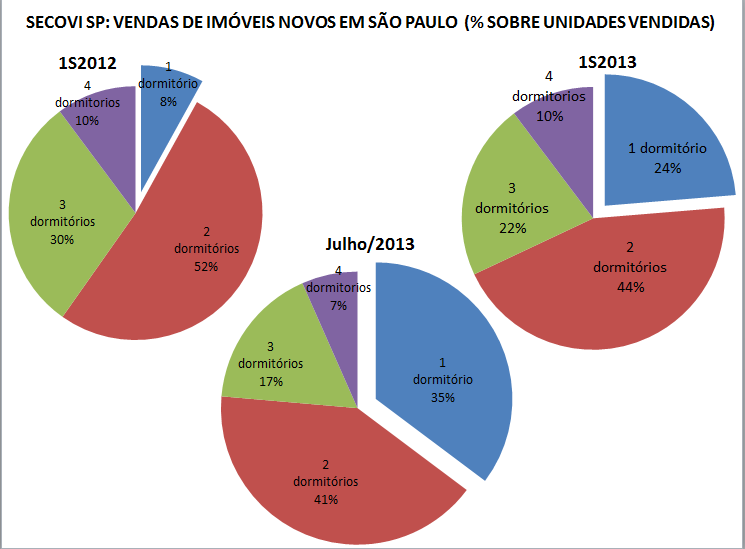
    Vamos olhar o mix de vendas em São Paulo e também os dados mais recentes (Julho/2013):

    Vendas imóveis novos 1S2013 e Julho2013

    Vendas imóveis novos de Julho2011 a Julho2013 e conclusões V2

    Sobre os dados acima:

    Informações de vendas e comentário sobre “Ajuste Sazonal” constam nos links abaixo:

    http://www.secovi.com.br/files/Arquivos/balancomercado2-2013.pdf

    http://www.secovi.com.br/files/Arquivos/pmi-julho-2103.pdf

    Comentário do Diretor do SECOVI sobre crise que justificou queda de Julho/2012, no link abaixo:

    http://www.dm.com.br/texto/56480-venda-de-imoveis-novos-em-julho-cai-379-em-sp

    Complementando informações acima:

    Mix de vendas: uma mudança tão radical em prazo tão curto, sem dúvida é algo muito anormal. Se avaliarmos que logo após o “aumento de vendas” no 1S2013 já tivemos uma queda em Julho/2013 e a expectativa do segmento imobiliário é que vendas em unidades no 2S2013 fiquem próximas ao 2S2012, que foi péssimo, constatamos que a mudança de mix aumentando muito a participação de 1 dormitório em detrimento dos demais, foi apenas uma opção de “sobrevivência”.

    Demanda: informações acima não permitem saber qual a participação dos especuladores, que carregam consigo os “estoques ocultos”, ou a visão de “falsa demanda”. Em função disto, vamos avaliar mais algumas informações:

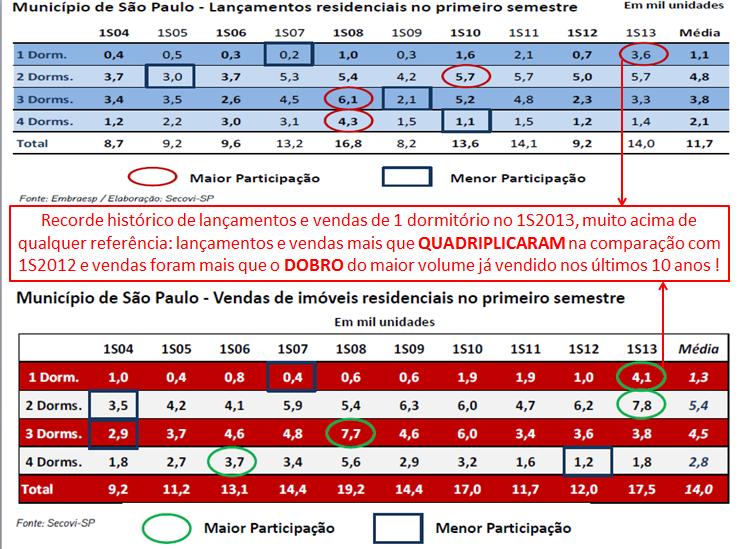
    Vendas e lançamentos últimos 10 anos

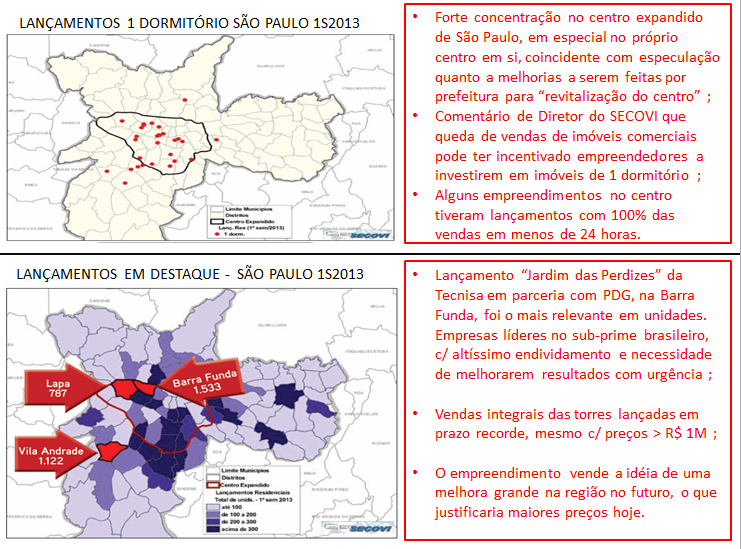
     Mapas de lançamentos 1S2013

    Sobre os dados acima:

    As informações sobre lançamentos e vendas acima (incluindo mapas) e comentário sobre “empreendedores e imóveis de 1 dormitório” foram extraídas do relatório do SECOVI abaixo:

    http://www.secovi.com.br/files/Arquivos/balancomercado2-2013.pdf

    Seguem abaixo, os links sobre notícias da “revitalização do centro de São Paulo” por prefeitura e  venda de prédio c/ unidades entre 29 M2 e 41 M2 em 24 horas na Avenida Ipiranga, no centro de São Paulo:

    http://exame.abril.com.br/brasil/noticias/misto-de-parceria-promete-solucionar-o-centro-de-sao-paulo

    http://www1.folha.uol.com.br/fsp/imoveis/124537-venda-de-imoveis-cresce-com-estoque-e-lancamentos.shtml

    11 pontos de alagamento na Barra Funda e “promessas da prefeitura” para melhorias:

    http://classificados.folha.uol.com.br/imoveis/1161356-regiao-tem-11-pontos-de-alagamento.shtml

    Preços de imóveis na Barra Funda que variam de R$ 560 mil a R$ 1,9 milhão:

    http://classificados.folha.uol.com.br/imoveis/1161348-apartamentos-no-novo-bairro-custarao-de-r-560-mil-a-r-19-milhao.shtml

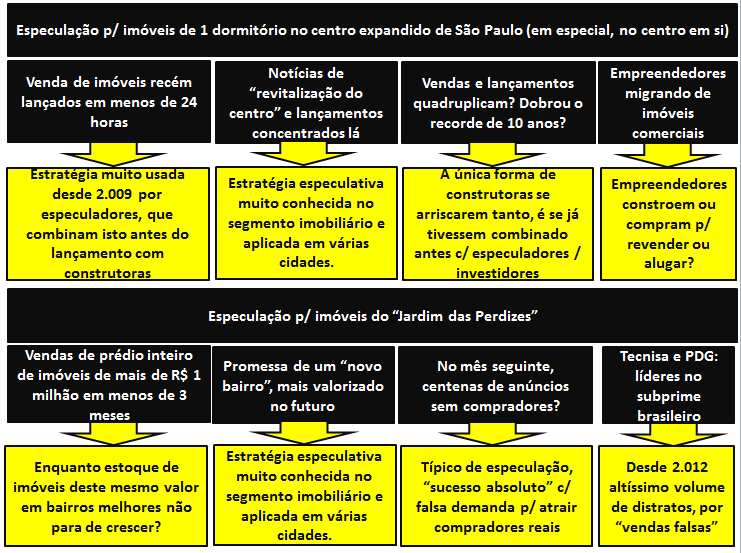
    Explicando a especulação do 1S2013 em São Paulo


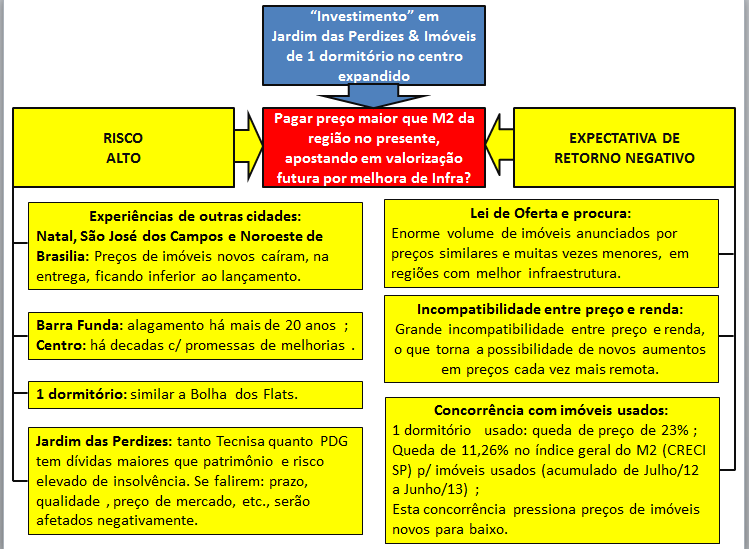
    Risco e retorno da especulação em São Paulo

    Outros links, com notícias mencionadas acima:

    Queda elevada de preços em Natal porque melhorias em infra não aconteceram:

    http://jornaldehoje.com.br/infraestrutura-ruim-derruba-valor-dos-imoveis-em-natal/

    Queda elevada de preços no Noroeste de Brasilia porque melhorias em infra não aconteceram:

    http://videos.r7.com/mercado-imobiliario-esta-em-baixa-no-df/idmedia/51e881010cf279513cafb732.html

    Queda de 25% nos preços de imóveis novos em SJC por excesso de oferta:

    http://g1.globo.com/sp/vale-do-paraiba-regiao/noticia/2013/05/preco-dos-imoveis-cai-25-em-sao-jose-em-dois-anos-revela-creci.html

    Bolha dos flats: ver “Bolha imobiliária à brasileira, você acredita? Parte 2”, neste blog.

    Incompatibilidade entre preço e renda: ver “Terceiro erro do mercado imobiliário”, neste blog.

    Queda de preços de imóveis usados em São Paulo: ver “Sexto erro do mercado imobiliário”, neste blog.

    Complementando informações acima: tivemos ações simultâneas de prefeitura de São Paulo, construtoras e especuladores, que geraram especulação imobiliária no centro de São Paulo quanto a imóveis de 1 dormitório e também no empreendimento “Jardim das Perdizes” no 1S2013. Por outro lado, avaliando as consequências previstas, constantes nos diagramas mais acima, observamos uma relação de alto risco com expectativa de retorno negativo o que é algo absolutamente irracional e típico de uma bolha imobiliária. Considerando que tivemos este comportamento no 1S2013, mas logo depois disto, em Julho/2013, já tivemos queda muito relevante nas vendas, voltando ao mesmo patamar de Julho/2012 que foi péssimo (crise, segundo Diretor do SECOVI), temos todos os indícios de que esta ação especulativa não conseguiu se estender por mais tempo (talvez por falta de “investidores”), o que apenas piora a relação de risco e retorno desenhada acima. Outra consequência visível, são as centenas de anúncios do “Jardim das Perdizes” em apenas um site na Internet (consultar no site da OLX). Enquanto isto, o estoque de imóveis que não encontram comprador final, só aumenta…

    Prováveis consequências para Construtoras: vamos agora ver como o resultado de São Paulo no 1S2013 teria se refletido para as construtoras, analisando mais algumas informações sobre o 1S2013:

    Post 11 imagem 3 gráfico vendas liquidas de distratos


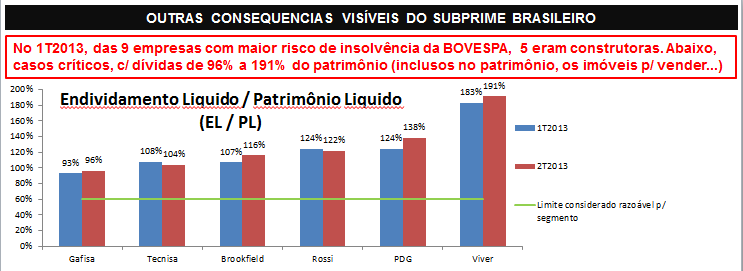
    Post 11 imagem 4 EL PL construtoras

    Sobre as informações acima: ver “Quinto erro do mercado imobiliário”, neste blog.

    Complementando informações acima: como podemos observar, as vendas das construtoras não cresceram no total do Brasil, apesar do “assombroso” resultado de São Paulo no 1S2013, ou seja, enquanto o munícipio de São Paulo teve “aumento de vendas”, outros tiveram queda e no total, a queda foi maior que o crescimento. A piora também se observa pela análise da saúde das empresas em situação mais crítica, conforme podemos comprovar pelo gráfico sobre endividamento.

    Sobre o estoque de imóveis sem vender:

    O estoque informado pelo SECOVI SP, é apenas uma parte do que está sem vender. Agora, vamos relacionar os itens que são “estoques ocultos”, ou melhor, “estoques omitidos”:

    a) O relatório do SECOVI não considera imóveis que tenham mais de 3 anos do  lançamento e que ainda não tenham sido vendidos. Como hoje temos atraso em grande parte das obras, o volume de imóveis sem vender que não é considerado pelo SECOVI, só do que se encontra nesta situação, é muito elevado ;

    b) Imóveis vendidos para especuladores, que tem sido em grande quantidade, conforme demonstrado neste trabalho, também são parte do estoque que ainda não encontrou consumidores finais e também escapa deste cálculo do SECOVI ;

    c) Para os distratos em imóveis em construção que tenham demorado mais de 3 anos entre lançamento e entrega, também não são contabilizados como estoques. Como observamos por gráficos mais acima, este volume de distratos também tem sido muito elevado.

    Resumindo a análise quanto a imóveis sem vender em São Paulo, a quantidade é muito maior do que aquela informada pelo SECOVI e a omissão de volumes tão elevados de imóveis sem vender, traduz a estratégia de esconder isto o máximo que puderem, pois esta é uma das maiorias evidências da existência de uma bolha imobiliária. Considerar ainda o gráfico logo acima sobre vendas, lançamentos e estoques no Brasil, p/ 12 construtoras, onde observamos que nunca o estoque esteve tão elevado em relação a vendas, isto sem considerarmos ainda o que está em poder dos especuladores.

    Conclusões:

    1) Apesar da ação simultânea de Prefeitura de São Paulo, construtoras e especuladores, o “sucesso de vendas” do 1S2013 em São Paulo sequer foi o suficiente para gerar qualquer melhoria quanto aos resultados consolidados das construtoras no Brasil ;

    2) O “pseudo-sucesso” da especulação praticada em larga escala, apenas aumentou sensivelmente o “estoque oculto” de imóveis sem vender para consumidor final, que está nas mãos dos especuladores, característica típica de uma bolha imobiliária. Além disto, tal ação foi absolutamente efêmera, pois já em Julho/2013 vimos uma queda nas vendas, isto na comparação com uma base péssima que foi Julho/2012 que vinha de forte queda para Julho/2011 ;

    3) Quanto aos especuladores, é quase certo que obterão um retorno negativo quanto ao dinheiro aplicado, não só em virtude do altíssimo risco constatado pela mesma experiência especulativa em outras cidades, mas também pelo contexto do segmento imobiliário e a própria queda de vendas já no mês seguinte (está faltando folego até para a especulação pura…) ;

    4) A bolha imobiliária em São Paulo está acuada! Nem mesmo apelando para focar vendas em especuladores para imóveis de 1 dormitório no centro ou imóveis do “Jardins das Perdizes” e nem mesmo com todo apoio da prefeitura fazendo publicidade sobre melhorias que incentivassem a especulação e mais toda a omissão e manipulação de informações pelo segmento imobiliário quanto a vendas, estoque de imóveis, etc., o segmento imobiliário tem conseguido uma recuperação, pois no 1S2013 o total do Brasil (abatido distratos) foi inferior ao 1S2012! Das 6 construtoras quase insolventes, em que uma tem quase 100% de Dívida sobre Patrimônio e as outras 5 tem bem mais que isto, 4 tiveram piora nos resultados no 1S2013! As “promoções” com descontos elevados, de 20%, 35%, 40%, etc., parecem nunca terminar, já tendo mais de um ano assim! Agora, em Julho/2013, tivemos quedas sensíveis de vendas em São Paulo, o que significa que no resultado do Brasil como um todo, a expectativa é que o resultado fique pior no 2S2013 do que foi no 1S2013, lembrando que 1S2013 já tinha sido pior que 1S2012 que por sua vez tinha sido muito pior que 1S2011. Como ficarão as construtoras em pior situação? Como ficarão os estoques totais de imóveis sem vender? Temos todas as indicações de que irão piorar.

    Geral

    Bolha imobiliária à brasileira, você acredita? Parte 13

    22 de setembro de 2013

    Desta vez abrirei uma exceção e ao invés de dar continuidade ao jogo dos 7 erros do mercado imobiliário, lançarei um tópico complementar ao Quinto erro. No decorrer da semana, divulgarei o “Sétimo erro do mercado imobiliário’.

    Para facilitar acesso a outros textos, seguem links com resumo e logo depois a PARTE 13.

    Parte 1: http://defendaseudinheiro.com.br/?p=1123 – visão geral sobre conceito de bolha imobiliária ;

    Parte 2: http://defendaseudinheiro.com.br/?p=1335  Bolhas imobiliárias – EUA, Espanha e Flats

    Parte 3: http://defendaseudinheiro.com.br/?p=1337 Mercado imobiliário Brasil – 2.007 a 2.010

    Parte 4: http://defendaseudinheiro.com.br/?p=1339 Mercado Imobiliário Brasil – 2.011 a 2.013

    Parte 5: http://defendaseudinheiro.com.br/?p=1378 Reflexões sobre preços de imóveis

    Parte 6: http://defendaseudinheiro.com.br/?p=1394 Bolha imobiliária + protestos

    Parte 7: http://defendaseudinheiro.com.br/?p=1448 Preço de imóveis, valorização futura

    Parte 8: http://defendaseudinheiro.com.br/?p=1506 Vendas imóveis em SP no 1T2013

    Parte 9: http://defendaseudinheiro.com.br/?p=1534 Infográfico mercado imobiliário brasileiro

    Parte 10: http://defendaseudinheiro.com.br/?p=1640 Infográfico Economia VS mercado imobiliário brasileiro

    Parte 11: http://defendaseudinheiro.com.br/?p=1707 Infográfico subprime brasileiro

    Parte 12: http://defendaseudinheiro.com.br/?p=1829 Imóveis usados São Paulo & FIPE ZAP

    Parte 13: http://defendaseudinheiro.com.br/?p=2247 Subprime brasileiro fase II

    Parte 14: http://defendaseudinheiro.com.br/?p=2287 Especulação imobiliária em São Paulo

    Nova série de trabalhos: http://defendaseudinheiro.com.br/?p=2366 Desenhando a bolha imobiliária brasileira

    PARTE 13:

    Em tópico anterior em que falei sobre o subprime brasileiro “Quinto erro do mercado imobiliário – subprime brasileiro”, havia concluído com o seguinte comentário, para qual acrescento apenas um negrito nas duas últimas palavras:

    “Como ainda não temos as consequências visíveis quanto a inadimplência nos bancos que pudesse subsidiar uma análise mais detalhada sobre o subprime brasileiro fase II, restringi este trabalho a fase I, mas do meu ponto de vista, temos alto risco de observarmos os efeitos da fase II em breve…”

    O trabalho sobre o subprime fase I foi publicado no final de Agosto/2013 e menos de 1 mês depois, temos notícia da Veja, falando sobre a confirmação do subprime brasileiro Fase II. Realmente, foi “em breve”, como havia sido previsto. Destaco um trecho desta reportagem da Veja, colocando em negrito os pontos mais importante:

    Dados obtidos por veja revelam que o índice de inadimplência na faixa de financiamento que inclui participantes com renda mensal mais baixa, até 1600 reais, está em 20%. É um número dez vezes maior que a média dos financiamentos imobiliários no Brasil e 4 pontos mais alto que a porcentagem de atrasos em pagamento de hipoteca nos Estados Unidos em 2007, quando se acentuou a crise que serviu de gatilho para a pior recessão desde o fim da II Guerra Mundial. O programa de habitação do governo tem 270.000 famílias na faixa de renda mais baixa”

    Colocarei, como referência ao final deste texto, a reportagem completa da Veja, que já está disponível nas bancas de jornais. Segue abaixo um link para quem quiser ler agora:

    http://veja.abril.com.br/noticia/brasil/divida-sufoca-familias-do-minha-casa-minha-vida

    É importante entendermos, que esta informação sobre o subprime fase II e o altíssimo nível de inadimplência junto a bancos, que segundo mencionado pela Veja no trecho destacado mais acima, foi até maior do que no subprime americano, com o subprime fase I, que diz respeito a elevadíssimo volume de distratos junto a construtoras, por clientes que não tinham condições de adquirir financiamento bancário no ato da entrega do imóvel, formam a confirmação de que o subprime foi algo “estratégico” para o segmento imobiliário brasileiro, pois com ele, foi possível simular uma “falsa demanda” em alta escala, o que levou a um crescimento artificial no preço dos imóveis, não baseado na lei de oferta e procura REAL, algo que no começo e por alguns anos, foi altamente lucrativo para este segmento.

    Apenas para lembrar o que detalhei no estudo anterior sobre o subprime brasileiro fase I, tivemos quase R$ 7 bilhões em distratos, somente para 5 construtoras e somente no período do 1T2012 até o final do 1S2013. As demais construtoras omitem o valor dos distratos, no máximo encontramos para uma ou outra e não para todos os períodos, da mesma forma que a CEF omitia a informação sobre a inadimplência de 20% e só revelou mediante ação na justiça pela Veja. É muito fácil de entender porque tamanha omissão: se revelassem a verdade, deixariam muito explicito para todos, tanto no Brasil quanto no Exterior, que temos uma bolha imobiliária aqui.

    Devemos ainda, observar que no caso do subprime fase I, tivemos também forte concentração no segmento econômico, da mesma forma que já apurado e divulgado pela Veja quanto ao subprime fase II com a CEF. Para se ter uma ideia da gravidade desta situação, a Rossi simplesmente abandonou o segmento econômico em virtude do elevadíssimo volume de distratos neste segmento, a Gafisa suspendeu lançamentos da sua unidade de negócios Tenda, que era focada neste segmento, durante todo o ano de 2.012, a PDG teve um prejuízo recorde superior a R$ 1,7 bilhões em 2.012, em grande parte em virtude disto. Esta situação levou estas empresas e outras, a terem um endividamento superior a 100% de seu patrimônio. Para aqueles que ainda não leram, recomendo a leitura do “Quinto erro do mercado imobiliário”, que contém mais detalhes quanto a estes impactos.

    Agora, complementando o raciocínio acima, como fica a situação de construtoras como a MRV, Cyrela e outras, que se aproveitando da péssima situação financeira de Rossi, PDG e Gafisa/Tenda resolveram aumentar ainda mais suas vendas no segmento MCMV e econômico, “ocupando o espaço deixado”? A MRV, Cyrela e outras que ocuparam este espaço, não divulgam o quanto elas tem de distratos. Como agora sabemos que o volume de inadimplência do MCMV para faixa de renda de até R$ 1.600 chega a assustadores 20% só na CEF e ainda tivemos altíssimo volume de distratos com as construtoras que antes focavam boa parte de suas vendas para este público, quanto será o distrato para MRV, Cyrela e outras quanto a este segmento? A resposta a estas questões, certamente nos ajudará a entender porque estas empresas estão crescendo com seus lançamentos e vendas, no caso da Cyrela e com suas  vendas no caso da MRV, mesmo com todo o nível absurdo de distratos e inadimplência que ocorre no segmento imobiliário: elas precisam de um alto volume de lançamentos e vendas, para que isto encubra o quanto possuem de distratos e assim não chamem ainda mais a atenção do mercado para os graves problemas da bolha imobiliária brasileira!

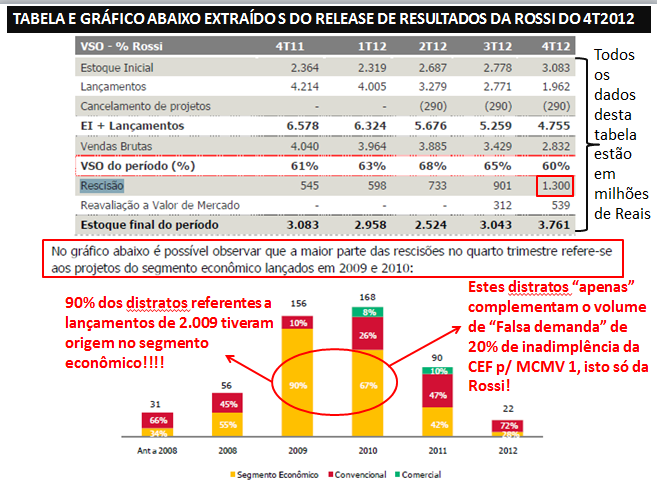
    Apenas como referência adicional, além das informações já fornecidas no “Quinto erro do mercado imobiliário – subprime brasileiro”, seguem mais alguns dados extraídos de relatório oficial da Rossi:

    Distratos Rossi

    Conclusões:

    1) Podemos afirmar que os preços absurdos de hoje, sem sombra de dúvidas, não tiveram nenhum fundamento, pois os aumentos foram baseados em uma demanda produzida artificialmente. Tudo isto nos leva a constatação de que, como todo aumento produzido artificialmente, o mesmo será destruído de forma natural, tendo que voltar ao patamar de normalidade e que reflita a real relação entre oferta e demanda ;

    2) Construtoras que hoje assumiram a posição de liderarem lançamentos e vendas para segmentos MCMV e Econômico, tem seus resultados divulgados sob altíssima suspeita, em especial porque estas construtoras não divulgam de forma clara o volume de distratos. Mais do que isto: temos fortíssima suspeita que o aumento de lançamentos e vendas por estas construtoras, que ocuparam o espaço deixado por Rossi, PDG e Gafisa/Tenda, devem ter a finalidade de ajudar a encobrir o alto volume de distratos que devem estar sofrendo com o segmento MCMV / Econômico. Tudo isto, apenas agrava cada vez mais as consequências da bolha imobiliária brasileira ;

    3) O fato de tanto a CEF quanto a maioria das construtoras omitirem informações sobre inadimplência e distratos respectivamente, é apenas mais uma confirmação de que esta estratégia foi proposital e não acidental, visando fazer com que fosse criada uma falsa demanda que permitisse crescimento artificial nos preços dos imóveis

    Referência:

    Notícia da revista VEJA edição 2340 de 25 de setembro de 2013.

    Ele foi planejado para ser a mais vistosa vitrine eleitoral da gestão Dilma Rousseff – a resposta do governo para o sonho da casa própria. Lançado em 2009, o programa Minha Casa Minha Vida consumiu 134,5 bilhões de reais para fazer 2,1 milhões de casas populares. O primeiro milhão já foi distribuído. A presidente Dilma já percorreu seis estados brasileiros neste ano para providenciar ela mesma a entrega, O potencial de dividendos eleitorais da iniciativa é tamanho que ela é tratada como uma espécie de Bolsa Família da área urbana.

    Programa subsidiado, o Minha Casa minha Vida prevê que o governo arque com uma parte das prestações e o beneficiado banque o restante. O valor das parcelas é calculado com base na rende da cada família. No papel, tudo certo. Na realidade, tudo mais ou menos. Dados obtidos por veja revelam que o índice de inadimplência na faixa de financiamento que inclui participantes com renda mensal mais baixa, até 1600 reais, está em 20%. É um número dez vezes maior que a média dos financiamentos imobiliários no Brasil e 4 pontos mais alto que a porcentagem de atrasos em pagamento de hipoteca nos Estados Unidos em 2007, quando se acentuou a crise que serviu de gatilho para a pior recessão desde o fim da II Guerra Mundial. O programa de habitação do governo tem 270 000 famílias na faixa de renda mais baixa e 1 milhão nas duas faixas seguintes. Nas duas últimas, a taxa de inadimplência está na média do mercado. A Caixa só divulgou estes dados depois de a reportagem de Veja entrar com recurso junto à Controladoria-Geral da União. Antes disso, o pedido, feito com base na Lei de Aceso à Informação, havia sido negado duas vezes.

    O fato de uma porcentagem tão extraordinariamente alta de participantes do programa não estar conseguindo pagar as prestações significa que sua capacidade de pagamento foi mal avaliada. Se essa má avaliação ocorreu por incompetência ou estratégia é difícil saber. Cinco de seis moradores ouvidos por veja em dois conjuntos habitacionais do Minha Casa Minha Vida em São Paulo contaram que não tiveram nenhuma dificuldade para serem aceitos pelo programa, ainda que não tivessem emprego fixo e não pudessem apresentam comprovante de renda. Todos disseram ter sido incluídos depois de aprovados com base no mesmo método: apresentaram uma “estimativa” de quanto ganhavam e a prestação foi fixada em 10% desse valor declarado. Todos estão inadimplentes há pelo menos 10 meses.

    Essa arquitetura financeira ruinosa obriga o setor produtivo a bancar a conta para manter o programa em pé. Na última quarta-feira, em votação no Congresso, o governo conseguiu manter a multa adicional de 10% do Fundo de Garantia de Tempo de Serviço (FGTS) paga pelas empresas nas demissões sem justa causa. O dinheiro será usado exclusivamente para financiar o minha Casa Minha Vida. É o processo que o ex-presidente do Banco Central Affonso Celso Pastore descreveu bem: o governo “compra” o eleitor à vista e obriga a sociedade a pagar por ele a prazo. O valor dos financiamentos do Minha Casa Minha Vida com atraso superior a noventa dias já beira os 2 bilhões de reais na faixa mais baixa de renda, o equivalente a tudo que o governo repassou para as universidades federais no ano passado.

    Mas os beneficiários inadimplentes do programa não correm o risco de perder o imóvel. A reintegração de posse não está enre as medidas do governo para evitar os calotes. “Como se trata de política habitacional para a população de baixo poder aquisitivo, o monitoramento da inadimplência nesta faixa tem por objetivo principal auxiliar o beneficiário a encontrar soluções para manter a posse do imóvel”, informaram a Caixa e o ministério das Cidades. O resultado desta estratégia é mais inadimplência, como explica o consultor em assuntos bancários Roberto Troster, ex-economista-chefe da Federação Brasileira de Bancos (Febraban); “Se um em cada cinco fica sem pagar e nada acontece, isso vira um incentivo para que outros façam o mesmo. Ninguém é contra um sistema habitacional. Mas ele precisa de boa execução, e existem mecanismos para incentivar a responsabilidade financeira”.

    Além de não cobrar a dívida para valer, o governo vem se esforçando para piorar o endividamento das famílias. Em junho, lançou o Minha Casa Melhor, uma linha de crédito de te 5000 reais para a compra de móveis e eletrodomésticos dos participantes do Minha Casa Minha Vida. Até agora, a Caixa já distribuiu mais de 1 bilhão de reais, aparentemente, com o mesmo grau de rigor que usou no programa de habitação: não é preciso comprovar renda para ter acesso à nova linha de crédito. O governo poderia simplificar as coisas e jogar dinheiro direto do alto de um avião. Sairia mais barato para o contribuinte.

    Convidados, Geral

    Bolha imobiliária à brasileira, você acredita? Parte 12

    6 de setembro de 2013

    Neste trabalho, falarei sobre imóveis usados em São Paulo e o FIPE ZAP.

    Para facilitar acesso a outros textos, seguem links com resumo e logo depois a PARTE 12.

    Parte 1: http://defendaseudinheiro.com.br/?p=1123 – visão geral sobre conceito de bolha imobiliária ;

    Parte 2: http://defendaseudinheiro.com.br/?p=1335  Bolhas imobiliárias – EUA, Espanha e Flats

    Parte 3: http://defendaseudinheiro.com.br/?p=1337 Mercado imobiliário Brasil – 2.007 a 2.010

    Parte 4: http://defendaseudinheiro.com.br/?p=1339 Mercado Imobiliário Brasil – 2.011 a 2.013

    Parte 5: http://defendaseudinheiro.com.br/?p=1378 Reflexões sobre preços de imóveis

    Parte 6: http://defendaseudinheiro.com.br/?p=1394 Bolha imobiliária + protestos

    Parte 7: http://defendaseudinheiro.com.br/?p=1448 Preço de imóveis, valorização futura

    Parte 8: http://defendaseudinheiro.com.br/?p=1506 Vendas imóveis em SP no 1T2013

    Parte 9: http://defendaseudinheiro.com.br/?p=1534 Infográfico mercado imobiliário brasileiro

    Parte 10: http://defendaseudinheiro.com.br/?p=1640 Infográfico Economia VS mercado imobiliário brasileiro

    Parte 11: http://defendaseudinheiro.com.br/?p=1707 Infográfico subprime brasileiro

    Parte 12: http://defendaseudinheiro.com.br/?p=1829 Imóveis usados São Paulo & FIPE ZAP

    Parte 13: http://defendaseudinheiro.com.br/?p=2247 Subprime brasileiro fase II

    Parte 14: http://defendaseudinheiro.com.br/?p=2287 Especulação imobiliária em São Paulo

    Nova série de trabalhos: http://defendaseudinheiro.com.br/?p=2366 Desenhando a bolha imobiliária brasileira

    PARTE 12:

    Dando continuidade ao jogo dos 7 erros do mercado imobiliário brasileiro, falarei agora sobre o sexto erro, mantendo o padrão apresentado anteriormente, primeiro mencionando o que o mercado imobiliário informa e depois, os fatos por trás das notícias.

    CENA 6 – “Imóveis usados em São Paulo e o FIPE Zap”

    Imagem 6A – O que os representantes do segmento imobiliário dizem:

    Informações fornecidas pelo CRECI SP para os jornais e amplamente divulgadas: crescimento de vendas de imóveis usados na maior parte dos meses durante o primeiro semestre deste ano.

    Muita propaganda destacando, a cada divulgação do índice FIPE ZAP,  o crescimento dos preços dos imóveis e o quanto a aquisição de imóveis seria mais vantajosa do que qualquer alternativa de aplicação financeira.

    Imagem 6B – Os fatos por trás das notícias:

    Primeiro, vamos analisar as informações relacionadas a volume de vendas e preços de imóveis usados na Cidade de São Paulo. Abaixo, alguns dados compilados a partir de informações fornecidas por CRECI SP e FIPE ZAP.

    Post 12 imagem 1 usados São Paulo

    Sobre os dados acima:

    Preço do M2 do CRECI SP é resultado de pesquisa que já é realizada há muitos anos pelo CRECI SP, envolvendo mais de 400 imobiliárias da cidade de São Paulo. Este preço de M2 é o preço já negociado, ou preço final. A tabela utilizada acima, com a variação dos últimos 12 meses findos em junho de 2.013, consta na página 23 da pesquisa de Junho/2013 do CRECI SP, segue o link para acesso: http://www.crecisp.gov.br/arquivos/pesquisas/capital/2013/pesquisa_capital_junho_2013.pdf

    As informações sobre volume de vendas foram extraídas de relatórios do CRECI SP desde 2.008. Não capturei dados anteriores, pois em Janeiro/2008 existe observação sobre mudança nos critérios da pesquisa, informações anteriores não seriam comparáveis.

    ATENÇÃO: a pesquisa do CRECI SP e as informações divulgadas em jornais, são relativas à variação de um mês para o mês seguinte. A melhor avaliação, que respeita sazonalidade e compara meses com mesmo comportamento, é a comparação entre um mês e o mesmo mês de ano anterior (exemplo: Junho/2013, comparar com Junho/2012), que foi a base para os resultados apresentados neste estudo. Para maiores detalhes de como fazer este cálculo comparando mesmos meses de anos seguidos (sazonalidade) a partir dos relatórios do CRECI SP, ver tópico “Segundo erro do mercado imobiliário”.

    Informações do Zap imóveis foram extraídas com acesso ao “Índice FIPE Zap”, que tem link na página do Zap imóveis, replico aqui: http://www.zap.com.br/imoveis/fipe-zap/.

    Algumas análises quanto a estas informações:

    Volume de vendas (CRECI SP): tivemos reduções nas vendas, de 2.010 para 2.011, de 2.011 para 2.012 e também  de 2.012 para 2.013. Esta contínua redução nas vendas, significa que o prazo para venda de um imóvel está aumentando ao longo dos anos e estão sendo gerados estoques crescentes de imóveis sem vender.

    Preço do M2 (CRECI SP, Real = negociado): nos últimos 12 meses findos em Junho/2013 (última pesquisa publicada), a QUEDA no preço do M2 em São Paulo, foi de 11,26%. Isto significa que mesmo com o crescimento do preço do M2 no primeiro semestre de 2.013, este preço ainda não recuperou o patamar em que estava em Junho/2012. Outra característica, é que aumento de preço de imóveis usados ao longo dos últimos anos tem sido 100% especulativo, ou seja, não tem fundamento na lei de oferta e procura, uma vez que as vendas vem se reduzindo de forma sensível, até mesmo em função da fortíssima disparidade entre preço de imóvel e renda da população, conforme demonstrei em estudo anterior sobre o “Terceiro erro do mercado imobiliário”.

    FIPE ZAP – preço do M2 anunciado: pelo que podemos observar pelos dados acima, este índice não tem nenhuma serventia para análise da evolução dos preços, que seria seu objetivo, uma vez que não guarda nenhuma relação com a evolução do preço negociado / realizado. Isto fica muito claro ao olharmos para o preço real apurado pelo CRECI SP, que teve redução de 11,26% nos últimos 12 meses findos em Junho/2013, contra o FIPE ZAP que apontou crescimento de 13,91% para o mesmo período.

    Imóvel versus aplicações financeiras: conforme demonstrado acima, enquanto a inflação acumulada no período de Julho/2012 a Junho/2013 foi de 6,70% (IPCA = oficial), os imóveis tiveram REDUÇÃO de 11,26% no preço do M2, estando entre as piores opções para se aplicar dinheiro neste período. Além disto, observamos que o aluguel também teve valorização inferior a inflação (aluguel = 6,15% de variação de Julho/2012 a Junho/2013 contra inflação de 6,70%). Isto confirma informações em tópicos anteriores, de que não faz sentido pensar em imóvel residencial como investimento e neste momento em especial,  porque ele está no seu “topo de preços”.  Embora tenhamos tido quedas nos preços dos imóveis, conforme demonstrado acima, ainda assim os preços estão fora da realidade de renda e com forte rejeição que se manifesta pelas quedas constantes na demanda, ou seja, tendência é de se tornar um prejuízo ainda maior daqui pra frente.

    Demanda versus preço: nos últimos 12 meses, findos em Junho/2013, com base nos dados do CRECI SP levantados com mais de 400 imobiliárias em São Paulo, tivemos 7 meses em que preço do M2 variou negativamente e 9 meses em que o volume de vendas foi menor, na comparação com mesmo mês de ano anterior, respeitando sazonalidade. Isto significa que apesar da redução nos preços na ordem de 11,26% nos últimos 12 meses, este preço ainda tem afugentado compradores, ou seja, o preço ainda não foi reduzido o suficiente para gerar uma relação de maior equilíbrio entre oferta e demanda. Caso seja mantido o movimento especulativo, que visa aumentos de preços sem nenhum fundamento, a tendência é que o estoque de imóveis sem vender continue crescendo, como nos últimos anos.

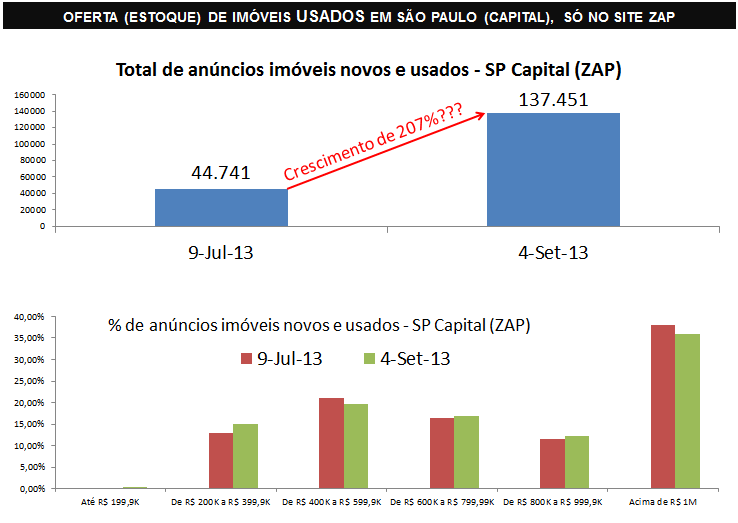
    Vamos agora, observar algumas informações sobre oferta de imóveis em São Paulo – Capital, com base em dados extraídos a partir do site Zap imóveis. Aqui, colocarei o resultado da pesquisa anterior que fiz no Zap em 9/Julho/2013, que serviu de base para texto sobre “Terceiro erro do mercado imobiliário” e farei uma comparação com pesquisa feita em 4/Setembro/2013, para analisarmos como tem evoluído nestes últimos 2 meses.

    Post 12 imagem 2 FIPE Zap

    Observação quanto a informações acima: a pesquisa realizada no Zap imóveis, levou em consideração a somatória dos anúncios para imóveis com qualquer número de dormitórios e outras características, nas 5 regiões da cidade de São Paulo (Centro, Norte, Sul, Leste e Oeste), no entanto, foram somados apenas os anúncios para “Apartamento padrão” e “Casa Padrão”. No caso da pesquisa de 4/Set/2013, se tivéssemos somado outros tipos de imóveis, o total de anúncios passaria de 160.000.

    Olhando para números acima, podemos perceber que há algo muito errado com as informações que constam no site Zap imóveis. Não é razoável imaginarmos que tínhamos um pouco mais de 44.700 imóveis ofertados para venda em São Paulo (Capital)  menos de 2 meses atrás e agora temos mais de 137.000 imóveis a venda.

    Quais as alternativas para interpretarmos as informações acima?

    a) Alguma manipulação direta na base de dados do Zap que teria gerado uma série de informações duplicadas, triplicadas, etc. ;

    b) Os clientes do Zap estariam registrando no sistema o mesmo anúncio várias vezes, de forma contínua ao longo dos meses, gerando estas variações anormais, talvez para manipular o índice de preços extraído a partir desta base, E/OU por desespero pelo tempo que passa sem vender e lançando de novo para ter uma data “mais recente no anúncio” ;

    c) Havia muito oferta não divulgada antes no site Zap, que passou a ser anunciada agora ;

    d) Uma combinação das alternativas anteriores (a+b, b+c, ou a+b+c), e/ou outras que não constem acima (exemplo: incorporação de dados de outros sites de vendas de imóveis?).

    Fiz alguns testes básicos, colocando algumas ruas sem saída (com menos imóveis) e verificando se dados apareciam duplicados (pela imagem ou algum código de identificação), depois acessei últimas páginas e calculei número de ofertas por página vezes número de páginas e resultados não demonstraram duplicidades ou inconsistências, no entanto, foram muito poucas amostras e avaliação muito superficial, por falta de alguma ferramenta ou método que pudesse validar melhor estes dados.

    Acredito que a explicação mais provável para dados dos gráficos baseados no Zap imóveis mais acima, seja a alternativa “d”. Como o índice FIPE ZAP de preços dos imóveis é obtido a partir desta mesma base de dados, tudo indica que temos aqui um princípio da área de TI que se aplica: “Garbage in, garbage out” (traduzindo: “lixo que entra, lixo que sai”), ou seja, é mais uma confirmação da falta de confiabilidade quanto ao índice FIPE ZAP.

    De qualquer forma, tentando extrair algo de útil destas informações do Zap imóveis, observamos que a distribuição de imóveis permanece completamente fora da realidade da renda para cidade, conforme detalhado no “Terceiro erro do mercado imobiliário” e que em qualquer cenário, o volume de imóveis usados sem vender é muito elevado e o prazo para vender um imóvel continua muito alto, tudo aquilo que os dados do CRECI SP já haviam apontado, conforme análises mais acima.

    Conclusões:

    1) Venda de imóveis usados em São Paulo tem caído de forma contínua e atípica ao longo dos anos e manteve este movimento de queda mesmo após as reduções de preços que ocorreram, gerando assim, um alto volume de imóveis usados “encalhados”. Os imóveis usados de São Paulo foram uma péssima alternativa financeira nos últimos 12 meses findos em Junho/2013, seja em relação à perda de 11,26% no preço do M2, seja pelo aluguel que teve “valorização” inferior a da inflação do período ;

    2) O índice FIPE Zap não tem nenhuma serventia para medir o preço médio dos imóveis, no máximo serve para iludir os proprietários de imóveis que com isto, aumentam os preços anunciados e o volume de anúncios feitos, mas sem nenhum resultado prático a não ser perda de tempo e dinheiro para pessoas que adotam este procedimento. Esta estratégia deve estar sendo muito útil para Construtoras, porque enquanto os vendedores insistem em fazerem anúncios com preços completamente fora da realidade e não vendem, as construtoras se esforçam para desovarem seus enormes estoques oferecendo descontos, já há mais de 1 ano (35% de desconto no Outlet Rossi, 40% de desconto no Even Day, descontos de até R$ 150 mil da PDG, que é um mínimo de 20% sobre preços praticados). Mesmo assim, o estoque de imóveis novos e a situação das construtoras não são nada saudáveis (ver tópico anterior sobre “Quinto erro do mercado imobiliário – subprime brasileiro”). Já para o Zap, este resultado sem dúvida tem sido muito útil, basta vermos a escalada na quantidade de anúncios feitos e, portanto, no faturamento da empresa. Para a FIPE, sugiro pesquisarem sobre o núcleo “Real Estate” da FIPE e verificarem qual o grau de relação deste com o segmento imobiliário.

    Convidados, Geral

    Bolha imobiliária à brasileira, você acredita? Parte 11

    31 de agosto de 2013

    Falarei aqui sobre o subprime brasileiro, incluindo informações quanto a evolução de vendas, lançamentos e estoques de imóveis novos, bem como as construtoras com maior risco de insolvência.

    Para facilitar acesso a texto específico, seguem links com resumo e logo depois a PARTE 11.

    Parte 1: http://defendaseudinheiro.com.br/?p=1123 – visão geral sobre conceito de bolha imobiliária ;

    Parte 2: http://defendaseudinheiro.com.br/?p=1335  Bolhas imobiliárias – EUA, Espanha e Flats

    Parte 3: http://defendaseudinheiro.com.br/?p=1337 Mercado imobiliário Brasil – 2.007 a 2.010

    Parte 4: http://defendaseudinheiro.com.br/?p=1339 Mercado Imobiliário Brasil – 2.011 a 2.013

    Parte 5: http://defendaseudinheiro.com.br/?p=1378 Reflexões sobre preços de imóveis

    Parte 6: http://defendaseudinheiro.com.br/?p=1394 Bolha imobiliária + protestos

    Parte 7: http://defendaseudinheiro.com.br/?p=1448 Preço de imóveis, valorização futura

    Parte 8: http://defendaseudinheiro.com.br/?p=1506 Vendas imóveis em SP no 1T2013

    Parte 9: http://defendaseudinheiro.com.br/?p=1534 Infográfico mercado imobiliário brasileiro

    Parte 10: http://defendaseudinheiro.com.br/?p=1640 Infográfico Economia VS mercado imobiliário brasileiro

    Parte 11: http://defendaseudinheiro.com.br/?p=1707 Infográfico subprime brasileiro

    Parte 12: http://defendaseudinheiro.com.br/?p=1829 Imóveis usados São Paulo & FIPE ZAP

    Parte 13: http://defendaseudinheiro.com.br/?p=2247 Subprime brasileiro fase II

    Parte 14: http://defendaseudinheiro.com.br/?p=2287 Especulação imobiliária em São Paulo

    Nova série de trabalhos: http://defendaseudinheiro.com.br/?p=2366 Desenhando a bolha imobiliária brasileira

    PARTE 11:

    Dando continuidade ao jogo dos 7 erros do mercado imobiliário brasileiro, falarei agora sobre o quinto erro, mantendo o padrão apresentado anteriormente, primeiro mencionando o que o mercado imobiliário informa e depois, os fatos por trás das notícias.

    CENA 5 – “O Subprime brasileiro”

    Imagem 5A – O que os representantes do segmento imobiliário dizem:

    Há tempos, o segmento imobiliário tem divulgado que não temos subprime no Brasil, que o percentual de crédito imobiliário sobre o PIB é muito pequeno quando comparado a outros países, que temos bancos muito mais criteriosos e que garantem a segurança do financiamento imobiliário, mitigando assim o risco de elevados índices de inadimplência no futuro.

    Imagem 5B – Os fatos por trás das notícias:

    Em primeiro lugar, falarei sobre o subprime dentro do modelo adotado no Brasil, em sua “primeira fase”. Temos uma segunda fase, que ainda não teve as suas consequências visíveis e que, para não estender demais o assunto, não abordarei em detalhes neste trabalho, apenas fornecerei um resumo no item “Conclusões”.  Vamos ao processo da 1ª fase do subprime brasileiro:

    Post 11 imagem 1 esquema subprime

    No subprime americano, os bancos faziam empréstimos a pessoas que não tinham condição de pagar pelo financiamento, tendo como garantia, imóveis que não paravam de valorizar devido à baixa recorde de juros, trauma recente com bolsa de valores e uma demanda artificial por imóveis / financiamentos. Os agentes que se beneficiavam disto, em especial, eram os executivos dos bancos, que ganhavam elevados bônus pelo volume de empréstimos realizados, o Governo americano que via um crescimento relevante na economia (que ajudava para fins eleitorais) e inicialmente, os próprios bancos e a economia como um todo, que viam seus resultados crescerem, além é claro das construtoras. Quando o subprime explodiu, sabemos das consequências: a economia americana entrou em crise, arrastando o resto do mundo (em parte porque o subprime foi “exportado” para outros países mediante mecanismos financeiros criativos).

    No subprime brasileiro, construtoras fazem vendas para pessoas que não tem condições de contrair financiamento bancário, com isto, foi gerada uma “falsa demanda”, que vem inflando artificialmente os preços de imóveis. É importante considerar que tivemos ainda, uma redução recorde nos juros e extensão no prazo de financiamento, que fizeram com que as parcelas coubessem nos orçamentos das pessoas, o que se tornou outro atrativo para aquisição de imóveis. Aqui os grandes beneficiados da primeira fase foram  construtoras (resultados iniciais muito positivos), corretores (comissões), executivos das construtoras (bônus por “resultados”), o governo para fins eleitorais e os bancos (financiamentos de valores maiores), todos usufruindo de resultados financeiros muito superiores aos anteriores, no primeiro momento. No Brasil, as construtoras estão fazendo o mesmo papel que os bancos fizeram nos EUA e já estão começando a sofrer as mesmas consequências, apresentadas no diagrama acima.

    Vamos visualizar agora, quais as ações das construtoras para esconderem o subprime brasileiro:

    Post 11 imagem 2 disfarçando subprime

    Embora as táticas acima tenham tido bom efeito e servido como uma excelente “cortina de fumaça”, cada vez mais podemos observar as consequências de nosso subprime, basta começarmos a analisar as informações que são disponibilizadas pelo próprio segmento imobiliário.

    Para termos demonstração destas consequências, vamos iniciar observando o que aconteceu quanto a vendas, distratos, lançamentos e estoques, analisando estas informações quanto a imóveis novos no Brasil, incluindo os dados mais recentes (informações sobre resultados do 2T2013 que foram divulgadas em Agosto/2013).

    Post 11 imagem 3 gráfico vendas liquidas de distratos

    Pelo que está demonstrado acima, o alto volume de distratos (quase R$ 7 bilhões em 1,5 anos, só das 5 construtoras que divulgam informação) foi o grande responsável pela queda nas vendas a partir de 2.012 (no total das 12 construtoras acima, queda de mais de 23% nas vendas em R$, de 2.011 para 2.012), sendo que o VSO (Vendas Sobre Oferta), ficou em seu pior patamar, o que significa demora muito mais elevada para vender um imóvel, excesso de oferta, dentre outras consequências.

    No primeiro semestre de 2.013, tivemos novas quedas de vendas, também demonstrado acima, quando comparado a mesmo período de 2.012. Embora tenha sido uma pequena queda (4%), é importante lembrar que 2.012 foi um péssimo ano. Quanto aos estoques de imóveis sem vender, reduziram apenas 3%, o que significa que ainda estão em patamares muito acima do razoável, principalmente porque vendas também caíram.

    O detalhe importante, é que ainda teremos, nos próximos trimestres, muitas entregas referentes a este  mesmo período de lançamentos (2.009 a 2.011) em que, comprovadamente, tivemos altíssimo volume de “falsa demanda”. Se considerarmos a piora no cenário econômico, com aumento de juros, redução em projeções do PIB, aumento do desemprego, endividamento das famílias em patamar recorde, dentre outros, a expectativa é que estes distratos poderão aumentar ainda mais.

    Complementando as informações acima, temos observado, desde o segundo semestre de 2.012, um crescente volume de “promoções” por parte das construtoras. No 2º semestre de 2.012, o “desconto” concedido ficava na faixa de 15%, no 1T2013 em torno de 25%, no 2T2013 e 3T2013, entre 35% e 40% (Rossi e Even). Além disto, começamos a ter muitas notícias sobre reduções de preços e sobra de estoque de imóveis novos sem vender, como no caso de São José dos Campos, onde tivemos redução de 25% no preço de imóvel novo e aumento de 300% na disponibilidade de imóveis para alugar, Natal e Noroeste de Brasilia onde observamos retorno a preços anteriores ao do lançamento dos imóveis (alguns anos atrás), dentre diversas outras ocorrências que listei no “Quarto erro do mercado imobiliário”.

    Vamos agora, falar um pouco sobre endividamento de algumas construtoras, também em linha com o que é esperado como consequência do subprime brasileiro:

    Post 11 imagem 4 EL PL construtoras

    Comprovando a grave consequência desta “falsa demanda”, olhando agora para o endividamento liquido sobre  patrimônio liquido (EL/PL) que foi apresentado acima, observamos algo absolutamente anormal: 6 empresas do segmento imobiliário que tem EL / PL que varia de 96% a 191%. Creio que, neste século, outro fenômeno tão anormal quanto este, só foi visto com relação aos bancos nos EUA, durante o evento da explosão do subprime americano ou quando da explosão das “.com” no início do século. São muitas empresas do mesmo segmento em situação gravíssima e ao mesmo tempo. Pior que isto: algumas com dívidas de curtíssimo prazo e sem sequer uma pista de como conseguirão pagar (vencimento em 2.013), a maioria com quedas sucessivas de vendas a cada trimestre e que vem apresentando aumento em prejuízos líquidos ou redução em lucros, com exceção de uma delas que aparentemente estaria buscando uma recuperação via aumento de lançamentos (apenas renovando o subprime brasileiro via novas experiências de “demanda falsa”?).

    A questão é que estas empresas construíram suas dívidas em época em que tinham vendas muito maiores, mesmo que fictícias e baseadas em “falsa demanda”, mas agora, elas tem receitas muito menores e a dívida, está completamente desproporcional, representando alguns anos de receitas liquidas de cada uma, ou seja, olhando sob qualquer ângulo, tudo indica que estas dívidas não poderão ser pagas. As construtoras que possuem maior endividamento, também são as que possuem o maior volume de estoques em relação ao seu patamar de vendas atual, ou seja, da mesma forma que no caso dos bancos nos EUA, são as construtoras que amargam o pior comprometimento quanto a caixas e estoque de imóveis sem vender.  No item “Referências” mais abaixo, indicarei material auxiliar de leitura para outras informações a este respeito.

    O ponto mais curioso, é que apesar da absoluta anormalidade e gravidade da situação acima, em especial quanto a situação financeira (EL/PL) das 6 construtoras mencionadas, que demonstra que algo muito errado vem acontecendo no segmento imobiliário, não vemos nenhuma notícia de destaque a este respeito nos meios de comunicação. Ao contrário, vemos os jornais fazendo “reportagens” para explicarem que não temos subprime no Brasil, porque os bancos estão saudáveis… Será que esta total omissão em relação a uma situação tão absurda, seria apenas um caso de “cegueira coletiva” dos meios de comunicação? Será que a estratégia do segmento imobiliário, de distrair o público com táticas mencionadas no início deste trabalho, é tão efetiva assim, ou simplesmente esta tática vai muito além e como principais anunciantes, garantem que só será divulgado aquilo que é conveniente?

    Conclusões:

    1) Temos acima, evidências suficientes para demonstrarmos que o Brasil tem o seu próprio subprime fase I, dentro da sua “Bolha imobiliária à brasileira”. É natural que representantes do mercado imobiliário tentem negar isto ao máximo e sempre associem o tema subprime a bancos e financeiras, no entanto, se as próprias construtoras tem exercido o papel de financiamento inicial dos clientes e tem feito de forma tão irresponsável quanto os bancos americanos durante a bolha imobiliária de lá, é natural que nosso subprime acabe “explodindo” primeiro sobre estas construtoras, como já está acontecendo.

    2) Para finalizar, gostaria de mencionar que o fato de termos todas as evidências quanto ao subprime brasileiro fase I, não significa que não passaremos pela fase II, ao contrário, é apenas mais um indicador que estamos no caminho de termos um subprime fase II, que será ainda mais parecido com o modelo de outros países.

    Explico: pressionadas, as construtoras muito provavelmente já vem tentando ao máximo aprovarem o crédito de seus clientes junto a bancos e não temos como garantir se o sistema de avaliação é realmente seguro, em especial quanto a bancos públicos. Como exemplo, podemos ter algumas pessoas indicadas para aprovação de crédito que não auxiliarão nos pagamentos das parcelas, podemos ter simulação de rendimento informal, baseado em depósitos e retiradas em mesma conta corrente e ainda, uma infinidade de mecanismos criativos para fazer com que a “segurança” e “confiança” que depositamos em nossos bancos seja perdida, daí sim caminhando para um subprime ainda mais similar ao observado em outros países.

    É importante entendermos o contexto por trás destas inferências sobre a fase II: o Governo brasileiro tem todo o interesse do mundo em não deixar que a explosão da bolha imobiliária se torne visível antes das eleições de 2.014, pois isto destruiria as chances de se manter no poder, neste sentido, hoje temos fortíssima concentração de empréstimo imobiliário em bancos públicos (CEF e BB com papel muito similar ao de Freddie Mac e Fanny Mae nos EUA durante a bolha imobiliária americana), associado à pressão do Governo para concessão de crédito, até para tentar “estimular” a economia.

    Em paralelo aos fatos acima, temos aumento da SELIC que pressiona o aumento de juros para crédito imobiliário e TR para maioria dos contratos feitos, piora no cenário econômico de forma geral, incluindo aumento no desemprego, tudo isto aliado com patamar recorde de endividamento das famílias e assim, maior pressão para aumento de insolvência no crédito imobiliário.

    Como ainda não temos as consequências visíveis quanto a inadimplência nos bancos que pudesse subsidiar uma análise mais detalhada sobre o subprime brasileiro fase II, restringi este trabalho a fase I, mas do meu ponto de vista, temos alto risco de observarmos os efeitos da fase II em breve…

    Referências:

    Vendas liquidas de distratos, lançamentos, estoques, endividamento liquido sobre patrimônio liquido e demais informações de 12 construtoras com Ações na BOVESPA: a fonte foram os balanços publicados pelas construtoras ao longo dos anos, que estão disponíveis nos sites das construtoras, em página de “Relação com Investidores (RI)”. As construtoras consideradas, foram as que tem maior foco no segmento residencial e que tem maior representatividade no segmento e/ou tiveram papel muito relevante no subprime brasileiro e portanto precisam ser evidenciadas. Lista de construtoras: Rossi, Brookfield, PDG, Viver, Gafisa, Tecnisa, Cyrella, MRV, EzTec, Hellbor, Trisul e Even. Para mais informações sobre construtoras que tem maiores riscos de insolvência sugiro leitura de material publicado em tópico anterior, nos comentários, com avaliações sobre balanços destas no 2T2013.

    Para mais detalhes sobre a bolha imobiliária americana ver parte 2 do “Bolha imobiliária à brasileira, você acredita?”, também pulicado neste blog.

    Sobre referências quanto a quedas de vendas e preços de imóveis por todo o Brasil, sugiro a leitura do “Quarto erro do mercado imobiliário”, em seu item “Referências”, que contém uma série de resumos e links sobre estas notícias.

    Convidados, Geral

    Bolha imobiliária à brasileira, você acredita? Parte 10

    31 de julho de 2013

    Neste texto, abordarei a relação entre o mercado imobiliário brasileiro e a economia.

    Para facilitar acesso a texto específico, seguem links com resumo e logo depois a PARTE 10.

    Parte 1: http://defendaseudinheiro.com.br/?p=1123 – visão geral sobre conceito de bolha imobiliária ;

    Parte 2: http://defendaseudinheiro.com.br/?p=1335  Bolhas imobiliárias – EUA, Espanha e Flats

    Parte 3: http://defendaseudinheiro.com.br/?p=1337 Mercado imobiliário Brasil – 2.007 a 2.010

    Parte 4: http://defendaseudinheiro.com.br/?p=1339 Mercado Imobiliário Brasil – 2.011 a 2.013

    Parte 5: http://defendaseudinheiro.com.br/?p=1378 Reflexões sobre preços de imóveis

    Parte 6: http://defendaseudinheiro.com.br/?p=1394 Bolha imobiliária + protestos

    Parte 7: http://defendaseudinheiro.com.br/?p=1448 Preço de imóveis, valorização futura

    Parte 8: http://defendaseudinheiro.com.br/?p=1506 Vendas imóveis em SP no 1T2013

    Parte 9: http://defendaseudinheiro.com.br/?p=1534 Infográfico mercado imobiliário brasileiro

    Parte 10: http://defendaseudinheiro.com.br/?p=1640 Infográfico Economia VS mercado imobiliário brasileiro

    Parte 11: http://defendaseudinheiro.com.br/?p=1707 Infográfico subprime brasileiro

    Parte 12: http://defendaseudinheiro.com.br/?p=1829 Imóveis usados São Paulo & FIPE ZAP

    Parte 13: http://defendaseudinheiro.com.br/?p=2247 Subprime brasileiro fase II

    Parte 14: http://defendaseudinheiro.com.br/?p=2287 Especulação imobiliária em São Paulo

    Nova série de trabalhos: http://defendaseudinheiro.com.br/?p=2366 Desenhando a bolha imobiliária brasileira

    PARTE 10:

    Dando continuidade ao jogo dos 7 erros do mercado imobiliário, falarei agora sobre o quarto erro, seguindo a mesma formatação dos textos anteriores, ou seja, primeiro demonstrando o que o mercado imobiliário tenta nos convencer como sendo verdadeiro e depois os fatos por trás das notícias.

    CENA 4 – “O MERCADO IMOBILIÁRIO E A ECONOMIA”

    Imagem 4A – Informações do Mercado Imobiliário:

    “Reportagens” com entrevistas feitas com “especialistas” do mercado imobiliário, reiterando que o mercado imobiliário é importante para o País, por ser grande gerador de empregos.

    Em contra-partida, afirmam que, mesmo com piora na economia, o mercado imobiliário se manteria “bem”, graças ao déficit habitacional e uma aparente “imunidade” a crise.

    Imagem 4B – Os fatos por trás das notícias:

    Post 10 imagem 1

    Como podemos observar pelas informações acima, o crescimento rápido do mercado imobiliário, propiciou uma série de resultados, que inicialmente, pareciam positivos e duradouros para a economia brasileira.

    Enquanto tudo parecia bem, o mercado imobiliário insistia em dizer que este sucesso se devia a uma economia em boa saúde e com expectativas positivas…

    Post 10 imagem 2A

     Post 10 imagem 3

    Já a partir de 2.012, conforme consta nos diagramas acima, podemos observar os efeitos danosos de uma bolha imobiliária para economia.

    É fácil constatar que a velocidade e intensidade com que a bolha se inflou no Brasil, trouxe uma série de efeitos colaterais no médio prazo, “colaborando” significativamente para o crescimento da inflação, redução do PIB, aumento do endividamento e do desemprego, dentre outros.

    Outro ponto de destaque é a velocidade de crescimento do endividamento das famílias e o quanto as famílias estão pagando somente a título de juros…

    O Governo, além de ser um dos principais patrocinadores da bolha imobiliária, conforme demonstrado no primeiro diagrama desta série, também adotou diversas outras ações equivocadas que intensificaram os efeitos negativos para economia, incluindo nos resultados, prejuízos quanto à imagem do País, exposição a risco para bancos públicos, câmbio, balança comercial e assim por diante.

    Quanto às informações no diagrama acima, é interessante observar que caracterizam um círculo vicioso, difícil de ser quebrado.

    Post 10 imagem 4

    De forma bastante clara, os sinais negativos na economia começam a aparecer mais fortemente e de forma sincronizada com os sinais negativos no mercado imobiliário, demonstrando que um tem relação com o outro e ambos se alimentam, exatamente como no primeiro diagrama, quando tudo parecia “bem”.

    A economia tem uma característica de buscar se ajustar após uma situação de anormalidade, como a de uma bolha imobiliária. O que observamos no diagrama acima é apenas o início deste ajuste…

    Post 10 imagem 5

    Estes últimos gráficos falam sobre as expectativas, todas em seus piores patamares neste momento. São apenas exemplos, se olharmos para expectativas de Indústrias, Bancos, etc., veremos que todas seguem o mesmo caminho.

    É curioso observar, que enquanto o mercado imobiliário tenta passar uma visão otimista nas “reportagens” contratadas, ele é o mais pessimista de todos, quando olhamos para seu índice de confiança. Esta é uma demonstração clara, de que o mercado imobiliário tem consciência da crise e sabe muito bem que não é possível sair “imune”. Arrisco-me a dizer, que o mercado imobiliário tem total consciência que ele foi um dos principais causadores desta situação…

    Refêrencias:

    DIEESE – desemprego e massa de rendimento real: extraído do site do DIEESE e no caso do desemprego, feitas comparações entre mesmos meses de anos seguidos (sazonalidade) para se elaborar o gráfico. Já para o gráfico sobre massa de rendimentos reais, extraído diretamente do site do DIEESE.

    ZAP – preços de imóveis: consultar www.zap.com.br, selecionar o ícone de índice de preços FIPE ZAP, em seguida, efetuar consulta para cidade de São Paulo.

    Gráfico com dados sobre vendas, lançamentos e estoques de imóveis novos: explicações detalhadas em texto anterior sobre “Segundo Erro do Mercado Imobiliário”, que contém a relação de construtoras consideradas. Basicamente, dados extraídos de relatórios oficiais das construtoras e compilados no caso de novos.

    PEIC – CNC – Julho/2.013: Pesquisa nacional sobre endividamento e inadimplência do consumidor, último resultado divulgado referente a Julho/2.013. Link: http://www.cnc.org.br/sites/default/files/arquivos/analise_peic_julho_2013.pdf.

    Dados sobre percentual de endividamento das famílias até Abril/2013, são do relatório “O Ponto Base” do BACEN, mas foram extraídos de artigo do Mises.org, que recomendo para leitura, pois acrescenta informações interessantes quanto a crédito no Brasil e suas anomalias e riscos. O link é: http://www.mises.org.br/Article.aspx?id=1648.

    Gráfico sobre quedas nas vendas de imóveis usados (CRECI SP): extraído de relatórios mensais do CRECI (ver detalhes no próximo parágrafo), fazendo-se a comparação entre mesmos meses de anos seguidos (sazonalidade) para a geração do gráfico.

    Dado sobre queda no índice que mede preço de M2 de venda e aluguel para Estado de SP, disponível na página do CRECI SP, para acessar, selecionar opção Pesquisas publicadas e depois o PDF de Janeiro/2013 do Estado de SP. Página do CRECI SP é: www.crecisp.gov.br (mesmo site e procedimento para acessar evolução das vendas de usados, mas cuidado, é necessário cálculo para obter resultado ajustado à sazonalidade, ver detalhes em “Segundo Erro do Mercado Imobiliário”).

    Índices de confiança do Consumidor, comércio e construção civil: todos extraídos do site IBRE FGV (link: http://portalibre.fgv.br/main.jsp?lumChannelId=402880811D8E34B9011D92E5C726666F). Ao acessar este link, selecionar cada um dos índices desejados. Especificamente para confiança do consumidor, foi planilhada a variação entre dois meses seguidos, que já trata a sazonalidade, segundo informação da FGV e daí foi gerado o gráfico (não localizado gráfico pronto). Para demais índices de confiança, gráficos extraídos diretamente dos relatórios da FGV.

    Informações relacionadas a aumento em imóveis desocupados por falta de locação, quedas de preços e risco de insolvência de construtoras. Aproveito para colocar algumas notícias a mais do que constam acima, com resumos antes de cada notícia:

    Em São José dos Campos, o exagero na oferta de imóveis e principalmente nos preços, fez com que o preço do imóvel novo caísse 25% e ficasse inferior aos preços de 2.010. Isto gerou revolta para quem comprou “na planta” e pagou muito mais caro, que só percebeu que preço caiu tarde demais… Como mesmo assim os “investidores” não conseguiam vender, hoje a disponibilidade de imóveis para aluguel aumentou 300%, ou seja, hoje tem 4 vezes a quantidade de imóveis para alugar que tinha até pouco tempo atrás… Não precisa de mágica para saber que a única consequência possível desta situação absurda, é preços caírem ainda mais, tanto para venda, quanto aluguel. Seguem os links com as notícias:

    http://g1.globo.com/sp/vale-do-paraiba-regiao/noticia/2013/05/preco-dos-imoveis-cai-25-em-sao-jose-em-dois-anos-revela-creci.html

    http://www.aconvap.com.br/noticias/sao-jose-tem-aumento-de-300-na-oferta-de-locacao/3599.html

    Em Natal, também teve queda de 25% nos preços dos imóveis novos, fazendo com que os mesmos voltassem a patamar anterior a 2.010 (idem a São José dos Campos) e gerando revolta nos compradores que “investiram” na planta e ficaram com prejuízo. A “justificativa” para quedas nos preços, é que as melhoras em infra-estrutura não ocorreram (especularam o preço com base em melhorias que não ocorreram, falsas promessas)…

    http://jornaldehoje.com.br/infraestrutura-ruim-derruba-valor-dos-imoveis-em-natal/

    Seguem abaixo 4 notícias sobre quedas de preços de imóveis em São Paulo, são situações diferentes umas das outras quanto a número de dormitórios, período, novo ou usado, etc. (tem muito mais que isto disponível na mídia, tem sido uma constante para São Paulo):

    http://classificados.folha.uol.com.br/imoveis/2013/05/1285907-preco-de-imovel-usado-de-um-dormitorio-cai-23-na-cidade-de-sp.shtml

    http://classificados.folha.uol.com.br/imoveis/2013/05/1276973-venda-preco-e-locacao-de-imoveis-usados-despencam-em-sp.shtml

    http://economia.estadao.com.br/noticias/economia-geral,preco-de-imovel-novo-recua-pela-1-vez-em-quatro-anos,152741,0.htm

    http://msn.revistaimoveis.zap.com.br/155982-precos-dos-imoveis-novos-caem-em-sao-paulo.html

    Segue notícia sobre queda de 15% nos preços de imóveis em Goiânia, após fortes quedas em vendas:

    http://www.opopular.com.br/editorias/economia/queda-nas-vendas-faz-pre%C3%A7os-de-im%C3%B3veis-recuarem-1.307413

    Abaixo, notícia sobre a terceira queda consecutiva de preços de imóveis em Recife:

    http://www.diariodepernambuco.com.br/app/noticia/economia/2013/04/03/internas_economia,432110/precos-dos-imoveis-no-recife-apresentam-terceira-queda-consecutiva.shtml

    Notícia sobre quedas de preços em 7 capitais durante o segundo semestre de 2.012:

    http://classificados.folha.uol.com.br/imoveis/1228412-mercado-imobiliario-tem-retracao-nas-principais-cidades-do-pais-em-2012.shtml

    Abaixo, primeiro a notícia sobre saúde financeira de 5 grandes construtoras, depois, algumas notícias sobre disponibilidade fora do comum de imóveis sem vender e também outras sobre quedas muito elevadas em vendas de imóveis:

    Notícia sobre 5 construtoras que estão entre as 9 empresas com maior risco de insolvência (quebra) no Brasil:

    http://exame.abril.com.br/mercados/noticias/9-empresas-listadas-com-maior-risco-de-liquidez-no-brasil

    Notícia da Globo, dando conta que estoque de imóveis novos sem vender, simplesmente DOBROU em unidades em apenas 1 ano, com base em levantamento dos balanços de todas as construtoras com Ações na Bolsa. Detalhe: o prejuízo consolidado destas construtoras em 2.012 foi de mais de R$ 1 bilhão (especulação, como eu disse, se não vende, não fatura, se não fatura…).

    http://g1.globo.com/economia/negocios/noticia/2013/04/construtoras-tem-prejuizo-e-estoque-de-imoveis-sobe-43-em-2012.html

    Alphavile de SP: 40% dos imóveis comerciais estão vagos, sem locação! Veja link abaixo:

    http://folhadealphaville.uol.com.br/artigo/?id=17399

    Pelas amostras da reportagem abaixo, observe que número de imóveis disponíveis para alugar em Pernambuco, mais que dobrou em curto prazo, porque preço era inviável:

    http://m.jconline.ne10.uol.com.br/t320/noticia/economia/pernambuco/noticia/2013/04/28/81174

    O título da notícia do jornal de Londrina já diz tudo: “preço de imóveis atinge teto com estoque recorde”. Atinge teto = daí pra frente, só tende a diminuir o preço real negociado.

    http://www.jornaldelondrina.com.br/economia/conteudo.phtml?tl=1&id=1364606&tit=preco-de-imoveis-atinge-teto-com-estoque-recorde

    Reportagem da Gazeta do Povo de Curitiba, dando conta que estoque de imóveis sem vender aumentou demais e que precisam de 2 anos para “tentarem” voltar a equilibrar a oferta e procura:

    http://www.gazetadopovo.com.br/economia/conteudo.phtml?id=1347279

    Na Bahia, curiosamente, o estoque de imóveis sem vender é o dobro de Curitiba, mas a diferença na quantidade de pessoas não é tão grande, ou seja, esta pior que Curitiba… Note ainda, pela notícia anterior, que Curitiba estava em situação crítica quanto à sobra de imóveis sem vender, logo, no caso de Salvador…

    http://www.bahiaeconomica.com.br/noticia/51663,mercado-imobiliario-bahia-tem-20-mil-imoveis-novos-sem-comprador.html

    Queda de 75% nas vendas de imóveis em BH, no mês de Maio/2013, o pior resultado em toda a história de vendas de imóveis na cidade. De novo, só para variar, a causa é preço fora da realidade da renda…

    http://www.hojeemdia.com.br/noticias/economia-e-negocios/venda-de-imoveis-na-capital-mineira-cai-75-em-maio-1.148301

    Notícia sobre mercado imobiliário em baixa no DF (Brasilia). Lá, tem muitos imóveis em especial em novo bairro, onde preços caíram muito, também relacionado a promessas de melhorias de infra-estrutura que não foram cumpridas…

    http://videos.r7.com/mercado-imobiliario-esta-em-baixa-no-df/idmedia/51e881010cf279513cafb732.html

    Convidados, Geral

    Bolha imobiliária à brasileira, você acredita? Parte 9

    14 de julho de 2013

    Para facilitar acesso a texto específico, seguem links com resumo e logo depois a PARTE 9.

    Parte 1: http://defendaseudinheiro.com.br/?p=1123 – visão geral sobre conceito de bolha imobiliária ;

    Parte 2: http://defendaseudinheiro.com.br/?p=1335  Bolhas imobiliárias – EUA, Espanha e Flats

    Parte 3: http://defendaseudinheiro.com.br/?p=1337 Mercado imobiliário Brasil – 2.007 a 2.010

    Parte 4: http://defendaseudinheiro.com.br/?p=1339 Mercado Imobiliário Brasil – 2.011 a 2.013

    Parte 5: http://defendaseudinheiro.com.br/?p=1378 Reflexões sobre preços de imóveis

    Parte 6: http://defendaseudinheiro.com.br/?p=1394 Bolha imobiliária + protestos

    Parte 7: http://defendaseudinheiro.com.br/?p=1448 Preço de imóveis, valorização futura

    Parte 8: http://defendaseudinheiro.com.br/?p=1506 Vendas imóveis em SP no 1T2013

    Parte 9: http://defendaseudinheiro.com.br/?p=1534 Infográfico mercado imobiliário brasileiro

    Parte 10: http://defendaseudinheiro.com.br/?p=1640 Infográfico Economia VS mercado imobiliário brasileiro

    Parte 11: http://defendaseudinheiro.com.br/?p=1707 Infográfico subprime brasileiro

    Parte 12: http://defendaseudinheiro.com.br/?p=1829 Imóveis usados São Paulo & FIPE ZAP

    Parte 13: http://defendaseudinheiro.com.br/?p=2247 Subprime brasileiro fase II

    Parte 14: http://defendaseudinheiro.com.br/?p=2287 Especulação imobiliária em São Paulo

    Nova série de trabalhos: http://defendaseudinheiro.com.br/?p=2366 Desenhando a bolha imobiliária brasileira

    PARTE 9:

    Dando continuidade ao jogo dos 7 erros do mercado imobiliário, falarei agora sobre o terceiro erro, seguindo a mesma formatação dos textos anteriores, ou seja, primeiro demonstrando o que o mercado imobiliário tenta nos convencer como sendo verdadeiro e depois os fatos por trás das notícias.

    CENA 3 – “NORMALIDADE DO SETOR IMOBILIÁRIO”

    Imagem 3A – Informações do Mercado Imobiliário:

    Diversas “reportagens” com entrevistas feitas com “especialistas” do mercado imobiliário, reiterando que a situação está normal, sem indícios de bolha imobiliária e que péssima situação financeira de algumas empresas do segmento se deve a “crescimento desorganizado nos tempos da euforia”.

    Imagem 3B – Os fatos por trás das notícias:

    Usarei como referência inicial a cidade de São Paulo, a mais representativa em vendas de imóveis no Brasil e depois irei agregando dados do Brasil, enriquecendo informações.

    Gráfico 1 post 9

    Gráfico vendas de imóveis


    Imagens imóveis sem locação
    Imagens quedas de preços de imóveis
    CONCLUSÃO: 

    Temos todo um conjunto de situações anômalas (**) demonstradas acima que se originaram a partir do momento que os preços dos imóveis se descolaram da realidade da renda no Brasil, portanto, a solução para retorno a normalidade passa necessariamente pela redução mais relevante destes preços até que estes fiquem minimamente compatíveis com a renda. Isto poderia ocorrer “por bem” através da iniciativa dos vendedores realizando ajustes dolorosos e imprescindíveis para redução de custos em toda a cadeia, mas ao que tudo indica, ocorrerá “por mal”, através da crise econômica que está apenas começando (detalharei melhor expectativas em um próximo texto).

    (**) Situações anômalas apresentadas acima: preços de imóveis ofertados incompatíveis com renda da população e inviabilizando até mesmo o “upgrade”, quedas bruscas e contínuas em vendas com aumentos relevantes em estoques mesmo com grandes reduções em lançamentos, “promoções” que duram quase 1 ano até aqui, reduções de preços em patamares elevados e espalhados em várias localidades, mas ainda insuficientes para recuperação dos negócios (não foram o suficiente para aumento em vendas nos patamares necessários) e finalmente a presença relevante do segmento imobiliário entre as empresas com maiores riscos de insolvência no Brasil, dentre as que possuem Ações na BOVESPA.

    Refêrencias:

    IBGE – renda familiar: acessar site do IBGE, página Banco de Dados, Cidade de São Paulo e depois Censo 2.010. Dados foram agrupados para viabilizar apresentação gráfica e compreensão.

    ZAP – preços de imóveis: consultar www.zap.com.br, selecionar “Imóveis” e realizar consultas para apartamento padrão, depois Estado de SP e após isto, todos os 5 bairros da Capital, repetindo procedimento para casa padrão. Somar as quantidades de casas e apartamentos, por faixa de preços que serão exibidos do lado esquerdo da tela. Lembrando que a pesquisa acima foi realizada em 9/Julho/2013 e dados sofrem variação diária.

    Informação de que mais de 70% das famílias já possuem imóveis próprios vem de pesquisa do IBGE (PNAD) . Para facilitar a compreensão, segue link com reportagem que fala a este respeito: http://ultimosegundo.ig.com.br/brasil/2012-09-21/casa-propria-ja-nao-e-so-sonho-75-no-brasil-sao-donos-do-imovel-onde-vivem.html

    Gráfico com dados sobre vendas, lançamentos e estoques de imóveis novos e tabela com evolução mensal de venda de usados, bem como o cálculo para estimativa até Dez/13 : explicações detalhadas em texto anterior sobre “Segundo Erro do Mercado Imobiliário”, basicamente, dados extraídos de relatórios oficiais das construtoras e compilados no caso de novos e extraídos de relatórios do CRECI SP e calculadas variações considerando sazonalidade no caso de usados.

    Informação relacionada a queda de preços para Cyrela entre 1T2012 e 1T2013, por segmento: extraído de relatórios oficiais da Cyrela (press release) destes períodos. Disponíveis na página de relação com investidores da Cyrela. Cálculos explicados detalhadamente em texto anterior sobre “Bolha Imobiliária a Brasileira”.

    Dado sobre queda no índice que mede preço de M2 de venda e aluguel para Estado de SP, disponível na página do CRECI SP, para acessar, selecionar opção Pesquisas publicadas e depois o PDF de Janeiro/2013 do Estado de SP. Página do CRECI SP é: www.crecisp.gov.br (mesmo site e procedimento para acessar evolução das vendas de usados, mas cuidado, é necessário cálculo para obter resultado ajustado à sazonalidade, ver detalhes em “Segundo Erro do Mercado Imobiliário”).

    Informações relacionadas a aumento em imóveis desocupados por falta de locação, quedas de preços e risco de insolvência de construtoras, seguem os links das notícias:

    http://folhadealphaville.uol.com.br/artigo/?id=17399

    http://www.digitalflip.com.br/ovale/flip/Classificados/01024%3D07-07-2013/44.PDF

    http://g1.globo.com/sp/vale-do-paraiba-regiao/noticia/2013/05/preco-dos-imoveis-cai-25-em-sao-jose-em-dois-anos-revela-creci.html

    http://jornaldehoje.com.br/infraestrutura-ruim-derruba-valor-dos-imoveis-em-natal/

    http://classificados.folha.uol.com.br/imoveis/1228412-mercado-imobiliario-tem-retracao-nas-principais-cidades-do-pais-em-2012.shtml

    http://exame.abril.com.br/mercados/noticias/9-empresas-listadas-com-maior-risco-de-liquidez-no-brasil

    Convidados, Geral

    Bolha imobiliária a brasileira, você acredita? Parte 8

    8 de julho de 2013

    Para facilitar acesso a texto específico, seguem links com resumo e logo depois a PARTE 8.

    Parte 1: http://defendaseudinheiro.com.br/?p=1123 – visão geral sobre conceito de bolha imobiliária ;

    Parte 2: http://defendaseudinheiro.com.br/?p=1335  Bolhas imobiliárias – EUA, Espanha e Flats

    Parte 3: http://defendaseudinheiro.com.br/?p=1337 Mercado imobiliário Brasil – 2.007 a 2.010

    Parte 4: http://defendaseudinheiro.com.br/?p=1339 Mercado Imobiliário Brasil – 2.011 a 2.013

    Parte 5: http://defendaseudinheiro.com.br/?p=1378 Reflexões sobre preços de imóveis

    Parte 6: http://defendaseudinheiro.com.br/?p=1394 Bolha imobiliária + protestos

    Parte 7: http://defendaseudinheiro.com.br/?p=1448 Preço de imóveis, valorização futura

    Parte 8: http://defendaseudinheiro.com.br/?p=1506 Vendas imóveis em SP no 1T2013

    Parte 9: http://defendaseudinheiro.com.br/?p=1534 Infográfico mercado imobiliário brasileiro

    Parte 10: http://defendaseudinheiro.com.br/?p=1640 Infográfico Economia VS mercado imobiliário brasileiro

    Parte 11: http://defendaseudinheiro.com.br/?p=1707 Infográfico subprime brasileiro

    Parte 12: http://defendaseudinheiro.com.br/?p=1829 Imóveis usados São Paulo & FIPE ZAP

    Parte 13: http://defendaseudinheiro.com.br/?p=2247 Subprime brasileiro fase II

    Parte 14: http://defendaseudinheiro.com.br/?p=2287 Especulação imobiliária em São Paulo

    Nova série de trabalhos: http://defendaseudinheiro.com.br/?p=2366 Desenhando a bolha imobiliária brasileira

    PARTE 8:

    SEGUNDO ERRO DO MERCADO IMOBILIÁRIO

    Dando continuidade ao jogo dos 7 erros do texto anterior, falarei aqui sobre o segundo erro, mantendo o mesmo formato, com a imagem transmitida pelo segmento imobiliário e depois com os fatos que estão por trás das notícias.

    CENA 2 – VENDAS DE IMÓVEIS  EM SP NO 1T2013 E EXPECTATIVAS PARA O ESTADO E P/ BRASIL:

    Imagem 2A – Relato do segmento imobiliário:

    Crescimento de vendas de imóveis novos no Estado de SP no 1T2013 na comparação com 1T2012 (18% em R$). Segundo o segmento imobiliário, esta seria uma demonstração inequívoca da pujança deste segmento e que as eventuais reduções de vendas e preços, bem como o aumento em estoques, eram situações pontuais e que já estão sendo superadas.

    Informação divulgada pelo CRECI SP sobre crescimento de vendas de imóveis usados em São Paulo no 1T2013 comparada a 1T2012, na ordem de 67%. Reforçou o discurso acima.

    Imagem 2B – Os fatos apurados:

    Fiz levantamento das quantidades vendidas e lançamentos de imóveis novos, a partir dos relatórios oficiais fornecidos por 12 construtoras, comparando 1T2012 com 1T2013, seguem abaixo as informações.

    Construtoras com informações totalizadas abaixo: Gafisa, Rossi, PDG, Brookfield, Tecnisa, Even, MRV, Cyrela, EzTec, Trisul, Helbor e Viver.

    Foram vendidos, no total do Brasil e destas 12 construtoras, 27.802 imóveis no 1T2013 contra 32.068 no 1T2012. Em outras palavras, tivemos 13,30% de QUEDA na venda de imóveis novos, portanto, a suposta recuperação do mercado imobiliário com crescimento das vendas, na prática, não aconteceu para a somatória de vendas do Brasil, pelo menos não pelo total destas construtoras, que representam a grande maioria das vendas realizadas e que foram as mesmas consideradas para informação “comemorada” pelo segmento imobiliário.

    Por outro lado, tivemos apontado no relatório do SECOVI SP, que as vendas de imóveis novos no Estado de SP aumentou de 9.703 unidades no 1T2012 para 11.946 no 1T2013 (crescimento de 18,46%). Isto é a tradução de uma nova estratégia das construtoras, de aumentar as vendas em SP, abdicando de vendas em outros Estados. Com isto, SP passou a representar 41,35% das vendas destas construtoras no 1T2013, quando no 1T2012 representava 30,26%. A representatividade de SP no total das construtoras cresceu 36,66% quanto a vendas.

    A contra-partida para situação acima, é que tirando-se SP, o total das vendas de outros Estados caiu de 22.365 no 1T2012 para 16.306 no 1T2013, ou seja, uma REDUÇÃO de 27,09%.

    Com as informações acima, ficou claro que a suposta retomada de vendas do segmento imobiliário, que aparentemente teria sido só no Estado de SP, na prática, quanto ao total do Brasil, foi mais uma queda, pelo terceiro ano seguido (caiu de 2.010 para 2.011, de 2.011 para 2.012 e agora de 2.012 para 2.013).

    Esta história não termina aqui. Investigando mais um pouco, sobre o suposto crescimento de vendas no Estado de SP, verificaremos uma situação que foi no mínimo estranha e que relato abaixo.

    A Cyrela lançou um empreendimento, de nome “Jardins Alto do Ipanema”. Trata-se de empreendimento do segmento econômico, com 2.160 unidades. Este empreendimento foi lançado e teve 100% de suas unidades vendidas, dentro do 1T2013. A venda integral deste empreendimento, representou sozinha, R$ 203 milhões., sendo que a parcela da Cyrela foi de R$ 102 milhões.  Este empreendimento foi lançado e integralmente vendido, no interior de SP. Esta quantidade de 2.160 unidades da Cyrela, sozinha, representa mais do que o aumento de todas as vendas no Estado de SP no 1T2013 (aumento no Estado de SP como um todo foi de 1.793 unidades).

    Apesar desta venda ter sido, dentre todos os empreendimentos da Cyrela e para o Estado de SP como um todo, o resultado mais relevante, o mesmo não tem nenhum destaque no relatório, aparecendo somente entre as páginas 40 e 44 do press release da Cyrela DO 1t2013, sem nenhuma referência nas primeiras páginas. Curioso que na primeira página chegam a dar destaque para empreendimento que vendeu menos de 20 unidades. Além disto, fazendo contato diretamente com a Cyrela na unidade do interior, ninguém jamais ouviu falar neste empreendimento e mesmo solicitando retorno da matriz, a resposta é a mesma.  Soma-se a isto, o fato da Cyrela ter colocado na página 41 do relatório que a venda foi 100% permuta, sem ter mencionado o VGV da permuta, isto sabendo-se que a Cyrela possui o maior land bank dentre as construtoras, com VGV estimado para potenciais imóveis a serem construídos, que supera R$ 50 bilhões ao final do 1T2013, sendo boa parte no interior de SP, ou seja, por que a Cyrela precisaria ter adquirido terreno e pago com imóveis de um empreendimento MCMV tendo um land bank tão relevante?

    Por tudo que consta mais acima, temos fortíssimas indicações que este lançamento e venda 100% de 2.160 unidades de um MCMV para empreendimento que ninguém conhece, nada mais seria do que uma venda entre empresas e não para os futuros moradores. Isto invalidaria até mesmo o aumento de vendas no Estado de SP, piorando os números demonstrados acima, que já não eram positivos para o segmento imobiliário e indicando que, também em SP, ocorreram quedas nas vendas de imóveis novos, assim como para o restante do Brasil.

    Agora, temos ainda os comentários do mercado imobiliário sobre a recuperação. Será que apesar das quedas constantes de vendas, a situação poderia estar se encaminhando para uma reversão, que viabilizasse esta suposta recuperação?

    Para analisar a suposição acima, levantei os valores vendidos, lançados e o estoque de imóveis ao final do ano, também com base nas mesmas 12 construtoras citadas acima, de 2.007 a 2.013, colocando estas informações no gráfico que consta mais abaixo.

    Como premissa, não considerei como estoque o VGV correspondente a empreendimentos ainda não lançados (VGV de Land Bank – Banco de terrenos). Só como referência, este VGV corresponde a alguns anos de vendas e já vem com este volume elevado desde 2.007. Falarei melhor sobre isto em outro dos textos sobre erros do mercado imobiliário.

    Outra premissa adotada no gráfico abaixo, foi de considerar que aquela venda da Cyrela no 1T2013, correspondente a 2.160 unidades no 1T2013, no valor que cabe a Cyrela (50%) não foi computado, uma vez que, conforme detalhado acima, esta venda teve toda a característica de uma venda entre empresas e não para o consumidor final. Em contra-partida, o estoque não foi acrescido, apesar de termos todos os indicadores de que esta venda não ocorreu para o consumidor final.

    É importante mencionar ainda, que não temos representado no gráfico abaixo, aquele estoque que se encontra em poder de investidores, uma vez que estes foram computados como venda pelo segmento imobiliário, no entanto, estes imóveis ainda não chegaram aos consumidores finais. Não está computado, por não termos este dado disponível.

    (*) Quanto as premissas ainda, foi assumido como estimativa para o total de 2.013, as vendas e lançamentos do 1T2013 multiplicados por 4 e manutenção do mesmo estoque existente ao final do 1T2013. Normalmente, considerando-se a sazonalidade, poderíamos multiplicar vendas do 1T2013 por 5, no entanto, é importante avaliar a rápida degradação do cenário econômico brasileiro, que conforme demonstrado em textos anteriores, certamente prejudicará o desempenho de vendas de imóveis no curtíssimo prazo, por isto a multiplicação por 4. Adicionalmente, em contra-partida a este critério, considerado que o estoque poderia se manter constante em relação ao saldo do final do 1T2013, apesar da tendência clara de aumento de distratos em função desta mesma degradação do cenário econômico e ainda, colocado também um crescimento menor dos lançamentos (natural seria multiplicar por 5, foi multiplicado por 4), o que pode ser ao contrário, em especial porque algumas construtoras sinalizaram assim (isto também aumentaria estoques). Houve portanto, um balanceamento na estimativa, em parte menos favorável ao segmento imobiliário e na outra parte, mais favorável. Creio que ao final, de forma bem conservadora, este balanceamento acabou pendendo mais a favor das construtoras.

    PARA ACESSAR O GRÁFICO, CLIQUE NO LINK ABAIXO:

    Gráfico mercado imobiliário

    Observação: o gráfico acima tem valores em milhões de R$, que de 2.010 para 2.011, subiram quanto a vendas e lançamentos, no entanto, em unidades, tivemos quedas neste período.

    Conforme podemos observar pelo gráfico acima, os estoques de imóveis, que incluem empreendimentos já lançados mas ainda não iniciados, em construção ou entregues e ainda não vendidos, tem aumentado muito quanto a sua proporção em relação a vendas e lançamentos.

    A situação acima ocorre, como podemos observar pelo gráfico, mesmo com uma redução muito acentuada nos lançamentos nos últimos anos, em especial, porque vendas continuam a cair e distratos ocorreram em patamares elevados, especialmente a partir de 2.012.

    Há ainda um problema muito sério a ser resolvido pelas construtoras:  a estratégia que serão obrigadas a adotar, de aumentar lançamentos, irá apenas piorar a situação de estoques crescentes. Explico: aquelas construtoras em pior situação financeira, que em sua grande maioria reduziram drasticamente seus lançamentos, viram o prejuízo aumentar junto com endividamento (que já era superior a 100% do patrimônio) ao final do 1T2013, isto porque a venda de estoques é muito mais demorada que a de lançamentos, em virtude disto, estas prometeram aumentar lançamentos (quebrariam antes de desovar estoques se não aumentarem lançamentos). As outras construtoras que não tem endividamento tão elevado, em alguns casos, já tiveram aumento de lançamentos elevados, tentando conquistar mercado pela queda das outras e também gerar resultados maiores (exemplo: Cyrela aumentou lançamentos em 32% no 4T2012 comparado a 4T11 e aumentou 75% no 1T2013 comparado a 1T2012).

    Para piorar ainda mais a situação, considerar que mais de 80% dos distratos ocorrem exatamente no momento da entrega das chaves e tivemos os recordes de lançamentos nos anos de 2.010 e 2.011 e com os atrasos nas obras, será agora durante os anos de 2.013 e 2.014 que teremos boa parte das entregas e, portanto, forte tendência de aumento nos distratos. Temos que combinar isto com crescimento recorde quanto a INCC que reajusta o saldo devedor para quem comprou na planta ou em construção com financiamento (grande parcela) que só no último mês aumentou próximo a 2% e a piora do cenário econômico (inflação alta, juros aumentando rapidamente, desemprego crescendo, previsões de crescimento do PIB diminuindo, etc), tudo isto traduzindo uma tendência de que a situação já fique muito pior para o segmento imobiliário ainda em 2.013, provavelmente bem pior que na simulação que consta no gráfico para este ano.

    Falando sobre o suposto crescimento na venda de imóveis usados:

    Ver relatório do CRECI SP disponível na página www.crecisp.gov.br: é necessário calcular a variação entre mesmos meses de anos seguidos, pois relatório só apresenta diferença de um mês para o seguinte. Para tal, colocar dados de variações em planilha e pegar percentual de 12 meses atrás multiplicando por (1+percentual do mês seguinte), até chegar no mês desejado. Após isto, pegar o resultado deste cálculo e deste, subtrair 100%.

    Exemplo (não vinculado a imóveis): se você sabe que o preço inicial é R$ 100, no mês seguinte caiu 10% e no mês seguinte subiu mais 5% sobre o imediatamente anterior, qual o resultado final?

    R$ 100 menos 10% = R$ 90. Depois subiu 5% sobre R$ 90 e chegamos a R$ 94,5. Variação percentual de R$ 100 iniciais para R$ 94,5 foi de -5,5% entre o primeiro valor e o último.

    Usando fórmula acima, sem números (CRECI SP só dá percentual entre mês anterior e atual da pesquisa), temos: ((100%*(1-10%))*(1+5%))-100% = -5,5%, o que confirma que o cálculo funciona.

    Curiosamente, o CRECI SP divulgou uma variação incorreta para cidade de São Paulo na comparação do 1T2012 para o 1T2013, como se tivesse ocorrido aumento de 67% nas vendas. Capturando os dados mês a mês do próprio CRECI SP e fazendo as contas, observamos quedas na Cidade de São Paulo de Nov/2012 a Abr/2013, em todos os meses.

    Segue abaixo uma tabela da evolução das vendas de imóveis usados nos últimos meses, na comparação com mesmo mês de ano anterior, não só na cidade de Sâo Paulo, mas também nas demais regiões do Estado de SP, tendo como base os relatórios do CRECI SP e os cálculos acima para chegarmos nestes resultados.


    VENDAS DE IMÓVEIS USADOS NO ESTADO DE SÃO PAULO

    CRECI SP Nov/12 – Dez/12 – Jan/13 – Fev/13 – Mar/13 – Abr/13 –
    REGIÃO Nov/11 Dez/11 Jan/12 Fev/12 Mar/12 Abr/12
    São Paulo   Capital

    -22,00%

    -50,42%

    -12,32%

    -22,38%

    -32,37%

    -7,84%

    ABCD+G+O

    -26,84%

    -57,23%

    -35,11%

    -1,03%

    -68,94%

    N/A

    Interior

    -18,27%

    -31,79%

    -13,47%

    -39,91%

    5,40%

    N/A

    Litoral

    -19,90%

    4,57%

    -14,77%

    -16,06%

    -78,04%

    N/A


    Avaliando a evolução das vendas de imóveis usados, podemos constatar quedas constantes em todas as regiões, na grande parte dos meses. Agora, se considerarmos que tivemos recordes de lançamentos nos anos de 2.010 e 2.011 e que muitos deles  terão entregas entre 2.013 e 2.014 devido a atrasos nas obras, teremos ainda um novo problema para o segmento imobiliário: muitos dos que compraram imóveis na planta ou em construção em 2.010 e 2.011, teriam que vender seus imóveis usados para pagarem os novos nas chaves ou abaterem de saldo devedor? Se isto ocorrer, esta queda prejudicará a venda de novos também. O mesmo ocorre quando a pessoa tenta vender seu usado e colocando mais dinheiro tenta adquirir um imóvel novo já construído, mais uma vez, novo prejuízo a venda de imóveis novos.

    Com base nas análises acima, não visualizo, de nenhuma forma, uma possível recuperação do segmento imobiliário no curto prazo, ao contrário, fica cada vez mais claro que a situação está se degradando rapidamente com tendência de piora em função do cenário econômico.

    Como então, o mercado imobiliário tem mantido aumentos de preços anunciados nos imóveis? Aqui, cabe um segundo lema praticado pelo mercado imobiliário: A ENGANAÇÃO É A BASE DA ESPECULAÇÃO!


    //
    //

    Convidados, Geral

    Bolha imobiliária à brasileira, você acredita? Parte 7

    25 de junho de 2013

    Para facilitar acesso a texto específico, seguem links com resumo e logo depois a PARTE 7.

    Parte 1: http://defendaseudinheiro.com.br/?p=1123 – visão geral sobre conceito de bolha imobiliária ;

    Parte 2: http://defendaseudinheiro.com.br/?p=1335  Bolhas imobiliárias – EUA, Espanha e Flats

    Parte 3: http://defendaseudinheiro.com.br/?p=1337 Mercado imobiliário Brasil – 2.007 a 2.010

    Parte 4: http://defendaseudinheiro.com.br/?p=1339 Mercado Imobiliário Brasil – 2.011 a 2.013

    Parte 5: http://defendaseudinheiro.com.br/?p=1378 Reflexões sobre preços de imóveis

    Parte 6: http://defendaseudinheiro.com.br/?p=1394 Bolha imobiliária + protestos

    Parte 7: http://defendaseudinheiro.com.br/?p=1448 Preço de imóveis, valorização futura

    Parte 8: http://defendaseudinheiro.com.br/?p=1506 Vendas imóveis em SP no 1T2013

    Parte 9: http://defendaseudinheiro.com.br/?p=1534 Infográfico mercado imobiliário brasileiro

    Parte 10: http://defendaseudinheiro.com.br/?p=1640 Infográfico Economia VS mercado imobiliário brasileiro

    Parte 11: http://defendaseudinheiro.com.br/?p=1707 Infográfico subprime brasileiro

    Parte 12: http://defendaseudinheiro.com.br/?p=1829 Imóveis usados São Paulo & FIPE ZAP

    Parte 13: http://defendaseudinheiro.com.br/?p=2247 Subprime brasileiro fase II

    Parte 14: http://defendaseudinheiro.com.br/?p=2287 Especulação imobiliária em São Paulo

    Nova série de trabalhos: http://defendaseudinheiro.com.br/?p=2366 Desenhando a bolha imobiliária brasileira

    PARTE 7:

    O jogo dos 7 erros do mercado imobiliário – IMAGEM 1:

    Alguém já teve a oportunidade de identificar os 7 erros, naquele jogo que normalmente vem junto com as palavras-cruzadas? É um exercício para desenvolver sua capacidade de observação e atenção quanto aos detalhes. Temos duas imagens, que colocadas lado a lado, apresentam diferenças muito sutis, você tem que marcar quais são elas.

    O segmento imobiliário como um todo, vem transmitindo informações, que quando lidas com a devida atenção e às vezes, com uma certa dose de investigação, se comparam ao jogo dos 7 erros. Apenas para mantermos o “espirito” do jogo e não tornar este texto ainda mais longo, manterei este estudo limitado a 7 itens e apresentarei cada item em um texto separado.

    Em cada cena analisada, veremos onde estão os aspectos incoerentes entre a primeira figura, que é o que o mercado imobiliário quer nos induzir a acreditar e a realidade por trás disto, que é a nossa segunda imagem.

    CENA 1 – PREÇOS DE IMÓVEIS NO BRASIL, VALORIZAÇÃO FUTURA E MOMENTO IDEAL DE COMPRA:

    Imagem 1A – Relatos do segmento imobiliário:

    “Pesquisa” feita por “especialista” comparando preço do M2 de imóveis no Brasil com outros países e mencionando que ainda não estamos entre os mais caros, para grande maioria das cidades do Brasil, o que seria uma prova de que aqui não há bolha imobiliária.

    Referência de outro “especialista” de que tivemos critério na concessão de crédito bancário no Brasil e que isto seria diferente de EUA e Espanha,  significando que não temos bolha.

    Foi mencionando pelos “especialistas” acima, que agora seria o momento ideal para compra de imóveis, para aproveitar juros ainda baixos e valorização que continuaria ocorrendo acompanhando inflação.

    Imagem 1B – Fatos:

    A pesquisa que compara o preço do M2 no Brasil com outros países, simplesmente ignora a renda do Brasil comparado a estes outros países, como se no Brasil a renda fosse equivalente a de Londres, Tokio e outras cidades de países desenvolvidos, quando na verdade aqui são muito menores para grande maioria da população, além disto, tal pesquisa não considera que a distribuição de renda é bem pior no Brasil, não analisa a proporção entre custo de aquisição e aluguel, dentre diversas outras variáveis importantes para esta análise.

    Como exemplo gritante da distorção de preços de imóveis no Brasil quando comparado a outros países, temos imóvel usado de 80 M2 e 2 dormitórios no RJ que custa o mesmo que castelo de 3.000 M2 no Estado de NY, sendo que nos EUA a renda per capta é 4 vezes maior que no Brasil e a distribuição de renda é muito melhor lá do que aqui.

    Sobre os “estudos” anteriores deste “especialista”, gostaria de destacar a previsão feita pelo mesmo que até o ano que vem a BOVESPA estaria acima de 200.000 pontos (atualmente estamos em aproximadamente 1/5 disto, em outras palavras, a previsão deste especialista consegue ser pior que as previsões de Mantega sobre o PIB, onde este último estima 4 vezes mais do que irá acontecer).

    Outro exemplo da precisão deste “especialista”: em Fev/2.013 ele apostava que o US$ tinha alcançado um ponto de estabilidade e que deveria se manter neste patamar, só neste último mês o US$ já subiu mais de 10%.

    Sobre a imparcialidade deste especialista, o mesmo já foi garoto propaganda da Cyrela e é contratado frequentemente pelo segmento imobiliário, faturando alto para fazer apresentações motivacionais sobre a performance deste segmento.

    Já sobre a opinião do segundo “especialista”, que por termos mais critérios para financiamento bancário, estaríamos imunes à bolha imobiliária, temos como fatos:

    a) Compra de imóveis na planta ou em construção: isto é algo que só existe no Brasil e que tem gerado problemas sérios quanto à inadimplência e cancelamento de vendas. Só como referência, a Rossi, que foi a única construtora a fazer higienização da carteira de clientes, teve R$ 1,3 bilhão em distratos, só no 4T2012. No total das construtoras, a cada trimestre, são bilhões de R$ em distratos. Distratos ocorrem principalmente no momento em que compradores já pagaram mensalmente os valores para construtoras, mas não conseguem contrair o financiamento bancário quando o imóvel é entregue. Estes não são contabilizados, em nenhuma estatística, como problemas em concessão de crédito por falta de critério, embora os números sejam claríssimos de que vendas estão sendo realizadas, em grande quantidade, para quem não tem condições de comprar imóveis e depois estas vendas tem que ser canceladas, gerando transtornos e prejuízos para desfazer o negócio. Os imóveis destes distratos ficam em poder das construtoras e tem que ser vendidos novamente, situação análoga a quando bancos de EUA e Espanha tomavam imóveis e tinha que vendê-los, gerando super-estoques que desvalorizavam os imóveis. Este problema foi o principal causador para que, em Dez/2012, o estoque de imóveis novos no Brasil tivesse dobrado na comparação com Dez/2011.

    b) Possibilidade de participação de mais pessoas no financiamento bancário, mesmo que não exista comprovação de que as pessoas adicionais irão ajudar a pagar ou morar no novo imóvel. É permitido,  por exemplo, que para um imóvel muito pequeno, tenhamos duas famílias pagando pelo financiamento. Isto significa, que o suposto “critério” mencionado pelo “especialista”, na prática não existe. Uma pessoa que envolva no financiamento a parentes que não ajudarão a pagar nem irão morar no mesmo imóvel, estará se endividando muito acima dos 30% de sua renda, que é o limite que daria a segurança mencionada pelo “especialista”. Outro ponto importante, é que não existe investigação adequada por parte dos bancos quanto a outras dívidas das famílias que contrataram investimentos, o que mais uma vez, tira toda a segurança deste empréstimo ;

    c)  Hoje, mais de 70% dos financiamentos bancários para mutuários está dividido entre CEF e BB, dois bancos estatais. Esta situação é no mínimo estranha, pois se estamos falando de empréstimos que seriam, de acordo com o segmento imobiliário e seus especialistas, seguros e que seguem as melhores práticas do mercado, por que então os bancos particulares não foram mais competitivos na oferta de crédito e não tivemos uma concorrência mais equilibrada entre os bancos? Esta situação indica que o Governo, em sua pressão para aumentar o crédito imobiliário, forçou muito mais com os bancos sobre os quais tinha domínio para que concedessem crédito. Em uma situação como esta, como alguém poderia garantir que os bancos públicos foram realmente criteriosos? Considerar: sabendo-se que o interesse do Governo era exclusivamente na concessão do máximo possível de crédito para fazer com que o PIB pudesse crescer mais, junto com os empregos, já que o setor de construção civil era um grande gerador de empregos, será que este conflito de interesses realmente foi tratado da forma adequada, sob o ponto de vista de análise de risco de crédito?

    d) Vejamos agora, algumas referências importantes quanto à qualidade do crédito concedido pelos bancos no Brasil e quanto as melhores práticas adotadas pelo segmento imobiliário, sendo estas tão defendidas pelos “especialistas” contratados deste segmento: a agência internacional Moodys que analisa risco de crédito de instituições em todo o mundo, rebaixou  a nota de crédito da CEF pelo fato dela possuir empréstimos concedidos que superam mais de 25 vezes seu patrimônio. Mais recentemente, outra agência internacional de análise de riscos, a Standard & Poors, ameaçou a CEF juntamente com mais 10 bancos brasileiros, de ter um rebaixamento em sua avaliação de risco de crédito. A terceira principal empresa de análise de crédito internacional, a Fitch, deu alerta quanto à situação do crédito imobiliário e o alto volume de distratos que vem ocorrendo.

    Sobre o comentário do “especialista”, de que agora é o melhor momento para aquisição de imóveis, aproveitando juros ainda baixos e estimativa dele de que imóveis seguirão a valorização da inflação  (sem nenhuma referência de como chegou a esta conclusão):

    Vamos assumir, com extrema boa vontade, uma vez que não existe nenhuma evidência neste sentido, de que os imóveis, por algum motivo desconhecido, poderiam vir a manter aumentos de preços em mesmos percentuais que os de crescimento da inflação. Seria um bom negócio e algo recomendável, adquirir imóveis?

    Na hipótese de adquirir imóvel como investimento para depois revender com lucro, como foi incentivado por tanto tempo pelo segmento imobiliário: você faria um investimento em que ficaria no prejuízo? Explico: você pagará 2% de ITBI e mais 6% sobre o valor da venda para corretor, sem contar os demais custos relacionados a cartório, etc. e só isto já significa ficar no prejuízo se o reajuste do preço for só pela inflação.  Ah, mas você poderia comprar “na planta” ou em construção e depois revender antes de receber o imóvel e ainda, poderia tentar revender sem precisar de corretor. Na prática, hoje os imóveis na planta ou em construção estão custando mais do que os imóveis entregues, isto ocorreu, por exemplo, em São José dos Campos e  Natal e quem comprou na planta ficou revoltado com a situação. Mesmo com todo seu trabalho, risco e desgaste, você ficará no prejuízo. Vamos assumir ainda, desta vez chegando a ser utópico a favor dos representantes do segmento imobiliário, que você conseguirá vender com um ganho equivalente à inflação, mesmo com tudo que foi explicado aqui: você poderia obter ganhos maiores, com risco muito menor em qualquer outra aplicação financeira, sendo que a aplicação financeira terá liquidez imediata. Qual o sentido de correr riscos elevados, não ter nenhum retorno superior e ainda estar preso a um “investimento” sem nenhuma liquidez?

    Vamos avaliar ainda um outro cenário: você comprou para depois alugar o imóvel. Ocorre que já temos tido excesso de imóveis sem alugar, demonstrado em diversas localidades, como imóveis comerciais vagos em Alphavile de SP que alcançam 40% do total. Também já observamos quedas em preços de aluguel em diversas praças devido a isto. Tudo causado pela queda na demanda por imóveis nos últimos anos. Qual seria a vantagem, principalmente considerando que pelo preço excessivamente alto dos imóveis e restrições de renda, o percentual do aluguel em relação ao preço do imóvel é menor do que a remuneração recebida em aplicações financeiras?

    Bem, agora tentando ser um pouco mais realista do que os “especialistas” contratados pelo mercado imobiliário, vamos avaliar o cenário de se adquirir um imóvel agora para morar nele, dentro das condições de preço atuais:

    Os preços de imóveis subiram mais do que qualquer outra coisa nos últimos anos. Fazendo analogia com a bolsa, quando o preço é considerado mais alto que o normal, este é o momento certo para se adquirir Ações?

    Outro ponto, muito importante: quem disse que ao entrar em um financiamento para aquisição de um imóvel, não haverá nenhum reajuste nas prestações no futuro e como juros bancários para empréstimo imobiliários estão muito baixos, este é o melhor momento?

    Muita gente não sabe e não se atentou ao fazer uma compra de imóvel, apesar disto ter um alto impacto financeiro em sua vida, mas não só já temos um juros elevado para quem compra na planta ou em construção, como também temos um juros embutido no financiamento bancário que será acionado em breve e fará com que o custo do financiamento aumente, independente de terem adquirido na planta, em construção ou já construído.

    Para quem compra na planta ou em construção, com financiamento junto à construtora até a entrega, paga INCC (Índice Nacional da Construção Civil) sobre o saldo devedor até a entrega. Em outras palavras, muitas vezes o saldo devedor do imóvel, a ser pago no momento da entrega, é maior do que o valor total do imóvel quando o negócio foi acordado e com isto, em alguns casos, a pessoa sequer consegue contrair o financiamento junto ao banco. Estas situações tem sido muito comuns e sido parte da causa do elevadíssimo volume de distratos a cada trimestre.

    Agora, temos um índice que muitos desconhecem, que é aplicado na grande maioria dos contratos de financiamento junto aos bancos, que é a TR (Taxa Referencial). Como ela funciona e por que existe nos contratos de financiamento imobiliário? A partir do momento em que a SELIC alcançar 8,5%, os contratos de financiamento imobiliário, mesmo aqueles adquiridos anteriormente e que contiverem esta cláusula de reajuste pela TR (grande maioria), sofrerão reajuste no valor da parcela a ser paga. Isto ocorre, porque qualquer banco ao fazer um empréstimo, precisa de uma garantia de que em caso de inflação muito elevada, combatida através de juros também crescentes pelo Governo, o retorno financeiro trazido pelos juros pagos pelo mutuário em termos reais (considerando inflação e custo de oportunidade) não será negativo, ou seja, continuará valendo a pena para o banco e este não estará operando no prejuízo.

    Neste momento, temos a SELIC em 8%, com boa probabilidade de chegar a 8,5% e até passar disto já na próxima reunião do COPOM, no início de Julho/2013, ou seja, será ativado o gatilho para que o reajuste da TR seja aplicado no financiamento bancário, aumentando o custo deste financiamento, mesmo para quem já o contraiu antes.  Vamos lembrar que o US$ começou sua disparada devido a ameaças do FED (BC dos EUA) de antecipar a retirada da injeção de US$ todo mês na economia mundial (QE – US$ 75 bilhões / mês), podendo vir a iniciar uma redução já em 2.013 e concluir em 2.014 e esta situação pressionará cada vez mais o aumento do US$ (fuga de US$ do Brasil procurando retorno maior e mais seguro nos EUA), com isto a inflação cresce (commodities precificados pelo US$, inclusive alimentos, além de alta dependência de itens importados para diversos segmentos) e novos aumentos da SELIC para conter mais esta alta na inflação, principalmente com oposição e população pressionando o Governo em virtude da inflação já estar elevada. Como a SELIC influencia na TR, ao longo do tempo, continuando a crescer os juros para coibir o aumento da inflação, aumentará também o valor a ser pago na parcela do financiamento pelo mutuário. Imagine agora, quem ainda terá mais de 30 anos pela frente para pagar o financiamento e já estava no limite do endividamento para conseguir pagar esta parcela, dependendo das flutuações da SELIC e da TR para saber o quanto vai pagar a mais em cada parcela, situação que a grande maioria não previu ao contratar o financiamento…

    Se considerarmos o cenário econômico atual e previsto, é exatamente o contrário daquele que estimulou o crescimento dos preços no segmento imobiliário, uma vez que juros estão crescentes e se refletirão nas parcelas a serem pagas aumentando inadimplência bancária. Mesmo antes disto, o aumento de juros da economia como um todo junto com inflação elevada levarão a novos aumentos no número de distratos. Este aumento nos juros dificultará ainda a contratação de novos financiamentos.

    Já observamos na última medição sobre a evolução do PIB brasileiro, ao final do 1T2013, que foi não só decepcionante, como alarmante no sentido de demonstrar que o consumo interno havia estabilizado, e como consequência, combinada com outros fatores,  indústrias e comércio também tiveram desempenho decepcionante. Combina-se a isto, o recorde em déficit comercial e em conta corrente externa. Pior, é que o Brasil, em cenário típico de inflação alta combinada com crescimento baixo (estagflação) ainda enfrenta uma situação em que não pode deixar o câmbio muito alto e juros muito baixo para estimular crescimento e melhoria na balança comercial e contas externas, porque ambos tem alto impacto para inflação e Governo já está acuado pela oposição e por toda a população que já não aguentam mais esta inflação elevada.

    Parte do motivo pelo qual o consumo interno não cresceu, é o alto nível de endividamento e de inadimplência, ambos cresceram mais do que a própria concessão de crédito nos últimos anos. Como referência, o índice geral de inadimplência do consumidor (SERASA) subiu mais de 80% no período da bolha imobiliária (desde 2.007 até hoje) e parece estar se estabilizando, mas dentro de um patamar muito elevado. Algo similar ocorreu com o nível de endividamento das famílias e por isto que ambos, endividamento e inadimplência, ajudaram a frear o consumo. Infelizmente, não foi só isto, a queda de produtividade nas empresas combinada com aumento de empregos, fez que produtos e salários ficassem muito caros, se refletindo nos aumentos relevantes de inflação e a forma de combater isto, será dolorosa para todos (aumento de juros, novos aumentos em inadimplência e nível de endividamento, etc.).

    O segmento imobiliário tenta sustentar ainda a possibilidade de novos crescimentos nos preços dos imóveis com base no desemprego, que está em patamares baixos frente ao histórico do Brasil e os reajustes maiores de salários que são decorrentes desta situação e ajudariam a suportar estes novos aumentos nos imóveis. Ocorre que pelo DIEESE, que tem medições mais realistas que IBGE  (*), o desemprego estava em 9,6% em Dez/2012 quando alcançou sua mínima e depois veio subindo, chegando a 11,3% em Abr/2013, sendo que Abr/2013 foi 0,5% maior que Abr/2012. Não bastasse isto, pelo próprio IBGE, tivemos um mês de Maio/2013 péssimo, o pior em geração de empregos dos últimos 21 anos, sendo que o acumulado dos meses de Janeiro/2013 a Maio/2013 também foi um dos piores dos últimos anos (pior do que este, só o de 2.009 durante a crise que levou a redução do PIB naquele ano).Temos ainda levantamentos que indicam que os reajustes de salários, pressionados pelo péssimo cenário econômico , nos últimos 12 meses foram muito inferiores aqueles percebidos nos períodos imediatamente anteriores, em muitos casos não repondo sequer a inflação oficial, também com reduções sensíveis em PPR e PLR (prêmios anuais). Observar que estes aumentos menores em salários são inevitáveis, uma vez que não há mais espaço para repassar estes reajustes para os preços, pois a inflação muito alta já tem reduzido o consumo. Frente a todo o cenário econômico negativo que já tem ocorrido e tende a se agravar, conforme explicado mais acima, a tendência é que o desemprego continue a aumentar, os reajustes salariais e prêmios tendam a diminuir e com isto, retroalimentem os problemas mencionados acima, agravando-os.

    (*) IBGE considera quem fez um bico no semáforo para poder almoçar e recebeu uns trocados como empregado, quem está a mais de 6 meses sem emprego não entra na estatística e outras manipulações típicas de órgãos ligados ao Governo Federal.

    Uma das possibilidades, frente a todos os fatos acima, é que o Brasil venha a enfrentar uma crise econômica mais séria que se tornaria uma recessão, entre este ano e o próximo.

    Este cenário econômico muito negativo será cada vez mais percebido pelas pessoas, já nos próximos meses, em especial com o esperado crescimento no desemprego e nos juros, com inflação ainda alta e PIB baixo, endividamento e inadimplência aumentando .

    Em resumo, ao sermos realistas, não existe nenhum cenário favorável ao crescimento no preço dos imóveis, mesmo que apenas pela inflação que já não seria lucrativo por tudo que foi demonstrado aqui, ao contrário, todos os indicadores apontam para um cenário em que os preços dos imóveis irão reduzir.

    A situação acima, na realidade, é ainda pior para o segmento imobiliário: os estoques de imóveis sem vender, que chegavam a ser menos de 70% das vendas do próprio ano em Dez/2.010, chegaram ao final de 2.012 em 100%, com prazos cada vez mais longos para realizar vendas, reduções de preços de imóveis que já acontecem no mínimo desde julho/2012 e que estão se intensificando (promoção recente da Even oferecendo 40% de desconto), quedas contínuas em vendas de usados no Estado de SP ao longo dos últimos 6 meses, 5 construtoras que devem mais que todo seu patrimônio e estavam entre as 9 empresas do Brasil com maior risco de insolvência no 1T2013. Realmente, apostar na aquisição de um imóvel agora e pelos preços atuais, como se fosse algo interessante ou lucrativo, não é um ato de coragem, mas sim, uma vitória da fé sobre a razão, ou melhor dizendo, a vitória da utopia sobre a realidade.

    É por estas conclusões, por enquanto falando apenas do primeiro erro no jogo de 7 erros do mercado imobiliário, que temos uma visão cada vez mais clara que ao mercado imobiliário, só resta um lema: a desinformação é a alma da enganação! O objetivo aqui é informar e permitir que todos possam entender o jogo do mercado imobiliário, afinal, o prejuízo de adquirir um imóvel e depois ver seu preço despencar, será de algumas centenas de milhares de reais em alguns casos, em outros, de no mínimo algumas dezenas de milhares de reais e acho que ninguém gostaria de passar por isto apenas por falta de informação, não é mesmo?

    //
    //