<h1>Archives</h1>
    Convidados

    Saiba tudo o que você precisa saber para emigrar para o Brasil

    19 de fevereiro de 2019

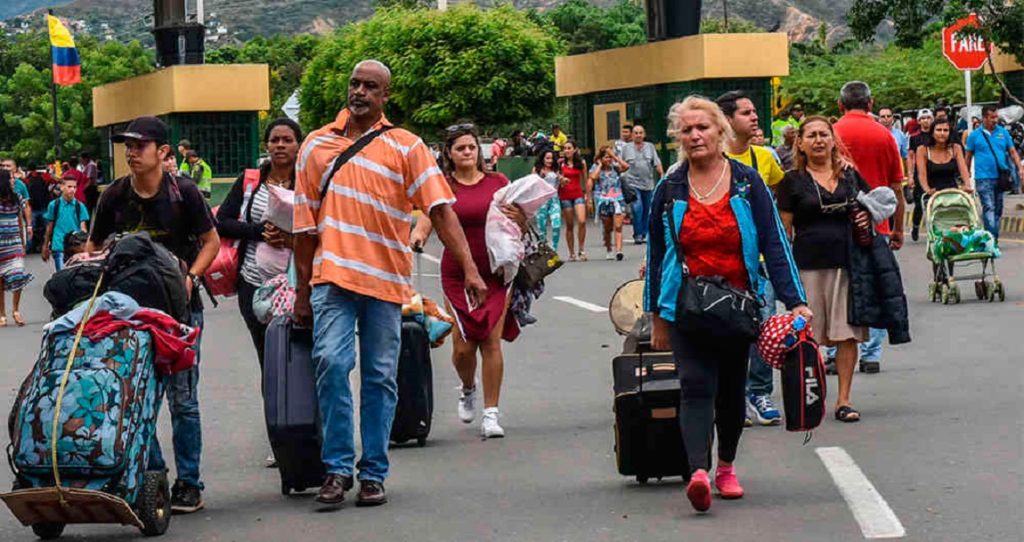
    Diante da pior crise humana da história da Venezuela, uma percentagem considerada da população decidiu emigrar para outros países, em busca de uma melhor qualidade de vida.

    Um dos destinos escolhidos por alguns é o vizinho do Sul, Brasil.

    O maior país da América do Sul, cuja língua oficial é o português, é uma das opções para emigrar. Talvez por causa da sua proximidade e apesar do facto de falarem outra língua.

    Em seguida, veremos aspetos positivos da emigração para o país amazônico.

    Mas se você precisar de mais ajuda a este respeito para ficar legal no país, nada como falar com a JD Immigration. Eles podem ajudar em todo o processo.
    Diante da pior crise humana da história da Venezuela, uma percentagem considerada da população decidiu emigrar para outros países, em busca de uma melhor qualidade de vida. Um dos destinos escolhidos por alguns é o vizinho do Sul, Brasil. O maior país da América do Sul, cuja língua oficial é o português, é uma das opções para emigrar. Talvez por causa da sua proximidade e apesar do facto de falarem outra língua. Em seguida, veremos aspetos positivos da emigração para o país amazônico. Mas se você precisar de mais ajuda a este respeito para ficar legal no país, nada como falar com a JD Immigration. Eles podem ajudar em todo o processo.

    Porque é que emigrar para o Brasil é uma boa opção?

    Cada vez mais pessoas resolvem emigrar para o Brasil de forma a conseguirem ter uma vida um pouco melhor.

    E, o processo nem é assim tão complicado como poderíamos pensar, por isso, deixamos-lhe de seguida alguns motivos que explicam porque é que emigrar para o Brasil é uma boa opção.

    1 – Você não precisa de passaporte para entrar

    Se você entrar por terra, você não precisa apenas da carteira de identidade venezuelana para entrar, com ela você pode solicitar um visto de turista que dura de 60 a 90 dias.

    2 – Níveis muito baixos de xenofobia

    Por praticarem um idioma diferente do espanhol, poucos venezuelanos migram para este país, em comparação com outros onde falam espanhol, razão pela qual o boom venezuelano é baixo, mantendo baixos os níveis de xenofobia.

    3 – Poder de compra

    No Brasil não é muito complicado viver ganhando um salário mínimo e muitas empresas pagam salários mais altos.

    Contudo, é importante ter em mente que não são só vantagens associadas à emigração para o Brasil. Na verdade, existem também alguns pontos negativos. Os mesmos são:

    1 – Outro idioma

    Para viver no Brasil tem que saber falar português como um requisito indispensável.

    2 – Conseguir um emprego

    O desemprego no Brasil cresceu consideravelmente no momento, e esta taxa triplicou em menos de 3 anos (cerca de 13 milhões de habitantes).

    Embora isto represente apenas 6,25% da população, trata-se de um crescimento considerável, que pode dificultar a obtenção de emprego.

    3 – País caro

    Viver no Brasil pode ser muito caro, o país está passando por uma crise que gera preços muito altos em coisas básicas, como hospedagem, alimentação, serviços públicos, entre outros.

    Ficar legal no Brasil: o que deve considerar

    Já conhecendo alguns aspetos positivos e negativos de começar uma nova vida no Brasil, vamos ver os passos a seguir para ficar como cidadão legal na nação vizinha.

    1 – Ter poupanças em moeda estrangeira

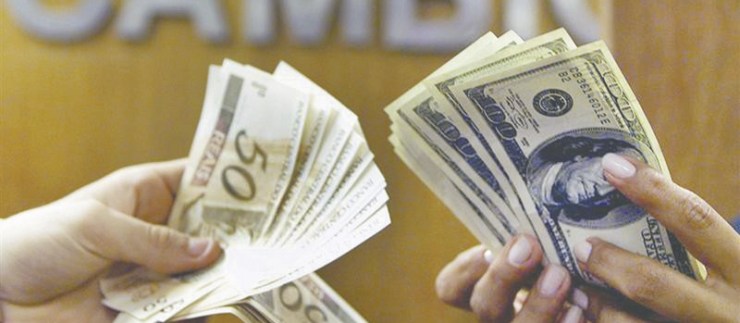
    A moeda oficial do Brasil é o real, que vale cerca de 26 centavos sobre o dólar, ou seja, aproximadamente 4 reais são trocados por cada 1 dólar.

    Levar alguns dólares para trocar ajuda a sobreviver enquanto você se estabelece.

    2 – Segurança

    Os níveis de insegurança são consideráveis no Brasil, principalmente devido à presença de carteiristas em cidades como o Rio de Janeiro, a mais insegura do país.

    Em locais onde há uma elevada presença de turistas, as forças policiais podem ser vistas em maior número, mas as pessoas não podem negligenciar os seus pertences.

    3 – Documentação

    Uma vez findo o tempo concedido para permanecer como turista no país, é necessário solicitar a residência temporária para ser legal no Brasil.
    Convidados

    A evolução do dólar, o que aconteceu no mundo desde quando ele custava R$ 2

    18 de fevereiro de 2019

    A evolução do dólar, o que aconteceu no mundo desde quando ele custava R$ 2

    Pode parecer que faz muito tempo, mas a cotação do dólar esteve em R$ 2,00 em 2009!

    Quando se fala sobre a cotação do dólar atualmente, é quase imediato pensar em um valor de pelo menos R$ 3,50, e mesmo com as variações, o valor ultimamente não vem sendo muito diferente desse.

    É quase uma utopia falar sobre uma cotação do dólar a R$ 2,00 nos dias de hoje, mas era assim há 10 anos. Inclusive, em alguns pontos desse período, era possível comprar um dólar com até menos de dois reais!

    Vamos entender melhor o que aconteceu com a cotação do dólar de 2009 até os dias de hoje, além dos acontecimentos que marcaram o mundo neste relativamente breve, mas significativo período.

    Qual foi a cotação média do dólar desde 2009?

    Ela assumiu valores que chamam muito a atenção. No dia 15 de fevereiro de 2019, a cotação do dólar comercial para venda estava em R$ 3,72, mas e se nós dissermos que o valor já foi menor que a metade disso em 2010 e 2011?

    Pois é, não faz tanto tempo assim, mas é estranho pensar em uma cotação tão baixa do dólar em relação ao real. Vamos analisar qual foi a cotação média do dólar comercial para venda de 2009 até 2018:

    • 2009: R$ 2,00
    • 2010: R$ 1,76
    • 2011: R$ 1,68
    • 2012: R$ 1,96
    • 2013: R$ 2,16
    • 2014: R$ 2,35
    • 2015: R$ 3,33
    • 2016: R$ 3,49
    • 2017: R$ 3,19
    • 2018: R$ 3,65

    Ao analisar que essas foram as cotações médias, subentende-se que houve extremos para mais e para menos a cada ano, mas é possível perceber que os valores flutuaram muito, especialmente de 2011 em diante.

    Em 01/07/2011, por exemplo, a cotação estava em R$ 1,558, menor valor desde janeiro de 1999. Já em 13/09/2018, por sua vez, ele atingiu o maior valor da história em seu fechamento: R$ 4,19, uma diferença de incríveis 268,9% em relação aos dois extremos.

    Para fins de comparação, desconsiderando as taxas das casas de câmbio, uma pessoa com R$ 10 mil conseguiria comprar USD 6.418,48 no dia 1º de julho de 2011 e USD 2.386,63 em 13 de setembro de 2018, tamanha foi essa variação.

    Ao levar em consideração os valores médios analisados anteriormente, os extremos também chamam a atenção. Entre 2011 (R$ 1,68) e 2018 (R$ 3,65), a variação foi de 217,3%.

    O que aconteceu no mundo de lá para cá?

    Pois bem, a flutuação das cotações do dólar em relação ao real variaram bastante, mas muita coisa também aconteceu no mundo de 2009 para cá. Vamos ver alguns dos fatos mais marcantes:

    • 15 de janeiro de 2009: ocorre o US Airways Flight 1549, que resultou na queda de um avião Airbus A320 no Rio Hudson. Havia 150 passageiros e 5 tripulantes, e todos sobreviveram. O episódio ficou conhecido como “Miracle on the Hudson” (milagre no Hudson).
    • 20 de janeiro de 2009: Barack Obama assume a presidência dos Estados Unidos e se torna o primeiro afro-americano a ocupar o cargo.
    • 10 de dezembro de 2009: Avatar, superprodução de James Cameron, começou a ser transmitido nos cinemas de Londres. O faturamento foi de, aproximadamente, USD 2,788 bilhões.


    • 6 de maio de 2010: ocorre o “2010 Flash Crash”, quebra trilionária nas bolsas de valores norte-americanas que começou às 14:32 e durou por volta de 36 minutos. O evento é considerado como um dos mais turbulentos do mercado financeiro dos Estados Unidos.
    • 25 de julho de 2010: documentos confidenciais do governo dos Estados Unidos são compartilhados pelo WikiLeaks, o que causa um forte impacto mundial.
    • 29 de abril de 2011: aproximadamente dois bilhões de pessoas assistem ao casamento real do Príncipe William e de Catherine Middleton, ocorrido na Abadia de Westminster.
    • 7 de maio de 2012: Vladimir Putin é eleito o presidente da Rússia.
    • 30 e 31 de julho de 2012: ocorre a maior queda de energia da história, deixando 620 milhões de pessoas sem energia na Índia.
    • 6 de agosto de 2012: a sonda Curiosity, do Mars Science Laboratory, pousa com sucesso em Marte.
    • 6 de novembro de 2012: Barack Obama é reeleito presidente dos Estados Unidos.
    • 28 de fevereiro de 2013: o Papa Bento XVI renuncia o cargo eclesiástico, dizendo que sua idade avançada já não o permitia mais exercer sua função de maneira adequada. Ele é o primeiro a renunciar desde Gregório XII, em 1415, e o primeiro a fazê-lo voluntariamente desde Celestino V, em 1294.
    • 13 de março de 2013: o Papa Francisco é eleito o 266º papa da história, tornando-se o primeiro papa jesuíta, o primeiro das Américas e o primeiro do Hemisfério Sul.
    • 31 de maio de 2013: o tornado El Reno atinge a de mesmo nome, em Oklahoma, Estados Unidos, com 4,2 km de diâmetro e velocidades máximas de 484 km/h. Ele foi considerado o maior tornado já registrado no mundo até então.
    • 8 de julho de 2014: ocorre a partida Brasil x Alemanha, no estádio do Mineirão, vencida por 7 a 1 pelos alemães. O episódio é um dos mais icônicos da história do futebol mundial.
    • 29 de abril de 2015: A Organização das Nações Unidas (OMS) declara que a rubéola foi erradicada das Américas.
    • 11 e 12 de maio de 2015: a versão O do quadro Les Femmes d’Alger, de Pablo Picasso, é vendida por USD 179,3 milhões em um leilão em Christie’s, Nova York. Já a escultura L’Homme au doigt, de Alberto Giacometti, é vendida por USD 141,3 milhões, estabelecendo os recordes de vendas para um quadro e uma escultura, respectivamente.
    • 10 de setembro de 2015: cientistas descobrem o Homo naledi, uma espécie até então desconhecida do gênero Homo (humanos modernos), na África do Sul.
    • 11 de setembro de 2015: a Rainha Elizabeth II, tendo ocupado o trono por 63 anos e 217 dias, torna-se a monarca britânica com o reinado mais longo da história e a chefe de Estado com mais tempo de serviço do mundo, superando a Rainha Victoria, que reinou por 63 anos e 216 dias até seu falecimento, em 1901.
    • 14 de setembro de 2015: ocorre a primeira detecção de ondas gravitacionais da história no Laser Interferometer Gravitational-Wave Observatory (LIGO), nos Estados Unidos. O fato só foi anunciado em 11 de fevereiro de 2016.
    • 28 de setembro de 2015: a National Aeronautics and Space Administration (NASA) anuncia que encontrou água líquida em Marte.
    • 30 de novembro de 2015: a Conferência das Nações Unidas sobre as Mudanças Climáticas de 2015 (COP 21) acontece em Paris, França, com a participação de líderes de 147 países.
    • 22 de dezembro de 2015: a SpaceX pousa um foguete não-tripulado Falcon-9, o primeiro foguete reutilizável a entrar na órbita terrestre e retornar com sucesso.
    • 23 de junho de 2016: o Reino Unido vota em um referendo para deixar a União Europeia.
    • 6 de julho de 2016: é lançado o aplicativo Pokémon Go, quebrando vários recordes mundiais em termos de vendas e receita.
    • 5 a 21 de agosto de 2016: acontecem as Olimpíadas no Rio de Janeiro, a primeira vez na história em um país da América do Sul.
    • 28 de setembro de 2016: os níveis globais de CO2 excedem 400 partes por milhão (ppm) em uma época do ano normalmente associada a níveis mínimos. Acredita-se que esse índice tenha sido o mais alto já visto na história da humanidade.
    • 8 de novembro de 2016: Donald Trump é eleito o novo presidente dos Estados Unidos.
    • 12 de maio de 2017: computadores ao redor de todo o mundo são atingidos por um ciberataque de ramsomware, que afeta pelo menos 150 países.
    • 15 de novembro de 2017: uma pintura de Leonardo da Vinci, Salvator Mundi, é vendida por USD 450 milhões na Christie’s, em Nova York, um novo preço recorde para qualquer obra de arte no mundo.
    • 14 de dezembro de 2017: a Walt Disney anuncia que vai adquirir a maioria da 21st Century Fox, incluindo o estúdio de filmes 20th Century Fox, por USD 66 bilhões.
    • 19 de maio de 2018: o casamento do Príncipe Harry com Meghan Markle acontece no Castelo de Windsor, com uma audiência estimada de 1,9 bilhão de pessoas.
    • 10 de julho de 2018: 12 garotos e seu técnico de futebol são resgatados de uma caverna alagada na Tailândia, depois de ficarem presos no local por 18 dias.
    • 25 de julho de 2018: cientistas relatam a presença de um lago subglacial em Marte, 1,5 km abaixo da calota de gelo polar do sul e que se estende por aproximadamente 20 km. Esse foi o primeiro corpo de água conhecido no planeta.
    • 26 de julho de 2018: o preço das ações do Facebook cai quase 20% depois que a empresa alertou os investidores que o crescimento de usuários diminuiu depois do escândalo de vazamento de dados. Mais de USD 109 bilhões foram eliminados de seu valor de mercado, resultando no maior prejuízo em um único dia da história.
    • 2 de agosto de 2018: a Apple tornou-se a primeira empresa pública a atingir uma capitalização de mercado de USD 1 trilhão.

    Pesquise bem antes de comprar dólares!

    Muita coisa aconteceu desde quando a cotação estava em R$ 2, mas ainda que essa seja uma realidade distante atualmente, isso não quer dizer que você não tenha que pesquisar antes de comprar, pelo contrário.

    Cada casa de câmbio possui a sua cotação, e fazer uma pesquisa rápida pode te fazer economizar uma boa quantia e, assim, valorizar ainda mais o seu dinheiro. Além disso, também é bom acompanhar as movimentações do mercado de câmbio para saber qual é o melhor momento.

    Não é possível saber se a cotação do dólar atingirá aquele patamar novamente, mas seja quando for, pesquise com cuidado antes de comprar dólar e garanta a melhor cotação possível!

    Convidados

    Tudo que você precisa saber sobre investimento em moeda estrangeira

    28 de janeiro de 2019

    Descubra por onde começar se quiser ganhar dinheiro com a flutuação cambial

    Todos os dias você sai para trabalhar de manhã e volta após escurecer mas, ainda assim, você sente que o seu dinheiro não está rendendo como deveria? Ou já se viu cancelando planos de viagens e adiando a compra do carro dos seus sonhos por medo de ter que se privar de alguns luxos durante o pagamento?

    Aqui vai uma boa notícia: ao final deste artigo há boas chances de você se tornar um investidor do mercado de moedas estrangeiras. Existe muita gente ganhando altas quantias de dinheiro com isso e você vai entender como. Para isso, continue lendo.

    Investimento em moeda estrangeira: como funciona?

    Antes de mais nada, é importante que você entenda exatamente porque o câmbio oscila todos os dias. Basicamente quanto maior a inflação no país, mais desvalorizada será a moeda.

    Atualmente, o dólar está alto para nós, brasileiros, pois a inflação por aqui está mais alta em comparação ao mesmo índice americano. De acordo com dados de novembro de 2018, enquanto aqui a marca alcança 4,046%, nos Estados Unidos não passa de 2,5%.

    No momento em que o dólar e o euro passam a valer mais em comparação ao real, enquanto os brasileiros em geral sofrem prejuízo, aqueles que investem em moeda estrangeira ficam mais ricos.

    Por onde começar?

    Antes de mais nada é preciso definir qual é o seu perfil investidor. A partir daí será mais fácil para você decidir qual é o investimento ideal e trabalhar em cima disso. Atualmente, existem 3 definições:

    • Perfil Conservador: quem tem o perfil conservador busca, sobretudo, segurança em seus investimentos. Por isso, esse perfil dá preferência para investimentos de baixo risco, ainda que isso implique uma menor rentabilidade.
    • Perfil Moderado: assim como o perfil conservador, aqueles que são moderados buscam segurança e, na maioria dos casos, investimentos mais “pé no chão”. No entanto, esse tipo de investidor também gosta de se expor, aos poucos, para obter maior rentabilidade.

    Por isso, quem é moderado tende a ter uma postura de diversificar na hora de investir em vez de “colocar todos os ovos em uma única cesta”.

    • Perfil Arrojado: já o grupo que se identifica com o perfil arrojado busca primeiro os investimentos de alto risco pois sabe da alta rentabilidade que eles podem gerar.

    Quais são os investimentos em moeda estrangeira?

    Agora que você já sabe o que provoca oscilação do câmbio e pôde identificar o seu perfil investidor, é hora de conhecer alguns dos principais investimentos em moeda estrangeira.

    • Papel moeda: a compra de papel moeda é o mais tradicional dos investimentos em moeda estrangeira. A ideia aqui é comprar euro ou outra moeda em uma das distribuidoras autorizadas pelo Banco Central e vender quando houver alta no câmbio.
    • Fundos cambiais: indicado para investidores de perfil moderado e arrojado, nesse tipo de investimento o objetivo é preservar o investidor da alta do câmbio, o que o torna indicado também para quem quer evitar prejuízos em uma eventual viagem internacional.

    Por isso, ao menos 80% dos ativos está relacionado a moedas estrangeiras como o dólar e o euro. Os 20% restantes em renda fixa prefixada ou indexada à SELIC ou CDI, o que o torna um pouco mais seguro.

    • Fundo multimercado: apesar de estar listado aqui, esse tipo de investimento não é exclusivamente em moedas estrangeiras, pois no fundo multimercado o gestor tem total liberdade trabalhar diferentes ativos: papéis de renda fixa, ações de empresas, moedas (como dólar), derivativos e investimentos no exterior.
    • Derivativos: nesse tipo de investimento a rentabilidade está diretamente atrelada à cotação da moeda. Quanto mais o dólar subir, maior será o retorno sobre o valor investido.

    É fundamental estudar todos os tipos de investimento

    Investir com sabedoria exige conhecimento. O investimento em moedas estrangeiras é considerado de alto risco e, portanto, não é recomendado para pessoas inexperientes.

    Pesquise as opções disponíveis, crie uma conta em uma corretora de investimentos e tire todas as suas dúvidas antes de começar.

    No mercado de investimentos, cada título ou produto disponível possui vantagens e desvantagens: valor mínimo, liquidez, aportes mensais, imposto de renda na retirada etc. O que torna determinado investimento melhor ou pior é o alinhamento com as suas possibilidades e objetivos.

    Tenha os seus limites e metas bem definidos

    De forma alguma você deve investir todos os seus ativos, sobretudo em investimentos de alto risco como as moedas estrangeiras. Por isso, depois de entender o seu perfil investidor e estudar a respeito desse mercado, defina certos limites para todas as suas transações.

    É importante que o valor não saia de uma reserva de emergência e nem comprometa outros compromissos financeiros que você já tem. Na opinião de alguns especialistas, o número de ativos investidos em câmbio não pode ultrapassar 10%.

    Outro limite que deve ser definido é o de perdas. É comum que o câmbio, depois de uma sequência de altas, acabe caindo. Como já foi dito, há tendências mas não há certezas quando o assunto é a flutuação cambial.

    Portanto, caso você esteja perdendo mais do que 9 ou 10%, talvez seja hora de vender os seus ativos de moeda estrangeira. Tendo uma margem nesse sentido evita prejuízos irreversíveis em seu patrimônio.

    Agora que você já sabe de tudo isso, que tal começar a traçar um novo rumo para a sua situação financeira daqui para frente? Aproveite o início do ano e o clima de resoluções para enriquecer as suas reservas. Comprar euro pode ser um bom começo.

    Referências:

    https://verios.com.br/blog/fundo-multimercado-o-que-e/

    https://blog.genialinvestimentos.com.br/fundos-cambiais/

    https://www.euqueroinvestir.com/como-saber-meu-perfil-de-investidor/

    http://g1.globo.com/economia/inflacao-causas/platb

    https://www.infomoney.com.br/onde-investir/fundos-de-investimento/noticia/7463178/brasil-modo-panico-veja-fundos-cambiais-para-aproveitar-dolar

    cambio-dolar-real

    Convidados

    Taxa de administração afeta a rentabilidade de seus investimentos

    23 de janeiro de 2019

    É preciso ficar atento a algumas informações dos fundos DI, que podem enxugar seus ganhos ao longo do tempo

    Quem investe em fundos de investimentos sabe que é uma ótima opção para diversificar o portfólio, principalmente se puder contar com a ajuda de um gestor, porém é preciso ficar atento a algumas informações, como as taxas de administração, que podem ter grande influência na rentabilidade.

    O peso das taxas é especialmente relevante no caso dos fundos DI, que investem em títulos públicos e privados acompanhando o retorno do CDI – que, hoje, está em 6,40% ao ano (os fundos de ações e multimercado têm estratégias e rendimentos bastante variados).

    Apesar de haver pouca margem de manobra na gestão dos fundos DI, as taxas de administração variam muito: há fundos que cobram 0,15% ao ano e outros que chegam a cobrar mais de 4% a.a.!

    Mauro Morelli, da Davos Wealth Management, explica que, com o CDI atual, cada 0,50 ponto percentual de diferença na taxa de administração corresponde a 8 p.p. de rendimento em relação ao CDI. Ou seja, um fundo com taxa de 0,50% a.a. rende aproximadamente 92%, enquanto um com taxa de 1% rende 84% do CDI.

    Observa-se que no mercado atual a poupança rende equivalente a 82% do CDI bruto, ou seja, aplicações em fundos DI com taxa de administração superiores a 1% a.a. são investimentos com rentabilidade pior que a da poupança.

    R$ 3,8 mil a menos

    Ricardo Pompermaier, também da Davos, mostra que o ganho cai consideravelmente com o aumento da taxa de administração. Se o investidor aplicar R$ 100 mil em um fundo DI com uma das taxas mais baixas do mercado (0,15% a.a.), como é o caso do SulAmérica Exclusive FI Referenciado DI, o rendimento líquido de taxas e bruto de imposto de renda ao final de um ano será de R$ 6.240,64.

    O mesmo valor investido em um fundo com taxa de 2% ao ano, como o BB Referenciado DI 500, por exemplo, oferece um rendimento de R$ 4.313,73 – quase R$ 2 mil a menos.

    O Bradesco FIC RF Referenciado DI Hiperfundo também está entre os mais caros, com taxa de administração de 3,9% ao ano. Considerando uma aplicação inicial de R$ 100 mil, o rendimento do fundo é de apenas R$ 2.406,16 ao final de um ano. Ou seja, o investidor recebe R$ 3.834,48 menos do que receberia se aplicasse num fundo com taxa de 0,15% ao ano.

    Acesso limitado

    Em geral, os fundos que cobram taxas de administração mais altas são oferecidos pelos bancos, e os mais baratos estão em plataformas independentes de investimento, porém ressalta-se que os bancos têm fundos com taxas menores, normalmente oferecidos a clientes de alta renda. É o caso do Bradesco Supremo DI, que cobra uma taxa de administração de 0,50% a.a. e tem um valor mínimo de aplicação de R$ 300 mil.

    O Santander Sovereign Renda Fixa Referenciado DI na plataforma da XP Investimentos tem aplicação inicial mínima no valor de R$ 1 mil e a taxa de administração de 0,25% a.a., mas o fundo está fechado para captação.

    Já nas plataformas há fundos com taxas de 0,5%, ou mais baixas, para investidores com apenas R$ 1 mil para aplicar.

    Os bancos citados não responderam sobre os motivos das altas taxas de administração.
    Fuja das altas taxas de administração nos fundos DI!!!

    E você, o que pensa a respeito deste tema? Deixa a sua opinião.

    Até mais.

    Convidados

    Como usar milhas e pontos para viajar de graça

    22 de janeiro de 2019

    Fábio Vilela viajou de primeira classe para mais de 80 países e explica como você pode fazer o mesmo
    Dicas para você viajar sem erros e em segurança

    Para muitas pessoas é mais do que comum o desejo de viajar mais esteja presente em sua lista de objetivos para o ano. Levantamento feito pelo aplicativo 7waves mostra que esta é uma das 15 maiores metas dos brasileiros em 2019.

    O surgimento de hostels e novas formas de hospedagem tornaram o hábito de viajar mais acessível. No entanto, o alto custo da passagem aérea ainda impede muitas pessoas de realizarem este sonho.

    Saber como utilizar milhas e pontos para viajar de graça pode fazer toda a diferença. Fábio Vilela, que é um viajante que já voou de primeira classe para mais de 80 países utilizando o sistema de milhas e pontos dá algumas dicas:

    Por onde começar?

    Autoconhecimento é a palavra chave para aqueles que estão começando no mundo das milhas e pontos. Para Fábio, é preciso identificar qual seu perfil, sua renda, seus tipos de gasto e com qual frequência deseja viajar.

    “Os pontos são adquiridos a partir de compras com o cartão de crédito”, diz. Cada cartão é direcionado para tipos diferentes de público: alguns acumulam mais e oferecem mais vantagens durante as viagens, mas possuem anuidade mais cara, por exemplo.

    Para escolher o melhor cartão, a dica é pensar naquele que se adapta à sua rotina. Se você pretende viajar muito ao longo do ano, pode valer a pena escolher um cartão de alta renda: eles geram até 3 vezes mais pontos e você pode usufruir de seguro viagem, sala vip e outros benefícios.

    A liberdade de escolha na hora de transferir os pontos também deve ser considerada antes de escolher o melhor cartão. “Alguns bancos estabelecem uma quantidade mínima de pontos necessária para transferi-los para outros programas, e isso pode dificultar que iniciantes ou pessoas com poucos pontos troquem o benefício por passagens.”

    Escolhi meu cartão de crédito, e agora?

    Cartões de crédito acumulam pontos em programas de fidelidade. Hoje, um banco possui diversos programas, para que você não fica preso a apenas uma companhia aérea. Cada compra realizada com o cartão gera um determinado número de pontos.

    Ao viajar de avião, você acumula milhas com base na distância entre o ponto de embarque e o de destino. Depois de possuir determinada quantidade, você pode trocar tantos os pontos quanto as milhas por uma série de benefícios, como as passagens aéreas, que costumam ser a troca mais vantajosa.

    Para escolher o melhor programa de fidelidade, é importante analisar a quantidade de viagens que você pretende fazer ao longo do ano, quais serão os aeroportos de origem e o perfil dos seus gastos.

    Se o usuário mora em uma cidade em que a empresa X tem muito mais voos do que a Y, ele deve buscar concentrar seus pontos e milhas em programas da X. Assim, irá se beneficiar das vantagens com mais frequência, além de ter mais opções de rotas.

    Alguns bancos possuem cartões crédito específicos de apenas um programa de fidelidade. Nestes casos, a companhia aérea oferece vantagens exclusivas para estes clientes, como mala despachada e embarque preferencial. “Pode ser uma boa opção para pessoas que só viajam em uma determinada companhia, por exemplo.”

    Clientes de alta renda costumam comprar passagens mais caras. Neste caso, é recomendado que eles priorizem programas em que o acúmulo é baseado no valor do bilhete, por exemplo. Ele sobe de categoria mais rápido e pode usufruir mais benefícios.

    Alguns bancos oferecem possibilidade de multiplicar os pontos. Por exemplo, você paga um percentual extra da fatura do cartão e o volume de pontos que tem acumulado aumenta. É uma alternativa interessante, mas é sempre recomendado fazer o cálculo para ter certeza de que compensa.

    Qual o melhor momento para trocar?

    A maioria das companhias aéreas disponibilizam os assentos para venda com até 330 dias de antecedência da data do voo. Para quem já sabe o dia da viagem, o melhor conselho é ficar atento às promoções.

    “Geralmente, a transferência de pontos costuma ser em proporção de 1 para 1. No entanto, tanto bancos quanto companhias costumam fazer alguns programas de bonificação ao longo do ano. Você pode transferir 100 mil pontos por 180 mil, por exemplo”, aconselha Fábio.

    Os pontos normalmente possuem validade de 2 anos, então por mais que você não tenha nenhuma viagem em mente, pode valer a pena aproveitar as promoções.

    Também não há valor fixo. Uma viagem para Fortaleza que hoje custa 10 mil pontos, daqui a 2 anos pode custar bem mais. Por isso, não é recomendado considerar os programas de milhagens em seu planejamento financeiro.

    Como funciona para viagens internacionais?

    Todos os pontos viram moedas de troca. Elas podem ser utilizadas para viagens nacionais e internacionais. Caso você deseje comprar uma passagem da França para a Alemanha, e as companhias brasileiras não realizem este serviço, você deve ver de qual aliança o seu programa de fidelidade faz parte.

    A Latam, por exemplo, faz parte da OneWorld; a Avianca, da StarAlliance. Primeiro você transfere seus pontos para o programa de fidelidade de alguma destas companhias e, depois, pode trocar por passagens de qualquer empresa desta aliança.

    Posso transferir meus pontos para outra pessoa?

    No Brasil, não é permitido transferir os pontos e milhas do cartão de crédito do banco diretamente para outro CPF. É necessário fazer a transferência primeiro para o seu programa de fidelidade e, depois, emitir a passagem no nome de outra pessoa.

    Alguns programas de fidelidade têm a opção transferir, dar e doar milhas para outros passageiros. É o caso da Smiles, programa de milhagem da Gol Linhas Aéreas. Através dele, você pode doar suas milhas e pontos para qualquer outra pessoa que tenha uma conta Smiles e um CPF válido.

    No entanto, é cobrada uma taxa a cada milha transferida, por isso, a transação pode nem sempre ser vantajosa.

    O que mais preciso saber?

    Fábio Vilela aconselha tentar buscar por destinos alternativos e poucos explorados na hora de comprar as passagens. “Geralmente estes voos possuem mais assentos disponíveis. Em destinos mais concorridos, como Orlando, Miami e Nova York, a companhia faz muita receita e os lugares ficam quase escassos.”

    Para aumentar suas chances de conseguir uma passagem, Fábio recomenda realizar a compra com bastante antecedência, ter flexibilidade para viajar fora de alta temporada e programar viagens sozinho, assim só será necessário comprar um assento no vôo, e não lugares para toda a família.

    E você, o que pensa a respeito deste tema? Deixa a sua opinião.

    Até mais.

    Geral

    2019: 7 mudanças tributárias que você precisa saber

    18 de janeiro de 2019

    7 mudanças tributárias que você precisa saber em 2019
    Descubra o que é integração contábil

    Existem alguns temas que estão na lista de tarefas do novo governo que tomou posse recentemente em nosso país. Para todos os brasileiros a reforma do sistema tributário é bastante aguardada, claro, muito mais pelo empresariado, porém antes da eventual reforma, este já ano começa com algumas alterações fiscais importantes. Se faz necessário que as empresas se inteirem e verifiquem a melhor maneira de se adequar.

    Luciana Vargas, que é uma consultora fiscal da Inventti, separou as principais mudanças que exigem atenção e que podem facilitar alguns processos, como a possibilidade de cancelamento de Nota Fiscal do Consumidor eletrônica (NFC-e) duplicada e outras situações que afetam alguns estados, como Acre, Ceará, Espírito Santo, Rio Grande do Sul e Minas Gerais.

    1. Cancelamento da NFC-E
    2. No fim de dezembro foi publicada a Nota Técnica número 2018.004, que permite o cancelamento por substituição da Nota Fiscal do Consumidor eletrônica (NFC-e). Ou seja, a partir desta nota, o contribuinte poderá cancelar uma nota fiscal eletrônica que seja emitida em duplicidade.

      “Essa situação é comum quando o contribuinte emite uma NFC-e, mas, por alguma razão não recebe o retorno, e fica constando como pendente. Em seguida, emite uma segunda NFC-e para acobertar a operação”, conta a especialista.

      Quando ocorre a verificação, identifica-se que ambas as notas foram autorizadas, ficando assim, duas notas válidas para acobertar a mesma operação. Neste caso, é possível solicitar o cancelamento no prazo de até 168 horas. Para realizar este cancelamento, é necessário informar os dados da segunda NFC-e emitida, explica Luciana.

    3. Novo manual de Escrituração Digital ICMS/AC
    4. No Acre foi instituído desde 1° de janeiro deste ano o Manual de Orientação da Escrituração Fiscal Digital (EFD). Trata-se de um arquivo digital que se constitui de um conjunto de escriturações de documentos fiscais e de outras informações dos fiscos das unidades federadas e da Secretaria da Receita Federal do Brasil. É preciso ficar atento ao Anexo Único do ato em fundamento, que tem como objetivo orientar sobre o novo preenchimento de registros específicos do documento.

    5. Nova ferramenta ICMS/CE
    6. O Integrador Fiscal foi estabelecido para padronizar a comunicação entre o Aplicativo Comercial (AC) e o Ponto de Venda (PDV) dos estabelecimentos contribuintes do Ceará com os emissores de documentos fiscais fornecidos pela Secretaria da Fazenda do Estado (Sefaz).

      “A ideia é facilitar e unificar os processos de comunicação e de auditoria e monitoramento remotos dos estabelecimentos contribuintes do ICMS do Ceará para a emissão de qualquer documento fiscal”, esclarece Vargas.

    7. Obrigatoriedade da NFC-e no Espírito Santo
    8. No Estado do Espírito Santo, desde 1° de janeiro de 2019, os contribuintes varejistas são obrigados a emitir a NFC-e. Emissores de cupons fiscais (ECFs) não são mais autorizados a fazer a nota. Os contribuintes que emitirem poderão ser penalizados (como com a suspensão da Nota Fiscal eletrônica) porque os documentos não vão condizer com a exigência do Fisco estadual, ou seja, não serão válidos serão considerados válidos.

    9. Aumento prorrogado de alíquota de imposto ICMS/RS
    10. A partir deste mês, no Rio Grande do Sul, foi prorrogado o prazo de aumento de alíquotas do ICMS incidente sobre mercadorias e serviços. Também foram realizados ajustes técnicos em alguns incisos, que tratam de diferimento parcial do imposto relativos a mercadorias tributadas pela alíquota de 18%.

    11. Alteração do pacote de esquemas XML
    12. Para 2019, aconteceu uma mudança no layout do pacote de esquema XML – que é o programa por meio do qual as NF-e, NFS-e, dentre outros documentos fiscais são enviados aos servidores. Foram criados novos campos opcionais e só impactando de fato as empresas que usam o produto.

      A publicação mudou os seguintes pontos:

      1) Criação do conceito de Responsável Técnico e do Código de Segurança do Responsável Técnico – CSRT. Criação do grupo ZD. Informações do Responsável Técnico e respectivas regras de validação;

      2) Inclusão de campos no grupo F. Identificação do Local de Retirada e respectivas regras de validação;

      3) Inclusão de campos no grupo G. Identificação do Local de Entrega e respectivas regras de validação;

      4) Atualização do grupo K. Detalhamento Específico de Medicamento e de matérias-primas farmacêuticas;

      5) Criação de campos no Grupo N, grupo de Repasse do ICMS ST;

      6) Alteração da estrutura de retorno do protNfe para inclusão de mensagem de interesse da SEFAZ;

      7) Orientações sobre o preenchimento do campo Modalidade do Frete do DANFE e sugestão de leiaute de exibição das informações de Local de Retirada e Local de Entrega.

      Estas alterações tem data de implantação em produção prevista para final de abril deste ano.

    13. Legislação e cenário da NFC-e em Minas Gerais
    14. O estado de Minas Gerais está a poucos passos de começar a emitir a NFC-e. E neste início de 2019, foi publicada a primeira legislação que estabelece as regras gerais que deverão ser observadas quando a emissão começar a valer, ainda sem data prevista.

      De acordo com informações da Secretaria da Fazenda de Minas Gerais, desde 2 de janeiro, os novos estabelecimentos inscritos no cadastro de contribuinte podem solicitar o credenciamento voluntário como emissor de NFC-e, modelo 65. Os demais interessados em se credenciar como voluntários poderão solicitar a partir de 4 de março.

      Entre as principais novidades desta legislação estão a identificação do consumidor (destinatário) na NFC-e que deverá ser realizada por meio do CPF, CNPJ ou identidade do estrangeiro nestas operações específicas:

      1 – com valor igual ou superior a R$ 3 mil;

      2 – com valor inferior a R$ 3 mil quando solicitado pelo adquirente;

      3 – referentes à entrega em domicílio, hipótese em que também deverá ser informado o respectivo endereço;

      4 – realizadas por estabelecimentos comerciais que possuam, concomitantemente, no Cadastro de Contribuintes, a Classificação Nacional de Atividades Econômicas (CNAE) relativa a comércio atacadista e outra relativa a comércio varejista.

      De acordo com a Secretaria da Fazenda de Minas Gerais, estima-se que a resolução seja publicada ainda em janeiro de 2019 com os critérios de obrigatoriedade e cronograma, com previsão de início em julho deste ano.

      E você, o que pensa a respeito deste tema? Deixa a sua opinião.

      Até mais.

    Convidados

    Quero empreender em 2019: por onde começar?

    16 de janeiro de 2019

    Quero empreender em 2019: por onde começar?

    Confira as principais dicas para iniciar sua jornada empreendedora neste novo ano!

    O empreendedorismo é uma atividade que cresce no Brasil, procurada por pessoas que desejam ser as donas de seus próprios negócios e colocar suas ideias relacionadas a produtos e serviços no mercado. É isso o que diz a pesquisa “Empreendedorismo no Brasil – Relatório Executivo 2017”.

    Feita pelo Global Entrepreneurship Monitor (GEM), com apoio nacional do IBQP, do Sebrae e da FGV, a Taxa Total de Empreendedorismo (TTE) no país ficou em 36,4% entre os adultos, ou seja, havia 49,33 milhões de pessoas envolvidas com atividades empreendedoras em 2017.

    Se você deseja fazer parte deste grupo em 2019, saiba que há um caminho recomendável a se trilhar, bem como dicas e sugestões que podem lhe ajudar durante o processo. Amplie seus conhecimentos sobre o assunto e realize o sonho de se tornar o mais novo empreendedor do mercado!

    Como começar a empreender em 2019?

    O estabelecimento da atividade empreendedora pode levar um certo tempo, é verdade, mas acredite: todos os esforços valem a pena tendo em vista os benefícios que serão obtidos no futuro!

    Crie um plano de negócios

    O primeiro passo que deve ser posto em prática para começar a empreender é a elaboração do plano de negócios, que é praticamente um manual de instruções que te ajudará a alcançar o objetivo proposto.

    No documento, consta cada objetivo da companhia, bem como o que será feito para atingi-lo. Nele, encontram-se as seguintes etapas:

    • Análise de mercado;
    • Plano de marketing;
    • Plano operacional;
    • Plano financeiro;
    • Estimativa dos investimentos fixos;
    • Investimentos pré-operacionais.

    Com esses panoramas do presente e do futuro, guiar a empresa será uma tarefa bem mais fácil e organizada. O Sebrae é um órgão que ajuda muito com essa questão, ensinando como o plano de negócios deve ser montado e prestando o auxílio necessário para os empreendedores.

    Avalie os custos

    Essa é uma etapa compreendida no plano de negócios, mas que vale a pena ser ressaltada. Quando se pensa em uma nova empresa, é comum imaginar os lucros e seu sucesso, mas não se pode esquecer dos custos e investimentos necessários para tal.

    De acordo com o Sebrae, 1 a cada 4 empresas fecha em seus 2 primeiros anos no mercado, estatística que chama a atenção e pode acontecer devido à falta de experiência dos novos empreendedores com as finanças.

    Antes de começar a oferecer produtos e prestar serviços, coloque na ponta do lápis uma estimativa de gastos mensais e considere que os lucros costumam aparecer apenas depois de alguns meses, o que significa que os investimentos terão que ser feitos por um período considerável de tempo.

    Frequente eventos sobre empreendedorismo

    Você pode ter dúvidas sobre como empreender, o que é absolutamente normal, e com certeza não está sozinho nessa. Com a febre de workshops e eventos especializados com que nos deparamos atualmente, é fácil encontrar eventos sobre empreendedorismo.

    Nessas ocasiões, você pode ter contato com outras pessoas que estão no mesmo nível que você, bem como aquelas que já superaram os primeiros desafios e agora estão em um momento diferente, além de poder participar de palestras e seminários com conteúdos valiosos.

    Outra oportunidade de ouro trazida pelos workshops e eventos é a possibilidade do networking, que consiste em estabelecer uma rede de contatos profissionais com outras pessoas. Esse pode ser o berço de parcerias de sucesso.

    Você precisa de um sócio?

    Essa é uma das principais dúvidas no que diz respeito ao empreendedorismo: será que você é capaz de coordenar tudo sozinho, ou é melhor contar com outras pessoas incumbidas no processo? Pois bem, a resposta para essa pergunta é: depende.

    O início de uma empresa costuma ser um período complicado, seja em relação às finanças, gestão de pessoas, relação com fornecedores, captação de clientes e por aí vai, e mesmo se você tiver um sócio, as dificuldades quase que certamente aparecerão.

    Caso já conheça bem uma pessoa que esteja alinhada com seus objetivos e expectativas e que tem grandes chances de resultar em uma parceria frutífera para ambas as partes, então trabalhar no formato de sociedade pode ser uma boa ideia.

    Porém, caso não conheça ninguém que atenda aos critérios citados, pode ser melhor tocar a empresa sozinho em um primeiro momento. Depois que ela já estiver mais estabelecida e você sentir que é o momento de procurar ajuda para que ela cresça, então faça uma seleção criteriosa e contribua para seu sucesso.

    Dicas práticas para empreender

    Outras dicas mais simples e curtas também são de grande valia para que sua atividade empreendedora traga bons frutos.

    Confira:

    • Aproveite as chances diárias. Cada novo dia é uma oportunidade para fazer a diferença. Não se concentre no que poderia ter sido feito ontem, mas sim naquilo que pode ser posto em prática agora.
    • Nunca ache que já é suficiente. Pensar que já está bom é um passo que pode custar muito caro, já que com um mercado cada vez mais competitivo, a concorrência está ávida em busca de melhorias. O sucesso demanda ação constante e poder de inovação para que se mantenha.
    • Não sacrifique sua saúde. O sucesso e o dinheiro não são capazes de comprar sua saúde de volta. Cuide da sua alimentação e do sono, pratique exercícios físicos e separe um tempo para descansar e relaxar. Afinal, até mesmo os maiores empreendedores do mundo precisam disso.
    • Nunca pare de aprender. Invista em conhecimentos sobre empreendedorismo, economia, cultura, tecnologia, novos idiomas e tudo aquilo que pode lhe trazer vantagens competitivas, além de uma boa bagagem para conseguir lidar com o que der e vier.

    Faça de 2019 o ano mais bem-sucedido da sua vida!

    Lao Zi, um filósofo e escritor da China Antiga, disse que uma viagem de mil milhas começa com um único passo, o que se aplica perfeitamente à sua atividade empreendedora. Quem deseja chegar longe precisa primeiro começar para, então, poder crescer.

    Leve essas dicas em consideração e transforme 2019 no ano que pode mudar o seu futuro. Seja uma empresa de tecnologia, bem-estar, gestão de contas ou de qualquer outra área, quem se capacitar, estudar, planejar e ficar firme no propósito planejado conseguirá realizar o sonho de ser o dono de um negócio de sucesso.

    Geral

    Quais são as alternativas à Poupança da Caixa?

    11 de janeiro de 2019

    Quanto rende a Poupança da Caixa?

    xxx

    Então, mas e aí, quais são as alternativas à segurança da Poupança da Caixa?

    O nosso país possui bons produtos de renda fixa que podem substituir muito bem a caderneta de poupança. Tanto o CDB quanto o Tesouro Direto, para começar, são ótimas aplicações para quem está começando no mundo dos investimentos.

    O Tesouro Direto é um produto muito democrático e popular. O investidor pode começar com o Tesouro Selic, que é mais conservador, não tem volatilidade, isto quer dizer, o investidor não corre risco de perder parte do dinheiro que aplicou.

    Em qualquer situação a rentabilidade do Tesouro Selic tem batido a poupança, tanto com a Selic em alta ou em baixa. E este título ainda tem um nível de segurança maior por fazer parte do governo federal.

    O CDB é outra aplicação bem mais rentável e que pode oferecer liquidez diária, porém só invista naqueles que paguem ao menos 100% do CDI. Neste caso, segurança é a mesma da caderneta, já que as duas aplicações são garantidas pelo Fundo Garantidor de Crédito(FGC).

    Para investir nestes produtos o ideal é que a pessoa tenha conta em um banco ou corretora de valores. No caso, muitas corretoras oferecem aplicações de vários emissores diferentes, com rentabilidades bem mais atrativas do que aquela que você encontra nos bancos de varejo.

    Veja também:

    5 Mentiras Sobre Investir Na Poupança

    E você, o que pensa a respeito deste tema? Deixa a sua opinião.

    Até mais.

    Convidados

    Ano novo: 5 promessas que podem fazer você perder dinheiro

    10 de janeiro de 2019

    A falta de comprometimento com os objetivos se torna um problema ainda maior quando envolve prejuízo financeiro

    7 aplicativos para controle de gastos: cuide do seu dinheiro em 2019

    Toda vez que chegamos em um novo ano costuma-se as novas velhas promessas de sempre, como por exemplo, mudar o estilo de vida ou realizar aquela pilha sonhos. Possuir hábitos mais saudáveis, equilibrar a vida pessoal e profissional, além de poupar/investir dinheiro estão na lista de muita gente.

    Infelizmente, muitas destas juras de ano novo não são cumpridas. Conforme texto de um professor de finanças comportamentais (Aquiles Mosca), uma pesquisa feita com cidadãos americanos mostra que 80% das resoluções de ano novo fracassam no máximo até fevereiro.

    O pior é que não consegue-se alimentar melhor ou fazer exercícios físicos. Além disto, planejar e não cumprir as promessas de ano novo pode gerar prejuízos financeiros.

    Os educadores financeiros Mauro Calil e Carol Sandler fizeram uma lista publicada no Infomoney com 5 decisões de ano novo que podem fazer você perder dinheiro.
    Compensa dizer que as resoluções de ano novo são bem intencionadas, porém tem que tomar cuidado no geral com toda decisão.

    Qualquer resolução pode trazer prejuízo e tudo depende de como a pessoa vai fazer e cumprir suas promessas!

    Veja seguir o que você promete em janeiro e pode gerar prejuízo nos outros 11 meses a seguir:

    1. Fazer matrícula na academia
    2. Fazer exercícios físicos certamente está no top 3 das resoluções de ano novo. Mas, ao fechar um plano de academia, que é a forma mais comum de começar a nova rotina, é preciso ter atenção.

      “Quando se faz um plano, as pessoas são seduzidas a contratar a opção anual, que sai mais barata (o usuário paga o equivalente 10 meses em relação ao mensal, geralmente). Nesse plano anual é importante ver se você tem 30 dias de férias, se pode interromper o plano a qualquer momento, entre outros detalhes”, orienta Calil.

      Ele explica que entrar na academia pode um investimento ruim. “Muitas pessoas perdem dinheiro, basicamente porque fecham esse plano e não vão regularmente à academia – ficam pagando sem utilizar”, afirma.

      Antes de pagar, você deve se perguntar se realmente vai conseguir cumprir a ida recorrente à academia. A disciplina é importante para não perder dinheiro. Além da mensalidade, matrícula e taxa de manutenção, às vezes, há ainda mais custos que incluem compra de roupas, novos tênis e outros acessórios. Se você fizer todas as compras e usar as peças por apenas um ou dois meses, não vale o dinheiro gasto.

      Se é um dos candidatos a desistir da academia, uma alternativa é simplesmente se exercitar em casa ou em locais públicos, como parques. Também vale buscar planos mensais e tentar negociar para pagar menos.

    3. Financiar um carro
    4. A expectativa de retomada da economia tem levado muitas pessoas a comprar, ou a querer comprar, um carro. “Mas não têm dinheiro na mão e optam por um financiamento de quatro anos, por exemplo”, diz Calil.

      Para ele, o financiamento é “uma péssima opção: você compra um carro, no fim do contrato você vai ter pago dois e seu veículo vai estar valendo meio. Essa é a matemática”, afirma Calil.

      Segundo ele, para não perder dinheiro, você deve pensar primeiro se realmente precisa trocar de carro. “Se o modelo estiver dando muito problema, com gastos de R$ 1 mil por mês na oficina, por exemplo, até faz sentido. Em vez de gastar essa quantia em manutenção, é possível pagar até menos que esse valor na prestação de um novo veículo”, explica.

      Por outro lado, se esse não for o caso, é mais prudente guardar dinheiro por um período e dar uma entrada alta, que pode variar de 60% até 80% do veículo, para diminuir as prestações. “Pagar juros nunca é uma boa opção”, diz Calil.

    5. Fazer dietas da moda
    6. Melhorar os costumes alimentares é, claro, algo positivo. O problema é quando você começa a transformar sua rotina sem fazer cálculos. Dietas populares que prometem milagres e ajudam as pessoas a perderem muitos quilos podem ser uma armadilha para o seu bolso.

      “É preciso avaliar o quanto de ganho versus quanto você vai gastar com a nova lista de alimentos funcionais que deverá comprar para o processo de emagrecimento. Eles custam mais caro. Avalie o custo-benefício”, afirma Calil.

      Sandler lembra que os produtos alimentares e dietéticos são realmente mais caros. “Em geral, é melhor e mais barato comprar verduras, legumes e proteínas”, diz. No longo prazo, essas dietas podem sair bem caras para o bolso – e nem sempre você atinge seus objetivos.

    7. Viajar mais
    8. Fazer uma viagem, ou “viajar mais”, também entra em muitas listas de resoluções – e não há nada de errado nisso. Mas Sandler explica que financiar os gastos pode se transformar numa cilada.

      “Parcelar tudo em 10 vezes no cartão pode ser ruim. Sem organização, as pessoas se empolgam e não fazem o planejamento financeiro com o cuidado que merece. Vão parcelando tudo e, a partir disso, uma viagem pode se transformar em um mega rombo financeiro”, diz.

      O ideal é não fazer dívidas muito longas. “Espere um pouco mais, mas junte dinheiro para pagar o máximo de coisas possíveis em uma única vez ou parcele a passagem aérea e pague o resto dos itens sempre à vista”, afirma Sandler.

    9. Comprar um imóvel
    10. Por último, outro plano comum é realizar o sonho da casa própria. O brasileiro tem crença de que ter a casa própria traz mais segurança financeira – o que nem sempre é verdade.

      “Comprar um imóvel sem comparar o valor do aluguel e ver o que compensa mais pode ser ruim do ponto de vista financeiro, e em proporções significativas, já que é uma grande despesa”, explica Sander. Além disso, vale lembrar que financiar o imóvel só rende mais dívidas devido aos altos juros e requer ainda mais cautela.

      Quando se trata de moraria, a dica é sempre comparar o que vale mais a pena financeiramente, a compra ou o aluguel. Para ver as vantagens e desvantagens de comprar e alugar, clique aqui.

      “Na prática, tudo o que você paga e não usa ou paga e não traz um benefício grande é desperdício de dinheiro e da sua energia”, afirma Calil. Por isso, ainda que seja ótimo fazer planos para mehorar a vida, é preciso ter disciplina para cumpri-los. Ou você pode terminar o ano pior do que começou.

    E você, o que pensa a respeito deste tema? Deixa a sua opinião.

    Até mais.

    Convidados

    6 importantes dicas para não cair nas pirâmides financeiras

    27 de dezembro de 2018

    Estude: Sinais que você está diante de um golpe de pirâmide com Bitcoin

    Sinais que você está diante de um golpe de pirâmide com Bitcoin
    Se faz necessário saber como identificar ação de estelionatários que praticam Esquema de Pirâmide financeira, o qual paga investidores antigos com dinheiro dos novos e é ilegal, além de gerar graves prejuízos aos que ficam.

    Nestes tipos de esquemas existe geralmente uma ausência de produtos ou serviços a serem comercializados. O foco principal é o recrutamento de novos investidores.

    As pirâmides financeiras são modelos de negócio que funcionam recrutando membros e que ao invés de fornecer produtos/serviços reais, promete lucros aos que inscreverem novos membros no negócio. A pirâmide paga os investidores antigos com dinheiro dos novos investidores. Esse esquema é insustentável no longo prazo, infringe as leis e gera graves prejuízos aos que permanecem no negócio.

    O primeiro esquema conhecido de pirâmide financeira foi estruturado nos EUA pelo Ítalo Americano Carlo Ponzi em 1919. Ponzi fazia arbitragem (uma prática legal) usando selos postais de resposta internacionais que poderiam ser revendidos com ágio. Ponzi prometia devolver 50% do investimento em 45 dias ou 100% em 90 dias.

    No lugar de aplicar o dinheiro, ele redistribuía o valor pago pelos novos participantes. O sucesso do esquema atraiu milhares de investidores. O golpe continuou até 1920 quando Ponzi foi preso e deportado para a Itália. Ele faleceu pobre no ano de 1949 na cidade do Rio de Janeiro.

    Diercio Ferreira, Economista e Educador Financeiro, denota que este modelo é completamente insustentável e exemplifica que se o negócio girar sucessivamente com dez pessoas indicando dez novos membros todo mês, exponencialmente em 11 meses a pirâmide atingiria 10 (dez) bilhões de pessoas (mais que a população mundial). A pirâmide naturalmente vai quebrar e muitos investidores perderão dinheiro.

    Os golpistas podem lucrar sem gastar nada, bastando incluir membros fictícios (falsos associados) na parte superior da pirâmide, garantindo que estes zumbis lucrem antes dos reais participantes que sofrerão prejuízos quando a pirâmide fatalmente colapsar.

    A principal característica de uma pirâmide financeira é que os lucros dependem do recrutamento de participantes adicionais, além da ausência de um produto ou serviço a ser comercializado ou existindo um produto/serviço este é vendido a preços superfaturados para outros membros afiliados. No entanto, a comercialização do produto/serviço não é relevante porque o foco da estratégia está no recrutamento de novos investidores.

    Este tipo de fraude promete altos retornos sem riscos num lapso temporal muito curto. Promete fluxos regulares de rendimentos, independentemente das reais condições da economia do País.

    Os donos de um esquema pirâmide em geral abusam da exibição do luxo e da riqueza como forma de atrair adeptos, apresentam-se dentro aviões, mansões, iates e carros de luxo como símbolo de seu sucesso
    Outra característica é que os supostos investimentos e seus participantes em geral não estão registrados em órgãos de controle como a Comissão de Valores Mobiliários ou a Associação Brasileira de Franquias. As pirâmides financeiras não possuem qualquer vínculo com as normas legais, trabalhistas ou tributárias.

    Confira:

    1. Cheque os produtos
    2. Examine se algum produto ou serviço real está sendo comercializado. Verifique se estão sendo úteis apenas como caminho para que outras pessoas que serão recrutadas entrem na pirâmide e se qualifiquem como membros. Esta é uma das marcas de uma pirâmide financeira que se disfarça como marketing Multinível.

    3. Seja cético
    4. Fique atento quanto a promessas de altos retornos ou rendimentos imediatos em um curto período de tempo sem riscos ou com riscos quase nulos, isso pode envolver algum tipo de fraude. Seja extremamente cauteloso se a rentabilidade estiver sendo gerada por algo que você nunca ouviu falar.

    5. Foco em Recrutamento
    6. O esquema de Ponzi é uma forma de investimento hierarquizado. Começa com pessoas que recrutam outras para investir em vários esquemas diferentes. Estes, por sua vez, recrutam outros investidores. Aos novos investidores é prometida uma elevada rentabilidade de seus investimentos.

    7. Histórico do investimento
    8. Verifique como o investimento foi realizado no passado. Se eles não lhe derem informações, ou as informações que você recebe não puderem ser verificadas, isso lhe diz que o investimento não é bom.

    9. Suspeite de ofertas não solicitadas
    10. Caso alguém entre em contato com você de forma inesperada, convidando-o para um seminário de investimentos patrocinado por pessoa/empresa desconhecida no mercado financeiro e de capitais, acenda um alerta vermelho.

    11. Ter cautela
    12. Pessoas querem criar um senso de urgência para levar outras pessoas a investir. Quando você for confrontado com esse tipo de técnica de vendas, dê um passo para trás e pergunte a si mesmo: “com que frequência uma oportunidade é única na vida?”. A resposta é quase sempre nunca.

    E você, o que pensa a respeito deste tema? Deixa a sua opinião.

    Até mais.