<h1>Archives</h1>
    Convidados, Geral

    A evolução da bolha imobiliária PARTE 1

    29 de julho de 2014

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    A continuação deste trabalho, com dados de BH e sobre a relação entre nossa bolha imobiliária e a economia, se encontra em: http://defendaseudinheiro.com.br/a-evolucao-da-bolha-imobiliaria-parte-2/

    A parte final deste trabalho, com evidências da bolha imobiliária em Curitiba, São José dos Campos e outras cidades, além de 10 motivos para não comprar imóvel agora, pode ser encontrado no link: http://defendaseudinheiro.com.br/a-evolucao-da-bolha-imobiliaria-parte-3/

    A EVOLUÇÃO DA BOLHA IMOBILIÁRIA PARTE 1:

    Segue o estudo:

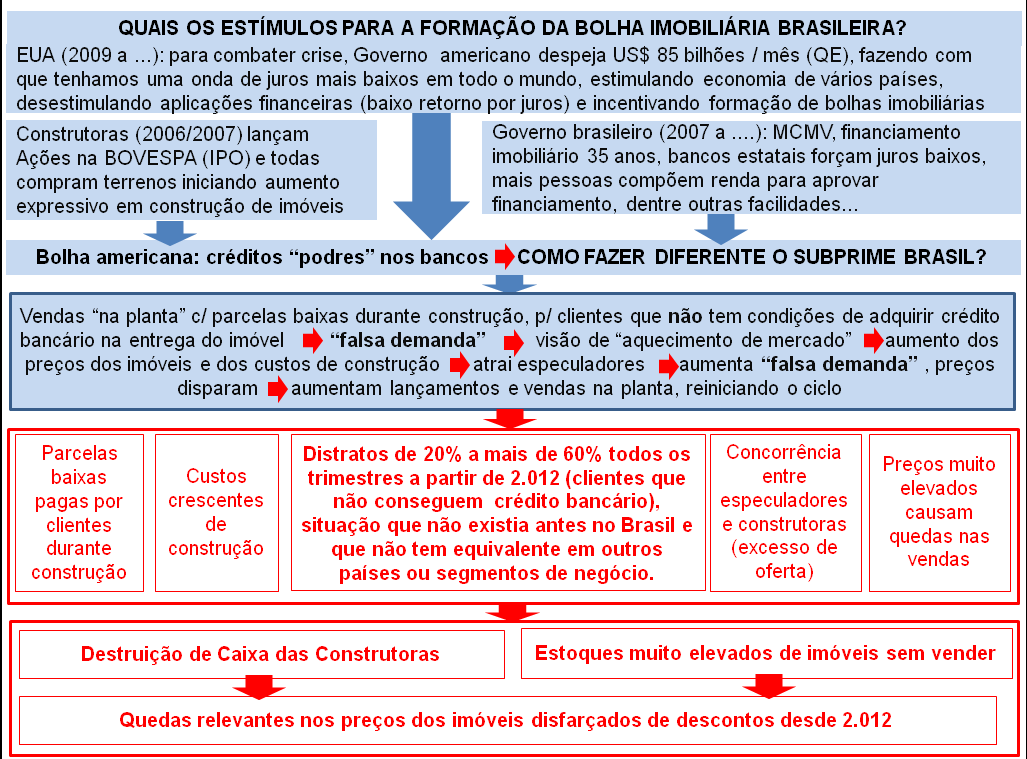
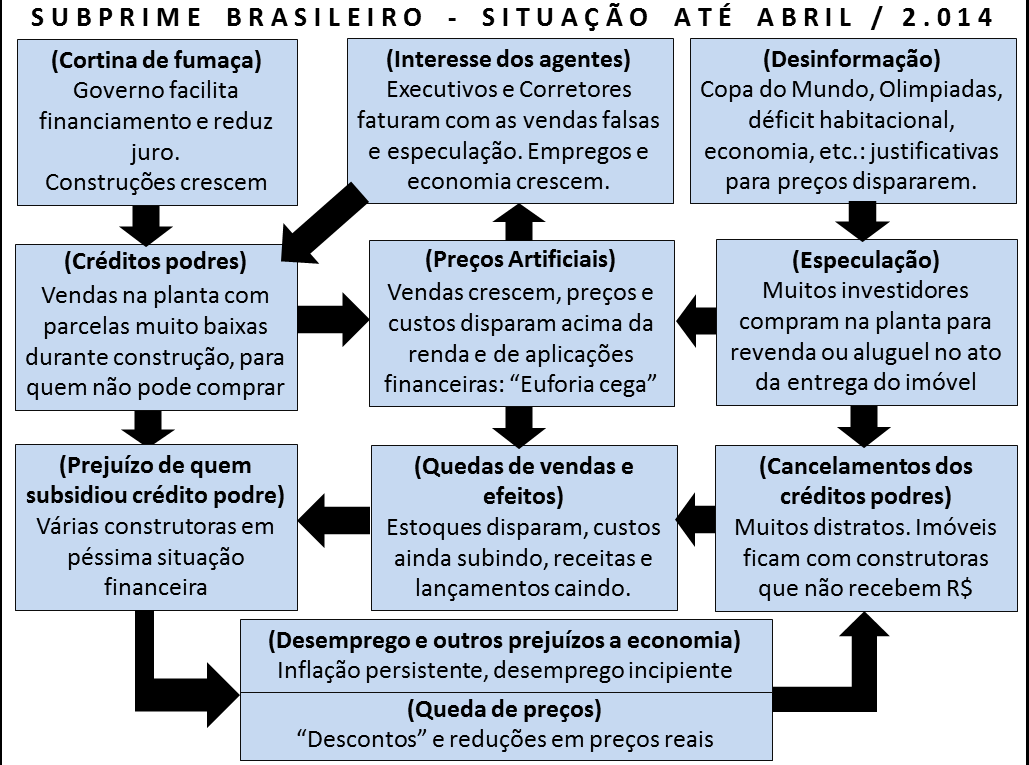
    Objetivo é demonstrar a evolução da bolha imobiliária do Brasil com dados sobre construtoras e cidades. Esta é a primeira parte deste trabalho, onde apresentarei o processo no Brasil, comparado aos EUA que é a referência do segmento imobiliário e dados de algumas cidades. Vejamos estas informações no diagrama abaixo:
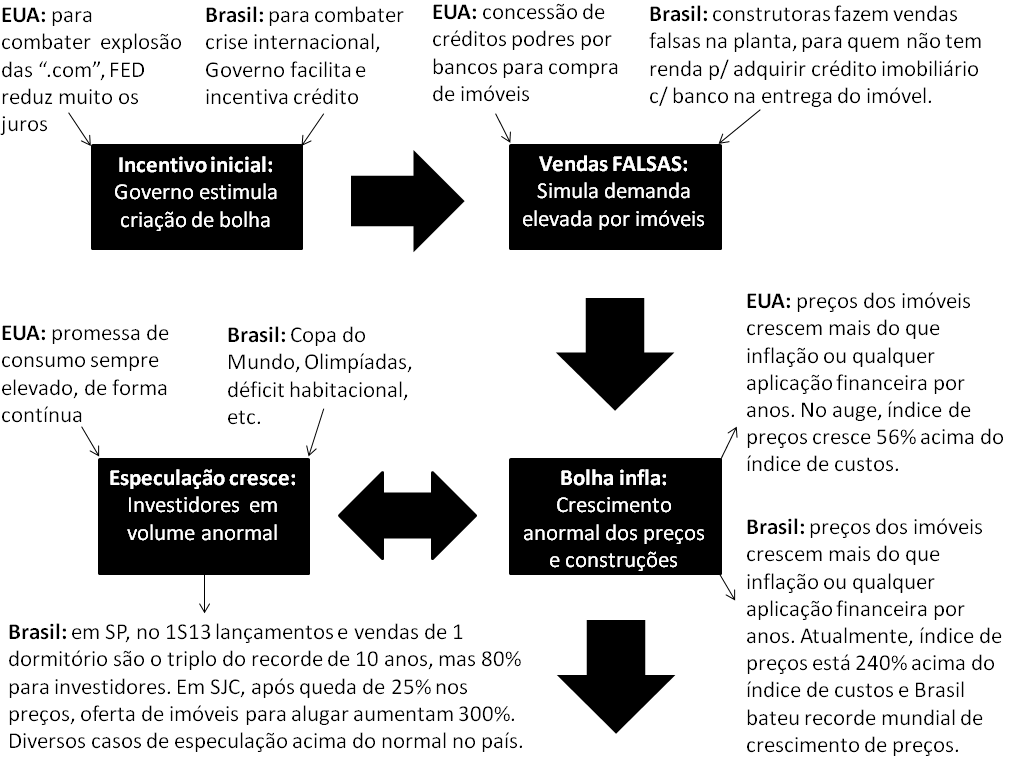
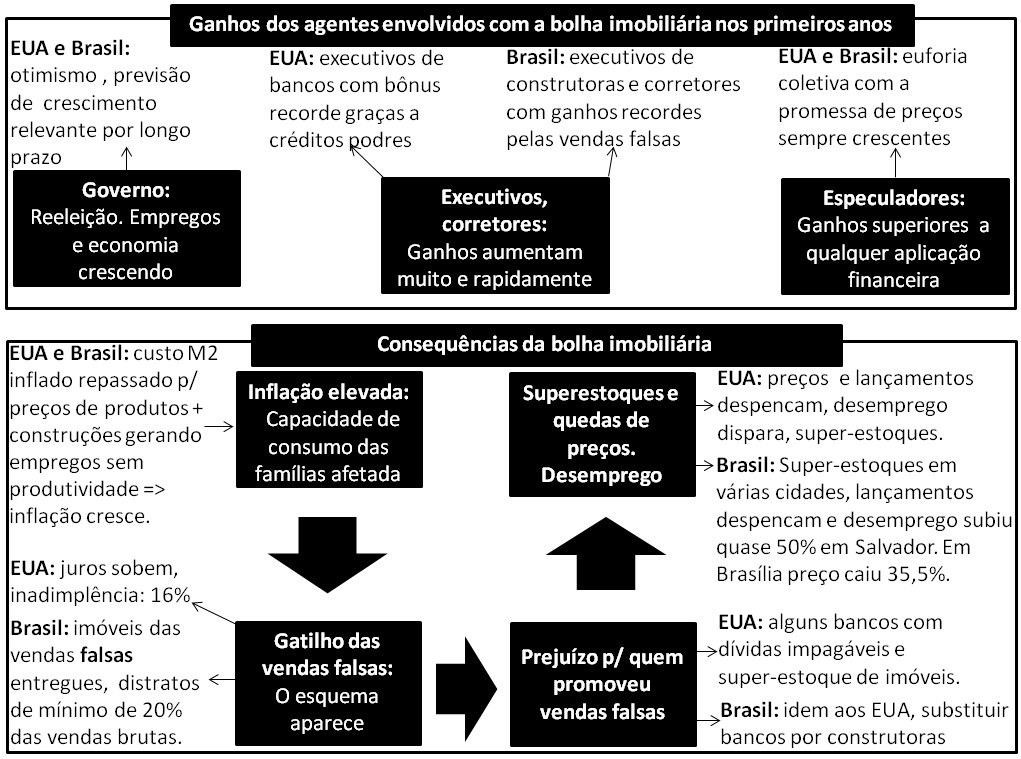
    Post 28 imagem 1

    Post 28 imagem 2

    Seguem links que evidenciam parte do que está colocado no diagrama logo acima:

    Link que demonstra que o índice de preços dos imóveis cresceu mais de 240% acima do índice de custos de construção no Brasil, enquanto nos EUA esta proporção foi de 56% no auge da bolha imobiliária de lá: http://liberzone.com.br/bolha-imobiliaria-no-brasil/

    Artigo que fala sobre o maior aumento de preços de imóveis do Mundo, no Brasil: http://super.abril.com.br/blogs/crash/pronto-ja-temos-a-maior-bolha-imobiliaria-da-historia/

    Complemento com dados dos relatórios trimestrais das próprias construtoras:
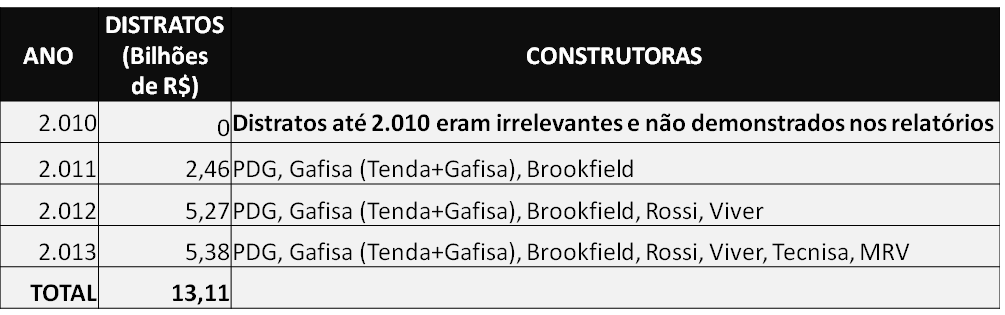
    Post 28 imagem 3

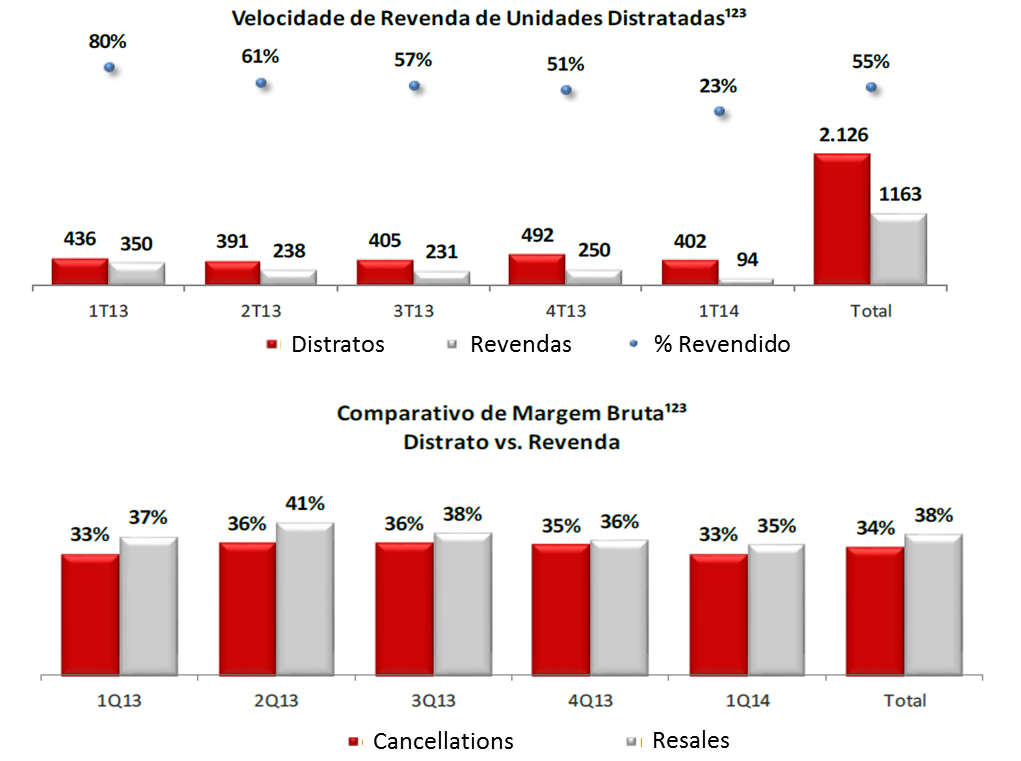
    Cancelamento de mais de R$ 13 bilhões de 2.011 a 2.013, um mínimo de 20% até mais de 60% das vendas brutas destas empresas desde 2.012, é algo que não existia até antes de 2.011 e não existe para nenhum segmento de negócio, em nenhum lugar do Mundo! Esta é a consequência mais visível das vendas falsas na planta.

    No Brasil, as construtoras ao receberem os distratos, revendem por um preço maior do que o original, porque graças às próprias vendas falsas os preços foram inflados artificialmente. Nos EUA, uma pessoa contratava o crédito imobiliário por lá, mesmo sem ter renda para isto, depois fazia uma hipoteca em cascata sobre esta primeira, com valor maior, tendo como  garantia o aumento artificial de preços. Lá e cá, vemos como este sistema se retroalimenta.

    Outros resultados que podemos identificar relacionados a este tema, que ocorreram em 2.012: a PDG teve mais de R$ 1 bilhão de distratos, pelo segundo ano seguido, registrando prejuízo em 2.012 superior a R$ 1,7 bilhão, a Rossi teve R$ 1,4 bilhão em distratos e o primeiro prejuízo anual em toda sua história, Brookfield também registrou prejuízos elevados pelo mesmo motivo, assim como a Viver e a Gafisa (especialmente com o segmento Tenda).

    O impacto foi tão negativo para empresas acima, que elas ficaram com dívidas anormais e estoques exagerados, novamente resultado idêntico ao que tivemos para bancos que mais praticaram o subprime nos EUA. Tivemos ainda, mais de R$ 1 bilhão de prejuízo no resultado acumulado de todas as construtoras com Ações na BOVESPA em 2.012, algo também inédito, mais uma vez, graças a este volume anormal de distratos, sem contar que os estoques em unidades no total das construtoras mais do que dobrou neste ano, conforme link: http://g1.globo.com/economia/negocios/noticia/2013/04/construtoras-tem-prejuizo-e-estoque-de-imoveis-sobe-43-em-2012.html

    Sobre as líderes no subprime brasileiro: a Gafisa em 2.013 teve que vender 70% do segmento Alphaville para pagar suas dívidas geradas pelos distratos absurdos do segmento Tenda (imóveis populares), a Rossi abandonou o segmento popular também em virtude do elevadíssimo volume de distratos neste segmento e ainda foi forçada a fazer um downsizing radical, abandonando várias praças, o que foi o mesmo motivo da PDG cancelar 48 empreendimentos só em 2.013, sendo que a Brookfield decidiu sair da BOVESPA como reação a sua própria crise e a Viver vendeu seus Ativos para concorrentes em larga escala, para poder pagar parte de suas dívidas.

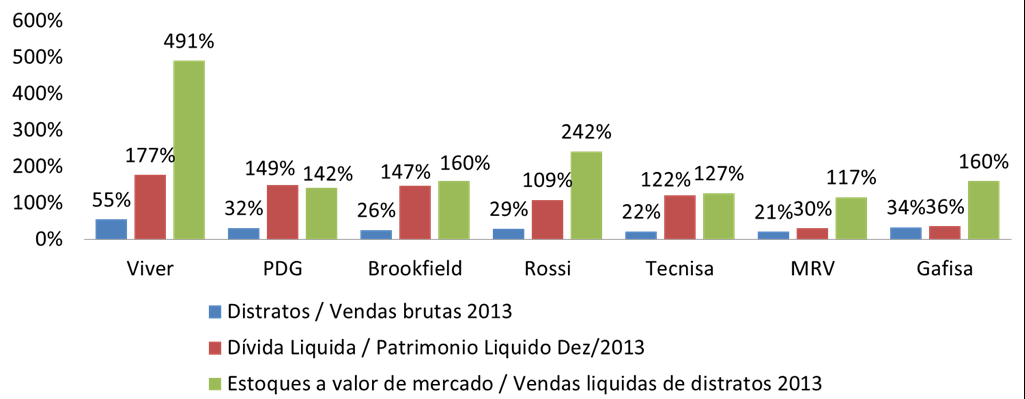
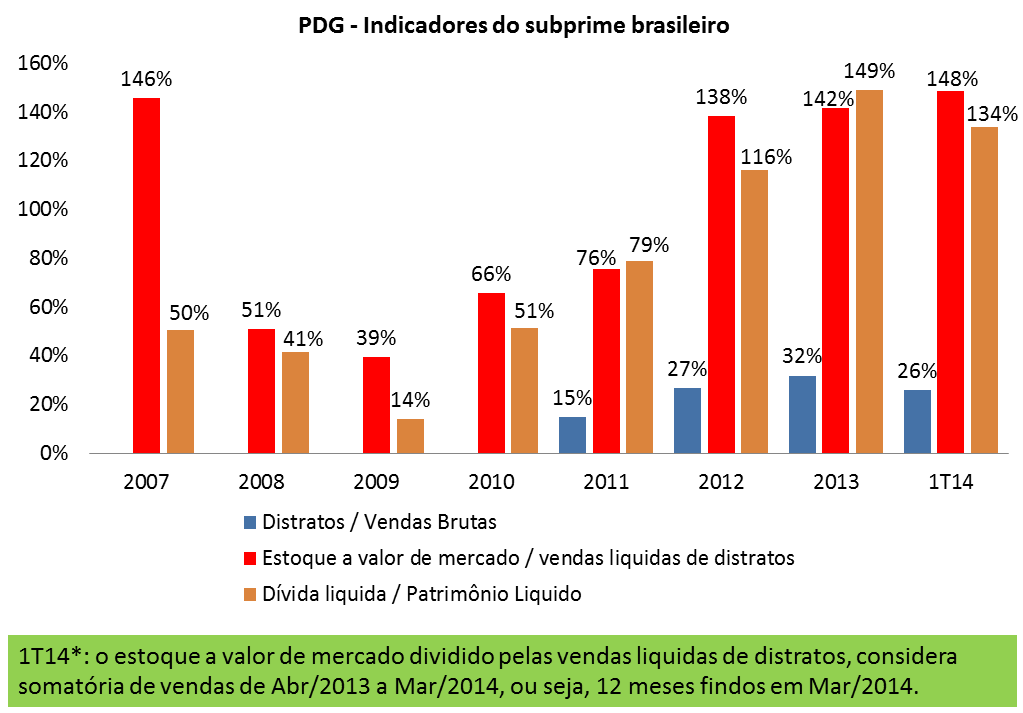
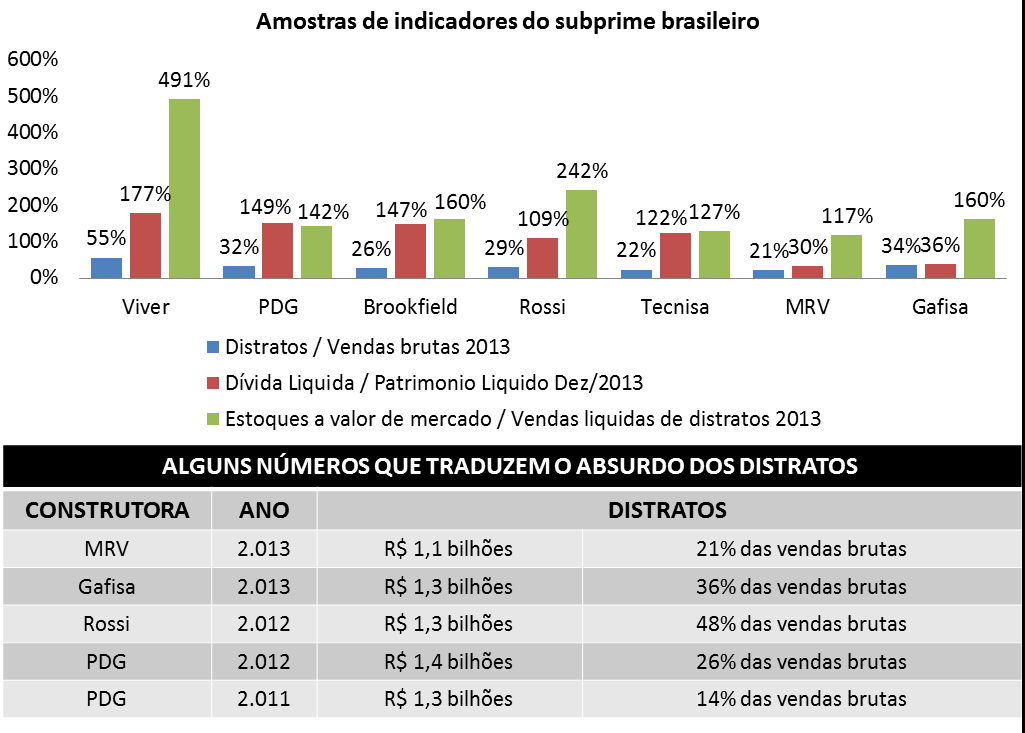
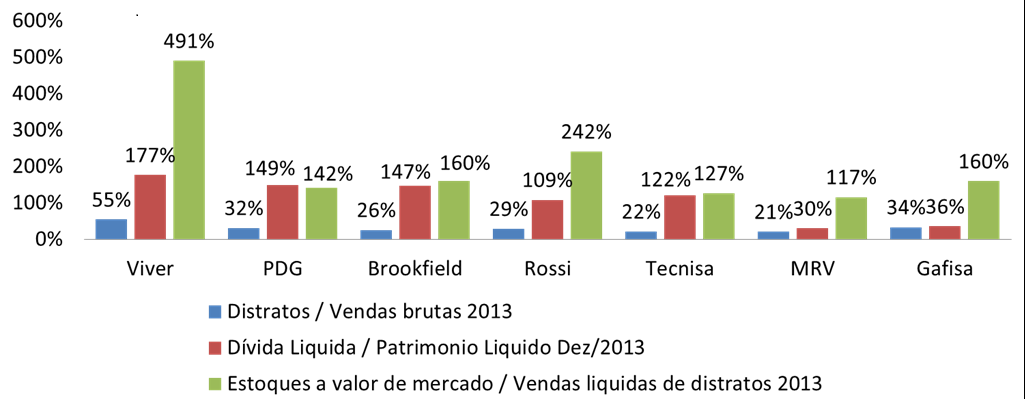
    Desde 2.012, as construtoras acima já prometiam redução de estoques e dívidas, afirmando que esta era uma situação temporária, além das promessas do mercado como um todo de redução nos distratos. Vamos observar agora, como foram os resultados em 2.013, olhando para alguns indicadores relacionados ao nosso subprime e comentados no diagrama que explica nossa bolha e consta no início deste trabalho:
    Post 28 imagem 4

    Como podemos ver, os problemas foram se estendendo para outras construtoras, as promessas quanto a volta à normalidade não se cumpriram e o ciclo de distratos completamente anormais, alimentando super-estoques e dívidas muito elevadas, se manteve.

    Vamos agora observar uma informação importante sobre o primeiro trimestre de 2.014:

    http://economia.estadao.com.br/noticias/economia-geral,construtoras-cancelam-r-1-4-bilhao-em-vendas-de-imoveis-no-trimestre,185175,0.htm

    Segue um trecho da notícia acima: “Com o aumento do número de clientes que não conseguem financiamento, em função da análise mais rigorosa por parte dos bancos, total de contratos de venda cancelados pelas incorporadoras é 30% maior que no mesmo período de 2.013”.

    Em outras palavras, a situação que já existe desde 2.011 e é absolutamente anormal, sendo gravíssima quanto a alimentação de super-estoques e novos prejuízos a endividamento das construtoras, está se degradando de forma acelerada em 2.014!

    A justificativa que consta na notícia acima, de que esta situação ocorre principalmente pelo aumento do critério dos bancos é infundada e se comprova pelo próprio histórico: os distratos mais do que dobraram de 2.011 para 2.012 e na época não havia nenhuma restrição maior quanto ao crédito, aliás, os juros no Brasil estavam em sua mínima histórica e o Governo continuava com todo o interesse do mundo em facilitar cada vez mais o crédito, sendo que as justificativas do segmento imobiliário para esta anomalia na época, eram diferentes.

    Um item que ajuda e muito neste aumento relevante nos distratos, é que o recorde de lançamentos e vendas de lançamentos na planta foi em 2.011 e com isto, espera-se que o recorde de distratos seja em 2.014, uma vez que o prazo médio de entrega tem sido de 3 anos e ao que tudo indica, o recorde de vendas falsas na planta teria sido em 2.011.

    Ainda no primeiro trimestre de 2.014, a MRV bateu seu recorde histórico de distratos em um trimestre, passando de R$ 300 milhões. Com isto, é provável que em 2.014 ela bata o seu recorde anual de distratos que foi de mais de R$ 1 bilhão em 2.013.

    Vejamos reportagem abaixo e informações de 4 das 5 maiores construtoras (ITC):

    http://brasileconomico.ig.com.br/negocios/2014-07-11/credito-restrito-eleva-distrato-de-imoveis.html

    Trecho 1: “…a mineira MRV Engenharia registrou alta de 41% nos distratos nos primeiros três meses de 2014.”

    Trecho 2: “… a Direcional — também apresentou aumento no montante de distratos. O total passou de R$ 31,1 milhões no primeiro trimestre do ano passado para R$ 75 milhões nos primeiros três meses de 2014, uma variação de 140,8%…”

    Trecho 3: “Já a Cyrela reconheceu que no primeiro trimestre ocorreu “aumento no número absoluto de distratos”.”

    Trecho 4: “Quinta maior construtora do país na lista da ITC, a Brookfield Incorporações registrou aumento de 85%, em termos de valor, nos distratos entre o primeiro trimestre do ano passado e o mesmo período de 2014.”

    Que outras situações já são percebidas para as construtoras em 2.014?

    http://g1.globo.com/economia/negocios/noticia/2014/05/construtoras-freiam-lancamentos-no-1-tri-mas-estoque-segue-em-alta.html

    Alguns trechos que constam no link acima:

    Trecho 1: “A análise conjunta dos resultados das dez construtoras mostra uma queda de 18% nas unidades vendidas (de 27.705 para 22.811)…”

    Trecho 2: “A velocidade de venda também caiu. Do total do estoque das dez construtoras, 34% foram vendidos no 1º trimestre de 2013, contra 26% neste ano, ou seja, apenas um quarto dos imóveis em estoque, aproximadamente, foram vendidos.”

    Trecho 3: “Com a redução nas negociações, as empresas diminuíram o número de lançamentos em 13%…”

    Devemos observar que desde 2.012 as construtoras já haviam reduzido muito os lançamentos e vendas na comparação com período imediatamente anterior e agora, temos novas reduções significativas, além do eterno aumento nos distratos e nos estoques.

    Com todo o cenário acima, como está a geração de emprego formal para construção civil? Vamos ver o que consta no link abaixo:

    http://www.cbicdados.com.br/menu/emprego/emprego-formal-caged

    Pelo link acima, concluímos que a geração de empregos formais da construção civil teve uma que de 36% no acumulado de Janeiro a Abril, na comparação de 2.013 para 2.014 (saiu de 101.687 contratações no acumulado de Jan/13 a Abr/13 para 65.199 de Jan/14 a Abr/14).

    Toda a situação demonstrada acima, envolvendo aumento relevante em distratos e estoques, com redução em vendas e lançamentos, acarretando redução na geração de empregos na construção civil, é sustentável? Seria “cíclica e normal”, como afirmam os representantes do segmento imobiliário? Vamos ver o artigo abaixo:

    http://www.cbic.org.br/sala-de-imprensa/noticia/economia-fraca-ja-respinga-nas-construtoras-menores

    Trecho que consta no link acima: “Hoje, cerca de 80% das construtoras são consideradas pequenas e médias, mas há uma perspectiva de que ao menos 10% delas precisem fechar suas portas”

    E como estão as expectativas dos próprios representantes da construção civil quanto a este quadro? Vamos agora ver o que consta na pesquisa da FGV a este respeito:

    http://www.infomoney.com.br/negocios/noticia/3364875/expectativa-setor-construcao-atinge-menor-nivel-desde-dezembro-2009

    O título da notícia acima fala por si só: “Expectativa do setor de construção atinge o menor nível desde dezembro/2009”.

    Como todo o cenário acima, acaba se refletindo nas cidades? Vamos agora, iniciar a avaliação deste ponto, com algumas cidades como “amostras” (estas amostras serão complementadas na Parte II deste trabalho, com dados de outras cidades):

    Salvador:

    Inicialmente, vamos ver a notícia abaixo de Agosto/2013 e alguns trechos da mesma:

    http://www.bahiatodahora.com.br/destaques-esquerda/noticia_destaque2/queda-nas-vendas-leva-construtoras-a-reduzir-o-ritmo-em-salvador-situacao-e-preocupante

    Trecho 1: “Com a queda nas vendas de imóveis novos nos últimos dois anos, as construtoras reduziram o número de lançamentos. Mesmo assim, sobram ofertas.” 

    Trecho 2: “Na capital baiana, se a indústria da construção civil parasse de construir hoje, seriam necessários dois anos para vender o estoque.” 

    Trecho 3:“O desconto pode chegar em alguns casos, em apartamento de alto padrão até 40%.”

    Trecho 4: “Desemprego – Em um ano, a construção civil perdeu 27 mil postos de trabalho na Região Metropolitana de Salvador (RMS), o que representou uma redução de 14% no volume total de empregos mantidos pela atividade.”

    Trecho 5:“A retração da atividade é apontada como a  principal responsável para o aumento do  desemprego em Salvador  e região metropolitana. A taxa atingiu, em agosto passado, 9,4% da população economicamente ativa. No mesmo mês de 2012, o índice  foi de 6,4%. Esta alta  é considerada  significativa pelo Instituto Brasileiro de Geografia e Estatística (IBGE), autor da pesquisa.”

    Além das informações acima, temos uma tabela que consta na notícia, relacionada a pesquisa Geoimoveis, informando que preço do M2 em Salvador subiu 91,63% de 2.008 a 2.013.

    Com a finalidade de compararmos se o crescimento da renda em Salvador acompanhou o crescimento dos preços dos imóveis, vamos agora, avaliar como variou o salário médio dos ocupados na região metropolitana de Salvador, utilizando para isto os dados do PED do DIEESE de Novembro/2008 e Novembro/2013 que constam nos links abaixo:

    http://portal.mte.gov.br/data/files/FF8080812BA5F4B7012BA61C88A12362/PED_RMS_anual_2009.pdf

    http://www.dieese.org.br/analiseped/2013/2013pedssa.pdf

    Pelo que consta nos links acima, tivemos uma variação no rendimento médio real em Salvador, que saiu de R$ 982,00 em Novembro/2008 para R$ 1.146,00 em Novembro/2013, ou seja, 16,70% neste período.

    Para darmos continuidade a nossa avaliação sobre evolução do mercado imobiliário, seguem abaixo informações mais recentes, relacionadas a preços, vendas, lançamentos e empregos para Salvador no início deste ano de 2.014, primeiro os links, depois trechos dos mesmos:

    http://www.correio24horas.com.br/detalhe/noticia/descontos-em-imoveis-chegam-a-ser-de-ate-r-80-mil-em-promocoes/?cHash=4f67727a643ac5057e1354a79606b958

    Trecho do link acima: “80 mil reais é o valor do desconto que alguns empreendimentos da construtora PDG estão sendo vendidos. 51 mil reais é o valor do desconto que está sendo oferecido pela construtora Gafisa. Além disso, ganha camarote.”

    http://www.sinduscon-ba.com.br/noticias/prg_not_exi.cfm/1FF801CD/construcao-civil-na-bahia-tem-fraco-desempenho-no-1-trimestre-do-ano

    Trecho do link acima: “Os primeiros números do setor indicam que o mesmo comportamento de 2013 deve se repetir em 2014 –  menor número de lançamentos e maior número de vendas de produtos já existentes, como forma de desovar o estoque de imóveis novos em Salvador, que é um dos mais altos do país. A redução do número de lançamentos é resultante também da queda da demanda e das incertezas que ainda permanecem no setor.”

    http://noticias.r7.com/economia/taxa-de-desemprego-em-salvador-destoa-avalia-ibge-17042014

    Pela notícia acima, durante o ano de 2.014, a taxa de desemprego de Salvador continuou destoando do restante do País e ficando acima do mesmo mês de ano anterior.

    A situação acima seria normal?

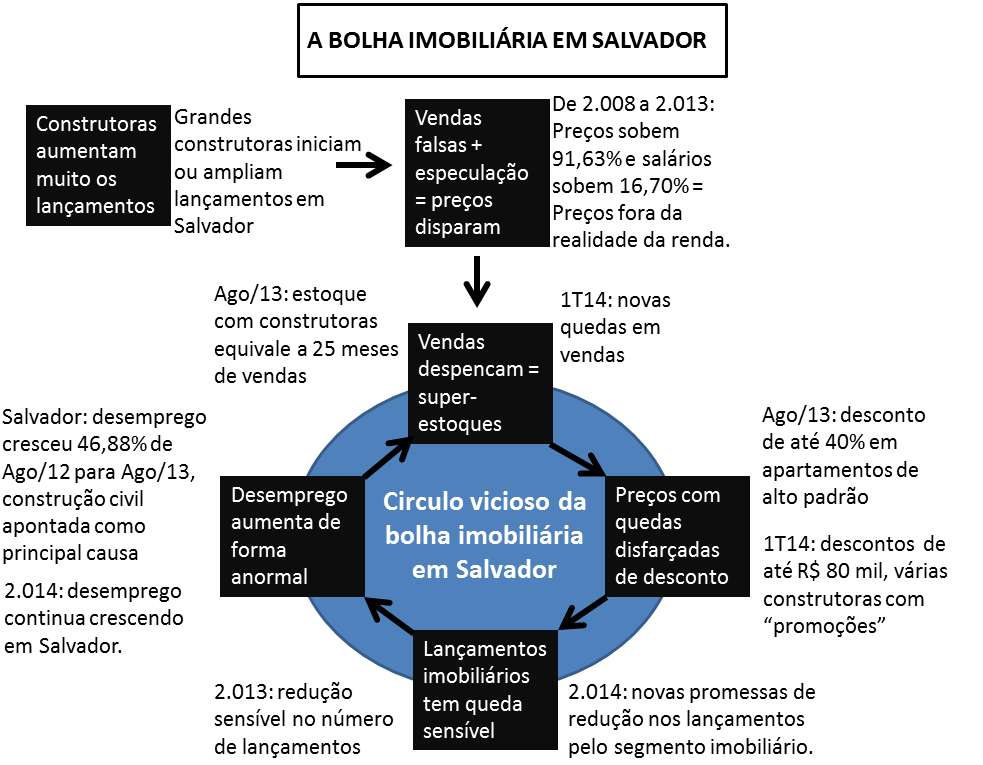
    Temos uma série de indicadores anormais, como o crescimento dos preços de imóveis que em 5 anos foi de 91,63%, mais de 5 vezes acima do crescimento da renda no mesmo período e muito acima do retorno de qualquer aplicação financeira, levando a uma queda relevante nas vendas e a um estoque muito elevado de imóveis novos, que em Agosto/2013 era equivalente a 25 meses de vendas só do que está em poder das construtoras. Depois disto, a confirmação de que em 2.014 estamos tendo nova queda nos lançamentos, sobre uma base que já era muito reduzida. Quanto ao desemprego, tivemos um aumento total na cidade que foi de 46,88% na comparação de Agosto/2012 (6,8%) para Agosto/2013 (9,8%), causado principalmente pela queda muito elevada nas construções de imóveis, sendo que o desemprego em 2.014 continua subindo em Salvador na comparação com mesmos meses de ano anterior. A ordem de grandeza destes números é absolutamente anormal, típica de bolha. Vejamos agora esta situação representada no diagrama abaixo:
    Post 28 imagem 5

    Temos em Salvador uma situação similar a explosão da bolha imobiliária espanhola: pela insistência em disfarçar a queda de preços e tentar reduzir os lançamentos de forma radical, gera-se uma aumento anormalmente elevado no desemprego e vendas só pioram com isto.

    Brasília:

    Vamos iniciar, trazendo algumas informações sobre o mercado imobiliário em Brasília:

    Notícia de 2.011: “Metro quadrado pode chegar a R$ 25 mil nas áreas mais nobres de Brasília”

    http://www.correiobraziliense.com.br/app/noticia/cidades/2011/12/28/interna_cidadesdf,284326/metro-quadrado-pode-chegar-a-r-25-mil-nas-areas-mais-nobres-de-brasilia.shtml

    Agora, vejamos algumas notícias de 2.013, para sabermos como esta situação evoluiu:

    www1.folha.uol.com.br/mercado/2013/12/1391790-especulacao-leva-a-queda-de-preco-nos-lancamentos-de-imoveis-em-brasilia.shtml

    Trecho da notícia acima, que é de 31/Dezembro/2013: “…os preços dos imóveis lançados em Brasília apresentaram uma forte queda neste ano, com redução de 35,5% na comparação com os valores cobrados em 2.012…”

    http://www.correiobraziliense.com.br/app/noticia/economia/2013/09/01/internas_economia,385651/especuladores-sao-penalizados-pela-retracao-do-mercado-imobiliario.shtml

    Trecho da notícia acima: “Queda na procura impõe perdas de até 30% a quem comprou casas e apartamentos com a intenção de revender o ágio e obter lucro a curto prazo.”

    http://g1.globo.com/distrito-federal/noticia/2013/12/construtoras-queimam-estoque-de-imoveis-no-df-dizem-corretores.html

    Trecho 1: “O estoque de imóveis está 30% maior que o de 2 anos atrás e corresponde a ‘aproximadamente a 15 meses de vendas.”

    Trecho 2: “Segundo ele, o DF deve fechar o ano com 19 grandes empreendimentos lançados este ano, volume 50% menor que o de 2012.”

    Agora, uma notícia de Março de 2.014:

    http://www.correiobraziliense.com.br/app/noticia/economia/2014/03/09/internas_economia,416485/desaquecimento-do-setor-imobiliario-faz-profissionais-abandonarem-carreira.shtml

    Trecho do último link, sobre corretores: “O encanto e a euforia deram lugar às dívidas.”.

    Como foi a evolução dos preços de imóveis novos em Brasília versus crescimento da renda?

    No primeiro link para cidade de Salvador, na tabela Geoimoveis comparando várias cidades, temos que de 2.008 a 2.013, os preços em Brasília cresceram 87,43%, já considerando a queda de 35,5% que consta mais acima e que ocorreu em 2.013, uma vez que ambas as pesquisas foram feitas pela mesma empresa (Geoimoveis), em épocas próximas ao final do ano de 2.013. Isto significa que até 2.012, preço havia subido 135,5% [cálculo: (87,43% / (100% – 35,5%)].

    Sobre o crescimento da renda:

    http://portal.mte.gov.br/data/files/FF8080812BA5F4B7012BA627C11F3DBE/PED_DF_anual_2009.pdf

    http://www.codeplan.df.gov.br/images/CODEPLAN/PDF/Pesquisas%20Socioecon%C3%B4micas/PED/2013/Boletim%20PED-DF%20setembro%202013.pdf

    Na página 6 do primeiro anexo, temos que em 2.008 o rendimento médio real em Brasília era de R$ 1.798,00. Na página 4 do segundo anexo, temos que o rendimento médio real em Brasília em Agosto/2013 foi de R$ 2.347,00. Com estas informações, concluímos que a variação da renda média em Brasília de 2.008 a 2.013 foi de 30,53%.

    Pelas informações acima, a situação do mercado imobiliário em Brasília seria normal?

    Temos uma série de indicadores anormais, como o preço exagerado do M2 que foi “prometido” pelo segmento imobiliário (R$ 25 mil o M2) como forma de atrair o máximo de especuladores possível, um crescimento dos preços de imóveis que em 4 anos (de 2.008 a 2.012) foi de mais de 135% em virtude desta mega-especulação, sendo que este crescimento dos preços foi mais de quatro vezes o crescimento da renda em Brasília (isto porque Brasília tem uma das maiores rendas do País e teve uma das variações mais relevantes neste período) ou ainda, variação de preços dos imóveis que foi muito maior do que qualquer aplicação financeira no mesmo período. Esta situação levou os preços a ficarem inacessíveis para os compradores finais, gerando uma queda acentuada nas vendas, quedas relevantes de preços de 35,5% nos lançamentos e 30% na entrega, apenas na variação de 2.012 para 2.013  e mesmo com uma redução tão elevada nos preços e com os lançamentos caindo 50% em unidades de 2.012 para 2.013, ainda assim terminaram o ano com um estoque acima do normal, equivalente a 15 meses de vendas somente do que está em poder das construtoras.

    Outro problema é que a própria redução de preços, que foi muito elevada, tornou inviável a revenda por especuladores e isto gerou uma avalanche de distratos na cidade, o que explica como o estoque terminou tão elevado após redução relevante em preços e lançamentos. Depois disto, depoimentos de corretores em 2.014 revelando que mercado imobiliário continuou imobilizado. Para entendermos melhor, vejamos abaixo:

    Post 28 imagem 6 CORRIGIDO

    Está claro que mesmo com a queda de 35,5% nos preços e com o aumento acumulado de 2.008 para 2.013 tendo ficado “só” em 87,43% após esta queda, isto ainda é muito superior aos 30,53% de aumento na renda que ocorreu no mesmo período (quase 3 vezes) e este é um dos motivos pelos quais, apesar da redução de 50% em lançamentos e da redução elevada nos preços, ainda terminaram o ano com estoques muito acima do normal, equivalente a 15 meses de vendas. Em outras palavras, a tendência é que a queda nos preços se intensifique.

    Considerações finais sobre a parte 1:

    Reforçando sobre os motivos pelos quais a tendência é que a explosão da bolha imobiliária no Brasil se torne cada vez mais abrangente e visível:

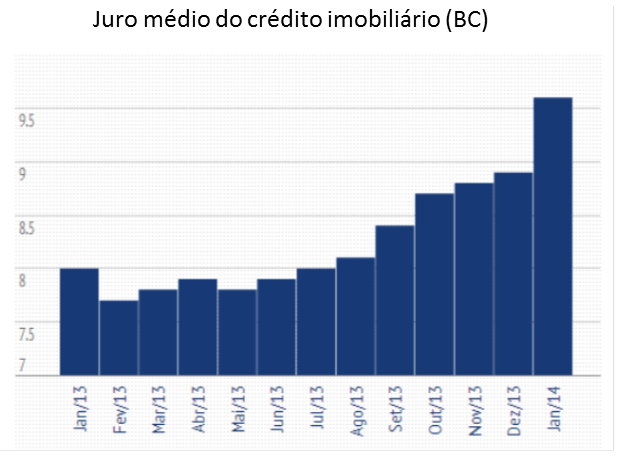
    1) Crédito mais restrito: o aumento de preços de imóveis seguiu a lógica da “parcelinha” barata com preço total abusivo, só que este esquema tem seus dias contados. Já em 2.014, a CEF, que é quem oferece os menores juros do crédito imobiliário, já desacelerou sua oferta de crédito, em virtude de problemas fiscais do Governo e isto, junto com os aumentos da SELIC em 2.013, já fez com que o juro médio do crédito imobiliário subisse muito e consequentemente, o valor médio das “parcelinhas” também. O crescimento acelerado da concessão do crédito pela CEF é que escondia a inadimplência bancária nos financiamentos imobiliários (como a base cresce muito e nas primeiras parcelas não tem inadimplência, o percentual apresenta uma normalidade enganosa). Com a desaceleração já percebemos um aumento discreto na inadimplência, que tende a crescer quando olhamos demais fatores abaixo, isto fará com que o juros suba ainda mais juntamente com “parcelinhas”, ou seja, cada vez menos negócios poderão ser concluídos, dentro dos preços atuais, fora da realidade ;

    2) Situação da economia: inflação no topo da meta, faz com que a parcela da renda da população que sobra para pagar “parcelinhas” seja cada vez menor, inviabilizando muitas vendas. Lembrando que aumento muito elevado de preços de imóveis e alugueis foram repassados para preços de produtos e serviços ao longo dos anos, o que combinado com construções que cresceram de forma abrupta com base nas vendas falsas, gerando crescimento de empregos sem ganhos de produtividade, ajudaram muito no aumento da inflação e sua manutenção em patamar exageradamente elevado. Este é um mecanismo auto-destrutivo de toda bolha imobiliária, aliás não só pela inflação e o quanto ela destrói da capacidade de consumo individualmente, mas também porque é ela que obriga os aumentos de juros que também prejudicam crescimento da economia e ajudam a inviabilizar vendas dos imóveis (ver item 1). Agora vemos que inflação e juros estão cobrando seu preço e com tendência de piorar, uma vez que o Governo tem cada vez menos espaço de manobra para “maquiar” a inflação ou protelá-la via contenção de tarifas públicas e outros mecanismos heterodoxos e ineficientes no médio e longo prazo (= eleitoreiros) e ainda, existe uma série de outras ações do Governo que são equivocadas e causam amplificação relevante nos danos (exemplos: eleger os “campeões nacionais”, benefícios setoriais ineficientes, aumento incessante nos gastos públicos sem estimular aumento de produtividade, etc., etc., etc…) ;

    3)  Recorde de entrega de imóveis em 2.014: como o esquema de venda falsa na planta explode na entrega dos imóveis, tivemos recorde de lançamentos em 2.011 com prazo médio de construção de 3 anos e recorde de entregas em 2.014, já estamos vendo recorde de distratos, que fazem com que os super-estoques cresçam ainda mais junto com os problemas de caixa das construtoras, fazendo com que os “descontos” se tornem cada vez maiores, chamando ainda mais a atenção daqueles que já percebem nossa bolha imobiliária ;

    4) Empregos e renda:  os aumentos de emprego e renda estão entre os pilares para o preço abusivo, mas ambos desacelerando e com forte ameaça de redução neste e nos próximos anos, em virtude da crise na economia ;

    5) Visibilidade da bolha imobiliária: o número crescente de evidências da bolha imobiliária, além de sua gravidade, fazem com que fique cada vez mais difícil escondê-la, mesmo com todo o apoio que a imprensa dá a seus principais anunciantes, o segmento imobiliário.

    Referências adicionais:

    Sobre evidências da bolha imobiliária em São Paulo, mencionadas no diagrama do início deste trabalho: http://defendaseudinheiro.com.br/a-evolucao-da-bolha-imobiliaria-em-sao-paulo

    Sobre informações de São José dos Campos que constam no início deste trabalho:

    http://g1.globo.com/sp/vale-do-paraiba-regiao/noticia/2013/05/preco-dos-imoveis-cai-25-em-sao-jose-em-dois-anos-revela-creci.html

    http://www.aconvap.com.br/noticias/sao-jose-tem-aumento-de-300-na-oferta-de-locacao/3599.html

    Até o próximo post!

    Convidados, Geral

    Bolha Balneário Camboriu

    8 de julho de 2014

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    Segue abaixo, um trabalho que considero excelente e foi desenvolvido por um dos leitores do www.bolhaimobiliaria.com e encaminhado para publicação por aqui também:

    História de uma Cidade Brasileira

    Antes da leitura deste trabalho, gostaríamos que fosse visto o vídeo Espanhistão, por ser uma bolha que já estourou.

    http://www.youtube.com/watch?v=UJ8-dJ5WCo4

    Começaremos a falar da história de um local, onde os preços aumentaram mais do que na Espanha e onde a distorção Renda por preço é muito maior. E que a especulação imobiliária, está transformando morros em planícies e tornando um Balneário num esgoto ao Céu Aberto nos meses de verão.

    Sim esse local existe no Brasil, e a partir de agora mostraremos para vocês a evolução da Bolha Imobiliaria em Balneário Camboriu. Utilizando por base o da bolha de São Paulo feito pelo CA: http://www.bolhaimobiliaria.com/2014/06/24/a-evolucao-da-bolha-imobiliaria-em-sao-paulo-ca/

    Por absurda falta de divulgação é possível ter os dados das vendas de imóveis da localidade apenas demonstrarei o panorama descrito pelos atuantes na área, ou seja, terei como disponível apenas dados relatados pelas próprias Construtoras e Imobiliárias.

    Começarei o trabalho demonstrando a diferença do Custo do m² da cidade em comparação com o valor cobrado.

    http://ndonline.com.br/florianopolis/noticias/132286-por-que-os-predios-estao-ficando-tao-altos-e-caros-em-balneario-camboriu.html

    O CUB apurando pelo Siduscon relata que o m² da construção em BC é de R$ 1.371,44 em junho de 2014 enquando o valor cobrado por esse metro quadrado de acordo com o site do www.Zap.com.br esta em R$ 7680,00 para maio/2014.

    http://www.scempreendimentos.com/indicadores/

    Ou seja, o valor atual dos imóveis da oferta de imóveis esta mais que 5,5x o seu custo.

    A reportagem diz que  do início de 2008 a maio de 2013, a construção de 7 milhões de m² foi autorizada. Num calculo simples, tratando de apartamentos de 100m² de área útil, com 200 m² de área total,  preço de R$ 7.680,00/m²  da área útil. Teremos a nova construção de 35 mil unidades habitacionais ao preço de R$ 768.000,00. Numa cidade que a população estimada pelo IBGE é de 120.000 habitantes e que de acordo com propagandas do setor 25% da população trabalha na construção civil.

    Se utilizarmos o link de quanto precisa ganhar para comprar um apartamento em cada cidade, teremos que para estes 70 mil imóveis, Precisaremos de 70 mil pessoas com renda mensal de R$ 21.000,00.

    http://exame.abril.com.br/seu-dinheiro/noticias/quanto-voce-deve-ganhar-para-comprar-um-imovel-em-16-cidades/#2

    Ops, só um pouco, mas a cidade não tem só 120.000 habitantes.

    Sendo que a Renda per capita da população local era de R$ 1.625,59 em 2010. http://www.atlasbrasil.org.br/2013/pt/perfil_print/balneario-camboriu_sc

    O censo de 2010, que distribuiu as classes sociais das Cidades, constatou que Balneário Camboriú (SC) — 6,85% — 22,07% — 60,13% — 7,62% — 3,32%

    http://www.skyscrapercity.com/showthread.php?t=1397168

    Verificando que mesmo a Classe A, de 2014 que são pessoas com Renda Per capita acima de R$ 2.728,00, não é população que pode comprar imóvel em Balneário Camboriu.

    http://g1.globo.com/economia/noticia/2014/02/classe-media-brasileira-e-o-18-maior-pais-do-mundo-em-consumo.html

    Ou seja, nem grande parte dos 6,85% da população de Balneário Camboriu que pertence a Classe A, pode comprar imóvel atualmente.

    Digamos que 10% da Classe A possa e queira comprar imóvel. Não teremos 822 compradores em potencial na cidade que esta entregando 70.000 imóveis.

    Como visto na reportagem que 75% da população já possui imóvel próprio http://ultimosegundo.ig.com.br/brasil/2012-09-21/casa-propria-ja-nao-e-so-sonho-75-no-brasil-sao-donos-do-imovel-onde-vivem.html.  A situação fica ainda mais critica com apenas 200 compradores que realmente possuem potencial e ainda não podem comprar seu primeiro imóvel.

    Ah, mas daí não estou levando em conta que quem compra imóveis em Balneário geralmente, não vai comprar para morar. E sim para ficar um mês de férias anuais.

    Ai que mora o maior problema, não é um reduto de milionários. Com os novos preços, os compradores preferem viajar para o exterior do que pagar quase R$ 800.000,00 para a compra mais R$ 4.000,00 mensais para manter para ficar um mês do ano.

    O calculo dum custo de oportunidade de 10 % ao ano e mais R$ 4.000,00 mensais entre condomínio e demais manutenções. As férias desse cidadão estará custando só de moradia R$ 128.000,00 reais. Ou R$ 4800,00 por dia, ficando barato os alugueis que estavam sendo cobrados próximos ao Itaquerão na Copa (que ninguém pagou).

    A diária de um Bangaloo sobre a Água em Bora- Bora sai em média R$ 1.000, 00 e a passagem para um casal R$ 4.000,00/ pessoa. Ou seja, um casal dono de imóvel em BC estão esbanjando R$ 90.000,00 a mais do que passar um mês num Bangaloo em Bora-Bora.

    O custo de R$ 4.000,00 reais por mês para manutenção, foi retirado deste artigo da revista Exame. Que citando a parte que cabe:

    “Alguns fatores podem explicar essa dificuldade na venda. O primeiro deles é a mudança de hábitos das famílias. De acordo com Andreatta, com a maior facilidade para viajar ao exterior, alguns proprietários têm preferido gastar seu dinheiro lá fora a usá-lo com a manutenção da casa de praia. “Muitos proprietários não querem mais ter casa de veraneio porque ficou mais fácil viajar para outros países do que manter uma casa na praia, o que costuma consumir quatro mil reais por mês”, diz.

    http://exame.abril.com.br/seu-dinheiro/noticias/anda-dificil-vender-casas-na-praia-entenda-por-que

    Daí pessoas sem nenhum conhecimento financeiro, podem me dizer que não estou levando em conta a valorização imobiliária. Estão certos, se eles acharem um tolo maior que eles que paguem mais por aquilo que eles já pagaram caro.

    O pessoal que realmente é esta tentando se mostrar como Rico nesta cidade, tem a obrigação de fazer isto, pois estão ganhando com especulação imobiliária. Por isso precisam passar idéia de prosperidade, para vender algo pra um otário, a corrente do maior tolo não pode parar. (explicada a seguir).

    “Como toda bolha envolve a compra de um ativo, geralmente um imóvel ou valor mobiliário, e não por causa da taxa de retorno sobre o investimento, mas na esperança de que o ativo ou valor mobiliário possa ser vendido para mais alguém a um preço ainda maior. O termo the greater fool (“o maior tolo”) foi usado para sugerir que o último comprador está sempre contando em encontrar mais alguém para quem vender a ação, o apartamento ou cartão de beisebol.”

    O preço do metro quadrado é tão caro que, olhem o texto retirado da entrevista.

    ND – Quais os lugares que disputam a preferência com Balneário?

    O preço do metro quadrado se equipara ao de Jurerê Internacional, por exemplo.

    Exato, querem comparar o metro quadrado de uma cidade que 25% da população trabalha na Construção Civil, com um reduto de milionários. Pior, a custo do terreno de Balneário esta dividido por diversos imóveis, enquanto Jurerê os imóveis geralmente são Casas, onde não tem como diluir preço do terreno. Digamos chutando muito alto, custo da construção e o valor do terreno. Podemos dizer que se uma casa tem o custo de 2CUB, um apartamento não custaria 1,3 CUB.

    Mas pesquisando melhor a situação é pior, o metro quadrado de BC é maior que Jurerê internacional

    http://revista.penseimoveis.com.br/mercado-imobiliario/noticia/2013/05/balneario-camboriu-tem-o-metro-quadrado-mais-caro-de-santa-catarina-4143371.html

    Chego agora a pior parte de você cair no golpe financeiro praticado nesta famosa cidade brasileira, ela não é um reduto de milionários, mas sim um lugar onde a lavagem de dinheiro corre solta.

    http://osoldiario.clicrbs.com.br/sc/seguranca/noticia/2014/03/pf-deflagra-operacao-para-coibir-lavagem-de-dinheiro-em-balneario-camboriu-e-mais-16-cidades-4448575.html

    Fica o pior, pro cidadão de bem, ele não esta apenas sendo otário comprando algo acima do valor nesta cidade ele está se escravizando com parcela de 30 anos para, em alguns casos, dar dinheiro para o Crime Organizado.

    Ou tem muita gente burra, ou tem muita gente lavando dinheiro. Mas acho que o poder de compra de gente burra não esta tão alto assim. E a lavagem de dinheiro esta correndo solta.

    Em outra reportagem, verificamos mais uma frase típica de bolhas

    http://www.brasilportugal.org.br/sc/noticia/1838,balneario-camboriu-sustenta-mercado-imobiliario-de-luxo.html

    “Segundo o sócio da imobiliária Desc Imóveis, Cleber Favaretto, Balneário Camboriú sempre teve uma valorização superior a média de outras regiões, por causa, principalmente, da infraestrutura que o município tem. “É uma praia urbana, que tem vida própria o ano todo, o comércio é forte e a rede gastronômica é de primeira qualidade, tudo isso em uma cidade tranquila e segura”, afirma. Os imóveis da construtora FG Empreendimentos, por exemplo, valorizam 30% ao ano.”

    Por isso, que algumas pessoas fazem compras, pois este tipo de noticia faz com que achem que não poderão comprar no futuro. Desta forma incautos se endividam por 35 anos. Ou acham, que estão fazendo investimento, pois essa falsa valorização de 30% ao ano, faz pessoas acharem que é o melhor lugar para se investir dinheiro.

    Porém, todo o investimento, pressupõe uma valorização do Lucro isso não tem como ocorrer. Não possuem compradores reais em potencial. Vamos visualizar o site imovelweb.com.br

    http://www.imovelweb.com.br/venda/sc/balneario-camboriu/

    Na data de 03.07.2014, estão sendo ofertados 7.395 Apartamentos Padrão, 116 Casas de Condomínio e 495 Casas Padrão.

    Se tomarmos por base apenas os Apartamentos Padrão e dividirmos  Visualizarmos os valores de vendas

    Até R$ 250.000 241
    De R$ 250.001 até 350.000 454
    De R$ 350.001 até 500.00 830
    De R$ 500.001 até 700.000 1.168,00
    De R$ 7000.001 até R$ 1.000.000 1.633
    De R$ 1.000.001 até R$ 1.500.000 1.355
    Acima de R$ 1.500.000 1.714

    Ou seja, teremos apenas 20 % das ofertas até R$500.000,00. Que já é um valor absurdo para a população brasileira, lembrando o vídeo do Canal do Otário.

    http://www.youtube.com/watch?v=Oxcfw7HJ68E

    Para receber os R$ 12.000,00 do vídeo. O Brasileiro, entre os impostos do empregador e do empregado Cidadão Brasileiro tem que ser custar quase R$ 20.000,00 para a sua empresa. Pois desse valor temos que retirar 27,5% de IRPF e a Contribuição Social.

    http://www.youtube.com/watch?v=iGdj6B2lsfY

    Nem perto de 1% da população possuí essa renda, conforme mencionei no inicio, a Renda da Classe A, (Alta Alta) que em Balneário Camboriu é 6,85% da população possui Renda Per capita acima de R$ 2.728,00 no Brasil.

    Os valores estão tão absurdos, que o cidadão fudido do vídeo do Canal do Otario faz parte uma pequena porcentagem da Classe Alta, que investiu num dos 20% dos imóveis mais baratos do mercado.

    Os outros, quem são??? Onde estão??? Existem de verdade?? Quem esta “investindo” não esta no topo da pirâmide?? Vai vender pra quem??

    Simples, não existe problema para os donos de construtora não venderem na totalidade os seus imóveis. Com o custo total da obra no melhor dos casos, se os materiais realmente possuírem qualidade e pagando muito caro o terreno, ficaria em 1,2 CUB  ou seja, menos de R$ 1.600,00.

    As construtoras que estão vendendo o seu metro por R$ 8.100,00. Estão construindo 5 apartamentos pelo preço da venda de 1. E estão fazendo um ótimo negócio, mesmo que a cada 3 imóveis da cidade apenas 1 é habitado, estas construtoras acharam um trouxa que pagou pelo custo de 5.

    O Resto fica no estoque como patrimônio.

    O negócio era tão bom, tão prospero, que os donos de construtora estavam fazendo fortunas em estoque. Mas, e sempre tem o mas.

    Imóveis prontos geram despesas, as de mais fácil acesso é o IPTU, dividas gigantescas com este imposto estão em todos os Balanços Patrimoniais da Cidade.

    Imóveis caros, tem um valor, se tu achar alguém que compre, porém estas construtoras estão com um sério problema de vendas e não estão com liquidez nem para pagar o IPTU.

    http://tj-sc.jusbrasil.com.br/jurisprudencia/23930657/agravo-de-instrumento-ag-20110574482-sc-2011057448-2-acordao-tjsc

    Porquê então não baixar os imóveis e pagar as suas dividas??

    Porque não podem… Isso, as construtoras não podem baixar o preço de seus imóveis, pois os seus compradores são sempre os mesmos, são pessoas que acham que estão investindo para vender mais caro no futuro. E nessa expectativa de lucros são esses os únicos Clientes atuais das construtoras daqui.

    Neste cenário de mato sem cachorro, surge o Suicídio, dum dos mais, ou talvez o mais, importante empresário do ramo da cidade. Não tenho como dar certeza do motivo, longe disso, mas é um fato no mínimo estranho.

    http://www.camboriuinvestimentos.com.br/19141/secao/1176323/rogerio-rosa-encontrado-morto

    Esse mesmo empresário, numa reportagem usou uma bolha para explicar outra bolha,

    http://www.gazetadopovo.com.br/imobiliario/conteudo.phtml?id=1425475

    Perguntamos, se já não existe publico que compra um imóvel por R$ 2,5 milhões, pra quem ele acha que essas pessoas vão vender por R$ 10 milhões? Na verdade ele sabia que não existiria essa venda. Mas precisava achar alguém que acreditasse nisto,

    http://www.gazetadopovo.com.br/imobiliario/conteudo.phtml?id=1425475

    Na reportagem, mostra a foto de algo que estamos querendo levar em conta para dizer que existe excesso de oferta. Entrem novamente na reportagem e vejam a primeira foto, mais isso esta mesmo acontecendo, uma nova cidade inteira de apartamentos de luxo esta sendo construída na praia do lado, que não faz parte do Município de Balneário Camboriu, e sim Itajaí, por isso, não esta incluída nos 7 milhões de m² autorizados, o que sem dúvida irá tirar muitos dos compradores em potencial de Balneário Camboriu, o que como vimos, compradores finais já eram poucos.

    As maiores construtoras da cidade estão com mais de R$ 3 bilhões em estoque. Se formos ver o tamanho da cidade e fazermos um comparativo com o Brasil, que as quatro maiores companhias, MRV Engenharia, Cyrela, Direcional Engenharia e Gafisa acumulavam mais de 25 mil imóveis não vendidos ao fim de 2013.

    http://www.bolhaimobiliaria.com/2014/03/25/construtoras-tem-r-146-bi-em-estoque-de-imoveis-brasil-economico/

    O estoque é muito maior proporcionalmente, gerando dívidas astronômicas, com manutenção, impostos e demais encargos.

    Mas porque então seguem lançando??

    Vou ter dificuldades para explicar, pois não consigo entender a lógica dum mercado, em que os principais fatores não se enquadram em algo honesto. Talvez eles consigam financiamentos absurdos, dando como garantia o seu estoque que sabem que não vão conseguir vender, vendendo apenas o filé de cada prédio e o resto usem como garantia. Talvez, exista uma quantidade quase infinita de dinheiro para ser lavado. Talvez para lançar diversas plantas e não entregar no final das contas, como o exemplo a seguir…

    http://www.blogrelatorioreservado.ig.com.br/index.php/2014/07/03/construtora-mexicana-sai-brasil-sem-entregar-imoveis/

    Veremos, diversas obras paradas, e diversas de desculpas para manter as construções paradas.

    http://wp.clicrbs.com.br/guarda-sol/2014/05/01/justica-suspende-obras-do-maior-predio-do-pais-em-balneario-camboriu/?topo=98,2,18,,,15

    http://osoldiario.clicrbs.com.br/sc/noticia/2014/01/defesa-civil-descarta-risco-de-desabamento-em-predio-em-balneario-camboriu-4397198.html

    Nos Reveillons 2013 e  2014 a cidade verificou que não existe estrutura alguma para crescimento, nas duas viradas de ano a cidade vivenciou falta de água e apagões.

    http://osoldiario.clicrbs.com.br/sc/noticia/2014/01/falta-de-agua-e-apagao-geram-transtornos-em-balneario-camboriu-durante-a-virada-do-ano-4378712.html

    E isso é ressaltado por membro da própria Secretaria de Planejamento da Cidade

    “Impactos. Enquanto o céu é o limite para as construtoras, ninguém se dispõe a precisar os impactos que construções tão grandes podem causar à cidade. “Não há estudos que nos indiquem quais podem ser as consequências sobre a incidência de luz, o regime de ventos ou o meio ambiente, e muito menos temos referências de como mitigá-los”, diz o arquiteto e urbanista Ênio Faquetti, membro do Conselho da Cidade, órgão consultivo vinculado à Secretaria de Planejamento e formado por representantes da sociedade civil.

    Há pelo menos uma década Balneário Camboriú discute a necessidade de aterrar a praia para alargar a faixa de areia, de modo a evitar que a sombra dos prédios se abata sobre os banhistas.”

    http://economia.estadao.com.br/noticias/geral,em-camboriu-a-disputa-pelo-predio-mais-alto-imp-,1113272

    Da mesma reportagem retiramos, como estão agindo as construtoras.

    “Sem limites. O plano diretor da cidade impõe índices de ocupação máxima dos terrenos. Porém, não estabelece limites para a altura dos prédios. Nos anos 2000, a prefeitura regulamentou a transferência de potencial construtivo (TPC), instrumento que permite às incorporadoras aumentar a área construída nos terrenos, mediante o pagamento de taxas usadas para realizar investimentos em intervenções urbanas específicas. Isso facilitou o caminho rumo ao céu – e ao luxo. Praticamente só há construções de alto padrão em Balneário Camboriú. Um estudo conduzido pela consultoria Brain, de Curitiba, indica que 60% do estoque de apartamentos lançados na cidade custa acima de R$ 1 milhão. “

    Esta falta de limite, torna o mar durante todo o verão um esgoto ao Céu aberto. E a praia sem sol a partir das 3 da tarde por causa dos prédios. Imaginem quando ficarem prontos todos estes prédios que estão em construção e para serem lançados.

    Banho de mar a partir de novembro é quase garantia de alguma doença de pele. Nos meses de alta temporada, o tratamento de esgotos, são consegue filtrar 3% da demanda.

    Qual é o luxo de se banhar num esgoto??? Para tomar banho neste mar que os proprietários estão gastando 3,36 vezes mais do que ir para Bora-Bora??

    Não queremos, falar mal de nenhum economista brasileiro, mas digamos que Ricardo Amorim, possa para alguns ser considerado o cavaleiro do apocalipse, e sim ele, deu palestras em Balneário Camboriu. O economista que previu a bolsa a 200.000 pontos, que tentou passar seriedade sobre as empresas de papel da EBX e que hoje defende que não existe bolha imobiliária. Sempre, citando dados, que não possuem fonte. Como no caso, que falou que o preço dos imóveis em relação a renda é barata no Brasil.

    Citarei dados, somos um dos o paises mais caro do mundo neste quesito.

    http://www.revistaportuaria.com.br/noticia/15796

    Fato:

    Post bolha imobiliária Camboriu imagem 1


    Sendo, que dos 5 maiores indices preço/renda per capita apenas o Brasil tem densidade populacional abaixo de 100 habitantes por km2 (Brasil: 22 habitantes por km2);

    http://www.bolhaimobiliaria.com/2013/08/20/bubble-busters-i-preco-imoveis-x-renda-bolhadao_rj/

    O problema que a situação da cidade é tão desesperadora, que até o defensor do fato que não existe bolha, coloca a cidade como uma das 100 mais caras em relação a renda do mundo

    http://ricamconsultoria.com.br/news/entrevistas/palestra_tendencias_mercado_imobiliario_2013

    Por não possuirmos dados relativos as vendas, usatilizaremos como base. Cabo Frio RJ, cidade com as características de Balneário Camboriu em termos de crescimento populacional e publico para a venda de imóveis. Com um agravante, a população de Cabo Frio é 50% maior que a de Balneário e conseguiria agüentar melhor o crescimento.

    http://folhadoslagos.com/home/home/superimoveis-entram-em-mare-baixa-em-cabo-frio-decepcao-com-vista-para-o-mar#materia

    Na matéria elencada a cidade de Cabo Frio- RJ, em meses de alta demanda. Possui uma venda de 50 a 70 unidades por mês, possuindo um publico 50% maior.

    Mesmo sem levarmos em conta, quantas dessas unidades são vendidas para investidores, que não são consumidores finais e mesmo com publico alvo menor, tomaremos por base o mesmo número de unidades vendidas, que de um mês de demanda alta nesta cidade do Rio de Janeiro.

    Ou seja, mesmo que considerássemos que anualmente ocorram a venda de 700 unidades em Balneário Camboriu-SC.

    Teremos estoque em apenas um site o equivalente a 11 anos de venda e estão sendo lançados imóveis para mais 50 anos.

    Começaremos uma análise histórica dos valores de imóveis em Balneário Camboriu, usando como base a premissa do Ex-dono na Embraed. Palavras dele, imóveis comprados no Ano 2000 por R$ 100.000,00 estavam valendo na época da reportagem R$ 1.000.000,00, novembro 2013. E que em poucos anos imóveis que ele estava vendendo por R$ 2.500.000,00 serão vendidos por R$ 10.000.000,00.

    Pegaremos o CUB de Janeiro de 2000 que era R$ 478,39 e o de novembro de 2013 R$ 1.307,65. Para facilitar o calculo, mas sabendo que não é o que ocorre, pois um imóvel com 10 anos possui inúmeras manutenções que devem ser feitas, daremos para ele, o preço do metro quadrado médio do fipe zap que teremos referencia agora que é de R$ 7.680,00 não usaremos o de novembro que estava em quase R$ 10.000,00 pois a amostra era pequena e eu já poderia comprovar uma bolha pelo simples desconto de R$ 2.320,00 reais no metro quadrado em pouquíssimos meses.

    Mas prefiro, comprovar por A+B a existência.

    Conforme, constatamos o imóvel que no ano 2000 era comprado por R$ 100.000,00 e hoje é vendido por R$ 1.000.000,00 é um imóvel de 130 m² de área útil.

    Na prática é um imóvel maior, pois o imóvel de 10 anos, possui um valor m² menor que o de um lançamento, mesmo assim, faremos um calculo favorecendo os “players” do mercado.

    O valor da venda do m² em 2000 foi de R$ 769,23 reais ou 1,60 CUB da época, a tendência é que era menos que isso. Mas o melhor será usar os cálculos a favor da construtora, para não deixar dúvidas sobre uma distorção no mercado.

    Se este mesmo imóvel é vendido por R$ 1.000.000,00 o m² esta em R$ 7.692,30 ou 5,88 CUBs. O que dá um desvio de valor de 3,675x ao que era cobrado.

    Agora, bateremos em cada item dos defensores que o mercado é sustentável ainda.

    • O aumento da Renda Brasileira.

    http://www.atlasbrasil.org.br/2013/pt/perfil_print/balneario-camboriu_sc

    Notamos que de 1991 ao ano 2010, a Renda Per Capita, passou de R$ 791,69 em 1991, para R$ 1.563,49 em 2000 e por fim R$ 1.625,59 em 2010. A renda aumentou, muito menos que o crescimento do valor do CUB da cidade, com uma clara distorção mais de 10x no aumento da renda e do m².

    • Déficit habitacional,

    Não há déficit algum no mercado de luxo, na verdade quem compra imóvel nesta localidade, geralmente esta comprando seu segundo, terceiro imóvel.

    • O imóvel nunca baixa,

    Talvez até fosse, uma forma de manutenção do seu patrimônio, comprar imóveis, pois como vimos o valor do CUB aumenta com o tempo. Mas, isso é valido para imóveis que seu valor esta atrelado ao CUB, como vimos o m² esta em 5,8 CUB, então não existe como manter algo que se esta pagando 5,8x mais do que vale.

    Comprando bem, próximo ao 1CUB, o imóvel pode ser considerado como forma de manutenção do patrimônio, mas exceto em mercados distorcidos como foi no passado, não é forma de investimento para o comprador final.

    Para o construtor as variáveis são diferentes e é um investimento. Muito bom por sinal, se conseguir vender.

    No caso atual, o imóvel tende sim a baixar, buscando os preços históricos em relação aos seus custos. Conforme o que aconteceu em todas as bolhas da história.

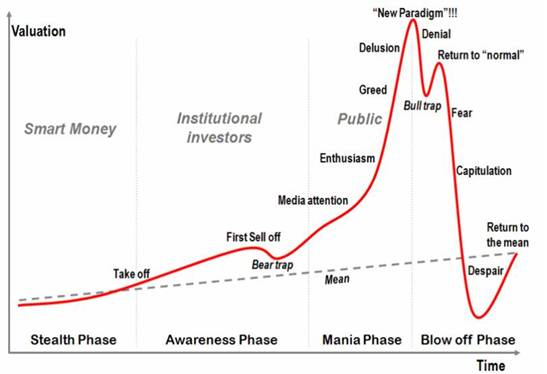
    No gráfico veremos que em momentos de Pânico, o que sempre ocorre em qualquer mercado, os valores ficam menores que o preço de referencia.

    http://www.bolhaimobiliaria.com/2011/03/04/bolha-em-graficos/

    Post bolha imobiliária Camboriu imagem 2


    Por fim, demonstraremos o absurdo da declaração o Ex-dono de construtora,

    http://www.imovelweb.com.br/venda/sc/balneario-camboriu/imovel/barra-sul-1001354249

    O imóvel mais caro da cidade, esta para vender por R$ 16.000.000,00 e possuí 740 m². Valor do m² R$ 21.621,62, com o CUB atual em R$ 1.400,00. Teremos esse imóvel esta sendo vendido por 15,4 CUBs, quase 10x o valor histórico. Claramente, valendo em termos históricos, 10% do valor atual. Sendo assim, quem tinha dúvidas de que se haverá ou não quedas de 90% quando estourar a bolha no Brasil, estou demonstrando um exemplo.

    Mas a declaração do Construtor remete a valorização em poucos anos de 500%, 1000%. Um calculo em relação ao Fundo de Investimento Imobiliário, Floripa Shopping que possui uma fração ideal de 38% do empreendimento “FLORIANÓPOLIS SHOPPING CENTER” com área construída total de 75.127,36 m2.

    O fundo possuí, e as cotas desse fundo chegaram a ser vendidas por R$ 433,00. ou seja, o valor de mercado desse fundo inteiro valia R$ 20.784.000 enquanto esse apartamento R$ 16.000.000.

    https://www.mzweb.com.br/btgpactualfundos/web/arquivos/1Semestrede201010.pdf

    Quem acredita na valorização imobiliária do mercado atual, irá comprar por R$ 16.000.000,00 para vender em 10 anos por R$ 160.000.000,00.

    Digamos que em 10 anos o Shopping valorizará 10% ao ano, chegando o fundo a valer R$ 53.908,34 ao final de 10 anos o Shopping todo valerá R$ 141.863.157,89. Ou seja, baita negócio, comprou um ape com 740m² que só gera despesas e no final de 10 anos trocou por um Shopping com 75.127,36 m² que possui diversos locatários e renda garantida..

    É o mais provável do que acontecerá com esse  “Investidor”não acham? Por óbvio, “ La vivienda nunca baja”

    Conclusão

    Em Balneário Camboriu- SC, estamos vivenciando uma Bolha Imobiliária em que os imóveis estão sendo vendidos por no mínimo 3,675x o preço que poderiam valer, isto sendo otimista, pois estou levando em conta que no Ano 2000 os preços estavam normais e sem ter levado em conta que o m² de um prédio com mais de 10 anos custa menos do que a média do m² local.  Neste cenário otimista, teremos uma queda de pelo menos 70% no valor real do imóvel.

    Sendo que em alguns casos como o demonstrado, os imóveis poderão perder até 90% em termos real do seu valor atual.

    E o mais importante, este Balneário não possui estrutura de abastecimento, tanto de Água como de Energia Elétrica e esta gerando grave poluição ambiental.

    Por fim, termino o trabalho com a Ultima noticia relacionada, e vamos esperar a bolha estourar…

    http://diariocatarinense.clicrbs.com.br/sc/economia/noticia/2014/07/disputa-entre-construtoras-muda-a-paisagem-de-balneario-camboriu-4545118.html

    Até o próximo post.

    Convidados, Geral

    A evolução da bolha imobiliária em São Paulo

    24 de junho de 2014

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    O objetivo deste trabalho é avaliar a evolução da bolha imobiliária em São Paulo. Qual seu estágio atual? Como esta bolha se desenvolveu? Qual a tendência para os próximos meses?


    A evolução da bolha imobiliária em São Paulo:

    Todo o trabalho é baseado em informações do SECOVI SP (sindicato das construtoras de São Paulo), CRECI SP (conselho regional dos corretores de imóveis de São Paulo), pesquisas das empresas Lopes Inteligência Imobiliária, Lelo imobiliária, Folha de São Paulo, Embraesp, Geoimoveis, além de dados do site www.imovelweb.com.br, pesquisa PNAD do IBGE, dentre outros. No decorrer do trabalho, links com todas as referências utilizadas.

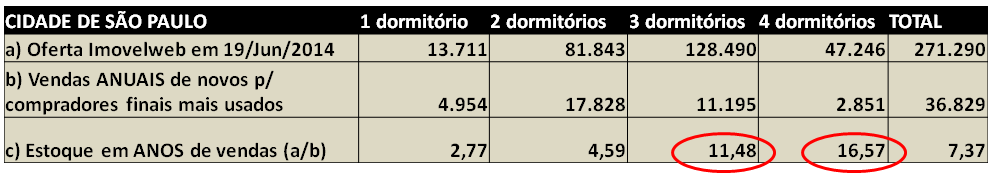
    Como está a relação entre oferta e demanda de imóveis na cidade de São Paulo? Quanto às ofertas, extrai do www.imovelweb.com.br em 19/Junho/2014, apenas para somatória de apartamento padrão e casa/sobrado padrão. As vendas de imóveis novos foram extraídas da PMI (Pesquisa do Mercado Imobiliário) do SECOVI SP do período de Abril/2013 a Março/2014, os últimos 12 meses disponíveis (link: http://www.secovi.com.br/pesquisas-e-indices/indicadores-do-mercado/). Para usados, foram utilizadas as vendas levantadas pelo CRECI SP em pesquisa com participação de mais de 400 imobiliárias em São Paulo (Capital), no período de Março/2013 a Fevereiro/2014, novamente, os últimos 12 meses disponíveis (link: http://www.crecisp.gov.br/pesquisas/pesquisa.asp).

    Quanto a vendas, serão consideradas aquelas feitas para os compradores finais, uma vez que vendas para investidores são apenas uma transferência de estoque, que futuramente deverá ter a venda definitiva ou estes imóveis serão alugados. Neste sentido, considerado neste levantamento que para um dormitório, apenas 20% das vendas de imóveis novos foram para compradores finais (link: http://classificados.folha.uol.com.br/imoveis/2013/10/1355571-apartamento-de-um-dormitorio-torna-se-nicho-de-investidores.shtml) e  para demais tipologias, considerado que 63% das vendas de imóveis novos foram para compradores finais (link:http://economia.estadao.com.br/noticias/economia-geral,investimento-e-objetivo-de-37-dos-compradores,186381,0.htm). No caso de imóveis usados, considerada a quantidade total apontada nos relatórios do CRECI SP.

    Os critérios acima ainda são favoráveis para o segmento imobiliário, na medida em que assumo que em apenas um site teríamos toda a oferta de imóveis novos mais usados para a cidade de São Paulo e ainda, sabendo que muitas ofertas de novos não constam neste site e tendo feito a pesquisa de ofertas só com dois tipos de imóveis (apartamento e casa padrão).

    Vamos agora observar como está a oferta e demanda por imóveis em São Paulo:

    Post 27 imagem 1 - Oferta versus demanda em São Paulo

    Pelo que podemos ver nos números acima, temos uma oferta extremamente elevada no caso de imóveis de 3 e 4 dormitórios, pois temos anunciado em apenas um site, uma oferta que é o suficiente para mais de 11 anos de vendas de novos para compradores finais mais usados, é algo absolutamente anormal e que só pode ocorrer quando temos uma bolha imobiliária!

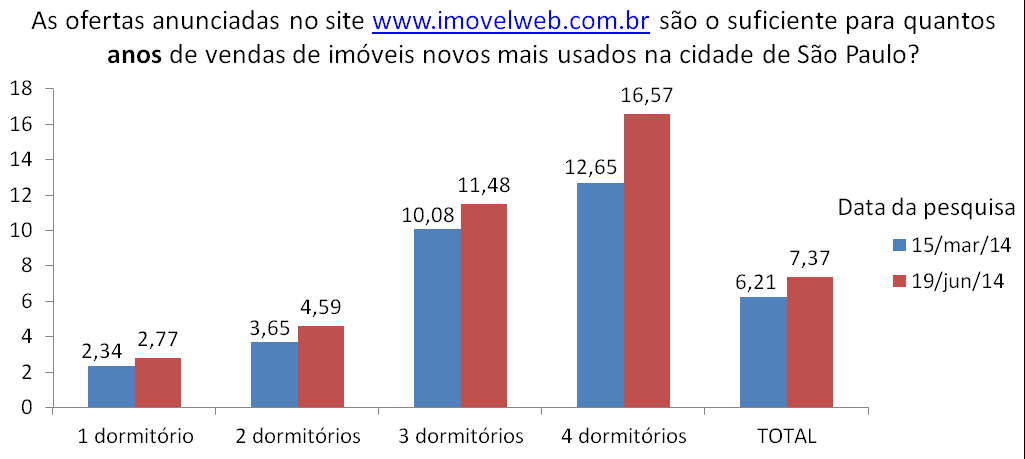
    Vamos comparar esta pesquisa com outra, feita três meses atrás:

    Post 27 imagem 2 - Pesquisas imovelweb março versus junho 2014

    A relação entre oferta e demanda que já era anormal em 15/Março/2014, piorou 3 meses depois, como isto aconteceu?

    Segundo pesquisa da Lelo Imobiliária, no primeiro quadrimestre de 2.014 tivemos um aumento de 15% nos imóveis anunciados em São Paulo, ou seja, entre Março e Abril tivemos mais anúncios que não haviam sido capturados na pesquisa anterior (link: http://exame.abril.com.br/seu-dinheiro/noticias/numero-de-imoveis-a-venda-em-sp-aumenta-15-segundo-lello).

    É importante lembrar ainda, que as vendas de imóveis novos na cidade de São Paulo no primeiro trimestre de 2.014 tiveram queda de 45% na comparação com mesmo período de 2.013. Na pesquisa anterior, os últimos 12 meses considerados de vendas incluíam os meses de Janeiro a Março de 2.013, nesta pesquisa, utilizados os dados de Janeiro a Março de 2.014, ou seja, já tivemos o reflexo da queda brusca na demanda por imóveis novos. Conforme consta no gráfico abaixo, feito com dados do SECOVI SP do balanço do 1T13 (página 30 do link: http://www.secovi.com.br/files/Arquivos/balancomercado-1trimestre2013.pdf) mais informações constantes no relatório do SECOVI SP referente a Março/2014 sobre o total de vendas do primeiro trimestre deste ano (ver parágrafo sobre primeiro trimestre de 2.014 no link: http://www.secovi.com.br/pesquisa-mensal-do-mercado-imobiliario/), concluímos que o primeiro trimestre de 2.014 teve o pior resultado de vendas de imóveis novos para um primeiro trimestre nos últimos 11 anos, pelo menos:

    Post 27 imagem 3 - Vendas de imoveis novos no 1T14 em São PauloOutro ponto interessante para avaliarmos, que ajuda a explicar a derrocada de vendas de imóveis novos no 1T14 também: por que a diferença nos anos necessários para vender as ofertas, no caso dos imóveis de 4 dormitórios, teve crescimento tão acentuado, passando de pouco mais de 12 anos para mais de 16 anos?

    As vendas de imóveis novos de 4 dormitórios no 1T13 foram de 1.104 unidades, contra apenas 176 unidades no 1T14, ou seja, tivemos uma queda de 84% nas vendas desta tipologia! Por que esta situação ocorreu? Observamos que em Março/2013, exatamente no último mês do primeiro trimestre de 2.013, no caso de imóveis novos, tivemos um volume de mais de 900 unidades de 4 dormitórios vendidas, sendo que este é um recorde histórico, nunca obtido para apenas um mês em São Paulo no caso desta tipologia e várias vezes a média de outros anos. Tudo indica que tivemos vendas elevadas de imóveis de 4 dormitórios para investidores em Março/2013, que serviu como uma mera transferência de estoques, sendo que este movimento especulativo não teria se repetido neste ano. O fato da explosão de vendas do 1T13 ter acontecido exatamente no último mês do trimestre é indicador de que isto poderia ter  sido feito para inflar os resultados das construtoras que são divulgados trimestralmente.

    Adicionalmente, temos outra questão muito importante: como no caso de 3 e 4 dormitórios, podemos ter um volume de ofertas que equivale a mais de uma década de vendas de imóveis novos para compradores finais mais usados, anunciada em apenas um site?

    A questão acima poderá ser respondida em conjunto com esta outra:

    Post 27 imagem 4 - Pirâmides de renda anúncios e vendas de imóveisSobre a renda familiar e total de famílias em São Paulo: acessar site do IBGE (www.ibge.gov.br ), página Banco de Dados, Cidade de São Paulo e depois Censo 2.010 e informações sobre distribuição de renda familiar. Dados foram agrupados para viabilizar apresentação gráfica e compreensão. Sobre o total de famílias (consideradas 3,6 M de famílias em São Paulo neste estudo), foi considerado o número do IBGE do censo de 2.010 e acrescentando um crescimento vegetativo de 1% ao ano.

    Informação de que mais de 73% das famílias em São Paulo já possuem imóveis próprios vem de pesquisa do IBGE (PNAD) . Para facilitar a compreensão, segue link com reportagem que fala a este respeito: http://ultimosegundo.ig.com.br/brasil/2012-09-21/casa-propria-ja-nao-e-so-sonho-75-no-brasil-sao-donos-do-imovel-onde-vivem.html

    Imovelweb – número de ofertas com base nos preços ou número de dormitórios: acessado o site www.imovelweb.com.br e feita consulta em 19/Junho/2.014 para apartamento padrão e para casa sobrado padrão, agrupando quanto a faixas de preços.

    A informação sobre a renda familiar necessária para se adquirir um imóvel acima de R$ 500 mil em São Paulo, que é de 20 salários mínimos, veio de pesquisa contratada pela revista Exame, que contém informações no link: http://exame2.com.br/mobile/seu-dinheiro/noticias/quanto-voce-deve-ganhar-para-comprar-um-imovel-em-16-cidades. Com base nesta pesquisa, temos a situação hipotética de São Paulo, compatível com esta informação. Utilizado como referência o salário mínimo de Janeiro/2014, de R$ 724,00.

    Com base nas pirâmides mais acima, quais as conclusões?

    1) Renda familiar versus vendas de imóveis usados: estão compatíveis, o que se demonstra pelo fato de ambos terem a pirâmide com a base maior que o topo, ou seja, a grande maioria das famílias em São Paulo (91,46%) possui renda inferior a 20 salários mínimos que só permite aquisição de imóveis com preços abaixo de R$ 500 mil, mesmo com financiamento em 30 anos e a maior parte das vendas realizadas (62,87%) foi exatamente para esta faixa de preços ;

    2) Oferta de imóveis versus vendas de usados: estão incompatíveis, o que se demonstra pelas pirâmides invertidas, ou seja, enquanto a maioria das ofertas se situa em patamar superior a R$ 500 mil (71,6%), a maioria das vendas é para imóveis com preços abaixo de R$ 500 mil (62,87%). Vejamos mais uma informação importante a este respeito:

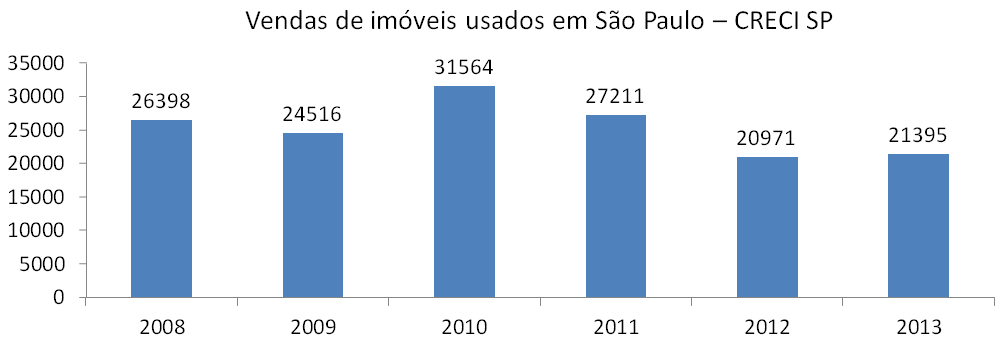
    Post 27 imagem 5 - Vendas de usados em São Paulo de 2008 a 2013 Melhorado

    Pelo que podemos observar acima, tivemos uma queda de vendas de 2.010 para 2.011 que foi de 13,79% e depois uma nova queda de 2.011 para 2.012 que foi de 22,93%, sendo que percebemos uma estabilidade na venda de imóveis usados a partir de 2.012, mas dentro de um patamar que é o menor desde 2.008. Deveríamos ter vendas maiores de usados nos últimos anos e não menores como tem acontecido. Motivo: como o recorde de lançamentos de novos foi entre 2.010 e 2.011, com recorde de entregas 3 anos depois, representa em muitos casos, uma maior necessidade de proprietários de usados venderem seus imóveis para pagarem parte do novo. Uma comprovação disto, é o aumento de 15% na oferta de imóveis no primeiro quadrimestre de 2.014, segundo apurado pela Lelo Imobiliária em pesquisa, citada e com link mais acima.  Em 2.014, até aqui, percebemos que as vendas se mantém dentro do mesmo patamar de 2.012 e 2.013.

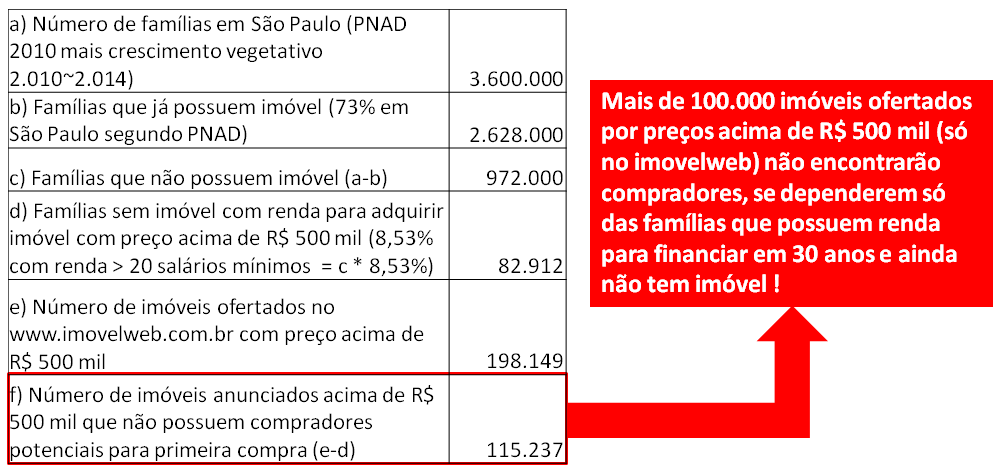
    3) Renda familiar versus oferta de imóveis: estão incompatíveis, o que se demonstra pelas pirâmides invertidas, ou seja, enquanto a maioria das ofertas se situa em patamar superior a R$ 500 mil (71,6%), a maioria das famílias não tem renda suficiente para adquirir imóveis com preços acima de R$ 500 mil (apenas 8,53% das famílias possui renda acima de 20 salários mínimos), mesmo em financiamento de 30 anos. Há um outro aspecto interessante para analisarmos: dada a diferença extremamente elevada entre o percentual de famílias com capacidade para adquirir imóveis com preço anunciado acima de R$ 500 mil e o volume de ofertas nesta faixa de preços, teríamos compradores suficientes para todos os imóveis anunciados nesta faixa de preços? Para responder esta pergunta, vamos fazer alguns cálculos:

    Post 27 imagem 6 - Renda PNAD versus imóvel acima de R$ 500 mil em São Paulo

    Novamente, os critérios para montagem da tabela acima, são favoráveis para o segmento imobiliário, pois foi considerado como se a faixa de renda acima de 20 salários mínimos tivesse se mantido, mesmo sabendo que o salário mínimo subiu muito mais do que o reajuste dos salários das pessoas com maiores rendas. Adicionalmente, considerada uma média geral de 73% das famílias que possuem imóveis em São Paulo, no entanto, o mais lógico é que no caso das famílias com maior renda este percentual seja muito maior.

    Poderíamos argumentar que muitas vendas são de proprietários vendendo seus imóveis e complementando em dinheiro poupado ou financiamento para adquirir outros mais caros, mas para alguém vender um imóvel acima de R$ 500 mil para depois comprar outro, primeiro precisa achar um cliente com renda para vender o seu e tal “pirâmide” tem se demonstrado absolutamente insustentável, gerando estas proporções absurdas entre oferta e demanda.

    Com todos os dados acima, podemos concluir que a pirâmide que se encontra em posição de desequilibrio em relação as demais, é exatamente a que contém as ofertas com seus respectivos preços. Qual a correção? Temos duas alternativas: a) aumento relevante e abrangente de salários na cidade de São Paulo, sem nenhuma mudança dos preços dos imóveis ; b) queda acentuada nos preços dos imóveis, também de forma abrangente.

    Tanto a solução a) quanto a b) significam a mesma coisa: quedas nos preços dos imóveis em termos REAIS, de forma relevante e abrangente.

    Com toda a situação de desequilíbrio acima, fica uma pergunta: Como isto ainda não se refletiu em quedas reais nos preços dos imóveis?

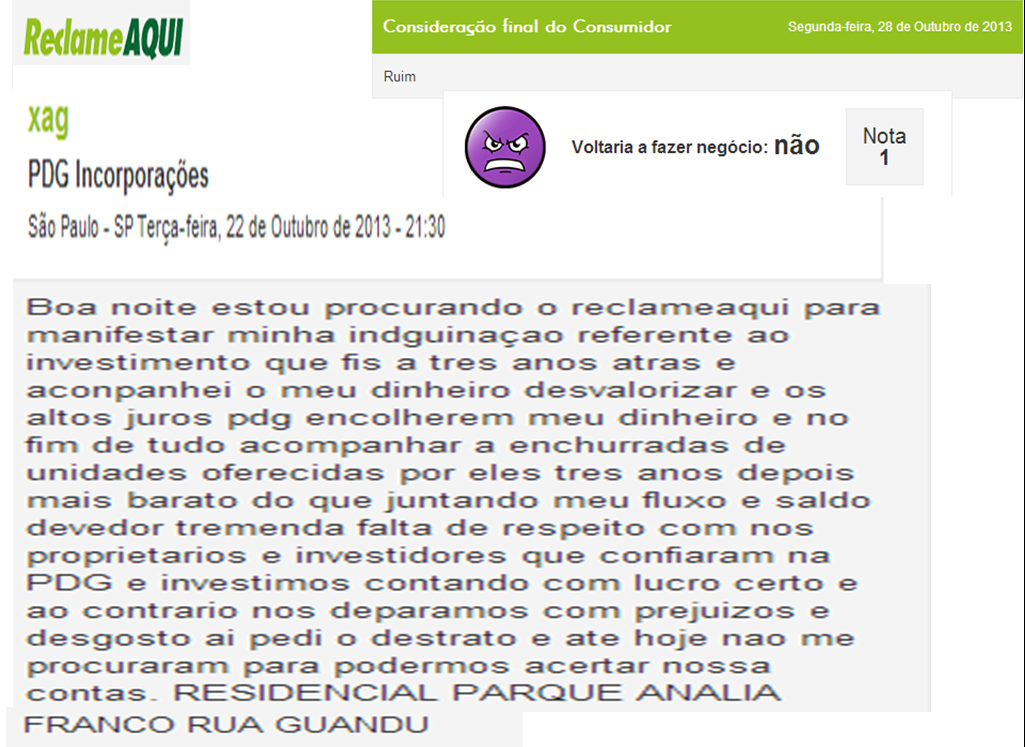
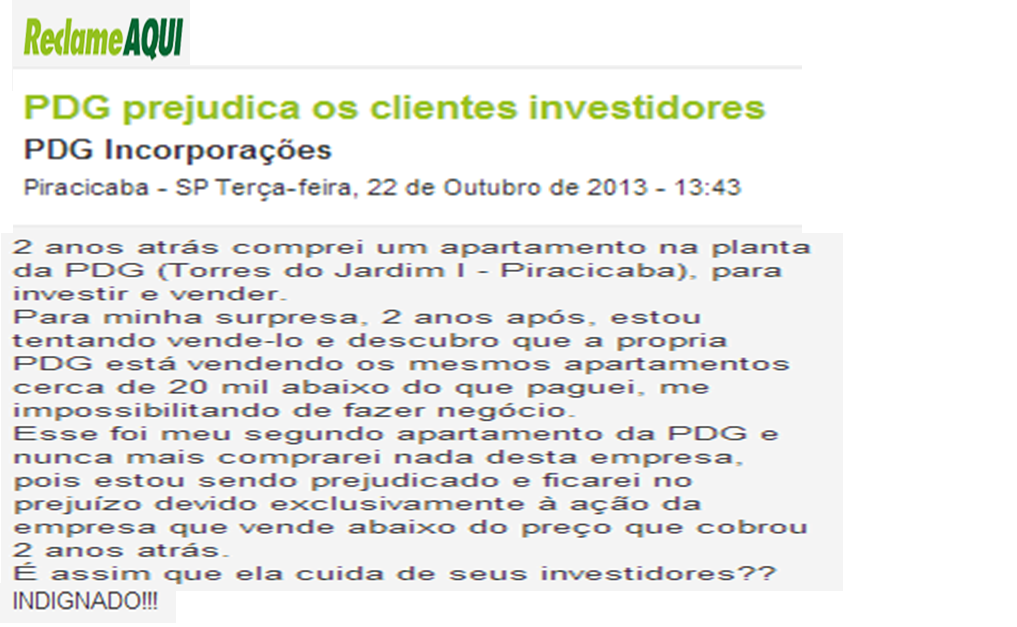
    Talvez a resposta seja um pouco diferente do esperado, mas na verdade, já temos algumas evidências de reduções nos preços reais dos imóveis em São Paulo. Começarei apresentando alguns casos do ReclameAqui na cidade de São Paulo, onde investidores insatisfeitos afirmam que as construtoras estão vendendo imóveis no ato da entrega por um preço inferior ao que eles adquiriram na planta. Aqui, pequenos trechos, só para demonstrar a queda e que são de São Paulo, juntamente com links para originais do ReclameAqui (observação: textos copiados do ReclameAqui, sem nenhuma alteração ou correção):

    Depoimento 1: “RESIDENCIAL PARQUE ANALIA FRANCO RUA GUANDU” – PDG http://www.reclameaqui.com.br/6798190/pdg-incorporacoes/xag/

    “…e no fim de tudo acompanhar a enchurradas de unidades oferecidas por eles tres anos depois mais barato do que juntando meu fluxo e saldo devedor”

    Depoimento 2: “Fantastique na Vl. Formosa” – Gafisahttp://www.reclameaqui.com.br/4575633/gafisa/imoveis-com-a-gafisa-nunca-mais/

    “porém para nossa surpresa a Gafisa lançou o Mistral com 2 metros quadrados a mais que o nosso e ainda por cima mais barato que o nosso”

    Depoimento 3: “Villagio Nova Carrão” – Even

    http://www.reclameaqui.com.br/6228471/even-construtora-e-incorporadora-s-a/nao-compre-imovel-com-a-even-construtora-villagio-nova-carr/

    “Atualização de Preço do Imóvel para Revenda segundo Extrato que de Pagtos fornecidos pelo site da Even R$ 324.000,00. Preço atual praticado por seus corretores em tabela promocional R$ 295.200,00.”

    Além destas evidências, tivemos ainda uma pesquisa feita pela EMBRAESP a pedido da revista Zap Imóveis junto às construtoras no 1T13, que apontou uma queda média nos preços de imóveis novos superior a 9% na cidade de São Paulo, sendo que especificamente para 3 dormitórios, a queda foi superior a 17% (Link: http://msn.revistaimoveis.zap.com.br/155982-precos-dos-imoveis-novos-caem-em-sao-paulo.html). Vale observar que a maior queda de preços foi exatamente para 3 dormitórios que conforme vimos, tem super-oferta.

    Ainda quanto a evidências de quedas de preços de imóveis em São Paulo, no primeiro semestre de 2.013 tivemos uma pesquisa do CRECI SP junto a mais de 400 imobiliárias que apontou uma queda de 23% nos preços dos imóveis usados de 1 dormitório. Link para notícia: http://classificados.folha.uol.com.br/imoveis/2013/05/1285907-preco-de-imovel-usado-de-um-dormitorio-cai-23-na-cidade-de-sp.shtml. Muito provavelmente, não foi mera coincidência que isto tenha acontecido exatamente ao mesmo tempo em que vimos os imóveis novos de 1 dormitório em São Paulo terem um aumento superior a 200% em relação aos lançamentos e vendas dos últimos 10 anos, que foi ocasionado por uma fortíssima presença de investidores, de até 80% segundo levantado pela Folha de São Paulo (link no início deste trabalho).

    Naturalmente, uma vez que foi demonstrado que a diferença entre preço de imóveis e renda é muito elevada, não foram estas reduções de preços que trouxeram o equilíbrio de volta, até porque, elas não foram abrangentes e intensas o suficiente para isto, ao contrário, conforme demonstrado, os estoques continuaram crescendo, as vendas caindo e, portanto, a proporção entre oferta e demanda cada vez mais desequilibrada.

    Que outra situação demonstra a bolha imobiliária em São Paulo?

    Os aluguéis em São Paulo tem rendido em média 0,46% ao mês, menos do que qualquer aplicação financeira (link: http://economia.ig.com.br/financas/casapropria/2013-08-02/aluguel-de-imoveis-rende-menos-que-poupanca-em-sao-paulo-e-no-rio.html).

    Temos ainda a informação sobre aumento de 30% na oferta de imóveis para alugar no Estado de SP, vinda de reunião entre corretores de imóveis que analisou evolução em várias localidades diferentes (link: http://www.ndonline.com.br/florianopolis/noticias/141217-oferta-de-imoveis-para-locacao-cresce-50-na-grande-florianopolis.html);

    Ainda quanto ao aluguel em São Paulo, temos depoimentos de proprietários reclamando sobre a demora para conseguir um locatário, as despesas elevadas em função do aumento da vacância e as reduções obrigatórias nos preços que ocorrem (Link: http://www.youtube.com/watch?feature=player_embedded&v=0-EGMYkeDpw).

    O que consta acima é uma reação natural a bolha imobiliária: em primeiro lugar, o rendimento do aluguel se torna pouco interessante, porque mesmo aumentando de preço, não acompanha nem de perto a evolução dos preços dos imóveis. Por que isto acontece?

    No caso de aluguel, as famílias precisam ter renda para pagá-lo, ao contrário das vendas falsas na planta ou as vendas para investidores com a finalidade de revenda antes da entrega, que inflaram o preço artificialmente com uma demanda simulada (ver diagrama mais abaixo). No caso do aluguel, não tem como simular o pagamento, o que inibe crescimentos artificiais dos preços e gera distorções entre preço de venda e rendimento do aluguel.

    Temos ainda, pelas informações acima, uma super-oferta de aluguel caracterizada por um aumento relevante e rápido de 30% sobre uma base construída ao longo de décadas, que em parte tem como causa os próprios investidores que compraram imóveis para revender e observando a super-oferta e os descontos elevados por construtoras que inviabilizavam o repasse do ágio, optaram por alugarem os imóveis, mas isto se converte apenas em uma outra forma de prejuízo, como o vídeo com proprietários de imóveis demonstrou.

    Apesar da renda limitar os preços dos aluguéis, ainda assim em determinados casos observamos distorções insustentáveis, quando os proprietários insistem em desafiar o racional. Hoje o CRECI SP apela ao Governo Federal em busca de um “aluguel social” para São Paulo, porque quitinetes com aluguel de R$ 1.000 não encontram clientes em uma cidade com  salário mínimo de R$ 724. Como ficará esta situação, quando a super oferta de imóveis de 1 dormitório que tiveram lançamento e vendas no 1T13 (triplo do recorde de 10 anos, 80% para investidores) chegar ao mercado, qual será o impacto em meio a tanta super-oferta?

    Agora, vamos avaliar como a bolha imobiliária foi inflada. No esquema que consta abaixo, as informações sobre distratos e sua proporção em relação a vendas foram extraídas dos relatórios oficiais das construtoras que são divulgadas por elas trimestralmente e constam na página de investidores, no site de cada construtora, com acesso livre a quem tiver interesse. Já quanto a informação relacionada ao volume muito elevado de investidores, é com base no que foi colocado mais acima neste trabalho, de pesquisas da Lopes Imobiliária e Folha de São Paulo sobre a participação dos investidores no mercado imobiliário, bem como uma série de outras pesquisas feitas nas mais diversas cidades do país e que apontam este mesmo cenário. Para estas outras evidências relacionadas ao volume exagerado de investidores em outras cidades do Brasil, os links de notícias poderão ser encontrados em trabalho anterior (endereço: www.defendaseudinheiro.com.br/mitos-e-verdades-da-bolha-imobiliaria-parte-i).

    Segue agora o diagrama que explica como nossa bolha imobiliária foi inflada:

    Post 27 imagem 7 - Subprime brasileiro

    Como demonstramos os efeitos destrutivos do subprime para construtoras?

    Post 27 imagem 8 - Indicadores do subprime brasileiro

    Vemos aqui um volume anormal de distratos, estoques muito elevados e ainda, endividamento liquido para 5 construtoras superior a todo seu patrimônio liquido.

    Qual a tendência para a bolha imobiliária em São Paulo?

    Para responder a esta pergunta, mais uma vez utilizarei dados fornecidos pelo próprio segmento imobiliário, que foram gerados a partir de pesquisas do SECOVI SP e da Lopes Imobiliária.

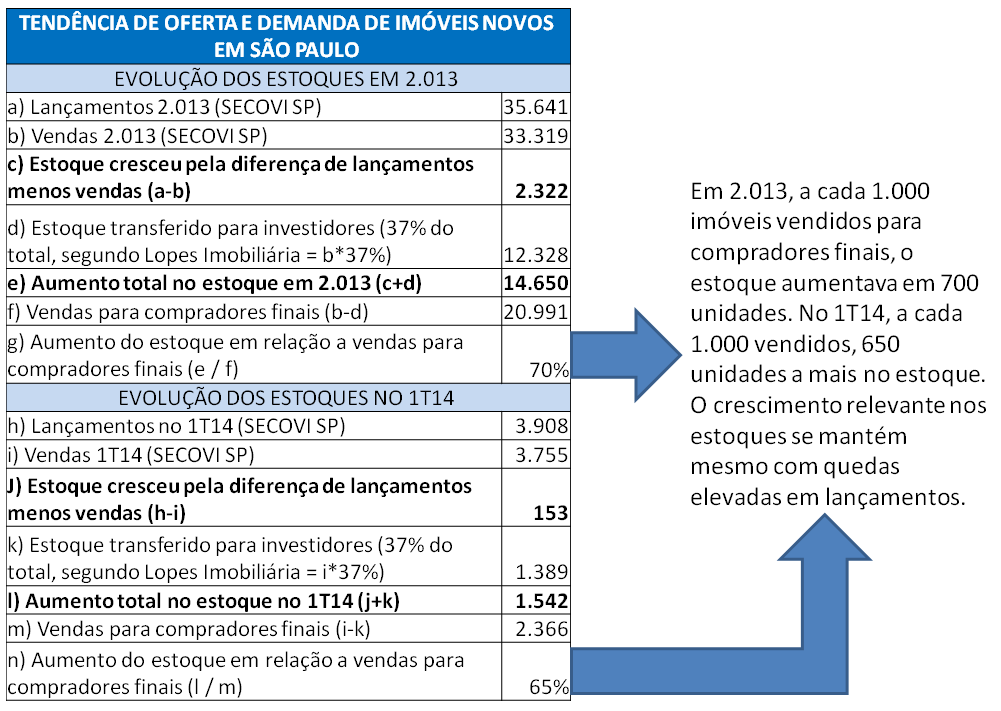
    Vejamos agora, o que podemos esperar para São Paulo quanto ao estoque de imóveis:

    Post 27 imagem 9 - Tendência de oferta e demanda em São Paulo

    Para termos uma visão ainda mais clara, da gravidade da situação acima:

    Se em 2.013 tivemos vendas totais de 33.319 imóveis novos, mas no primeiro trimestre de 2.014 já observamos redução de 45% nas unidades vendidas, seria razoável supor, que a expectativa de vendas para 2.014, no total, seria 45% inferior a 2.013, ou seja, uma expectativa de venda de 18.325 unidades em 2.014. Sabendo que 37% das vendas são para investidores, de acordo com pesquisa da Lopes Imobiliária, isto significa que teríamos 11.544 imóveis novos vendidos para compradores finais em 2.014.

    Temos ainda,  a informação levantada pela Geoimoveis, que aponta que o estoque de imóveis novos em São Paulo, levantado ao final do primeiro trimestre do ano, equivale 22.800 imóveis (link com esta informação: http://construcaomercado.pini.com.br/negocios-incorporacao-construcao/154/construtoras-e-incorporadoras-pisam-no-freio-reduzem-lancamentos-e-lancam-311131-1.aspx).

    Vamos agora juntar o que consta nos dois parágrafos anteriores: 22.800 imóveis novos em estoque com construtoras dividido por 11.544 imóveis novos estimados para venda para compradores finais em 2.014 é igual a 1,98, ou em outras palavras, o estoque de imóveis novos em poder das construtoras, equivale a quase 2 anos de vendas para compradores finais! Isto sem contar o que está com especuladores e vendas de imóveis usados, que já avaliamos mais acima. Mais uma vez, utilizando como fonte as informações fornecidas pelo próprio segmento imobiliário, temos uma nova evidência da super-oferta de imóveis na cidade de São Paulo, o que é comprovado pelo próprio conteúdo da notícia acima, onde o segmento imobiliário informa que reduzirá os lançamentos em 2.014 para tentar desovar estes estoques.

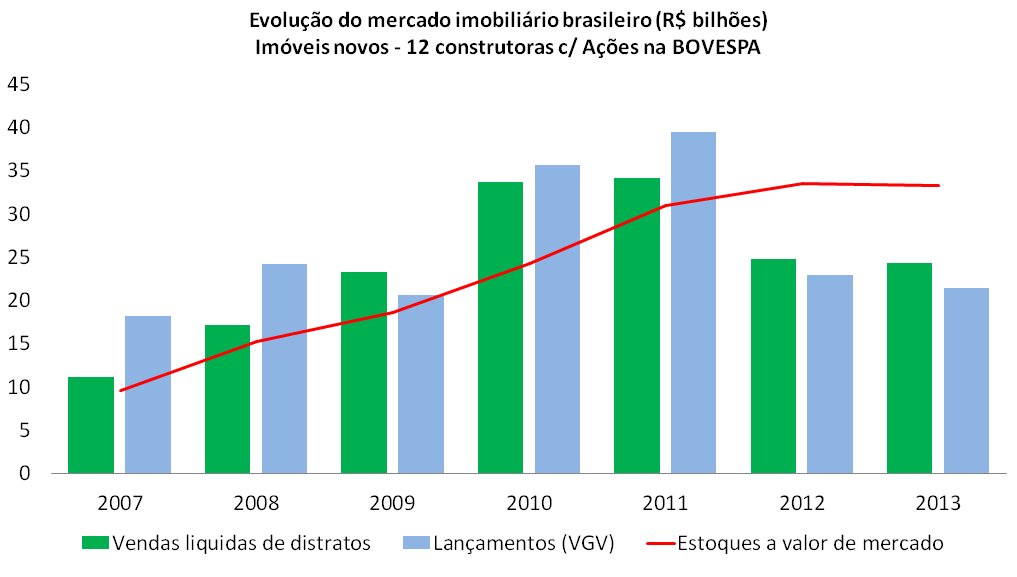
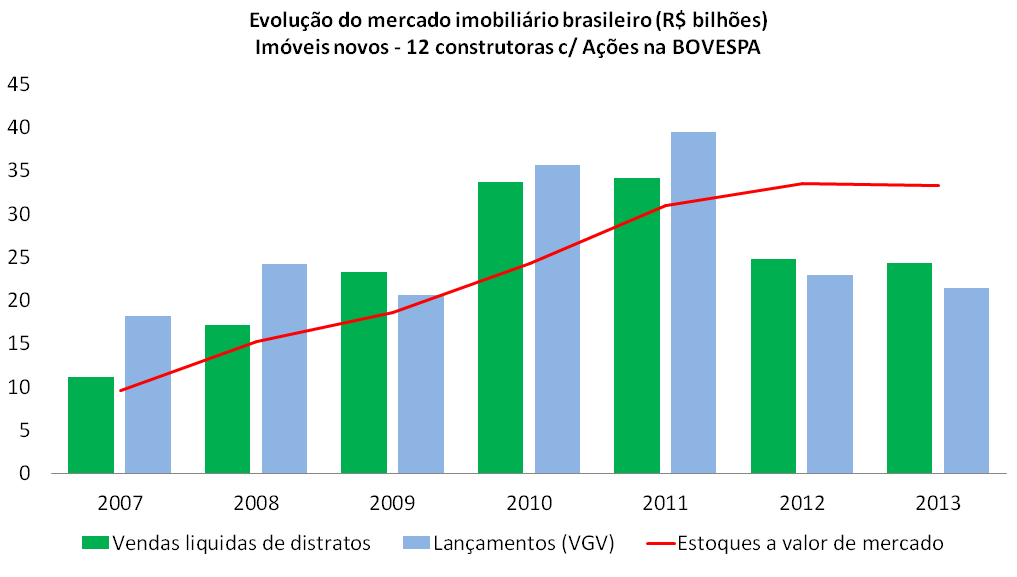
    Sobre a tentativa do segmento imobiliário tentar regular os estoques só pela redução de lançamentos: ocorre que o segmento imobiliário já vem reduzindo lançamentos desde 2.012, sempre na promessa de voltar ao ponto de equilíbrio para estoques e isto não tem acontecido, ao contrário, o prazo para se vender um imóvel tem se tornado cada vez maior (os estoques estão ficando sempre maiores em sua proporção quanto a vendas). Podemos observar isto pelo gráfico abaixo, com dados de 12 construtoras com Ações na BOVESPA, extraídas dos relatórios oficiais trimestrais delas:

    Post 27 imagem 10 - Evolução de vendas lançamentos e estoques

    Aliás, como referência, temos uma cidade em que o mercado imobiliário reduziu drasticamente os lançamentos, que é o caso de Salvador, onde já tivemos aumento de quase 50% no desemprego total da cidade, o que retroalimentou as reduções de demanda, tudo isto, típico de uma bolha. Em outras palavras, reduções radicais em lançamentos são parte do ciclo de toda bolha e por si só, não resolvem nada, ao contrário, só pioram as consequências do problema. Para evidências, seguem dois links com estas informações sobre Salvador:

    http://www.bahiatodahora.com.br/destaques-esquerda/noticia_destaque2/queda-nas-vendas-leva-construtoras-a-reduzir-o-ritmo-em-salvador-situacao-e-preocupante

    http://www.sinduscon-ba.com.br/noticias/prg_not_exi.cfm/1FF801CD/construcao-civil-na-bahia-tem-fraco-desempenho-no-1-trimestre-do-ano

    Conclusões:

    Por tudo que consta neste trabalho, fica claro que não teremos uma volta ao equilíbrio entre oferta e demanda em São Paulo, sem que antes os preços se reduzam para um patamar em que a demanda possa aumentar. Pelo tamanho da distorção entre oferta e demanda e entre preços de venda e renda das famílias, fica claro que tal ajuste de preços terá que ser significativo para que isto aconteça.

    É importante não esquecermos que temos uma combinação de fatores que tornará obrigatório o ajuste de preços dos imóveis de forma mais relevante em São Paulo:

    1) Situação crítica na economia, provocada em grande parte pela própria bolha imobiliária  (preço do M2 repassado para produtos e serviços, explosão de construções gerando crescimento de empregos sem contra-partida em produtividade, estes dois itens alimentando fortemente à inflação, parcelas de financiamento imobiliário ou aluguel muito elevados em relação a renda roubando capacidade de consumo, etc.). Neste contexto de piora no cenário econômico, a tendência é redução ainda maior da demanda por imóveis ;

    2) Recorde de lançamentos em 2.011 (ver último gráfico mais acima), leva a recorde de entregas em 2.014, o que significa recorde de distratos que aumentam ainda mais os super-estoques (no primeiro trimestre de 2.014, distratos já aumentaram 11%, confirmando isto – link: http://economia.estadao.com.br/noticias/economia-geral,construtoras-cancelam-r-1-4-bilhao-em-vendas-de-imoveis-no-trimestre,185175,0.htm). Em paralelo, tivemos ainda aumento na oferta de usados já reportada no início deste ano, conforme consta em link no início deste trabalho (pesquisa da Lelo Imobiliária) ;

    3) A situação Fiscal do Governo brasileiro já obrigou a CEF a desacelerar a concessão do crédito imobiliário e com isto, a taxa de juros média do crédito imobiliário no Brasil  bateu recorde de crescimento em Janeiro/2014, com cada vez mais restrições da CEF para concessão deste crédito. Links:

    http://blogs.estadao.com.br/no-azul/2014/02/27/com-alta-do-juro-brasileiro-aumenta-em-12-meses-o-prazo-de-financiamento-de-imoveis/

    http://www1.folha.uol.com.br/mercado/2014/03/1420926-caixa-vai-frear-ritmo-de-aumento-de-emprestimos.shtml.

    4) A situação precária de várias construtoras, gerada em virtude de nosso subprime, mescla super-estoques e endividamentos muito elevados, o que obriga a reduções sensíveis em preços para poderem vender e pagarem as parcelas de suas dívidas. Os descontos praticados em percentuais elevados desde 2.012, já não são o suficiente para isto, até em função de itens de 1 a 3 logo acima, o que foi demonstrado pelo desequilíbrio entre oferta e demanda que cresceu de forma mais relevante em 2.014 ;

    5) Investidores individuais não estão conseguindo vender seus imóveis com lucro, o que forçará a redução mais radical dos preços em São Paulo, de forma análoga ao que já ocorreu em Brasília, por exemplo. Vejamos evidências abaixo:

    Link com depoimentos do ReclameAqui de investidores na planta que fizeram distratos para não terem prejuízo maior. Neste endereço, constam os links originais do ReclameAqui:

    www.defendaseudinheiro.com.br/comprar-imovel-em-tempos-de-bolha-imobiliaria

    Links com notícias de Brasília, sobre quedas de preços equivalentes a da bolha espanhola:

    www1.folha.uol.com.br/mercado/2013/12/1391790-especulacao-leva-a-queda-de-preco-nos-lancamentos-de-imoveis-em-brasilia.shtml

    http://www.correiobraziliense.com.br/app/noticia/economia/2013/09/01/internas_economia,385651/especuladores-sao-penalizados-pela-retracao-do-mercado-imobiliario.shtml

    http://g1.globo.com/distrito-federal/noticia/2013/12/construtoras-queimam-estoque-de-imoveis-no-df-dizem-corretores.html

    Até o próximo post!
    Convidados, Geral

    Resultados PDG e a bolha imobiliária

    22 de maio de 2014

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    Objetivo deste trabalho é apresentar uma análise sobre resultados da PDG desde 2.007 até o 1T14 inclusive, com foco nos itens que tem maior relação com a bolha imobiliária no Brasil e aproveitando para demonstrar mais uma vez, como opera nosso subprime e expectativas.


    Resultados PDG e a bolha imobiliária:

    Este trabalho é uma continuação do estudo feito quanto a 12 construtoras, com mais enfase em 7 delas e que demonstrou como foi construído o subprime brasileiro. O estudo anterior pode ser consultado no link: www.defendaseudinheiro.com.br/a-bolha-imobiliaria-e-o-subprime-brasileiro.

    As informações da PDG que constam aqui, foram extraídas de earnings releases divulgados pela mesma que constam na página de investidores no site oficial da empresa, disponível para consulta por qualquer pessoa que tenha interesse nestas informações (link: http://ri.pdg.com.br/conteudo_pt.asp?idioma=0&conta=28&tipo=32525), com exceção da promoção “Nocaute PDG” e dos depoimentos de investidores em imóveis na planta, este último, extraído do site www.reclameaqui.com.br. Temos ainda informações sobre outras construtoras, também extraídas de earnings releases disponíveis na página para investidores no site de cada uma das empresas, além de dados de pesquisas de mercado realizadas por empresas especializadas neste segmento e trabalhos anteriores publicados.

    Vamos começar analisando as vendas, lançamentos e estoques a partir do ano de 2.007:

    Post 25 imagem 1 vendas lançamentos e estoques

    Análise das informações acima:

    A PDG, como demais construtoras, depende muito de lançamentos para fazer vendas crescerem (exemplo: no total das Construtoras em São Paulo, mais de 80% das vendas de todos os meses são de imóveis com até 6 meses do lançamento – SECOVI SP), por isto, lançaram muito em 2.010 e 2.011, mas as vendas não acompanharam os lançamentos e os estoques dispararam. Desde 2.011, estoque se mantém alto quanto a sua proporção em relação a vendas (super-oferta), independente de diminuições drásticas em lançamentos, que vem ocorrendo na PDG desde 2.012 e apesar da PDG ter cancelado 48 empreendimentos, cada um com “N” prédios em 2.013. Por que isto acontece? Como a PDG focou em vender estoques, que são muito mais difíceis de serem vendidos mesmo com elevados descontos praticados, as vendas caíram muito também e foram pouco superiores aos lançamentos. A redução drástica nos lançamentos do 1T14, segundo a PDG, se deve a base de comparação, pois no 1T13 tiveram o “Jardim das Perdizes”, que já teve a próxima fase lançada no 2T14.

    Vamos agora, analisar mais algumas informações dos earnings releases da PDG, que chamarei aqui de indicadores do subprime brasileiro, pois ajudarão a demonstrá-lo.

    Post 25 imagem 2 indicadores subprime brasileiro

    Pelo que podemos observar, o endividamento em relação ao patrimônio liquido reduziu no 1T14. Como isto se explica? Por um lado, a PDG cancelou 48 empreendimentos reduzindo sensivelmente custos diretos de construção e ainda, reduziu em 28% o SG&A (despesas gerais de vendas e administrativas, sigla em Inglês), do outro lado, os estoques equivalentes a 18 meses de vendas com um valor de mercado muito inflado também ajudam neste indicador.

    A Direção da PDG informa que agora eles não tem mais que se preocupar quanto a rolagem de dívidas, não só em função do que consta acima, mas também graças a um novo empréstimo de R$ 300 milhões com prazos mais longos concedido por banco público (Banco do Brasil), que auxiliará na cobertura de dívidas de prazo mais curto. A “salvação”, para o curto prazo, como sempre, se dá por bancos públicos, que não medem riscos para os bancos em si, só se preocupam que não seja gerada uma notícia negativa na imprensa com impacto maior para economia como um todo, às vesperas de uma eleição importante.

    Vamos entender um pouco melhor, porque é temerário o empréstimo do BB para PDG:

    Quanto as dívidas: equivalem a vendas liquidas de distratos de quase 3 anos, de acordo com os números mais recentes, sendo que as vendas tem caído todos os anos desde 2.012, em outras palavras, tudo indica que estas dívidas totais são “impagáveis”.

    Outro ponto: como justificar uma dívida liquida tão maior que o patrimônio liquido (PL), se o estoque de imóveis sem vender, que é a maior parte deste PL, é muito elevado, tanto em valor quanto em proporção a meses de vendas? Não esquecer: são estoques com preços inflados…

    E os distratos? Ainda guardam uma proporção elevada e anormal em relação as vendas brutas, tendo representado 26% das vendas brutas no 1T14. Mesmo tendo reduzido em termos nominais em 2.013 e 2.014, ainda assim, como as vendas despencaram, continuam trazendo péssimos efeitos sobre resultados finais. Detalhe: segundo a PDG, 84% dos distratos no 1T14 tiveram como causa incompatibilidade de renda e agora os representantes do segmento imobiliário tem alegado que é porque os bancos estão mais rigorosos na concessão do crédito imobiliário, aliado com piora na economia, ou seja, não há expectativa de melhoria tão significativa a ponto de voltarem a normalidade e distratos se tornarem irrelevantes (irrelevantes como deveria ser para qualquer empresa, em qualquer segmento de negócio).

    Ponto de atenção: no ReclameAqui, principal reclamação para PDG quanto a distratos, é a demora extrema para análise (120 dias ou mais) e reembolso. A PDG estaria atrasando isto para beneficiar resultados e depois quando aumentar lançamentos e vendas divulgar um percentual menor de distratos sobre vendas? Referência: em 2.012 a maioria dos distratos de mais de R$ 1 bilhão no ano foram registrados só no 4T12. Mais um “esqueleto no armário”?

    A PDG aposta nos lançamentos do 2T14 para recuperação, só que desde o 4T13 eles mantem um volume de empreendimentos comerciais muito acima da média histórica deles, sendo que todos sabem que a super-oferta dos comerciais é mais visível e crítica até do que a dos residenciais, isto faz algum sentido? Para piorar, parte dos empreendimentos comerciais estão sendo vinculados a Fundos de Investimento Imobiliário, seria só uma forma de terceirizar os problemas esperados?

    Voltando aos distratos, em linha com o que a Tecnisa pratica, a PDG informa que os distratos não são ruins, na medida em que são revendidos com ganhos médios de 14% na margem bruta. Além disto, divulgam que dos distratos registrados em 12 meses, pelo menos 55% deles seriam vendidos dentro do próprio ano.

    Frente aos dados acima, vamos avaliar três pontos quanto a “distratos serem bons”:

    1) De fato a margem é maior, no entanto, esta diferença custa muito caro quando comparado ao juros que a PDG tem que pagar por suas dívidas, basta considerar que em 12 meses eles tem  45% dos distratos realizados que não são revendidos, ou seja, todos estes tinham previsão de alimentar o caixa e pagar dívidas, no entanto, foi exatamente o inverso, sugando dinheiro do caixa para restituir ao comprador que cancelou o negócio e aumentando dívidas. Para uma empresa com dívidas de mais de R$ 7 bilhões e vendas anuais de R$ 2,4 bilhões, faz uma grande diferença, não é mesmo? ;

    2) Se estoques da PDG e do mercado fossem baixos, talvez até fizesse algum sentido alegar que os distratos eram bons porque traziam margem maior, mas quando se tem estoques equivalentes a quase 18 meses de vendas como no caso do 1T14 e existe uma clara super-oferta no mercado, desde quando seria bom aumentar ainda mais estes estoques? Quanto maior o estoque, maior a necessidade de dar descontos para desová-los e aqui falamos de estoques muito elevados, aliás, mesmo com 14% a mais de margem bruta em relação a venda feita anos atrás, fica bem inferior ao preço atual de mercado e ajuda a empurrá-lo para baixo ;

    3) Os distratos em larga escala geram vendas menores, estoques maiores e sugam o caixa, tudo isto é péssimo para tomarem empréstimos, aumenta risco e portanto juros que pagam.

    Agora, vamos avaliar algumas consequencias práticas quanto a esta situação financeira da PDG e do mercado imobiliário como um todo. Desta vez, colocarei aqui uma cópia (“print screen”) de parte da propaganda da PDG quanto a sua promoção “Nocaute PDG” no 4T13:

    Post 25 imagem 3 promoção Nocaute PDG


    A promoção que consta acima, ocorreu porque a empresa precisa dar descontos relevantes para desovar o seu enorme estoque e com isto conseguir pagar suas dívidas muito elevadas!

    Isto não é exclusividade da PDG, de tempos em tempos a Rossi relança o “Outlet Rossi” com descontos de até 35%, a Even o “Even Day” com descontos de até 40%,  etc.

    Muitos acreditam que as promoções acima são 100% “Brazilian Black Fraude”, ou seja, promoções falsas em que preço é até maior ou igual a antes. Para tirarmos a dúvida, vamos buscar algumas referências, começando pelo ReclameAqui:

    Primeiro depoimento:  http://www.reclameaqui.com.br/6798190/pdg-incorporacoes/xag/

    Parte do conteúdo do link acima:

    Post 25 imagem 4 depoimento 1 ReclameAqui

    Segundo depoimento: http://www.reclameaqui.com.br/6792650/pdg-incorporacoes/pdg-prejudica-os-clientes-investidores/

    Parte do conteúdo do link acima:

    Post 25 imagem 5 depoimento 2 ReclameAqui

    Terceiro depoimento: http://www.reclameaqui.com.br/7003019/pdg-incorporacoes/distrato-village-parana-unidade-1003/

    Parte do conteúdo do link acima:

    Post 25 imagem 6 depoimento 3 ReclameAqui

    Quarto depoimento: http://www.reclameaqui.com.br/6695928/pdg-incorporacoes/desorganizacao-e-falta-de-comprometimento-com-o-cliente/

    Parte do conteúdo do link acima:

    Post 25 imagem 7 depoimento 4 ReclameAqui

    Vamos agora, fazer uma rápida análise das amostras acima:

    1) Todos os depoimentos entre Outubro/2013 e Novembro/2013, exatamente durante o período da promoção Nocaute PDG e todos eles, reclamando que construtora estava vendendo no ato da entrega do imóvel, mais barato do que vendeu na planta ;

    2) São depoimentos de 4 diferentes cidades (São Paulo, Piracicaba, Curitiba e Santos) e se acessarem o link do último depoimento, consta comentário de mais uma pessoa que comprou da PDG em Diadema e teve o mesmo prejuízo. Em outras palavras, não é um problema localizado, de super-estoque em alguma cidade não estratégica que teve excesso de ofertas, aliás, logo no primeiro depoimento das amostras acima, é sobre a cidade de São Paulo ;

    3) Os depoimentos são de investidores, mas é importante lembrar que temos “N” prédios em cada um dos empreendimentos citados nas reclamações, sendo que em todos os apartamentos destes “N” empreendimentos, aqueles que compraram na planta pagaram mais caro do que aqueles que compravam após a entrega do imóvel, ou seja, financiaram a construtora, correram risco de receber algo de má qualidade e diferente das expectativas, pagaram muito antes de receber por um bem que via de regra tem sido entregue com elevado atraso e como “recompensa”, tiveram a oportunidade de pagar mais caro também. Para aqueles que eram investidores e se viram no prejuízo, sem conseguir revender, ainda contam com a “alegria” de terem prejuízo no distrato sem levarem o apartamento, pois a comissão do corretor não é devolvida, a empresa demora muito para analisar o distrato e devolver o dinheiro, retendo boa parte do pagamento e quando finalmente devolve, o faz em “suaves prestações” (ver um dos depoimentos com devolução em 10 vezes e o cliente ainda ficou feliz quando conseguiu isto). São exemplos do “retorno” de uma compra na planta… ;

    4) Devemos lembrar que os depoimentos do ReclameAqui só ocorrem quando há uma demora e/ou prejuízo excessivo no atendimento, quantos casos além destes não podem estar ocorrendo, sem nenhuma divulgação? ;

    5) Olhando a situação dos estoques e dívidas da PDG, que são as principais causas para promoções, percebemos que estão críticas ainda, aliás, a proporção do estoque em relação a vendas foi recorde no 1T14. Se vierem a relançar a promoção, já podemos antever novos prejuízos para aqueles que compraram na planta antes.

    Para que tenhamos uma visão um pouco mais abrangente, vejam outros relatos de diversos compradores que viram imóvel ter queda de preços na entrega na comparação com o preço pago na planta, sendo que isto ocorreu em diversas cidades (São Paulo, Ribeirão Preto, São José dos Campos, Brasilia, Goiânia, etc.) e também para as mais variadas construtoras (os casos daqui da PDG mais Gafisa, Brookfield, MRV, Rossi, João Fortes, etc.). Segue o endereço que contém os depoimentos e também os links para o ReclameAqui:

    www.defendaseudinheiro.com.br/comprar-imoveis-em-tempos-de-bolha-imobiliaria

    Será que temos outras evidências quanto a quedas de preços? Em Brasília, queda de 35,5% no preço dos lançamentos, em São José dos Campos e Natal, queda de 25% na entrega de novos, queda de 17% no preço do imóvel novo de 3 dormitórios em São Paulo no 1T13. Para acessar todos os links com evidências das informações que constam neste parágrafo e muito mais, incluindo evidências de superoferta em todo o país, veja trabalho anterior:

    www.defendaseudinheiro.com.br/mitos-e-verdades-da-bolha-imobiliaria-parte-i

    Como chegamos na situação acima?

    As construtoras fizeram um altíssimo volume de vendas falsas na planta (para “clientes” que não teriam condições de adquirir financiamento bancário no ato da entrega do imóvel), esta simulação de vendas atraiu muitos especuladores adquirindo imóveis na planta com a promessa do eterno crescimento dos preços, os preços dispararam de forma artificial, quando ficaram incompatíveis com renda, vendas para compradores finais despencaram, afugentou investidores, custos de construção já haviam subido demais impulsionados pela falsa demanda e para piorar, tínhamos as “parcelinhas” desproporcionalmente baixas durante a obra para atrair quem não teria renda para adquirir o imóvel (a combinação destes 2 últimos destrói caixa das empresas), daí vieram os distratos das vendas falsas em altíssimo volume para prejudicar ainda mais o caixa e com tudo isto, se formaram estoques e endividamentos muito elevados, levando as promoções que vemos acima, além das quedas de preços já registradas em algumas cidades, conforme já demonstrado.

    Por que as construtoras fariam estas vendas falsas?

    Os agentes envolvidos são muito beneficiados por este processo, pois no caso dos corretores, a comissão paga no ato da venda não é devolvida para o cliente no ato do cancelamento (cheques à parte), para executivos das construtras, os bônus pagos pelo “crescimento nas vendas” também não precisam ser ressarcidos no momento dos distratos, no caso das próprias construtoras, esta simulação de demanda via vendas falsas gerou resultados vistosos em seus relatórios trimestrais no começo e ao mesmo tempo propiciou um aumento artificial de preços, o que atraiu grande número de especuladores, retroalimentando nosso subprime.

    Vamos dar um exemplo, de como este esquema opera, mais uma vez, utilizando a PDG e o ReclameAqui. Link: http://www.reclameaqui.com.br/3980801/pdg-incorporacoes/distrato-de-contrato. Destaco aqui, uma parte do que consta no link acima:

    Post 25 imagem 8 venda falsa depoimento 5 ReclameAquiAqui temos uma singela demonstração de como funciona a venda falsa: no ato da venda na planta, não fizeram sequer a simulação para saber se o cliente teria condições de arcar com o financiamento bancário quando o imóvel fosse entregue. Idêntico a situação da Tecnisa que apresentei em trabalho anterior a este.

    Outra evidência, sobre como são feitas as vendas falsas na planta:

    http://www.clicksergipe.com.br/1n_blog.asp?postagem=107055&tipo=mercado

    [TRECHO DA REPORTAGEM]

    “Eu dei (ao representante) pelo menos cinco oportunidades para me falar sobre essa questão (taxa de evolução da obra), mas ele nem a mencionou. Não mentiu, mas omitiu. Além disso, ainda afirmou que as prestações do financiamento ficariam congeladas durante muitos meses, o que não acontece”, diz Saldanha.

    Outra informação que não é prestada claramente diz respeito às consequências da promoção oferecida pela Caixa Econômica Federal, de pagamento da primeira prestação apenas em janeiro de 2015. Neste caso, as prestações não pagas vão para o saldo devedor, sobre o qual incide juros.

    “A Caixa diz isso em sua propaganda, mas em letras miúdas, é claro. Nesse caso, o que ocorre, na verdade, é apenas a prorrogação da dívida, e sobre ela incidem juros”, afirma o presidente da AMMMG, que tem o hábito de visitar o Feirão passando-se por cliente para diagnosticar essas artimanhas e alertar futuros compradores.”

    [ANÁLISE DO TRECHO ACIMA]

    O que consta acima, investigado por representante do sindicato dos mutuários de imóveis de Minas Gerais, é que durante o Feirão, o corretor de imóveis não falou em nenhum momento sobre os reajustes durante o contrato, da mesma forma que a CEF omitia ou deixava escondida a informação de que o adiamento da primeira parcela, para ser paga somente em Janeiro/2015, tinha juros e ambas as “falhas” faziam com que muitas famílias “comprassem” imóveis na planta sem ter condições de adquirir o financiamento bancário no ato da entrega dos mesmos.

    Mais uma evidência sobre como operam as vendas falsas, na reportagem do link abaixo:

    http://www.hojeemdia.com.br/noticias/economia-e-negocios/atraso-no-pagamento-de-condominio-chega-a-10-em-belo-horizonte-1.219820

    [TRECHO DA REPORTAGEM]

    “Muitos investidores que compraram imóveis na planta, com o esfriamento do mercado, não estão conseguindo realizar o lucro e, consequentemente, repassar adiante para a taxa de condomínio. Outra saída é financiar o restante do imóvel. Mas o acesso ao crédito também está mais difícil. Assim, não recebem as chaves e não pagam condomínio. A construtora, por sua vez, entende que o erro é do investidor. E aí cria-se o impasse”, explica Mota.

    Segundo ele, em alguns prédios recém-entregues o nível de inadimplentes chega a 50%.

    “Geralmente, essa situação leva entre seis meses e um ano para ser ajustada”, afirma. E engana-se quem pensa que o problema é restrito a edifícios voltados para a baixa renda. “Isso ocorre com mais frequência em empreendimentos maiores, com muitos apartamentos, independentemente da classe social”, ressalta.

    [ANÁLISE DO TRECHO ACIMA]

    Inadimplência que chega a 50% em imóveis novos por investidores que compraram na planta, quando NÃO tinham condição de contrair o crédito imobiliário no ato da entrega do imóvel… Mais uma vez, dá para ter uma ideia do tamanho do buraco quanto a vendas FALSAS, certo?

    Relembro mais evidências quanto a forma de trabalho de nosso subprime:

    Os distratos tem representado, desde 2.012, um mínimo de 20% até mais de 60% das vendas brutas, equivalendo a bilhões de R$ todos os trimestre na somatória das construtoras que demonstram este número, algo que não existia até antes de 2.011 no Brasil e que também não existe para qualquer segmento de negócio em qualquer lugar do mundo. Especificamente no caso da PDG, tivemos ainda a presença de Enrique Bañuelos, um dos pais da bolha imobiliária espanhola que entrou na empresa em 2.007 e saiu exatamente em 2.011 (ano em que pela primeira vez a PDG teve distratos superiores a R$ 1 bilhão), sendo que ele disse que voltaria após 2.014…

    Link do trabalho que detalha o que consta no parágrafo anterior:

    www.defendaseudinheiro.com.br/a-bolha-imobiliaria-e-o-subprime-brasileiro

    O que podemos esperar no futuro próximo, quanto a PDG, demais construtoras e o mercado imobiliário como um todo?

    Aumentando ou não os lançamentos e os descontos, tudo indica que no futuro próximo a PDG não conseguirá reduzir os seus estoques muito elevados na proporção que é necessária para voltar a uma posição de equilíbrio, a experiência dos últimos anos demonstrou isto, basta ver os dois primeiros gráficos deste trabalho, com vendas, lançamentos e estoque.

    A situação acima, envolvendo várias construtoras e não só a PDG (algumas outras de grande porte, mesmo que sem um endividamento tão elevado ainda, já possuem estoques muito elevados), obriga o mercado como um todo a continuar praticando descontos reais em larga escala, disfarçando o máximo que podem que isto significa uma queda de preços que já está ocorrendo de forma maquiada e disseminada pelo país e que mesmo assim, não resolve o problema dos super-estoques que também fica mais evidente a cada dia (os descontos, embora elevados e fazendo com que preços na entrega fiquem inferiores aos “na planta”, ainda não são o suficiente para fazer com que fiquem compatíveis com renda da população).

    Alguns pontos importantes, que já mencionei no trabalho anterior sobre Tecnisa (detalhes, ver trabalho anterior):

    1) Juro médio do crédito imobiliário com crescimento recorde em Jan/14 e tendência de crescer, péssimo para segmento imobiliário ;

    2) Péssima situação da economia traz impacto ainda maior na possibilidade de compra de imóveis com valores claramente fora da realidade de renda ;

    3) Altíssimo endividamento e estoques de várias construtoras levarão “descontos” a se intensificarem neste ano ;

    4) O recorde de lançamentos da PDG e demais construtoras ocorreu nos anos de 2.010 e 2.011, com isto, recorde de distratos previsto para 2.014 e 2.015, agravando situação acima.

    Embora ainda estejamos em Maio/2014, já temos evidências de que este ano seria mais complicado para o segmento imobiliário?

    Em São Paulo, no 1T14 tivemos o pior primeiro trimestre de vendas em 11 anos:

    http://defendaseudinheiro.com.br/vendas-de-imoveis-novos-em-sao-paulo-no-1t14-as-piores-em-11-anos/

    Para BH, tivemos queda de mais de 70% nas vendas de imóveis novos, segundo pesquisa do IPEAD/UFMG, ao compararmos o mês de Fev/14 com mesmo mês de 2 anos anteriores. Veja estudo abaixo com mais análises e link para estudo do IPEAD/UFMG:

    http://defendaseudinheiro.com.br/bolha-imobiliaria-bh-vendas-de-imoveis-novos-caem-mais-de-70-em-fevereiro/

    Ainda sobre BH, segue notícia dando conta que preços podem cair até 20% na zona sul da cidade:

    http://www.itatiaia.com.br/noticia/excesso-de-construcoes-gera-desvalorizacao-de-imoveis-na-zona-sul-da-capital

    Campo Grande, em Abril/14 com queda relevante em vendas e mercado vê indícios de crise:

    http://www.campograndenews.com.br/economia/com-imoveis-parados-ate-por-um-ano-mercado-ve-indicios-de-crise

    Em Abril/14, queda de 9,4% na venda de materiais de construção, na comparação com mesmo mês de ano anterior:

    http://br.reuters.com/article/topNews/idBRKBN0E014G20140520

    Com base nos dados das construtoras com Ações na BOVESPA, no 1T14 tivemos aumento de mais de 11% em distratos (cancelamentos de vendas) na comparação com 1T13:

    http://www1.folha.uol.com.br/fsp/mercado/166906-vendas-de-imoveis-canceladas-sobem-116.shtml

    Conclusão:

    Demonstramos aqui que a situação crítica quanto a endividamento e estoques da PDG se manteve no 1T14, com melhora discreta e insuficiente quanto a DL/PL, mas com proporção de estoque sobre vendas sendo a pior da história da empresa, na combinação de ambos, péssimo cenário. Embora o aumento em lançamentos e vendas falsas na planta possam mascarar esta situação no 2T14 ou trimestres posteriores, não só para PDG como para outras empresas do segmento, o problema é crônico e relacionado aos efeitos do subprime brasileiro, obrigando os eternos descontos reais nos preços dos imóveis, que tem tendência de crescer para estas empresas durante o ano de 2.014, em virtude de uma combinação de diversos fatos adversos para o segmento, como o crescimento do juros médio do crédito imobiliário, situação da economia, recorde de entregas e de distratos previstos para 2.014 e péssima situação financeira de várias construtoras.

    Até o próximo post!

    Convidados, Geral

    Vendas de imóveis novos em São Paulo no 1T14, as piores em 11 anos!

    16 de maio de 2014

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    Este será um trabalho bastante curto, ao contrário dos anteriores. O objetivo é mostrar um fato que é mais uma das comprovações sobre o absurdo que tem acontecido no Brasil quanto a bolha imobiliária e a desinformação.

    Vendas de imóveis novos em São Paulo no 1T14, as piores em 11 anos!

    Em São Paulo, no 1T14, tivemos as piores vendas de imóveis novos em 11 anos, no entanto, esta “manchete” não foi divulgada por ninguém (exceção deste blog e do www.bolhaimobiliaria.com), está sendo omitida por todos, apesar de ser claramente uma informação extremamente importante.

    Mais absurda que a situação acima, é o fato de tentarem vender a ideia de que porque houve um crescimento em vendas e lançamentos em Março/2014 na comparação com Fevereiro/2014 isto é um sinal de recuperação. O SECOVI SP, que está se utilizando deste discurso em seu relatório mensal de Março/2014, sabe muito bem que temos efeito de sazonalidade e que esta comparação é inválida. Fazendo uma analogia, é o mesmo que dizer que as vendas de Natal do varejo foram as melhores do ano em 2.013, só para esconder que foram as piores vendas de Natal dos últimos 11 anos, não faz nenhum sentido. Quer piorar ainda mais? Em jan/14 as vendas cresceram, depois caíram quase 50% em Fev/14 e a queda em Mar/14 foi de 57%, todos na comparação com mesmo mês de ano anterior, que é o correto em virtude da sazonalidade, ou seja, a situação está é piorando e o SECOVI SP anunciando como se fosse recuperação!

    Segue link com balanço do 1T13 feito pelo próprio SECOVI SP que contém informação das vendas do primeiro trimestre, desde 2.004 até 2.013. Vejam na página 30 do link abaixo, as vendas em milhares de unidades, a cada ano, até 2.013:

    http://www.secovi.com.br/files/Arquivos/balancomercado-1trimestre2013.pdf

    Agora, no segundo link, ao final do documento do SECOVI SP, a informação sobre as vendas totais no 1T14:

    http://www.secovi.com.br/noticias/mercado-de-imoveis-novos-mostra-sinais-de-recuperacao/7828/

    Juntando as informações que constam acima, temos que as vendas de imóveis novos no 1T14 em São Paulo foram as piores desde 2.004, ou ainda, foram as piores de toda a série histórica, pois não localizei informações anteriores a 2.004. Segue o gráfico com base nos dados do SECOVI SP que constam nos links acima:

    Vendas de imoveis novos no 1T14 em São Paulo

    É graças a uma desinformação extremamente elevada que hoje temos, anunciados em apenas um site, entre imóveis novos e usados em São Paulo,  de 3 e 4 dormitórios, o suficiente para mais de 10 anos de vendas de imóveis novos mais usados (utilizando os números de vendas informados por SECOVI SP e CRECI SP), sendo que o SECOVI SP e o CRECI SP continuam informando como se tivessemos uma situação de “normalidade” e até de “otimismo” como no caso acima quanto a vendas de imóveis novos em Março/14.

    Para acessar a evidência do que consta no parágrafo anterior, além de diversas outras sobre quedas em preços reais, superoferta e outros assuntos que comprovam nossa bolha imobiliária, nas mais diversas cidades, com links para todas as fontes, acesse:

    www.defendaseudinheiro.com.br/mitos-e-verdades-da-bolha-imobiliaria-parte-i

    Até o próximo post!
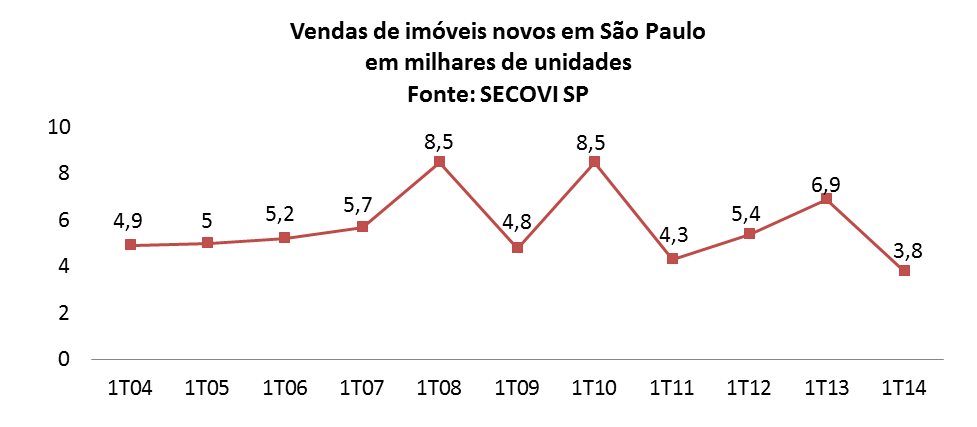
    Geral

    Resultados Tecnisa e a Bolha Imobiliária

    13 de maio de 2014

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    Objetivo deste trabalho é apresentar uma análise sobre resultados da Tecnisa desde 2.007 até o 1T14 inclusive, com foco nos itens que tem maior relação com a bolha imobiliária no Brasil e aproveitando para demonstrar mais uma vez, como opera nosso subprime e expectativas.


    Resultados Tecnisa e a Bolha Imobiliária:

    Este trabalho é uma continuação do estudo feito quanto a 12 construtoras, com mais enfase em 7 delas e que demonstrou como foi construído o subprime brasileiro. O estudo anterior pode ser consultado no link: www.defendaseudinheiro.com.br/a-bolha-imobiliaria-e-o-subprime-brasileiro.

    A maior parte das informações da Tecnisa que constam aqui, foram extraídas de earnings releases divulgados pela mesma e que constam na página de investidores no site oficial da empresa, disponível para consulta por qualquer pessoa que tenha interesse nestas informações (link: www.tecnisa.com.br/investidores), com exceção da promoção com descontos de até 30% que foi extraída da página principal da empresa (link: www.tecnisa.com.br) e dos depoimentos de investidores em imóveis na planta, que foram extraídos do site www.reclameaqui.com.br. Adicionalmente, constam aqui informações sobre outras construtoras, também extraídas de earnings releases disponíveis na página para investidores no site de cada uma das empresas, além de dados de pesquisas de mercado realizadas por empresas especializadas neste segmento e trabalhos anteriores publicados.

    Vamos começar analisando as vendas, lançamentos e estoques a partir do ano de 2.007:

    Post 24 imagem 1 vendas lançamentos e estoques

    Análise das informações acima:

    A Tecnisa, como demais construtoras, depende muito de lançamentos para fazer vendas crescerem (exemplo: no total das Construtoras em São Paulo, mais de 80% das vendas de novos todos os meses são de imóveis com até 6 meses do lançamento – SECOVI SP), por isto, lançaram muito em 2.010 e 2.011, mas as vendas não acompanharam os lançamentos e os estoques dispararam. Desde 2.011, estoque se mantém alto, independente de diminuições drásticas em lançamentos, como aconteceu em 2.012 e no 1T14, pois as vendas caíram muito também e foram muito pouco superiores aos lançamentos. A redução drástica nos lançamentos do 1T14, segundo a Tecnisa, se deve a base de comparação, pois no 1T13 tiveram o “Jardim das Perdizes”, que neste momento está em pré-lançamento para próxima fase.

    Vamos agora, analisar mais algumas informações dos earnings releases da Tecnisa, que chamarei aqui de indicadores do subprime brasileiro, pois ajudarão a demonstrá-lo.

    Post 24 imagem 2 indicadores do subprime brasileiro

    Pelo que podemos observar, o endividamento em relação ao patrimônio liquido atingiu um novo recorde no 1T14. Justificativa Tecnisa: o alto volume de lançamentos em 2.010 e 2.011  traz custos altos com menos receitas, se equilibrará na entrega . Esta justificativa faz sentido?

    Como referência, outra empresa do segmento, a MRV, se orgulha porque no 1T13 tinha recorde mundial de imóveis sendo construídos ao mesmo tempo (mais de 100.000) e apesar disto, a relação de dívida liquida sobre patrimônio liquido ficava em cerca de 30%, como explicar a disparidade para este indicador da Tecnisa?

    Outro ponto: como justificar uma dívida liquida tão maior que o patrimônio liquido (PL), se o estoque de imóveis sem vender, que é a maior parte deste PL, é muito elevado, tanto em valor quanto em proporção a meses de vendas (equivale a mais de 18 meses de vendas)?

    Só para finalizar a análise quanto a dívida da Tecnisa: Viver, PDG, Brookfield, Rossi e Gafisa, todas elas chegaram a patamares muito similares aos da Tecnisa nos indicadores acima e todas elas estão em péssima situação financeira, com exceção de Gafisa que conseguiu sobrevida graças a venda de 70% de Alphavile (ver detalhes em trabalho anterior). Será que a Tecnisa estaria tão melhor que estas empresas, tendo indicadores tão similares?

    Sobre os estoques, a Tecnisa justifica que só 4% no 1T14 eram imóveis prontos. Não comentam o fato do estoque total ser equivalente a mais de 18 meses de vendas (elevado) e também não mencionam que o baixo estoque de prontos se deve a atrasos enormes em obras.

    Já sobre o volume muito elevado de distratos, a Tecnisa tem uma teoria interessante: distratos são bons, porque voltam para o estoque e são revendidos com um preço maior, graças à valorização constante dos imóveis ao longo do tempo. Vejamos gráficos do release do 1T14:

    Post 24 imagem 3 - distratos - velocidade revenda e margem

    Frente aos dados acima, vamos avaliar três pontos quanto a “distratos serem bons”:

    1) De fato a margem é maior, no entanto, esta diferença é muito pequena (média de 4% de margem a mais) quando comparado ao juros que a Tecnisa tem que pagar por suas dívidas, que acaba não só consumindo esta margem, como gerando um resultado negativo relevante. Basta considerar que em 15 meses conforme consta no gráfico acima, tiveram 45% dos distratos realizados que não foram revendidos, em outras palavras, todos estes tinham previsão de alimentar o caixa e pagar dívidas, no entanto, foi exatamente o inverso, sugando dinheiro do caixa para restituir ao comprador que cancelou o negócio e aumentando dívidas ;

    2) Se estoques da Tecnisa e do mercado fossem baixos, talvez até fizesse algum sentido alegar que os distratos eram bons porque traziam margem maior, mas quando se tem estoques equivalentes a mais de 18 meses de vendas como no caso do 1T14 e existe uma clara super-oferta no mercado, desde quando seria bom aumentar ainda mais estes estoques? Quanto maior o estoque, maior a necessidade de dar descontos para desová-los e aqui falamos de estoques muito elevados, aliás, com os 4% a mais de margem em relação a venda feita anos atrás, fica bem inferior ao preço atual de mercado e ajuda a empurrá-lo para baixo ;

    3) Os distratos em larga escala geram vendas menores, estoques maiores e sugam o caixa, tudo isto é péssimo para tomarem empréstimos, aumenta risco e portanto juros que pagam.

    Um diferencial da Tecnisa em 2.013 foi o “Jardim das Perdizes”, que se aproveitou de terrenos adquiridos por ela em 2.007, logo após IPO, combinado com financiamento de mais de R$ 700 milhões concedido pelo Santander. A dúvida é se este lançamento e suas vendas foram realmente o “ovo de Colombo”, ou se apenas tornaram os earnings releases mais bonitos em um primeiro momento, para depois virarem um novo volume elevado de distratos…

    Em outras palavras, seria a Tecnisa uma exceção quanto as construtoras que entraram em crise em função de altíssimo volume de distratos e tinham indicadores muito parecidos para estoques e dívidas, ou ela está apenas “pedalando” mais que as outras e adiando o tombo?

    Agora, vamos avaliar algumas consequencias práticas quanto a esta situação financeira da Tecnisa e do mercado imobiliário como um todo. Desta vez, colocarei aqui uma cópia (“print screen”) do que está na primeira página do site da Tecnisa (www.tecnisa.com.br):

    Post 24 imagem 4 desconto 30 por cento Tecnisa

    O desconto que consta acima, ocorre em função da combinação de um estoque elevadíssimo com dívidas também muito elevadas, em proporção anormal em relação ao tamanho do negócio e expectativas. Traduzindo: a empresa precisa dar descontos relevantes para desovar o seu enorme estoque e com isto conseguir pagar suas dívidas muito elevadas!

    Ao contrário de algumas visões “pueris”, de que as construtoras e demais vendedores de imóveis podem ficar por muito tempo sem vender, com elevadíssimos estoques e que isto não representaria nenhum problema, a verdade é que no mundo real, tanto as empresas quanto as pessoas precisam pagar suas dívidas, no mínimo para sobreviver…

    A situação acima, não é uma exclusividade da Tecnisa, como todos sabem, de tempos em tempos a Rossi relança o “Outlet Rossi” com descontos de até 35%, a Even relança o “Even Day” com descontos de até 40%, a PDG relança o “Nocaute PDG” com percentuais elevados de descontos e assim por diante.

    Muitos acreditam que as promoções acima são 100% “Brazilian Black Fraude”, ou seja, campanhas que simulam reduções de preços, pois dão descontos sobre preços de tabela que teriam sido majorados pouco antes da “promoção”, fazendo com que os preços finais fiquem iguais ou até maiores que os anteriores, prática que infelizmente é muito comum no Brasil. Para tirarmos a dúvida, vamos buscar algumas referências, começando pelo ReclameAqui:

    Link com reclamação, postada em Brasília – DF Segunda-feira, 23 de Setembro de 2013 – 15:44

    http://www.reclameaqui.com.br/6539330/tecnisa-construtora/nao-comprem-apt-tecnisa

    Trecho da reclamação do link acima (copiado e colado, sem alterações de conteúdo ou formatação, com exceção do ponto principal que coloquei em negrito):

    “NOS QUE COMPRAMOS UNIDADES NA PLANTA DO ART LIFE ACGUA VILAGUE EM ÁGUAS CLARAS ESTAMOS LUTANDO PARA RECEBER NOSSAS UNIDADE A MAIS DE UM ANO E NADA.
    a TECNISA AGORA ESTÁ VENDENDO AS UNIDADES POR VALOR MAIS BAIXO QUE QUANDO NOS COMPRAMOS NA PLANTA, UMA TREMENDA FALTA DE ÉTICA”

    Vejamos a resposta da Tecnisa também extraída do link acima:

    “Gostaríamos de esclarecer que os critérios e políticas de venda estão sujeitos a oferta e demanda, sendo portanto, natural a oscilação de valores no curso do empreendimento.”

    Observem a data em que foi postada a reclamação: 23/Setembro/2013. Isto significa que as promoções feitas pela Tecnisa, que tem sido contínuas nos últimos anos, como para várias construtoras, levam a situações como esta relatada no ReclameAqui.

    Para que tenhamos uma visão um pouco mais abrangente, vejam relatos de diversos compradores que viram imóvel ter queda de preços na entrega na comparação com o preço pago na planta, sendo que isto ocorreu em diversas cidades (São Paulo, Ribeirão Preto, São José dos Campos, Brasilia, Goiânia, etc.) e também para as mais variadas construtoras (PDG, Gafisa, Brookfield, MRV, Rossi, etc.). Segue o endereço que contém os depoimentos e também os links para o ReclameAqui:

    www.defendaseudinheiro.com.br/comprar-imoveis-em-tempos-de-bolha-imobiliaria

    Será que temos outras evidências quanto a quedas de preços, além dos depoimentos de compradores? Vamos falar sobre algumas pesquisas com base em preços reais, feitas diretamente junto a construtoras e órgãos ligados ao segmento imobiliário:

    Em Brasília, queda de 35,5% no preço dos lançamentos, em São José dos Campos e Natal, queda de 25% na entrega de novos, queda de 17% no preço do imóvel novo de 3 dormitórios em São Paulo no 1T13. Para acessar todos os links com evidências das informações que constam neste parágrafo e muito mais, incluindo evidências de superoferta em todo o país (São Paulo, Salvador, Curitiba, BH, Manaus, Brasília, etc.), veja trabalho anterior:

    www.defendaseudinheiro.com.br/mitos-e-verdades-da-bolha-imobiliaria-parte-i

    Como chegamos na situação acima?

    As construtoras estimularam um altíssimo volume de vendas falsas na planta, ou seja, vendas para clientes que não teriam condições de adquirir financiamento bancário do imóvel no ato da entrega do mesmo. Por que as construtoras fariam isto? Os agentes envolvidos são muito beneficiados por este processo, pois no caso dos corretores, a comissão paga no ato da venda não é devolvida para o cliente no ato do cancelamento (cheques à parte), para executivos das construtras, os bônus pagos pelo “crescimento nas vendas” também não precisam ser ressarcidos no momento dos distratos, no caso das próprias construtoras, esta simulação de demanda via vendas falsas gerou resultados vistosos em seus relatórios trimestrais no começo, ao mesmo tempo propiciou um aumento artificial de preços, o que atraiu grande número de especuladores, retroalimentando nosso subprime.

    Vamos dar um exemplo, de como este esquema opera, mais uma vez, utilizando a Tecnisa e o ReclameAqui. Vejam conteúdo no link abaixo:

    http://www.reclameaqui.com.br/5794925/tecnisa-construtora/distrato

    Localidade e data do depoimento: Guarulhos – SP Terça-feira, 02 de Julho de 2013 – 13:42

    Segue um trecho da reclamação, transcrita literalmente como consta no link acima:

    “Quando chegou a simulação do financiamento, fomos estudar e verificamos que não daria para arcar com um prestação tão alta (não foi feita a simulação no ato da compra)”

    Aqui temos uma singela demonstração de como funciona a venda falsa: no ato da venda na planta, não fizeram sequer a simulação para saber se o cliente teria condições de arcar com o financiamento bancário quando o imóvel fosse entregue. A simulação foi feita no ato da entrega do imóvel somente, gerando o depoimento no ReclameAqui porque neste caso o cliente já havia pago um montante elevado, queria fazer o distrato porque não podia adquirir o financiamento bancário e a Tecnisa queria restituir apenas uma pequena parte.

    Se pensarmos bem, considerando-se que a Tecnisa defende por escrito que “distratos são bons, porque podem ser revendidos por margem maior quando ocorrem” (o que não é verdade quanto ao fato de serem “bons”, conforme foi extensamente  demonstrado aqui), por que se preocuparia em fazer uma análise de crédito no momento da venda na planta?

    Só para mais uma vez não termos uma evidência isolada, relembro o que foi colocado no trabalho imediatamente anterior a este, quanto a evidências de nosso subprime:

    Os distratos tem representado um mínimo de 20% até mais de 60% das vendas brutas, equivalendo a bilhões de R$ todos os trimestre na somatória das construtoras que demonstram este número, algo que não existia até antes de 2.011 no Brasil e que também não existe para qualquer segmento de negócio em qualquer lugar do mundo.

    Link do trabalho anterior com evidências e detalhes do que consta no parágrafo anterior:

    www.defendaseudinheiro.com.br/a-bolha-imobiliaria-e-o-subprime-brasileiro

    O que podemos esperar no futuro próximo, quanto a Tecnisa, demais construtoras e o mercado imobiliário como um todo?

    Aumentando ou não os lançamentos e os descontos, tudo indica que no futuro próximo a Tecnisa não conseguirá reduzir os seus estoques muito elevados na proporção que é necessária para voltar a uma posição de equilíbrio, a experiência dos últimos anos demonstrou isto, basta ver os dois primeiros gráficos deste trabalho, com vendas, lançamentos e estoque.

    A situação acima, envolvendo várias construtoras e não só a Tecnisa (algumas outras de grande porte, mesmo que sem um endividamento tão elevado ainda, já possuem estoques muito elevados), obriga o mercado como um todo a continuar praticando descontos reais em larga escala, disfarçando o máximo que podem que isto significa uma queda de preços que já está ocorrendo de forma maquiada e disseminada pelo país e que mesmo assim, não resolve o problema dos super-estoques que também fica mais evidente a cada dia (os descontos, embora elevados e fazendo com que preços na entrega fiquem inferiores aos “na planta”, ainda não são o suficiente para fazer com que fiquem compatíveis com renda da população).

    Alguns pontos importantes:

    1) O juro médio do crédito imobiliário teve crescimento recorde em Janeiro/2014 e tende a ficar maior que em 2.013 durante todo o ano, porque a CEF está desacelerando a concessão de crédito imobiliário, em virtude dos problemas fiscais do Governo e temor de novos rebaixamentos de rating, combinado com os aumentos da SELIC que são repassados posteriormente para o juro do crédito imobiliário pelos bancos particulares. Isto significa, na prática, muito mais dificuldade para tomada de crédito por compradores de imóveis a partir deste ano. Vejam abaixo o gráfico do Banco Central:

    Post 24 imagem 5 juro médio crédito imobiliário

    Link que contém gráfico do banco central e que também comenta o quanto já aumentou a dificuldade do brasileiro para contrair financiamento bancário a partir de Janeiro/2014:

    http://blogs.estadao.com.br/no-azul/2014/02/27/com-alta-do-juro-brasileiro-aumenta-em-12-meses-o-prazo-de-financiamento-de-imoveis/

    2) Pelo quarto ano seguido o crescimento da economia será pífio para um país em desenvolvimento, neste ano ainda pior. Inflação e juros elevados, já tem se refletido em quedas significativas de consumo, além de crescimento no endividamento e inadimplência, bem como aumento no desemprego para alguns setores e localidades. A combinação destes fatos é altamente impactante, pois prejudica a capacidade de pagamento de prestações para quem já adquiriu imóvel e a possibilidade de novas vendas para quem não adquiriu ;

    3) Mesmo apelando para vendas falsas na planta em larga escala como algumas construtoras tem condições para fazer e aparentemente estão fazendo durante este ano, ainda assim já temos diversas outras que não conseguem mais fazer isto em virtude de seu elevado endividamento e estoques, criados como consequencia das próprias vendas falsas e no final, estas últimas é quem mais colaboram para a queda natural dos preços (precisam dar muitos descontos para conseguirem desovar estoques, pagar dívidas e sobreviverem) ;

    4) O recorde de lançamentos da Tecnisa e demais construtoras ocorreu nos anos de 2.010 e 2.011. Com os grandes atrasos que tem sido observados, teremos recorde de entregas em 2.014 e 2.015, o que significa uma grande quantidade de imóveis chegando às mãos de investidores que irão tentar revendê-los, além de um volume ainda maior de distratos, que deverão ser impulsionados de forma significativa pelo que consta nos itens 1 e 2 logo acima, tudo isto fazendo com que super-oferta fique ainda maior e mais visível.

    Embora ainda estejamos em Maio/2014, já temos evidências de que este ano seria mais complicado para o segmento imobiliário, seguindo o que consta acima? Vejamos alguns fatos, apenas como amostras:

    Em São Paulo, vendas de imóveis novos caíram quase 50% em Fev/14 comparado a Fev/13. No link abaixo, uma análise mais completa e endereço da notícia com dados do SECOVI SP:

    http://defendaseudinheiro.com.br/bolha-imobiliaria-sp-vendas-de-imoveis-novos-caem-50-em-fevereiro/

    No caso de imóveis usados, ainda em São Paulo, as vendas também caíram em Jan/14 na comparação com mesmo ano anterior, segundo pior resultado para Janeiro desde 2008, veja estudo abaixo baseado em pesquisas do CRECI SP com mais de 400 imobiliárias:

    http://defendaseudinheiro.com.br/bolha-imobiliaria-sp-usados-queda-de-vendas-e-precos-em-jan14/

    Para BH, tivemos queda de mais de 70% nas vendas de imóveis novos, segundo pesquisa do IPEAD/UFMG, ao compararmos o mês de Fev/14 com mesmo mês de 2 anos anteriores. Veja estudo abaixo com mais análises e link para estudo do IPEAD/UFMG:

    http://defendaseudinheiro.com.br/bolha-imobiliaria-bh-vendas-de-imoveis-novos-caem-mais-de-70-em-fevereiro/

    Neste próprio trabalho, temos que a Tecnisa contou com distratos equivalentes a mais de 40% das vendas brutas no 1T14 e mesmo com descontos elevados e reduções relevantes em lançamentos, a redução nos estoques foi mínima, insuficiente, fazendo com que o prazo estimado para desovar estes estoques ficasse ainda mais elevado (acima de 18 meses).

    Na prévia da Gafisa, já apresentou informação que distratos totais de segmentos Gafisa mais Tenda foram superiores a 50% das vendas brutas no 1T14. Pode ser comprovado acessando informações públicas no site desta empresa, na página de investidores.

    No earnings release da PDG do 1T14, consta que distratos aumentaram e que 84% deles foram por incompatibilidade de renda do comprador no ato da entrega do imóvel (não conseguiam adquirir financiamento imobiliário por não ter renda suficiente).

    Conclusão:

    Demonstramos aqui que a situação crítica quanto a endividamento e estoques da Tecnisa piorou no 1T14, sendo que as explicações fornecidas pela empresa são frágeis e estes indicadores  tem tendência de piorar ainda mais em próximos trimestres. Embora o aumento em lançamentos e vendas falsas na planta possam mascarar esta situação, não só para Tecnisa como para outras empresas do segmento, o problema é crônico e relacionado aos efeitos do subprime brasileiro, obrigando os eternos descontos reais nos preços dos imóveis, que tem tendência de crescer para estas empresas durante o ano de 2.014, em virtude de uma combinação de diversos fatos adversos para o segmento, como o crescimento do juros médio do crédito imobiliário, situação da economia, recorde de entregas e de distratos previstos para 2.014 e péssima situação financeira de várias construtoras.

    Até o próximo post!
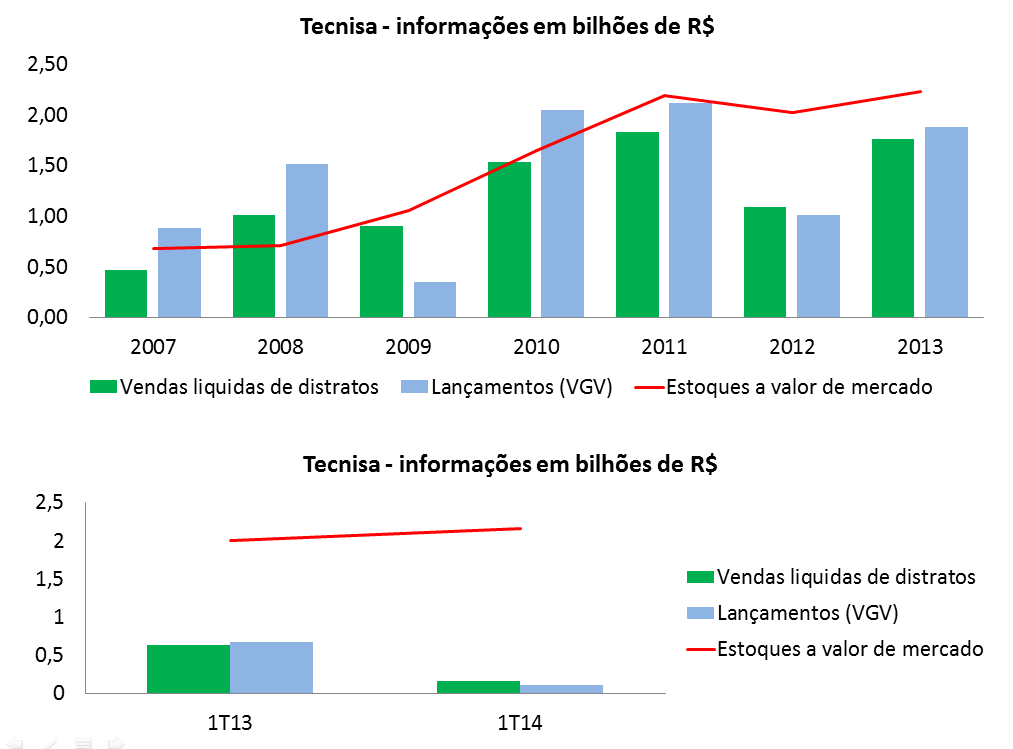
     

    Convidados, Geral

    A bolha imobiliária e o subprime brasileiro

    15 de abril de 2014

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    O objetivo deste trabalho é demonstrar o subprime brasileiro e sua situação atual, com base nos números apresentados pelas construtoras com Ações na BOVESPA e mais uma série de informações de pesquisas de empresas ligadas ao segmento imobiliário.

    A bolha imobiliária e o subprime brasileiro:

     Temos um subprime similar ao americano?

    Como regra, os representantes do segmento imobiliário afirmam que não temos bolha imobiliária porque não existe um subprime no Brasil que seja idêntico ao dos Estados Unidos. Para entendermos o subprime americano, apresentarei por assunto, qual a essência e mecanismo básico utilizado no subprime americano e em seguida, representarei esquematicamente como funciona o subprime no Brasil, utilizando os mesmos termos que estão na essência do subprime americano. Por fim, apresentarei os dados que comprovam esta similaridade entre o subprime do Brasil e dos EUA.

    Objetivo aqui não é dizer se nossa bolha imobiliária é mais parecida com a americana, espanhola, chinesa, etc., até porque, todas estas mantem a mesma essência e variam quanto a mecanismos. A escolha da bolha dos EUA para servir de base para comparação, é porque ela é a referência utilizada pelo segmento imobiliário, apenas isto.

    Informações sobre a bolha imobiliária americana e seu subprime:

    Cortina de Fumaça: FED baixa juros, o pretexto ideal para que seja criado um esquema que estimule aumento artificial na demanda e na especulação de preços de imóveis ;

    Interesse dos agentes: executivos de bancos tem todo interesse em conceder créditos podres: o aumento no volume de vendas falsas (para quem não poderá pagar o financiamento até o fim) e nos preços dos imóveis como reflexo da falsa demanda, se convertem em empréstimos com valores crescentes e comissões cada vez mais elevadas. Governo também ganha em deixar este movimento de crescimento artificial da demanda e dos preços ocorrer, pois gera emprego e crescimento da economia em primeiro momento, garantindo muitos votos. Os próprios bancos, além das construtoras, ganham muito no começo com aumento de preços, demanda “super-aquecida” e resultados “vistosos” nos relatórios trimestrais ;

    Créditos podres: em virtude do interesse dos agentes e tendo a cortina de fumaça do juro, que justificaria o crescimento de demanda, Bancos aprovam financiamentos imobiliários de forma irresponsável, para quem não teria condições de pagar, criando uma demanda falsa ;

    Desinformação: Promessas de crescimento da economia, da renda e dos preços dos imóveis a partir de um novo patamar, muito superior, graças ao consumo elevado e o volume de vendas de imóveis  (via créditos podres). Este crescimento seria contínuo ao longo dos anos e não uma euforia passageira ;

    Especulação: sendo imóvel o investimento mais rentável, aumenta muito o número de investidores que especulam com base na desinformação ;

    Preços artificiais: em virtude da demanda falsa trazida pelos créditos podres mais a especulação em larga escala, os preços começam a subir de forma vertiginosa ;

    Cancelamento dos créditos podres: inflação força aumento de juro que leva a inadimplência dos créditos podres a disparar. Imóveis ficam com quem concedeu crédito podre (bancos) ;

    Quedas de vendas e efeitos: super-estoque gerado por item anterior, junto com quebra de expectativas da falsa demanda / desinformação, levam a diminuição de vendas,  lançamentos e receitas para agentes antes beneficiados ;

    Prejuízo de quem subsidiou crédito podre: bancos ficam com super-estoques de imóveis e como não recebem pagamento dos financiamentos concedidos e o mercado como um todo se retrai pela visibilidade cada vez maior dos problemas que estão ocorrendo, ficam altamente endividados, com alguns deles indo a falência ;

    Queda de preços: com os super-estoques formados e os bancos precisando se livrar dos imóveis a “qualquer” preço para sobreviver, combinado com o medo das pessoas de adquirirem imóveis e terem desvalorização em seguida, temos quedas de preços que se iniciam e vão se espalhando para todos os envolvidos (incluindo todos os vendedores particulares). A queda de preços não é homogenea e simultânea, varia por Estado.

    Desemprego e outros prejuízos à economia: em virtude dos super-estoques, ocorre uma freada na construção dos imóveis, prejudicando também toda a cadeia que depende do segmento imobiliário e como esta é uma das maiores empregadoras do país, o efeito sobre o desemprego acaba sendo muito elevado, retroalimentando a crise através de novas quedas nas vendas.

    Vejamos agora, como funciona o subprime no Brasil:

    Post 23 imagem 1

    Como pode ser comprovado o que consta acima?

    Nada melhor do que utilizarmos os dados oficiais das próprias construtoras para isto. Que tipo de informação deve ser analisada? Pelo que consta acima, o nosso subprime deve gerar como produtos, um volume anormal de distratos (cancelamentos de vendas), estoque de imóveis e endividamento e estes deverão estar concentrados nas mãos das construtoras, que bancaram a concessão dos créditos podres na etapa “inflar” de nossa bolha imobiliária.Vamos observar os dados disponibilizados por 7 construtoras, referentes ao ano de 2.013 e anteriores:

    Post 23 imagem 2 corrigida

    Avaliando as informações acima, seriam normais?

    Distratos: até 2.010, os distratos sequer eram mencionados nos relatórios oficiais das construtoras, pois os mesmos eram “irrelevantes” em relação ao total das vendas, como é o normal, afinal, o cancelamento de vendas deve ser sempre uma parcela ínfima do total faturado, ocorrendo apenas por enganos. A partir de 2.012, todos os distratos apresentados pelas construtoras em cada trimestre (daquelas que apresentam esta informação), tem sido superiores a 20% das vendas brutas. Como referências adicionais, no caso da MRV ela utiliza um valor de distrato que é o do contrato original, sem reajustar, logo o percentual mais adequado para avaliação é superior ao que consta acima, que já é anormal, embora seja o menor entre as avaliadas. É importante entender, que vendas na planta existem há mais tempo, o problema é termos distratos que variam de um mínimo de 20% até mais de 60% das vendas brutas (mais de 60% no caso da PDG no 3T13) e ainda, que representam cada vez mais bilhões de Reais a cada ano, afetando várias construtoras de forma simultânea, esta situação, não existe para nenhum segmento de negócio, em nenhum lugar do mundo! O segmento imobiliário tenta justificar isto dizendo que foi uma “falha de gestão” quanto à concessão de crédito para clientes, “dificuldades do crescimento” porque construtoras aumentaram muito vendas na planta em mercados que não assimilavam todo aquele volume de oferta, etc. Na verdade, se foi “falha de gestão” ou intencional, o fato é que gerou muitos benefícios para corretores, executivos de vendas e até as próprias construtoras no início do processo, pois comissões e bônus dispararam alimentados pelas vendas falsas e os resultados das construtoras nos primeiros anos, eram excepcionais, sem contar que toda esta falsa demanda, impulsionou aumentos artificiais de preços. Pelas consequências serem tão positivas para os agentes e por sabermos que todas as construtoras acima adotaram este mesmo “erro de gestão”, de forma “coincidente”, talvez valha a pena pensar se este argumento de “incidente” ou “erro” faz sentido… Já quanto à hipótese de problema ser localizado em praças não estratégicas, onde teria havido exagero, também não procede, pois em São Paulo que é a praça mais representativa do Brasil, também temos percentual anormal de distratos, aliás, esta justificativa acaba sendo uma confissão de culpa: as construtoras teriam inflado artificialmente as praças não estratégicas e gerado aumento não baseado nos fundamentos da economia, típica ação para formação de bolha imobiliária? Para quem, apesar de todas as evidências acima, ainda tem dúvidas, sugiro a leitura desta matéria, que fala sobre o empresário Enrique Bañuelos, um dos pais da Bolha Imobiliária espanhola, mencionando a entrada dele em 2.007 na PDG, a saída em 2.011 (o primeiro ano em que a PDG registrou um volume tão elevado de distratos em sua história), sendo que ao sair, mencionou que o mercado imobiliário já havia atingido seu pico e espera voltar após 2.014, quando novas oportunidades poderiam surgir (interpretação: saiu quando apareceram os efeitos do subprime brasileiro na forma de distratos em volume anormal e retornaria quando o mercado imobiliário estivesse em baixa e fosse um bom momento para voltar a comprar). Segue o link: http://veja.abril.com.br/noticia/economia/megainvestidor-enrique-banuelos-diz-adios-ao-brasil

    Dívida liquida: pelo que podemos observar, das 7 construtoras que constam acima, 5 delas apresentam um percentual elevado de dívida liquida sobre patrimônio liquido. Como uma situação destas poderia ocorrer, se temos margens tão elevadas (diferença muito grande entre preço de venda e CUB – custo de construção)? A explicação é o alto volume de distratos, que quando ocorrem, impedem o repasse programado do banco para construtora no ato da entrega do imóvel, referente ao financiamento contratado pelo mutuário. Como o volume de distratos é absolutamente anormal, conforme explicações acima, é natural que isto prejudique demais o caixa das mesmas. Outro ponto, é que os custos de construção continuaram crescendo, estimulados pela falsa demanda, só que como as construtoras utilizaram as parcelas muito baixas durante a construção para os “compradores”, como parte da estratégia de vendas falsas, esta foi mais uma das formas de se destruir caixa. É importante entendermos que nos relatórios das construtoras de anos anteriores, elas mesmas consideravam que 60% seria um patamar máximo para que permanecessem “saudáveis” dentro do segmento e ainda, se olharmos para o próprio gráfico, veremos que no caso da MRV, ela está com patamar próximo a 30%, logo a situação de 5 destas construtoras que constam acima, sai de um mínimo de 3 vezes até mais de 10 vezes pior neste índice do que no caso da MRV, em outras palavras, elas estão longe demais do “ponto ótimo” ou mesmo do que elas mesmas indicavam como máximo, é uma situação anormal. Observar que no caso da Gafisa, o percentual para este indicador até o início de 2.013 era superior a 100% também e só teve esta redução brusca que vemos acima, porque tiveram que vender 70% de sua “galinha dos ovos de ouro” (Alphaville) para pagar as dívidas e mesmo assim, continuam com altíssimo volume de distratos e estão tentando vender o segmento Tenda para não voltarem à situação anterior. Já no caso da MRV, a única exceção real quanto a este indicador, ela assumiu clientes populares antes atendidos por Rossi, Gafisa e PDG, porque estas 3 empresas tiveram fortíssimo prejuízo com distratos neste segmento, como vemos pelos indicadores acima, mas a MRV passou a ter maior volume destes clientes só  a partir de 2.013, portanto, mesmo com o volume elevado de estoques e distratos, isto ainda não se refletiu no seu endividamento… Sobre as justificativas do segmento imobiliário, alegam que esta situação se deve a problemas de gestão de projetos durante o aumento relevante nas construções que ocorreu, pois isto levou a estouros relevantes nos orçamentos, além de atrasos. A diferença entre o preço de venda e o custo de construção é absurda, ou seja, a margem das construtoras certamente deveria ser o suficiente  para cobrir estes estouros de orçamento. Já sobre o atraso, os clientes que compraram na planta pagam os valores durante a construção com reajuste pelo INCC, cobrindo os aumentos de custos, mesmo que mal administrados e maiores que a média, novamente a margem deveria cobrir esta diferença. O problema é que os bilhões de reais em distratos e parcelas durante a construção desproporcionalmente baixas destroem qualquer caixa e na realidade, é isto que gera o atraso nas obras, principalmente nos últimos anos, em que os lançamentos caíram muito… Para refletir: os preços dos imóveis cresceram mais do que qualquer coisa no Brasil e eles são o principal componente do patrimônio liquido, mesmo assim as construtoras conseguem se endividar mais do que todo seu patrimônio liquido?

    Estoques: o percentual muito elevado de estoques, superior a um ano de vendas para todas as construtoras acima, é outra característica esperada em uma bolha imobiliária. Este item, juntamente com a péssima situação financeira destas construtoras (altíssimo endividamento) é que leva aos “descontos” que tem ocorrido de forma incessante pelo menos desde o 2S12 e pelo que vemos, deverá continuar ao longo de 2.014. Observar que mesmo no caso da PDG que diminuiu muito os lançamentos e ainda cancelou 48 empreendimentos (cada um deles com “n” prédios) entre o 2T13 e o 4T13, ainda assim terminaram o ano com estoques muito elevados, pois os “encalhes” são muito difíceis de serem vendidos e o percentual de distratos continuou muito elevado, tudo isto, também típico de uma bolha imobiliária, onde o circulo vicioso faz com que mesmo reduções radicais em lançamentos não permitam reduções equivalentes de estoques. Sobre as justificativas do segmento imobiliário para esta situação, diziam que era temporária e que seria resolvida em cerca de 2 anos (2.012 e 2.013), mas pelo que vemos acima, isto não aconteceu… Na realidade, a principal estratégia do segmento imobiliário não é justificar os super-estoques, mas sim escondê-los. A simples admissão de super-estoques é um problema, porque afinal de contas, como os imóveis poderiam continuar subindo de preços, se temos uma oferta tão maior do que a demanda? Se reconhecerem o óbvio que consta acima, teriam que admitir que os preços sobem por pura especulação, não seguindo os fundamento e portanto, mais uma vez  teriam que reconhecer que é uma bolha imobiliária e isto, não farão nem sob tortura. Neste sentido, as construtoras procuram transferir o máximo que podem para investidores (mais abaixo darei exemplos), reduzirem os lançamentos o quanto puderem e principalmente, omitirem e gerarem o máximo de desinformação para que esta desproporção entre oferta e demanda não se torne tão visível. Entre outras coisas, se aproveitam do desconhecimento de grande parte da população quanto a lei de oferta e procura…

    Para não ficarmos restritos a análise das 7 construtoras acima, acrescentarei informações de Cyrela, EzTec, Trisul, Even e Helbor, analisando a evolução de vendas, lançamentos e estoques de 2.008 a 2.013 de 12 empresas. O objetivo aqui é vermos se, eventualmente, o péssimo resultado acima estaria sendo compensado, ou se as situações relacionadas a super-estoque e quedas em lançamentos poderiam ser mais abrangentes. Para quem quiser mais informações sobre as 7 construtoras acima, ver “Material adicional com análise de construtoras” ao final deste documento.

    Post 23 imagem 3

    Pelo que podemos acompanhar pelo gráfico acima, a situação das 12 construtoras avaliadas demonstra que temos um super-estoque persistente, mesmo com redução drástica de lançamentos que ocorreu nos anos de 2.012 e 2.013 na comparação com os picos de 2.010 e 2.011. Ainda, se observamos que o pico de lançamentos foi em 2.010 e 2.011 e sabendo que o nosso esquema de subprime aparece no momento da entrega dos imóveis, poderíamos deduzir que para este ano de 2.014, teremos a situação de super-estoques e endividamento piorando ainda mais, levando a aumentos relevantes nos “descontos” que já são praticados há anos .  Embora ainda seja muito cedo e não tenhamos os dados do primeiro trimestre de 2.014, já temos alguns indicadores que podem dar uma ideia quanto a esta situação.  Seguem informações:

    São Paulo: queda de aproximadamente 50% nas vendas de imóveis novos de Fevereiro/2014 para Fevereiro/2013. Fonte: SECOVI SP. Para acessar trabalho com mais análises a este respeito, segue o link: http://defendaseudinheiro.com.br/bolha-imobiliaria-sp-vendas-de-imoveis-novos-caem-50-em-fevereiro/

    Belo Horizonte: queda superior a 70% nas vendas de imóveis novos, na comparação de Fevereiro/2014 com mesmo mês de 2 anos anteriores (2012 e 2013). Fonte: IPEAD/UFMG. Para acessar trabalho com mais análises a este respeito, segue o link:  http://defendaseudinheiro.com.br/bolha-imobiliaria-bh-vendas-de-imoveis-novos-caem-mais-de-70-em-fevereiro/

    Agora, vamos repassar algumas das consequências do que consta acima, que mais uma vez, estarão totalmente alinhadas com o que normalmente observamos em explosões de bolhas imobiliárias. Como já explorei bastante estas evidências em trabalho anterior, colocarei apenas as evidências mais gritantes e em seguida, o link para o outro trabalho que tem maior volume de fatos.

    AMOSTRAS DA BOLHA IMOBILIÁRIA NAS CIDADES:

    SALVADOR:

    Sugiro leitura na íntegra desta matéria, onde consta que a causa raiz para aumento relevante no desemprego em Salvador foram quedas em vendas de imóveis gerando super-estoque e interrompendo lançamentos: http://www.bahiatodahora.com.br/destaques-esquerda/noticia_destaque2/queda-nas-vendas-leva-construtoras-a-reduzir-o-ritmo-em-salvador-situacao-e-preocupante

    Post 23 imagem 4

    Importante: estoque de 25 meses levando a paralisação da construção civil e aumento de quase 50% no desemprego, fazendo com que Salvador se tornasse o recorde desemprego no País, com um índice de desemprego  77% acima da média nacional, são as características típicas de uma bolha imobiliária que estão mais visíveis em Salvador.

    BRASÍLIA:

    Recomendo mais uma vez, a leitura das notícias que constam abaixo:

    Queda de 35,5% nos preços de imóveis no lançamento em Brasília, na comparação de 2.012 com 2.013, segundo pesquisa da Geoimoveis. Segundo consta na notícia abaixo, isto foi causado por excesso de especulação, portanto aqui, além da evidência de queda de preços que em apenas 1 ano em Brasília foi o equivalente a anos para ocorrer na explosão da bolha imobiliária espanhola, temos ainda a comprovação sobre a excessiva especulação: www1.folha.uol.com.br/mercado/2013/12/1391790-especulacao-leva-a-queda-de-preco-nos-lancamentos-de-imoveis-em-brasilia.shtml

    Notícia de Set/2013 – queda de até 30% nos preços dos imóveis novos no ato da entrega, em Brasilia: http://www.correiobraziliense.com.br/app/noticia/economia/2013/09/01/internas_economia,385651/especuladores-sao-penalizados-pela-retracao-do-mercado-imobiliario.shtml

    Notícia de Dez/2013 – estoque 30% maior que 2 anos atrás, queda de 50% nos lançamentos de 2.012 para 2.013. Descontos de até R$ 300 mil em imóveis prontos. Link: http://g1.globo.com/distrito-federal/noticia/2013/12/construtoras-queimam-estoque-de-imoveis-no-df-dizem-corretores.html

    Importante: as reduções nos preços de 35,5% para lançamentos e 30% para imóveis entregues, feitas por construtoras para tentarem desovar estoques em 2.013, fizeram com que muitos imóveis ficassem com preço total, na entrega, inferior ao saldo a financiar com banco para quem comprou “na planta”, gerando altíssimo volume de distratos e aumentando ainda mais os estoques. Isto ocorreu mais fortemente no Noroeste de Brasilia. Mais uma vez, uma forte evidência de como opera nosso subprime.

    OUTRAS CIDADES:

    Além dos exemplos acima, temos diversas outras cidades que já estão apresentando as consequências típicas de toda bolha imobiliária, como por exemplo, São José dos Campos que teve queda de 25% nos preços dos imóveis entregues, com investidores colocando imóveis para alugar e oferta de aluguel subindo 300% (forte evidência de exagero nas vendas para investidores), Curitiba onde o super-estoque equivalente a 23 meses de vendas em Fev/13 não se reduziu mesmo com “descontos” que aumentaram de 30% em Fev/13 para 35% em Nov/13 e vários outros casos, incluindo evidências sobre super-oferta em São Paulo e várias outras cidades do país.

    Para acessar estas informações, com links para notícias, pesquisas e cálculos, veja trabalho anterior a este respeito no endereço: www.defendaseudinheiro.com.br/mitos-e-verdades-da-bolha-imobiliaria-parte-i.

    Material adicional com análise de 7 construtoras quanto ao subprime brasileiro:

    1) Rossi: Os distratos em 2.012 foram superiores a R$ 1,3 bilhões, correspondendo a mais de 40% das vendas brutas do ano, sendo que a maioria relacionado ao segmento popular e por incompatibilidade entre renda e preço do imóvel no ato da entrega, que impedia financiamento bancário (créditos podres aprovados no ato da venda na planta pela construtora). Consequencias: primeiro resultado negativo da Rossi em sua história ocorreu em 2.012, a empresa abandonou o segmento popular e saiu de diversas praças a partir de 2.013, encolhendo muito a operação, vendendo terrenos para concorrentes para sobreviver e ainda, com dívidas e estoques  totalmente desproporcionais quanto ao tamanho de sua operação e expectativas para o segmento imobiliário. Isto tem causado sucessivas “campanhas promocionais” com descontos elevados e gerado muitos distratos de investidores que compraram na planta e no ato da entrega viram a construtora vendendo mais barato (ocorre há anos, trata-se de queda de preço REAL disfarçada de desconto). Em 2.013, o volume de distratos foi superior a R$ 500 milhões e ainda representou mais de 20% das vendas brutas do ano, algo absolutamente anormal , que fez com que o endividamento e estoques prosseguissem muito elevados, o que significa a continuidade do ciclo de “descontos promocionais” ;

    2) Gafisa: o volume absurdo de distratos do segmento popular (Tenda) em 2.012 gerou um  endividamento desproporcional, levando a uma situação financeira muito crítica e obrigando a Gafisa a suspender os lançamentos da Tenda durante 2.013 e vender 70% de sua “galinha dos ovos de ouro” (Alphaville) para poder sobreviver. Apesar disto, ainda em 2.013 teve distratos de R$ 1,3 bilhões e que representaram mais de 30% das vendas brutas, isto na somatória das operações Tenda, Gafisa e Alphaville. Da mesma forma que ocorreu com a Rossi, temos registros de investidores que ficaram no prejuízo devido a lançamentos com preços inferiores a de anos anteriores e “descontos” para imóveis que estavam sendo entregues. Como estoques permanecem elevados, apesar de terem equacionado as dívidas a partir da venda de 70% do segmento Alphaville, expectativa é que os “descontos” promocionais permaneçam durante o ano de 2.014 ;

    3) PDG:  teve distratos superiores a R$ 1,4 bilhões em 2.012 e da mesma forma que para construtoras acima, com maior enfase no segmento popular. Este volume muito elevado de distratos foi fator decisivo para um prejuízo superior a R$ 1,7 bilhões tanto nos resultados do 4T12 quanto do ano de 2.012. Até de forma ainda mais drástica que no caso da Rossi, gerou uma combinação de super-estoques com dívidas muito elevadas, ambos completamente desproporcionais ao tamanho da operação, que teve que diminuir muito (sem folego financeiro para aumento de lançamentos e novas vendas falsas na planta para cobrirem as vendas falsas anteriores).  Como parte dos efeitos negativos, a PDG teve que cancelar 48 empreendimentos entre o 2T13 e o 4T13, cada um destes empreendimentos, com “N” prédios, significando uma perda de VGV potencial superior a R$ 2 bilhões, o que faz uma falta enorme nos resultados de uma empresa que tem dívidas superiores a R$ 7 bilhões e obteve vendas liquidas de distratos em 2.013 pouco superior a R$ 2,8 bilhões. Ainda falando sobre distratos, no 3T13 os mesmos corresponderam a mais de 60% das vendas brutas. Mesmo contando com super-estoques ainda superiores a 1 ano, apesar de todos estes cancelamentos, é importante lembrar que o recorde de lançamentos da PDG, assim como de outras construtras (exemplo: Brookfield) foi em 2.011 e com os atrasos relevantes nas obras, espera-se grande volume de entregas para 2.014. Como ficarão os distratos das vendas falsas na planta de 2.011, neste ano de 2.014? Em 2.013, o total de distratos foi equivalente a mais de 30% das vendas brutas desta construtora, até em virtude de todos os cancelamentos de empreendimentos que já tinham vendas realizadas. De forma idêntica ao que ocorreu com construtoras anteriores, também temos relatos de descontos elevados fornecidos pela PDG na entrega dos imóveis não vendidos, que levaram a distratos por investidores que adquiriram imóveis na planta, retroalimentando os super-estoques. A tendência, ao que tudo indica, é que este problema se intensifique em 2.014. Curiosidade: a PDG iniciou em 2.013 vendas vinculadas a Fundos de Investimento Imobiliário, ou seja, todo um empreendimento repassado diretamente para um fundo e não para os consumidores finais, o que auxiliou em seu resultado de vendas do ano. Seria isto uma espécie de derivativo para ganhar tempo com a explosão da bolha, como vimos no subprime americano? Com todo o cenário explicado aqui neste documento, as pessoas que entrarem neste fundo tem ideia da questão de risco e retorno que está associado ao mesmo?

    4) MRV: Esta empresa “ganhou” os clientes do segmento economico de Rossi, PDG e Tenda, uma vez que a Rossi abandonou este segmento, Tenda suspendeu os lançamentos em 2.013 e PDG cancelou vários empreendimentos além de ter reduzido muito de tamanho, todas devido a problemas sérissimos quanto a distratos para estes clientes. Esta “herança”, poderia ser algo bom, nas condições em que ocorreu? A resposta pode ser dada pelo volume de distratos que a MRV já apresentou em 2.013, correspondente a mais de R$ 1,2 bilhões, mais de 20% do total de vendas brutas neste ano. Detalhe: nos relatórios oficiais da MRV ela não atualiza os distratos a valor de mercado, o valor total atualizado e percentual são superiores a estes números, que como em todos os outros casos das construtoras no Brasil, são anormais.  Quanto aos estoques, também como para demais construtoras, estão em níveis muito elevados, mais uma característica que sempre está associada ao alto volume de distratos e vendas para especuladores. Aliás, da mesma forma que para construtoras acima, encontramos depoimentos de investidores que tiveram prejuízo ao comprar na planta e no ato da entrega do imóvel viram esta construtora vendendo mais barato, com “desconto”, situação que tende a se manter em 2.014, em virtude da super-oferta não só de seus imóveis, mas também dos concorrentes.

    5) Tecnisa: O total de distratos da Tecnisa em 2.013 foi de R$ 500 milhões, correspondente a mais de 20% das vendas brutas do ano! Um ponto “curioso”, é que em parte dos relatórios trimestrais de 2.013 esta empresa se orgulhava por poder revender os distratos com preços maiores, ou seja, considerava positivo o aumento artificial nos preços trazido pelas vendas falsas na planta e que eram 100% descolados dos fundamentos!  Super-endividamento, mais de 4 vezes superior ao melhor resultado do segmento, na comparação de Dívida Liquida / Patrimônio Liquido, combinado com super-estoques, seguindo à risca o script do subprime brasileiro.

    6) Brookfield: das construtoras avaliadas, a Brookfield é que possui o segundo maior super-estoque na proporção entre estoque e meses de vendas. Além disto, seu endividamento proporcionalmente ao patrimônio liquido, também está entre os maiores. Quanto aos distratos, como demais, também em percentual absolutamente anormal, de 26%. A solução que a Brookfield pretende dar para esta situação? Fechar o Capital, saindo da BOVESPA. Como poderão equacionar sua sobrevivência ao longo do tempo, isto ainda é uma incógnita, como para demais empresas avaliadas aqui.

    7) Viver:  Esta empresa apresenta os piores indicadores relacionados ao subprime brasileiro. Da mesma forma que a Rossi, já vendeu terrenos para concorrentes com objetivo de ganhar uma sobrevida. Seus lançamentos tem sido mínimos, até em função da total falta de fôlego e crédito no mercado. É difícil encontrar uma tábua de salvação no caso desta empresa, em especial em função do seu endividamento que se tornou astronômico quando comparado a patrimônio liquido, como demais, quando desinchou (foi obrigada a reduzir as vendas falsas na planta), já tinha uma dívida completamente desproporcional em relação ao tamanho da operação.

    CONCLUSÃO: Por mais que o segmento imobiliário tente disfarçar, praticando ao máximo a desinformação e sempre dizendo que não temos bolha porque não há subprime idêntico ao dos EUA, percentual de empréstimos sobre PIB é baixo, etc., não há como esconder as evidências da bolha imobiliária presentes nos resultados das construtoras e nas cidades.

    Convidados, Geral

    Bolha imobiliária em Curitiba, no Brasil e nos Emergentes

    14 de abril de 2014

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    Recomendo a leitura de estudo feito pelo professor Luciano D´Agostini. Vejam a diferença na profundidade com a qual o autor aborda o tema, na comparação com o “artigo” divulgado pelo segmento imobiliário, que coloquei em post anterior.

    Bolha imobiliária em Curitiba, no Brasil e nos Emergentes:

    Luciano D’Agostini, economista, é doutor em Desenvolvimento Econômico pela UFPR, integrante do grupo de pesquisa Macroeconomia Estruturalista do Desenvolvimento (CNPq) e filiado à Associação Keynesiana Brasileira (AKB).

    http://www.gazetadopovo.com.br/opiniao/conteudo.phtml?id=1460934&tit=Bolha-imobiliaria-em-Curitiba-no-Brasil-e-nos-emergentes

    Ao elaborar uma pesquisa na Boca Maldita, contendo as perguntas “o preço do imóvel em Curitiba está caro?” e “O seu salário nos últimos anos aumentou?”, certamente observaremos a resposta “sim”. Estas duas perguntas, generalizadas para o Brasil e para os emergentes, teriam a mesma resposta: “sim”. Ambos, inflação dos imóveis e inflação dos salários, aumentaram; no entanto, o segundo cresceu bem menos que o primeiro, pelo oitavo ano consecutivo, em Curitiba, no Paraná, no Brasil e nos mercados emergentes (Brics).

    Existem também algumas discussões técnicas a respeito da inflação dos imóveis, da inflação dos salários, da taxa de crescimento do crédito, do endividamento das famílias sobre a renda, da rentabilidade do aluguel sobre o preço do ativo imobiliário, da inflação do aluguel e inflação dos salários e taxas de lucros, do déficit habitacional com a demanda efetiva keynesiana e dos custos da construção civil.

    A teoria de bolha monetária versa que o segundo estágio da bolha imobiliária inicia-se no instante em que o preço médio fundamental da economia, medido por indicadores de preços básicos como o IPCA, o IGPM e inflação dos salários, se descola levemente da taxa de inflação imobiliária, sendo que esta cresce um pouco mais do que aqueles, e em linha com a taxa de crescimento do crédito às famílias e empresas. Em termos macroeconométricos, o segundo estágio ocorreu entre 2003 e 2007, e o terceiro estágio da bolha imobiliária, de quatro possíveis no Brasil, começou em 2007 e termina em 2013. O terceiro estágio da bolha imobiliária inicia, em termos teóricos, quando existe um forte descolamento e em curto espaço de tempo entre a inflação imobiliária e as inflações básicas, e entre a inflação imobiliária e a inflação dos salários dos trabalhadores. A taxa de crescimento do aluguel é maior que a taxa de crescimento dos salários; a taxa de crescimento do crédito acompanha a taxa de crescimento dos preços dos imóveis; e a taxa de crescimento do crédito é bem maior que a taxa de crescimento dos salários dos trabalhadores e dos lucros das empresas – com este indicador provocando endividamento das famílias e empresas.

    Os testes de descolamentos entre variáveis são facilmente visualizados com testes estatísticos de cointegração e modelos de vetores autorregressivos com correção de erros, que levaram Clivel Granger (2003) e Christopher Sims (2011) ao Prêmio Nobel de Economia. Pois bem, pelos testes estatísticos nomeados em relação às variáveis de interesse, o Brasil encontra-se, sim (e um “sim” bem enfático), em bolha imobiliária no fim do estágio 3, quando entramos no paradigma de preços em 2012; e inicia o último estágio da bolha no fim de 2013, o estágio 4.

    Por que dizemos isso? Porque atualmente não há relação de equilíbrio de longo prazo entre as variáveis citadas, salvo crédito com inflação dos imóveis, e existem fortes sintomas do início do estágio 4, que é o realinhamento dinâmico entre as variáveis de interesse. O realinhamento pode ocorrer de modo rápido, dito estouro da bolha imobiliária em colapso, em horizonte de até dois anos; ou com um ajuste lento e gradual que pode durar entre dois e quatro anos. E, como não há relação de equilíbrio estatístico das variáveis citadas, algumas dinâmicas podem ocorrer nos próximos períodos: a taxa de crescimento dos salários será positiva, próximo aos indicadores de inflação básicos da economia e bem maior que a taxa de crescimento dos preços dos imóveis; a taxa de crescimento dos salários deverá crescer em torno da inflação básica da economia e a taxa de crescimento dos preços dos imóveis deve ser negativa (deflação); ou ambos: a inflação salarial cresce e a inflação imobiliária cresce, com taxas próximas.

    Pela rigidez salarial de curto prazo, à la pós-keynesianos, salvo se a inflação básica disparar, os salários nominais continuarão crescendo muito próximo à inflação básica. Atirem a primeira pedra nesta frase, caso tenham dúvidas! E, se a taxa de crescimento do crédito crescer mais que a taxa de crescimento dos salários e lucros das empresas, haverá mais endividamento e comprometimento de rendas.

    No cenário atual, em que a maioria da população está empregada e com baixa produtividade do trabalho, com pouca inovação e baixa tecnologia, portanto, a única trajetória possível dos preços dos imóveis para que o setor retorne ao seu estado de equilíbrio entre oferta e demanda, e ainda mantenha um exame de sangue “saudável” de negócios, é a queda de preços dos imóveis em torno de 40% entre 2014 e 2017 na hipótese de os salários e a inflação básica nesse mesmo período crescerem entre 5,5% e 7% ao ano.

    Benchmarks como os estouros das bolhas dos EUA (2007), Espanha, Grécia, Portugal, Irlanda e Chipre entre 2009 e 2012, e indicadores de emergentes estão nesta linha de raciocínio. Fair play à parte com confederação, sindicatos do setor da construção civil e consultores contratados por estas instituições, precisamos que vocês entendam qual é a definição de bolhas de qualquer natureza, para, então, publicar seus artigos científicos ou relatórios técnicos em revistas e corpos editorias de consideração de grande importância para o país e comentar se existe ou não bolha imobiliária. Minha opinião: estamos em bolha imobiliária e escutem o que eu comento com vocês. Quero preservar a economia do país e a população brasileira.


    Convidados, Geral

    “Estudo” afirma que não há bolha imobiliária: estão olhando para onde?

    14 de abril de 2014


    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    “Estudo” afirma que não há bolha imobiliária: estão olhando para onde?

    Como sabemos, o núcleo Real Estate da Poli/USP é 100% composto por executivos da construção civil. Aqui, um dos professores deste núcleo, defende a “tese” de que não temos bolha imobiliária, apresentando alguns motivos.

    Coloco abaixo o link com o “artigo” e logo em seguida, divididos em duas partes, analogias e traduções para entendermos melhor o que este professor está dizendo, comparando com fatos comprováveis relacionados a bolha imobiliária no Brasil:

    Link com “artigo”:
    http://www.correio24horas.com.br/detalhe/noticia/estudo-defende-que-brasil-nao-vive-bolha-imobiliaria/

    PARTE 1:

    “Elaborado pelo professor João da Rocha Lima Jr., a pesquisa aponta que o mercado imobiliário viveu duas fases de alta. A primeira, que durou do segundo semestre de 2007 até o primeiro de 2011, tinha um caráter mais especulativo, porque os preços subiam acima da evolução dos custos. Desde então, o movimento desacelerou, mais condizente com o encarecimento dos custos, sobretudo dos terrenos.”

    ANALOGIA:

    O funcionário chega no superior imediato e diz: “chefe”, quero aumento de salário mensal porque a inflação está muito alta todo mês. O chefe concorda e dá aumento de imediato que passa a vigorar de forma automática e mensal com base na inflação.

    TRADUÇÃO:

    A vida não é assim…

    Se o seu custo subiu demais em virtude de uma falsa demanda combinada com especulação elevada, que gerou SUPER-ESTOQUES, como no caso do segmento imobiliário, você terá que reduzir seu preço e seus custos, e vender mesmo que seja para ficar no prejuízo, no mínimo para pagar suas dívidas, do mesmo jeito que o funcionário do exemplo acima precisa controlar suas despesas e não pedir aumento mensal e automático para o “chefe” porque a inflação é alta…

    Fatos: queda de preços de 30% em Brasília na entrega de imóveis novos e de 35,5% para lançamentos, na comparação de 2.012 com 2013, descontos de até R$ 400 mil no Espirito Santo e de até R$ 80 mil em Salvador, promoções em Curitiba com descontos que variam de 30% até 35% por vários meses, com super-estoques permanecendo inalterados, promoções intermináveis com “descontos” de até 40% (ver Even Day), etc. Link que contém endereços com comprovação de tudo que consta aqui e muito mais casos similares: www.defendaseudinheiro.com.br/mitos-e-verdades-da-bolha-imobiliaria-parte-i.

    Vejam ainda, trabalho sobre prejuízo na compra de imóveis, por investidores que adquiriram na planta e no ato da entrega, viram imóveis sendo vendidos mais baratos por construtoras, que precisavam reduzir preços para se desfazerem dos super-estoques e sobreviverem (depoimentos do ReclameAqui): www.defendaseudinheiro.com.br/comprar-imovel-em-tempos-de-bolha-imobiliaria.

    Só se fosse um monopólio ou cartel, seria do jeito que consta no artigo, com os custos OBRIGANDO as pessoas a aceitarem os aumentos de preços, será que o professor quis dizer que este é o modelo para o segmento imobiliário? Se tentaram fazer um cartel, pelo jeito não deu certo, é só ver a quantidade de fatos acima…

    PARTE 2:

    “Mesmo assim, não há nada que nos diga que o mercado, do ponto de vista da demanda, piorou em relação ao ano passado. ”

    ANALOGIA:

    Você vê um elefante entrando em uma loja de cristais, mas nada indica que teremos problemas.

    TRADUÇÃO:

    Vendas de imóveis novos caíram 50% em Fev/14 na comparação com Fev/13 em São Paulo (fonte: SECOVI SP).  Lembrando que São Paulo é a principal cidade quanto a vendas no Brasil.

    Em Belo Horizonte, a queda nas vendas de imóveis novos foi superior a 70% na comparação de Fev/14 com mesmo mês dos 2 anos anteriores (Fonte: IPEAD/UFMG).

    Voltando a São Paulo, as vendas de imóveis usados em Jan/14 ficaram em segundo lugar entre as piores vendas desde 2.008, sendo que também tivemos queda nos preços (fonte: CRECI SP).

    DETALHE: Carnaval em 2.014 foi em Março, em 2.013 foi em Fevereiro, significa que agora em 2.014, tivemos mais dias úteis para vendas que no ano passado, ou seja, o resultado é ainda pior que os números que constam acima para vendas de novos em São Paulo e Belo Horizonte…

    Endereços que contém a comprovação do que consta acima e mais análises:

    Bolha imobiliária SP – usados: queda de vendas e preços em Jan/14

    Bolha imobiliária BH: vendas de imóveis novos caem mais de 70% em Fevereiro

    Bolha Imobiliária SP: vendas de imóveis novos caem 50% em Fevereiro

    Sugiro olhar na direção da loja, para saber se o elefante vai entrar, se ficar o tempo inteiro olhando para o lado contrário, com medo do que está acontecendo, não vai ver mesmo…

    Até o próximo post!
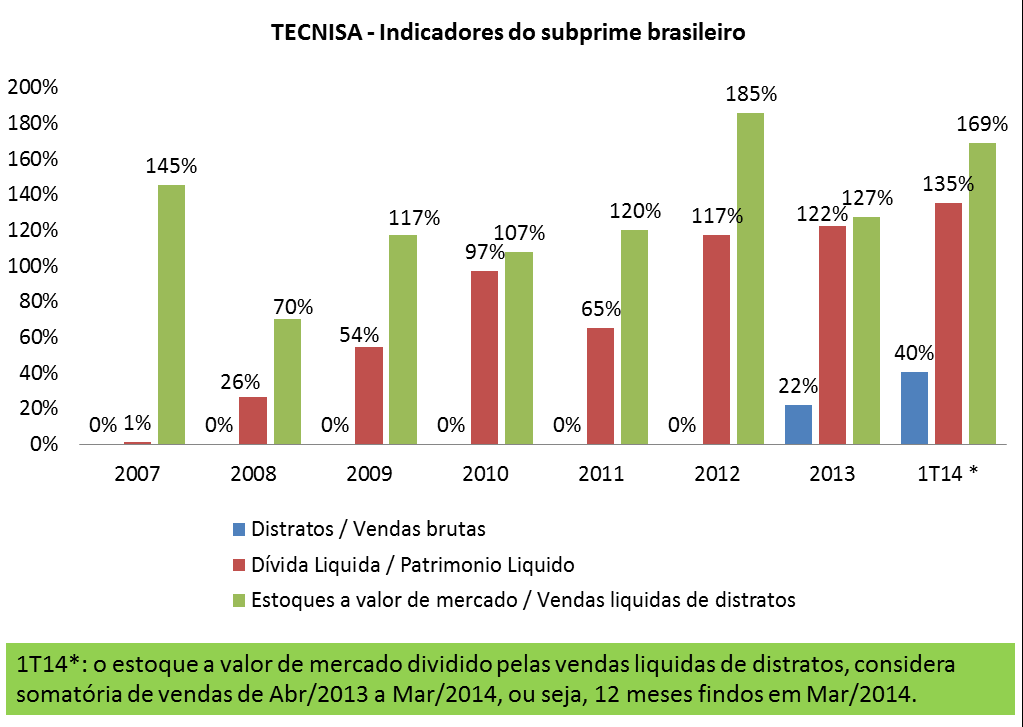
    Convidados, Geral

    Estudo defende que Brasil não vive bolha imobiliária

    14 de abril de 2014

    Para os pessimistas e negativos de plantão: Será que Professor da PUC está errado?. Leiam:

    A valorização dos imóveis nas principais regiões metropolitanas do Brasil, nos últimos anos, acendeu o alerta do mercado quanto a especulações nos preços. No entanto, um estudo do Núcleo de Real Estate da Poli-USP mostra que a alta também foi puxada pela forte escalada nos custos dos empreendimentos. Descontada a inflação do setor, a aceleração de preços teve um pico em 2011, para então fechar 2013 no mesmo ritmo de valorização de 2005.

    Elaborado pelo professor João da Rocha Lima Jr., a pesquisa aponta que o mercado imobiliário viveu duas fases de alta. A primeira, que durou do segundo semestre de 2007 até o primeiro de 2011, tinha um caráter mais especulativo, porque os preços subiam acima da evolução dos custos. Desde então, o movimento desacelerou, mais condizente com o encarecimento dos custos, sobretudo dos terrenos.

    O estudo usou os dados do Índice de Valores de Garantia de Imóveis Residenciais Financiados (IVG-R), do Banco Central, que mede o valor de avaliação dos imóveis dados como garantia de empréstimos em 11 regiões metropolitanas.

    Segundo ele, esse raciocínio desmentiria a tese de que o país vive uma bolha imobiliária. “É mais uma onda do que uma grande bolha especulativa. Teve um pouco de especulação? Teve. Mas isso não configura uma bolha perversa como a americana”, diz.

    Para ele, Carnaval em março, Copa do Mundo em junho e julho e até mesmo as eleições tornam 2014 um ano atípico. Diante desse cenário, a expectativa é de estabilidade nas vendas. “Mesmo assim, não há nada que nos diga que o mercado, do ponto de vista da demanda, piorou em relação ao ano passado. Da mesma forma que a taxa de juros subiu, o desemprego caiu. Para o nosso setor, o crescimento real da renda continua, o que nos permite manter a projeção de estabilidade”,
    diz o especialista no setor imobiliário.

    Minha casa


    Dentro desse contexto de movimentação do mercado, o setor de construção civil sinalizou, esta semana, que há defasagem entre as exigências da nova norma de desempenho para uma qualidade mínima nos imóveis e o que o governo paga por moradia, principalmente em relação às unidades habitacionais da faixa 1 do Minha Casa, Minha Vida, destinadas às famílias com renda mensal de até R$ 1,6 mil. Especialistas afirmam que, para atender ao padrão mínimo exigido pela norma, as construtoras gastarão mais, porque não poderão economizar em dois itens, geralmente relegados em projetos de habitação popular: o projeto arquitetônico e a qualidade dos materiais.

    O presidente da Câmara Brasileira da Indústria da Construção (Cbic), Paulo Simão, diz que o reajuste é necessário para dar condições às empresas de investir em tecnologia e contratar projetos mais detalhados.

    O presidente do Conselho de Arquitetura e Urbanismo (CAU), Haroldo Pinheiro, diz que os profissionais devem ficar mais atentos com a responsabilidade ao produzir projetos do programa. “As construtoras não poderão mais entregar apenas desenhos técnicos”.

    Até mais!