<h1>Archives</h1>
    Convidados, Geral

    Não tem bolha, tem “super oferta” de imóveis comerciais.

    14 de abril de 2014

    Bom dia,


    Como eu disse desde que comento neste blog. O País está passando um período de ajustes. E vai seguir firme!


    O inventário (área construída) de imóveis logísticos no país passou de 6,346 milhões de metros quadrados em 2012 para 8,065 milhões no final do ano passado

    O aumento da vacância (relação entre o volume de imóveis disponíveis e o volume total existente) não configura uma bolha imobiliária no setor comercial, na opinião do presidente da consultoria imobiliária Colliers no Brasil, Ricardo Betancourt. “O que existe é uma ‘superoferta’”, afirmou o executivo, em entrevista ao InfoMoney.

    Segundo dados da consultoria, o inventário (área construída) de imóveis logísticos no país passou de 6,346 milhões de metros quadrados em 2012 para 8,065 milhões no final do ano passado. Ao mesmo tempo, a taxa de disponibilidade avançou de 13,3% para 17,67% no mesmo período.

    “Na equação da oferta e da demanda, o problema não está na demanda. Está na oferta. No ano passado, a absorção dos condomínios de logística ficou na casa de 1,1 milhão de metros quadrados. É um volume expressivo. O mercado vem tomando espaço. O problema é que a oferta está maior”, disse.

    No mercado de escritórios de alto padrão o cenário é parecido  São Paulo fechou 2013 com uma taxa de disponibilidade quase 10% maior do que a apresentada em 2012. Mas para o executivo, o problema maior está nas regiões periféricas, como Alphaville. Lá, o preço do aluguel já foi ajustado e ainda assim a taxa de vacância permanece elevada.

    Já em regiões centrais e estratégicas para as empresas, como as avenidas Brigadeiro Faria Lima, Paulista e Juscelino Kubitschek, a vacância pode diminuir à medida que os locadores aceitem fechar contratos por um preço um pouco menor. “Tem vacância nessas regiões, mas porque não houve ajuste de preço. Se houvesse uma diminuição do preço, haveria tomador”, ressaltou. “De uma forma geral, o mercado vai se acomodando”, continuou.

    Bolha eh diferente.

    O presidente da Colliers afirmou que uma bolha imobiliária se dá em um cenário diferente do que estamos vivendo no mercado de imóveis comerciais. “Bolha acontece quando você tem excesso de possibilidade de financiamento. Quando se compra para especular, se financia 100% do imóvel e vende daqui a 2 meses, por exemplo. Isso gera uma bolha de especulação muito rápida. Mas não é o que acontece agora. Temos que entender que estamos em uma muito rápida. Mas não é o que acontece agora. Temos que entender que estamos em uma época ‘superofertada’. O mercado tem que ofertar menos”.

    Para ele, este movimento reflete um ciclo imobiliário, natural na economia do país. “O ciclo no mercado de escritórios, historicamente, acontece a cada 10 anos aqui no Brasil. Nós tivemos uma baixa no começo dos anos 90; também houve baixa em 2002 e 2003 e agora estamos vivendo outro momento de queda. É natural, o mercado tem que se ajustar”, afirmou.

    Ao mesmo tempo, o executivo acredita que isso pode gerar oportunidades para os investidores. “Quem for ‘frio’ e estudar o mercado vai comprar bem”, acredita. Segundo ele, os brasileiros ainda tem uma relação de ‘apego’ com os imóveis, mas isso tem mudado nos últimos anos. “O investidor estrangeiro ensinou ao mercado que tem hora de entrar e hora de sair. Nós, pela cultura latina, somos muito apegados, não gostamos de vender. Mas todos que saíram na alta recente se deram bem”, concluiu.


    Até mais!

    Convidados, Geral

    Bolha imobiliária SP – usados: queda de vendas e preços em Jan/14

    10 de abril de 2014

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    Bolha imobiliária SP – usados: queda de vendas e preços em Jan/14:

    Segue abaixo a pesquisa do CRECI SP, realizada com mais de 400 imobiliárias, referente a vendas de imóveis usados em São Paulo no mês de Janeiro/2014 (última pesquisa divulgada):

    http://www.crecisp.gov.br/arquivos/pesquisas/capital/2014/pesquisa_capital_janeiro_2014.pdf

    Resumo aqui as informações principais, que extrai deste relatório e comparei com anteriores do CRECI SP:

    O preço médio do M2 em São Paulo teve queda de 2,74%.

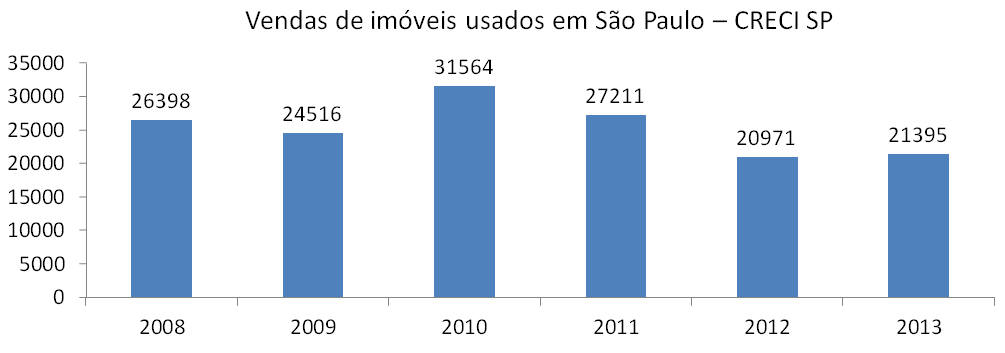
    Este mês de Janeiro/2014 foi o segundo pior desde 2.008 quanto a vendas, vejam abaixo:

    Vendas de usados em São Paulo de Jan2008 a Jan2014 Para quem acha que a situação acima foi um caso isolado, em que o mês de Janeiro casualmente teve um desempenho pior ao longo dos anos, vamos rever os resultados anuais:

    Vendas de usados em São Paulo de 2008 a 2013 MelhoradoPelo que podemos observar, as vendas de 2.012 e 2.013 já foram muito inferiores a de anos anteriores e começamos o ano de 2.014 com resultado ainda pior…

    Como o segmento imobiliário esconde a realidade?

    No próprio relatório do CRECI SP, fazem a comparação entre meses seguidos, sem respeitar sazonalidade. Além disto, nunca fazem comparações entre os anos, para evitar que as pessoas percebam que as vendas caíram muito nos últimos anos e não permitem que as quedas nos preços médios do M2 sejam divulgadas, só divulgam quando preço médio sobe. Por fim, mas não menos importante, ignoram por completo a super-oferta de imóveis novos mais usados na cidade (em São Paulo, a oferta de 3 e 4 dormitórios em apenas 1 site é o suficiente para mais de 10 anos de vendas).

    Pelo que podemos observar, o esforço de desinformação do segmento imobiliário para esconder a bolha imobiliária em São Paulo é enorme! Vamos ver até quando conseguirão esconder o óbvio e como irão se justificar quando a verdade aparecer…

    Até o próximo post!

    Convidados, Geral

    Bolha imobiliária BH: vendas de imóveis novos caem mais de 70% em Fevereiro

    10 de abril de 2014

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    Bolha imobiliária BH: vendas de imóveis novos caem mais de 70% em Fevereiro/14:

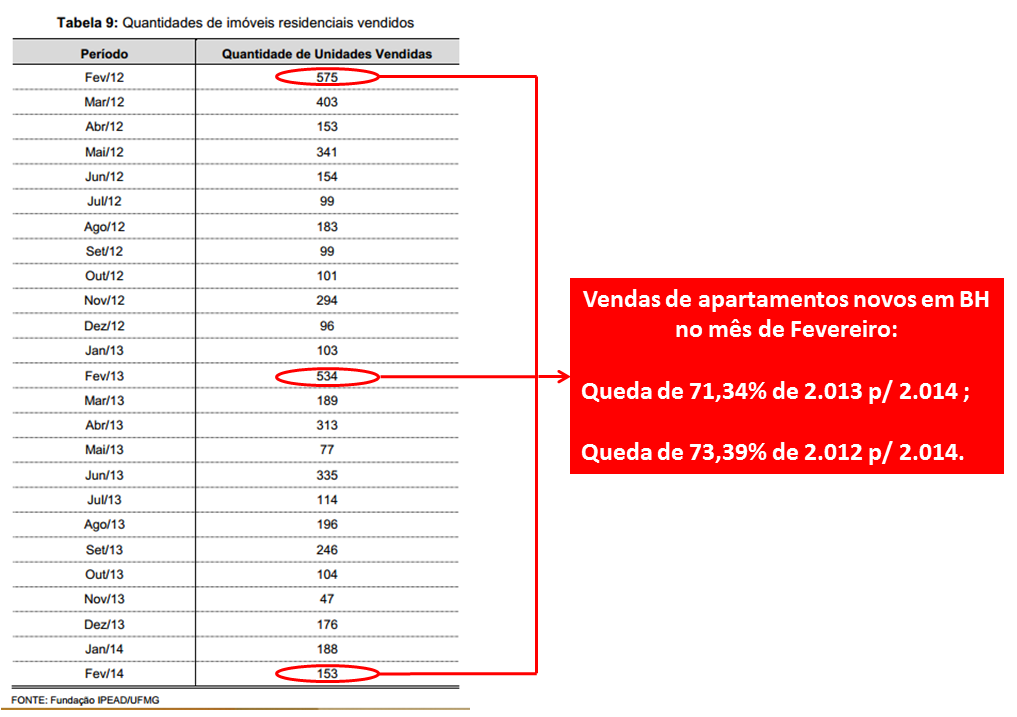
    Segundo pesquisa do IPEAD/UFMG, a venda de imóveis novos (apartamentos) em BH teve queda superior a 70% em Fevereiro/2014 na comparação com mesmo mês dos 2 anos anteriores (2.013 e 2.012). Lembrando que em Fevereiro/2014 tivemos mais dias úteis do que em Fevereiro/2013, pois o Carnaval em 2.014 foi em Março, em outras palavras, o resultado foi ainda pior!

    Segue mais abaixo o link da pesquisa e logo depois, coloco a imagem da tabela 9 que consta na mesma e que contém a informação sobre evolução de vendas na cidade, onde faço um destaque circulando em vermelho e apresentando os percentuais que demonstram a elevada queda nas vendas que ocorreu em BH.

    Curiosamente, embora a queda em BH seja ainda pior do que os 50% de redução nas vendas de imóveis novos em São Paulo neste mesmo mês (ver post anterior a este respeito), esta informação não foi divulgada nos meios de comunicação…

    http://www.ipead.face.ufmg.br/site/siteipead/documentos/imobiliario/comercializacao/2014/02_2014_construcao.pdf

    Vendas BH Fev14

    É interessante analisarmos a evolução da bolha imobiliária em BH, não olhando apenas para quedas em vendas, que já ocorreram de forma relevante em períodos anteriores também. Devemos observar ainda, o que ocasionou estas quedas, que normalmente, está associado a super-oferta e forte presença de investidores e especuladores. Como um exemplo desta situação em BH, vamos ver a notícia abaixo, para a qual destaco um trecho em Italico:

    http://www.hojeemdia.com.br/noticias/economia-e-negocios/atraso-no-pagamento-de-condominio-chega-a-10-em-belo-horizonte-1.219820

    Trecho da reportagem acima:

    “Muitos investidores que compraram imóveis na planta, com o esfriamento do mercado, não estão conseguindo realizar o lucro e, consequentemente, repassar adiante para a taxa de condomínio. Outra saída é financiar o restante do imóvel. Mas o acesso ao crédito também está mais difícil. Assim, não recebem as chaves e não pagam condomínio. A construtora, por sua vez, entende que o erro é do investidor. E aí cria-se o impasse”, explica Mota.

    Segundo ele, em alguns prédios recém-entregues o nível de inadimplentes chega a 50%. “Geralmente, essa situação leva entre seis meses e um ano para ser ajustada”, afirma. E engana-se quem pensa que o problema é restrito a edifícios voltados para a baixa renda. “Isso ocorre com mais frequência em empreendimentos maiores, com muitos apartamentos, independentemente da classe social”, ressalta.

    Observamos pelas informações acima, que a queda nas vendas não afeta apenas as construtoras, mas também aqueles que investiram em imóveis em BH para revender. Aliás, é assustadora a informação de que no caso de prédios recém-entregues, o nível de inadimplência chega a 50% em função de investidores que planejavam vender imóvel antes da entrega e não conseguiram, sendo que também não conseguem adquirir o financiamento imobiliário! Esta é uma das muitas comprovações do subprime brasileiro, que se vale tanto das vendas falsas na planta para quem não tem condições de adquirir financiamento na entrega do imóvel, quanto da venda em larga escala para investidores, sendo que pelas informações acima, podemos comprovar estas duas situações no caso de BH!

    Por fim, deixo ainda um link que fala sobre “promoções” que estão ocorrendo em BH e que são chamadas de “liquidações”. Como consequência das quedas sensíveis nas vendas, ocasionadas por super-oferta, que por sua vez, foi gerada em função de vendas falsas na planta e mega especulação, já podemos perceber os efeitos práticos com as reduções de preços que ocorrem disfarçadas de “descontos”. Agora imaginem a situação dos investidores em imóveis, inclusive aqueles mencionados na notícia logo acima, que além de observarem quedas de vendas, tem as construtoras concorrendo com eles e oferecendo descontos elevados, o que inviabiliza a revenda que eles planejavam… Exatamente esta mesma situação já ocorreu de forma intensa em Brasília, levando a reduções de preços de 35,5% nos lançamentos e 30% para imóveis entregues, além de já ter ocorrido em São José dos Campos, Curitiba e diversas outras cidades. Em outras palavras, o script da bolha imobiliária em BH é o mesmo do restante do país. Para evidências do que consta aqui sobre Brasília, SJC, Curitiba e muitas outras cidades, acesse trabalho anterior sobre Mitos e Verdades da Bolha Imobiliária – parte I (link abaixo da notícia sobre liquidação de preços de imóveis em BH).

    Link sobre liquidação de preços de imóveis em BH:

    http://observadordomercado.blogspot.com.br/2014/03/estouro-da-bolha-provoca-fenomeno.html

    Link com evidências de outras cidades quanto a super-oferta, quedas de preços e outras situações relacionadas a nossa bolha imobiliária:

    http://www.defendaseudinheiro.com.br/mitos-e-verdades-da-bolha-imobiliaria-parte-i

    Até o próximo post!

    Convidados, Geral

    Bolha imobiliária Manaus: super-estoque, quedas em lançamentos e preços

    10 de abril de 2014

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    Bolha imobiliária Manaus: super-estoque, quedas em lançamentos e preços:

    Em continuidade a trabalho anterior (link: www.defendaseudinheiro.com.br/mitos-e-verdades-da-bolha-imobiliaria-parte-i), em que apresentei diversas evidências, nas mais diversas cidades do país, sobre super-oferta, quedas em lançamentos, vendas e preços, grandes construtoras abandonando mercados locais, etc., estarei divulgando esporadicamente as notícias que reforçam o quanto a bolha imobiliária está espalhada pelo Brasil.

    Iniciei com o post imediatamente anterior a este, com a notícia que em São Paulo, tivemos queda de aproximadamente 50% nas vendas de Fevereiro/2014 na comparação com mesmo mês de ano anterior. Agora é a vez de falarmos sobre Manaus, onde segundo informações de pesquisadores e de alguns profissionais do segmento imobiliário na região, teriam oferta de imóveis suficiente para cerca de 3 anos de vendas, falando exclusivamente sobre o que está em poder das próprias construtoras, sem contar o que se encontra em poder de investidores ou usados.

    Nesta mesma notícia, também temos a informação sobre a queda nos lançamentos e nos preços, além de algumas construtoras de grande porte que estariam abandonando a cidade, seguindo exatamente o mesmo script apresentado anteriormente quanto a cidades como Brasília, São José dos Campos, Curitiba e diversas outras, que possuem os links com notícias correspondentes no trabalho anterior (endereço acima).

    Segue o link com a notícia sobre Manaus:

    http://construcaomercado.pini.com.br/negocios-incorporacao-construcao/153/estoque-em-alta-provoca-queda-nos-lancamentos-e-nos-precos-310592-1.aspx

    Até o próximo post!

    Convidados, Geral

    Bolha Imobiliária SP: vendas de imóveis novos caem 50% em Fevereiro

    9 de abril de 2014

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    Bolha imobiliária SP: vendas de imóveis novos caem 50% em Fevereiro/14:

    Sugiro a leitura do link abaixo, sobre a queda de 50% na venda de imóveis novos em São Paulo em Fevereiro/2014:

    http://economia.ig.com.br/financas/casapropria/2014-04-08/bolha-imobiliaria-venda-de-imoveis-cai-quase-50-em-sao-paulo.html

    Agora, recapitulando sobre a evolução da bolha imobiliária em São Paulo:

    Segundo pesquisa da Lopes Inteligência Imobiliária em 2.012, aproximadamente 40% das vendas de imóveis novos eram para investidores na cidade de São Paulo (link: http://classificados.folha.uol.com.br/imoveis/2013/10/1358961-quase-40-dos-compradores-de-imoveis-em-sp-sao-investidores.shtml). Adicionalmente, as vendas na planta predominam em São Paulo, representando 80% do total (fonte: relatórios mensais do SECOVI SP) e sabemos que destas vendas na planta, uma parcela relevante não se concretiza (“vendas” para “compradores” que não tem condição de adquirir no ato da entrega do imóvel, gerando distratos de mínimo de 20% até mais de 60% das vendas brutas segundo relatórios trimestrais das construtoras = créditos podres para simular demanda aquecida e gerar crescimento artificial de preços, para detalhes sobre o subprime brasileiro, veja www.defendaseudinheiro.com.br/desmascarando-a-bolha-imobiliaria-no-brasil).

    Já em 2.013, constatamos uma super-oferta de imóveis novos, em especial, de 3 e 4 dormitórios. Se observarmos hoje, só a oferta do site www.imovelweb.com.br para imóveis de 3 e 4 dormitórios na cidade de São Paulo equivale a mais de 10 anos de vendas de imóveis novos mais usados (ver www.defendaseudinheiro.com.br/mitos-e-verdades-da-bolha-imobiliaria-parte-i para cálculos e links de referências). Uma das consequências desta super-oferta, foi a queda de 17% nos preços dos imóveis de 3 dormitórios na cidade de São Paulo no 1T13, segundo pesquisa da Embraesp junto a construtoras (link:http://msn.revistaimoveis.zap.com.br/155982-precos-dos-imoveis-novos-caem-em-sao-paulo.html). Além desta queda de preços registrada, temos diversos depoimentos de quem comprou na planta e no ato da entrega a construtora vendia mais barato, afinal, temos “descontos” relevantes anunciados pelas construtoras o tempo inteiro, como a promoção da Even com descontos de até 40% que ocorreu recentemente. Para depoimentos de investidores que tiveram prejuízo, não só em São Paulo, mas em diversas cidades, acessem: www.defendaseudinheiro.com.br/comprar-imovel-em-tempos-de-bolha-imobiliaria.

    Qual foi a reação do segmento imobiliário quanto a super-oferta e queda de preços acima? Triplicaram o recorde de 10 anos para os lançamentos e vendas de imóveis de 1 dormitório em São Paulo no 1S13(fonte: relatório do SECOVI SP do 1S13), mas 80% destas vendas foram meras transferências de estoque, para investidores que compraram na planta e esperam alugar na entrega do imóvel, daqui a alguns anos (leia sobre pesquisa da Folha de São Paulo neste link: http://classificados.folha.uol.com.br/imoveis/2013/10/1355571-apartamento-de-um-dormitorio-torna-se-nicho-de-investidores.shtml), quando a oferta de imóveis de 1 dormitório também triplicará (para detalhes sobre cálculos e referências, ver: www.defendaseudinheiro.com.br/a-bolha-imobiliaria-em-sao-paulo).

    A formula acima, fez com que tivéssemos um recorde histórico de vendas de 1 dormitório para investidores em 2.013, mas novamente, gerando super-oferta perceptível por todos, tanto que ainda no 1S13, tivemos redução de 23% nos preços de imóveis usados de 1 dormitório em São Paulo, segundo pesquisa do CRECI SP (link:http://classificados.folha.uol.com.br/imoveis/2013/05/1285907-preco-de-imovel-usado-de-um-dormitorio-cai-23-na-cidade-de-sp.shtml).

    Uma vez que a “fórmula mágica” das vendas em larga escala de 1 dormitório em 2.013 para investidores já havia se esgotado, em 2.014 foi a vez do segmento imobiliário apelar para os “quitinetes milionários”: imóveis de 35 M2 que eram anunciados por preços superiores a R$ 1 milhão! Desta vez, fizeram propaganda usando a revista Veja SP, mas o ponto curioso, foi que na própria “matéria” desta revista, a maioria das unidades “vendidas” foram para corretores (apenas 1 corretor “comprou” 8 unidades), seguida por investidores e como exceção, os consumidores finais. Para mais detalhes, ver o link: http://vejasp.abril.com.br/materia/a-quitinete-de-1-milhao-de-reais

    Mesmo com a apelação quanto a vendas fictícias de quitinetes para corretores, ainda assim o resultado total de Fevereiro/2014 quanto a imóveis novos em São Paulo foi 50% pior do que em Fevereiro/2013, conforme consta no primeiro link deste documento. Se considerarmos que em 2.013 o Carnaval foi em Fevereiro e que em 2.014 o Carnaval foi em Março, ou seja, tivemos mais dias úteis para vendas em Fevereiro/2.014, concluímos que o resultado deste ano, na prática, foi pior ainda!

    Pois é, em uma rápida análise das informações que constam acima, podemos constatar que o segmento imobiliário está cada vez mais acuado pela bolha imobiliária, até mesmo na cidade de São Paulo, que eles tentam preservar a qualquer custo.

    Qual será a saída para o segmento imobiliário continuar escondendo a bolha imobiliária em São Paulo? Será que eles irão inventar imóveis no “The SIMS”, com ZERO M2 real, mas que custarão alguns milhões de Reais, tendo “artigo” em revista para falar sobre o “sucesso” desta nova modalidade e as vendas que estão ocorrendo para os donos de construtoras? Considerando-se que o senso de ridículo já foi esquecido pelo segmento imobiliário há muito tempo, tudo é possível…

    Até o próximo post!


    Convidados, Geral

    Estrangeiro vê retorno compensar risco Brasil.

    8 de abril de 2014

    E parte do capital que está entrando no País, vai para o mercado imobiliário!

    Estrangeiro vê retorno compensar risco no Brasil
    26 de março de 2014 | 14h28
    Fernando Dantas

    A reação tranquila dos mercados ao rebaixamento do rating pela Standard&Poor’s, na visão de diversos analistas, deveu-se a uma combinação de fatores: a mudança da perspectiva do rating para estável, a percepção atual de que o processo de normalização monetária nos Estados Unidos será bem gradual e a visão de investidores estrangeiros de que o retorno dos títulos de renda fixa brasileiro tornou-se atraente, quando comparado aos riscos. Esta última percepção está ligada à aposta de que a política econômica no Brasil parou de piorar, e pode até melhorar um pouco.

    “Os estrangeiros têm uma postura mais pragmática, e depois de assistirem a toda a reprecificação dos ativos brasileiros desde o ano passado, consideram que a relação risco/retornou ficou atrativa, isto é, que os riscos subiram mas os retornos subiram ainda mais”, diz Luiz Fernando Figueiredo, sócio fundador da Mauá Sekular Investimentos e ex-diretor do Banco Central (BC).

    Figueiredo nota que há um fluxo líquido expressivo de recursos externos entrando no Brasil, de cerca de US$ 3 bilhões na última semana, segundo seus números.

    “Isto não tem sido por causa da renda variável ou da conta corrente, o que há é um aumento de fluxo para títulos prefixados ou indexados à inflação”, acrescenta o economista.

    No caso da bolsa, ele nota que a situação é mais complicada, por causa do ritmo baixo da economia, os problemas da Petrobrás com o controle do preço dos combustíveis, o problema da Vale com a queda do preço do minério de ferro e, pairando sobre tudo isso, a ameaça de danos mais sérios no setor elétrico e até mesmo de racionamento.

    Ainda assim, Figueiredo nota que as empresas aumentaram seus programas de recompra de ações, sinalizando que veem suas ações como baratas. Nos Estados Unidos pós-crise, diz o diretor da Mauá Sekular, programas de recompra das empresas ajudaram o bom desempenho do S&P 500.

    Um ponto frisado por diversos analistas é o fato de que, depois do rebaixamento, a S&P tenha mudado a perspectiva do rating soberano brasileiro de negativa para estável. Este era o cenário considerado mais provável, no momento do rebaixamento, mas, ainda assim, a sua confirmação gerou algum alívio. Não era 100% descartada a hipótese de que a perspectiva negativa pudesse ser mantida mesmo no novo nível mais baixo de rating. Isto acenaria com a possibilidade de uma perda do grau de investimento em prazo relativamente curto, e certamente teria consequências muito mais drásticas para os mercados.

    Agora, de certa forma, a S&P deu tempo ao governo brasileiro para empreender mudanças de política econômica compatíveis com o calendário eleitoral. Assim, o simples cumprimento do que foi anunciado para este ano em termos fiscais – o superávit primário de 1,9% do PIB para o setor público consolidado – seria compatível com a estabilidade do rating BBB- ao longo de 2014. Mas o próximo passo, para estancar a queda da classificação e possivelmente preparar o terreno para o retorno ao movimento de melhora, teria necessariamente de incluir um ajuste mais duro da política econômica em 2015. Isto é algo que pode em teoria acontecer tanto com a vitória da presidente Dilma Rousseff quanto com a de algum dos candidatos de oposição.

    Um gestor de recursos que já esteve no governo observa que também ajuda o Brasil neste momento o fato de que, em que pesem os muito problemas do País, outras importantes economias emergentes, como Rússia e Turquia, parecem bem piores, e melhoram o perfil brasileiro comparativamente.

    Segundo Samuel Pessôa, sócio e economista-chefe da gestora Reliance, em São Paulo, “é possível que, com os últimos passos da política econômica no Brasil, o investidor externo esteja descartando cenários de deterioração muito drástica – apenas isto já poderia tornar atraente o investimento em renda fixa no Brasil”.

    Fernando Dantas é jornalista da Broadcast

    Até a próxima!

    Convidados, Geral

    Mitos e verdades da bolha imobiliária – Parte II

    31 de março de 2014

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    SUB-TÍTULO: O BC, a bolha imobiliária e o jogo dos 7 erros.

    Como parte II do trabalho que apresenta os mitos e verdades da bolha imobiliária, apresentarei um comparativo entre o que consta em relatório recente do BC e uma série de fatos que o contradizem.

    No link logo abaixo, uma das muitas versões divulgadas quanto ao relatório do BC. Vamos fazer um “jogo dos 7 erros” com base nestas informações. Ao final, coloco links que contém todas as evidências para o que está colocado neste documento.

    http://economia.estadao.com.br/noticias/economia-brasil,apesar-da-alta-no-preco-dos-imoveis-bc-nega-bolha-imobiliaria,180042,0.htm

    ERRO 1: “Mais de 90% das compras para moradia própria”: em São Paulo, segundo pesquisa da Lopes Inteligência imobiliária em 2.012, aproximadamente 40% das vendas de imóveis novos foram para investidores. Segundo pesquisa da Folha de São Paulo, as vendas de 1 dormitório no 1S13 em São Paulo chegaram a até 80% para investidores. Em Brasília, o efeito da especulação foi tão elevado, que levou a redução de preços de 35,5% segundo levantamento da Geoimoveis na comparação de 2.013 com 2.012, no caso de lançamentos (na própria notícia informado que a causa foi a especulação muito elevada). Em BH, tivemos aumento relevante na inadimplência dos condomínios, porque no caso de imóveis novos, tínhamos até 50% dos apartamentos inadimplentes, porque investidores que compraram na planta não conseguiram vender antes da entrega e nem tampouco pagar o condomínio (dado: 50% de imóveis novos na mão de investidores). No Paraná a oferta de aluguel de imóveis residenciais subiu 100%, tendo subido 90% no Rio Grande do Sul, 30% no Estado de São Paulo e 50% em Florianópolis, todos estes casos por aumento muito elevado na oferta que foi parar nas mãos dos investidores. Estas são apenas amostras que demonstram claramente que a venda de imóveis sem a finalidade de moradia para quem está comprando, como regra, é superior ao que foi informado pelo BC em seu relatório ;

    ERRO 2: “Preços subiram junto com a renda”: utilizando a cidade de São Paulo como exemplo e o PED do DIEESE que contém a informação sobre o crescimento da renda real na cidade (tabela 9 do PED)  comparado ao crescimento apresentado no índice FIPE ZAP, que é o preferido do segmento imobiliário, temos que os preços do M2 para venda e aluguel em São Paulo subiram algumas vezes a mais do que subiu a renda. Aqui, embora ambos tenham crescido (preço de M2 e renda), sem dúvida alguma o crescimento do preço dos imóveis foi completamente desproporcional em relação a renda, portanto não faz sentido dizer que preços dos imóveis subiram acompanhando o crescimento da renda. Para termos uma segunda comparação, podemos utilizar também o PNAD de 2.010 do IBGE versus os anúncios de imóveis do site www.imovelweb.com.br: se pegarmos o número de famílias que tem renda para comprar imóveis acima de R$ 500 mil em São Paulo e ao mesmo tempo ainda não possuem imóveis e compararmos com o número de anúncios de imóveis acima deste valor, observaremos que a oferta é o mais que o dobro em relação a esta demanda potencial, sendo que no caso de imóveis de 3 e 4 dormitórios, a oferta é o suficiente para mais de 10 anos de vendas para 3 dormitórios e mais de 12 anos de vendas no caso de 4 dormitórios (considerando as vendas de novos para compradores finais mais usados)! Tudo isto ocorre em função da total desproporcionalidade entre os preços dos imóveis e a renda das famílias ;

    ERRO 3: “O excesso de demanda está sendo compensado pelo aumento de oferta”: temos super-oferta espalhada em todo o país e não uma “compensação” da oferta quanto ao excesso de demanda! Esta super-oferta é uma das características típicas de toda bolha imobiliária: em Salvador, estoque de imóveis equivalente a 25 meses de vendas, tão absurdo que paralisou construção civil e gerou aumento de quase 50% no desemprego da cidade, em Curitiba o estoque de imóveis novos equivale a 23 meses de vendas e mesmo com “descontos” de 30% em Fev/13 que subiram para 35% em Nov/13, estes estoques permaneceram intocados, temos ainda a situação de super-oferta explicada quanto a São Paulo no erro 2 logo acima, relatório de Dezembro/2013 do NRE-Poli-USP apresentando estoque muito elevado de imóveis em diversas outras cidades, além das próprias evidências que constam acima, no erro 1. Aliás, para começar, a qual excesso de demanda o BC se refere? Tivemos vendas falsas na planta que geram distratos de mínimo de 20% até mais de 60% no caso de novos (este volume de distratos consta nos relatórios oficiais das construtoras, para aquelas que divulgam, muitas omitem) o que auxiliou na formação dos super-estoques mencionados aqui, sem contar que as quedas na demanda, no total do Brasil, foram brutais nos anos de 2.012 e 2.013 na comparação com anos anteriores e ainda, um grande volume de vendas foi para investidores, que funcionam como “revendedores” destes estoques (ver erro 1), ou seja, o estoque apenas mudou de mão, em grande parte do que foi qualificado como “venda” ;

    ERRO 4: “Preços dos imóveis estão se estabilizando”: o IVG-R que é a base usada pelo BC, trabalha misturando dados do passado e do presente. Quando um imóvel foi negociado em 2.010 e entregue em 2.013 ou 2.014, ele carrega um valor de financiamento que é da época da negociação (anos atrás) reajustado por um índice (INCC) que não tem nenhuma relação com os preços de mercado do momento do financiamento (ato da entrega do imóvel), no entanto, o BC analisa isto fazendo de conta que é o preço presente e misturando no cálculo com aquelas vendas de imóveis prontos que estão sendo financiados, que de fato, são os preços presentes. Ver trabalho anterior sobre “Comprar imóvel em tempos de bolha imobiliária???” (link ao final) e comprove vários casos de preço na entrega do imóvel inferior a preço na planta, além de diversas pesquisas que constam nos erros acima demonstrando queda no preço real, em várias cidades. Criar uma média com base na mistura de preços do presente e do passado, como o IVG-R do BC faz, não leva a conclusão nenhuma ;

    ERRO 5: “Não temos evidências de bolha imobiliária no Brasil”: o que mais temos, são estas evidências, aliás, este documento informa diversas delas. Como dizer que um aumento de desemprego de quase 50% em Salvador, que saiu de 6,4% em Agosto/2012 para 9,4% em Agosto/2013, segundo o IBGE e que foi causado por super-oferta de imóveis novos, equivalente a 25 meses de vendas, que fez com que construção civil paralisasse, não é uma fortíssima evidência de nossa bolha imobiliária? Os motivos para a geração do desemprego foram idênticos ao que ocorreu nas explosões das bolhas imobiliárias dos EUA e Espanha, assim como a magnitude do aumento do desemprego, como ignorar isto? Como ignorar uma queda de 35,5% nos preços dos lançamentos de imóveis e de 30% nos preços dos imóveis entregues em Brasília, ambos em 2.013 na comparação com 2.012, se estes percentuais de queda demoraram anos para ocorrer durante a explosão da bolha imobiliária na Espanha? Como ignorar que em São José dos Campos, após queda de 25% nos preços dos imóveis novos entregues, tivemos aumento de 300% na oferta de imóveis para alugar e após isto, tivemos ameaças de aumento relevante em demissões na construção civil na cidade, este último causado pelas fortes reduções em lançamentos, ou seja, seguindo exatamente o mesmo script de Salvador? Como ignorar estas e mais diversas informações, das mais diferentes fontes, que guardam grande relação com os efeitos da bolha imobiliária em outros países? ;

    ERRO 6: “Não temos bolha porque não há hipotecas em cascata no formato dos EUA”: toda bolha imobiliária possui mecanismos diferentes, mas é possível fazer uma ótima analogia entre as bolhas imobiliárias dos EUA, Espanha e China, inclusive isto consta em trabalho anterior sobre “Mitos e verdades da bolha imobiliária no Brasil – parte I” que contém link ao final deste documento. Aqui, o equívoco é dizer que para ser bolha imobiliária, tem que ser idêntica a dos Estados Unidos, o que não é verdade e também pode ser comprovado na leitura de trabalho que publiquei imediatamente antes deste, que trata da comparação entre a bolha imobiliária chinesa e a brasileira, que também tem link em referências, mais abaixo. A explicação dos demais erros que consta neste documento, por si só, já traz uma série de evidências quanto a existência de bolha imobiliária no Brasil ;

    ERRO 7: “Nossos bancos são resistentes a possibilidade de uma bolha imobiliária”: vejam o estudo técnico sobre a CEF que consta no link de referências mais abaixo e considere ainda que este banco tem um nível de empréstimos concedidos equivalentes a 28 vezes o seu patrimônio, algumas vezes a média de outras instituições, já tendo seu rating rebaixado pela Moody´s e mais recentemente pela S&P, além de ter inadimplência de 20% no MCMV faixa 1 e principalmente, por ser um banco público, segue diretrizes do governo que não respeitam a natural lei de risco e retorno (ver Petrobrás, Eletrobrás, etc.), o que por si só, gera dúvida quanto a qualidade na aprovação do crédito. Qualquer solavanco quanto a inadimplência no crédito imobiliário teria impacto muito elevado para CEF, até porque ela concentra mais de 70% de todos os empréstimos imobiliários concedidos. Aqui o BC usa indicadores inadequados para medir a segurança dos bancos quanto ao empréstimo habitacional, indicadores que se tornam ainda mais frágeis em momento de bolha imobiliária, como foi muito bem explicado no artigo que anexei em referências (o aumento constante e relevante na base de crédito, reduz a inadimplência percentual, mas e quando há forte desaceleração como está ocorrendo agora com a CEF em função de problemas do Governo para cumprir superávit primário?). Para quem acredita que o Governo tem o “poder” de conter qualquer estrago na CEF, não se iluda, o superávit previsto pelo Brasil é muito difícil de ser atingido, aliás, suas premissas tem sido contrariadas até mesmo por relatórios mais recentes do BC.

    Conclusão:

    É importante entendermos, que é comum para um Banco Central negar a bolha imobiliária, isto aconteceu em larga escala nos EUA antes da explosão da bolha por lá. O mesmo se dá quanto a artigos de “especialistas” do mercado, alguns vinculados diretamente ao segmento imobiliário ou setor que tem benefícios com a extensão da bolha por mais tempo, no entanto, o fato é que quanto mais tempo a bolha durar e maiores forem os super-estoques gerados, piores serão as consequências para a sociedade e economia, basta ver o exemplo de Salvador que consta mais acima.

    Referências:

    Link que contém evidências quanto a super-oferta e quedas relevantes em preços reais de imóveis espalhados pelo Brasil, além de comparação com bolhas imobiliárias de EUA, Espanha e China:

    www.defendaseudinheiro.com.br/mitos-e-verdades-da-bolha-imobiliaria-parte-i

    Link com documento publicado logo antes deste e que contém uma comparação entre bolha imobiliária chinesa e brasileira:

    www.defendaseudinheiro.com.br/bolha-imobiliaria-chinesa-e-brasileira-alguma-semelhanca

    Link que contém evidências quanto aos distratos praticados pelo segmento imobiliário, explicando com Infográficos como funciona a bolha imobiliária brasileira:

    www.defendaseudinheiro.com.br/desmascarando-a-bolha-imobiliaria-no-brasil

    Link com 18 depoimentos de investidores que compraram na planta e ao revenderem imóvel, tiveram prejuízo, pois construtora vendia mais barato. Prova que INCC não tem relação com preço de venda:

    www.defendaseudinheiro.com.br/comprar-imovel-em-tempos-de-bolha-imobiliaria

    Link que contém análises interessantes quanto a carteira de crédito imobiliário da CEF e os critérios adotados quanto a inadimplência:

    http://www.brasil-economia-governo.org.br/wp-content/uploads/2014/03/a-carteira-de-credito-imobiliario-da-caixa-e-robusta.pdf

    Até o próximo tópico.

    Convidados, Geral

    A bolha imobiliária fura em 2.015?

    29 de março de 2014


    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    A bolha imobiliária fura em 2.015?

    Achei muito interessante o artigo abaixo, feito pelo professor Sachsida, que trabalha no IPEA, segue o link:

    https://www1.fazenda.gov.br/resenhaeletronica/MostraMateria.asp?page=&cod=955011

    Creio que a conclusão dele se baseia exclusivamente em indicadores macroeconômicos, olhando para o Brasil como um todo, como se a nossa bolha tivesse um comportamento homogêneo entre as cidades.

    Quando olhamos para alguns aspectos específicos da bolha imobiliária brasileira, percebemos que a questão da explosão da bolha agrega algumas outras variáveis, tais como, o comportamento das construtoras nas cidades, o nível de especulação que foi maior em algumas localidades, o “timing” entre o maior volume de lançamentos e suas entregas localmente versus o natural resfriamento que ocorre logo após isto e assim por diante.

    Acredito que as diferenças entre as localidades e agentes envolvidos (especuladores, construtoras, etc.), mudam a velocidade de início da explosão da bolha em cada uma delas e até mesmo a intensidade. Não seria algo inédito, se olharmos para o que ocorreu na explosão da bolha imobiliária dos Estados Unidos, por exemplo.

    Em São Paulo e Rio de Janeiro, vemos que o mercado imobiliário ainda fala em aumentar ou no mínimo manter os lançamentos, apesar da clara presença de super-estoque nestas cidades (basta avaliar o volume de ofertas em sites especializados versus a demanda em 2.013, estoques equivalem a anos de vendas, ver link ao final que contém análise mais detalhada para São Paulo).

    Em contrapartida, temos cidades como Curitiba, de onde as construtoras de grande porte já saíram oferecendo elevados descontos de até 35%, após constatarem que o super-estoque (equivalente a 23 meses de vendas) inviabilizaria novos lançamentos, ou ainda, Brasília, onde os lançamentos em unidades caíram 50% em 2.013 na comparação com 2.012 e mesmo assim, terminaram o ano com estoque 30% maior que 2 anos antes, apesar da queda real nos preços de lançamentos de 35,5% (levantamento da Geoimoveis). Temos ainda Salvador, em que a redução brutal nos lançamentos, causada por super-estoque equivalente a 25 meses de vendas (levantamento Geoimoveis), paralisou a construção civil e gerou aumento de quase 50% no desemprego de Ago/12 para Ago/13 (desemprego saiu de 6,4% em Ago/12 para 9,4% em Ago/13, segundo o IBGE). Para finalizar os exemplos, temos o caso de São José dos Campos, que guarda certa similaridade com o caso de Salvador quanto as consequências esperadas, uma vez que tivemos uma queda nos preços dos imóveis entregues em 2.013 na ordem de 25%, o que levou os investidores a colocarem seus imóveis para alugar gerando aumento na oferta de aluguel na ordem de 300% e esta clara visão de super-oferta fez com que as construtoras reduzissem muito os lançamentos e já para 2.014, ameaçam com aumento relevante de desemprego da construção civil por lá.

    Como colocar todas as cidades acima dentro do mesmo contexto e apostar em movimentos “simultâneos” para início de explosão da bolha imobiliária? Sem dúvida, o aumento de juro dos EUA previsto para ocorrer em 2.015, impulsionará muito o juros por aqui, aumentando a intensidade da explosão de nossa bolha imobiliária, mas será que não poderíamos dizer que a queda nos preços em Brasília de 35,5% quanto a lançamentos e 30% quanto a imóveis entregues em 2.013 na comparação com 2.012, que demorou anos para ocorrer no caso da bolha imobiliária espanhola, já não seria um “início” de explosão? O que dizer então do aumento de quase 50% no desemprego em Salvador, similar ao que ocorreu nos EUA e Espanha e tendo as mesmas causas, também não seria um início de explosão? Estas situações passaram desapercebidas, sem grande destaque dos jornais, o que é muito curioso, pois são fatos que cabalmente demonstram a nossa bolha imobiliária. Curiosamente ainda, os jornais preferiram dar destaque a relatórios de BC e “especialistas” vinculados diretamente ao segmento imobiliário ou outro segmento que tenha interesses diretos quanto a continuidade do “status quo”, artigos sem números, fatos ou dados, preferiram isto do que divulgar estes fatos que ocorreram em Brasília e Salvador, que são muito mais esclarecedores.

    Vamos continuar acompanhando, para vermos até quando as evidências poderão ser mascaradas, até quando continuarão a disfarçar situações tão graves quanto as que constam acima. O prazo de 2.015 previsto pelo professor Sachsida, seria só para termos a bolha explodindo de forma mais abrangente no Brasil e talvez reconhecida pela maioria, mas parece que algumas cidades mais apressadas, não querem esperar até lá…

    Para referências sobre tudo que consta acima e muito mais, acesse:

    www.defendaseudinheiro.com.br/mitos-e-verdades-da-bolha-imobiliaria-parte-i

    Até o próximo post.