<h1>Archives</h1>
    Convidados

    O que é fazer um investimento?

    20 de setembro de 2015

    O que é fazer um investimento?

    “Dinheiro faz dinheiro”. Você já ouviu essa expressão?

    A possibilidade de fazer o dinheiro trabalhar, se multiplicando, é a base do conceito do termo investimento, que deriva da área financeira. Investir significa o ato de comprar “ativos” financeiros, ou seja, aplicar o dinheiro em negócios que o valorizam, por exemplo, ações, letras de câmbio, moedas, títulos públicos e privados.

    Para todo lado que se olhe no mercado financeiro, há oportunidades para fazer investimentos, o difícil é escolher qual delas trará maior lucratividade. Outras dúvidas recorrentes são quando e quanto investir. As inúmeras instituições do mercado econômico oferecem diversos tipos de negócios, os chamados produtos financeiros que possuem características peculiares, tais como custos, taxas, tempo de rentabilidade, percentual de lucro e possibilidade de movimento.

    Tudo isso é uma ciência que pouca gente domina e os investimentos acontecem na base dos conselhos, palpites, exemplos de amigos e até crendices. Há um senso comum reinante a respeito da economia que divide ao meio o mundo dos investimentos: negócio seguro e negócio arriscado. Por exemplo, mesmo com todos os percalços que tem passado na história recente do país, a poupança continua sendo considerada um investimento seguro e atrativo para grande parcela da população. Mas, alguém se pergunta se a poupança é realmente a opção mais compensadora e lucrativa? Mito e senso comum, esse conceito reflete a perigosa zona de conforto em que as pessoas vivem na hora de aplicar seu capital. Geralmente, o cliente de um banco, já que tem o seu dinheiro ali guardado, “aproveita” para fazer um investimento recomendado pelo seu gerente.

    Mas, da mesma forma que se pesquisa antes de comprar uma televisão, por que o investidor também não procura saber quais sãos as melhores opções de investimento disponíveis no mercado e que atendam às suas necessidades? Talvez porque não tenham compreendido o potencial do seu dinheiro em fazer dinheiro.

    Investir um capital, por menor que ele seja, é uma decisão estratégica e que merece muito cuidado, pois as opções são inúmeras, no entanto, é preciso ter em mente que nem sempre o que é bom para um é o melhor para outro.

    A escolha do produto mais adequado para investir o seu dinheiro e que lhe trará mais lucro depende de conhecimento especializado. Quando se escolhe às cegas ou mal orientado, o resultado atinge diretamente o seu bolso e, muitas vezes, pelo seu desconhecimento na área financeira, você não chega a sequer perceber o prejuízo que está tendo com o investimento que escolheu.

    Não invista seu valioso dinheiro às cegas! Conheça os benefícios de ter um assessor de investimentos (adviser), para orientá-lo na escolha do melhor produto de acordo com seu perfil. Aí você não corre o risco de comprar gato por lebre.

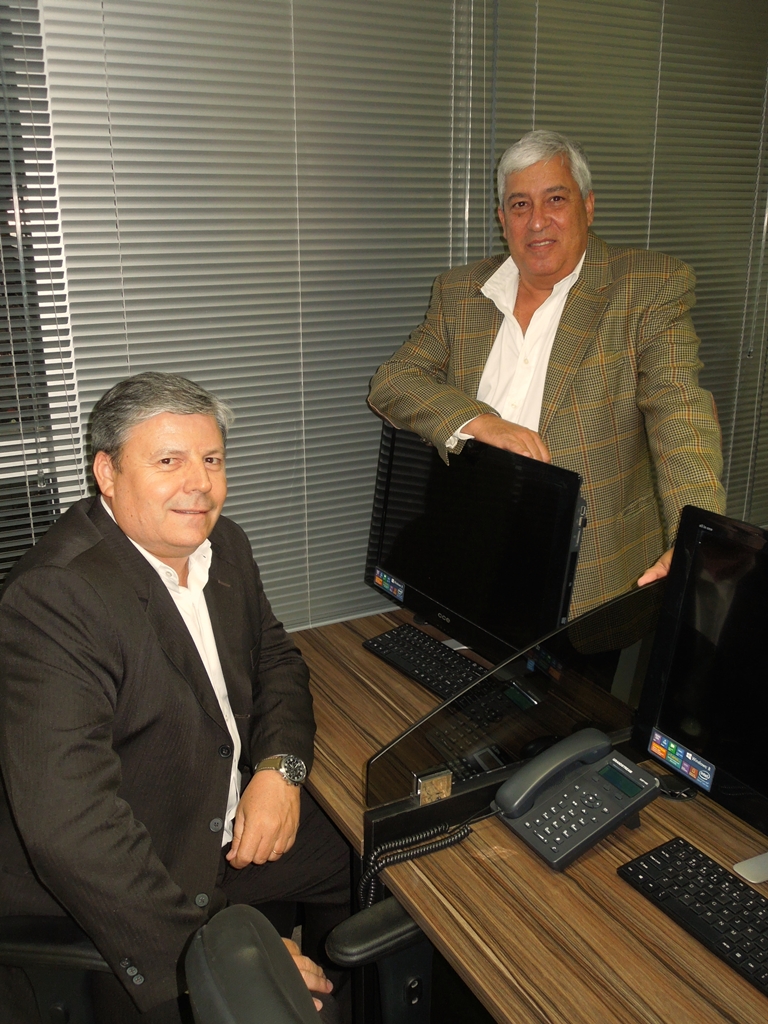
    Os assessores da RB Investimentos, Fábio Lara e Valdir Lino, resumem a arte de auxiliar os clientes no importante momento em que decidem investir um capital. “Somos preparados e especializados para cuidar do seu investimento, buscando a melhor rentabilidade com o menor risco. Estudamos cada caso e apontamos o melhor caminho para a multiplicação do capital”, explicam.

    A RB Investimentos chega a Bauru com esse serviço. Dia e noite, cuidando do seu dinheiro para que você possa dormir tranquilo. Enquanto você sonha, seu dinheiro faz dinheiro.

    Assessoria de Imprensa da RB Investimentos

    3-pilhas-de-notas-de-dolares

    Convidados

    O que o dinheiro é para você? Já pensou nisso?

    19 de setembro de 2015

    Diante de tal pergunta complexa, muitas pessoas irão responder que dinheiro é o que torna possível a realização de seus sonhos

    Pouca gente sabe conceituar o termo ‘dinheiro’ de forma mais objetiva. Essa dificuldade já nasce a partir dos problemas escolares com a matemática, que afeta grande parte dos alunos, desde tenra idade. Assim, cada indivíduo desenvolve uma relação única com o dinheiro, algumas vezes, um relacionamento conturbado e pontuado por pequenas e grandes confusões financeiras.

    Em alguns contextos, é até tabu falar sobre dinheiro, quando o certo seria começar a discutir esse assunto já na educação primária. Dessa maneira, a criança já cresceria sendo iniciada na educação financeira, tornando-se um detentor de conhecimentos úteis e importantes para a sua prosperidade, em diferentes esferas.

    A solução para o mau relacionamento histórico que os brasileiros têm com o dinheiro implica obter aconselhamentos, tal como em tantas outras áreas que demandam o auxílio de profissionais especializados, por exemplo, médicos e advogados referenciados, que as pessoas sempre recorrem em função da confiança a eles depositadas. Essas orientações de profissionais gabaritados têm se revelado estratégias inteligentes e econômicas para quem não quer perder tempo em suas decisões e principalmente dinheiro.

    Em vez de romper o ritmo do tempo e voltar à sala de aula, à procura de se aperfeiçoar em matemática, hoje, há um profissional – o adviser – ou, se preferir, assessor de investimentos, que está à mão e à disposição de qualquer brasileiro desavisado. O assunto que ele trata é justamente seu dinheiro e aí é só ouvir conselhos privilegiados de alguém que sabe tudo sobre o mercado financeiro, esse universo tão complexo e distante dos simples mortais.

    De acordo com Fábio Lara, sócio–diretor e assessor de investimentos da RB Investimentos, na maioria das vezes, as pessoas enxergam o dinheiro como um facilitador ao consumo, algo que serve para comprar coisas ou torná-las nobres, importantes e poderosas. Poucas vezes lembram que ele serve para remunerar o trabalho, na forma de salário. “A versão que eu mais gosto é a de que, se bem domado, o dinheiro torna-se um ótimo escravo: trabalha por nós, aumentando nossa riqueza, tranquilidade e paz”, destaca.

    Valdir Lino, também sócio-diretor da RB Investimentos, já resume em quatro importantes palavras o significado do polêmico ‘dinheiro’: necessidade, conforto, segurança e tranquilidade.

    E então: não é bom ficar em paz enquanto especialistas respondem a essas preocupações por você? Da próxima vez, você não precisará se preocupar em definir o que é o dinheiro. Deixe por conta de quem sabe fazê-lo multiplicar. A RB Investimentos está trazendo esse conhecimento e esses profissionais para Bauru e região. Parece fácil? Verdade. É simples assim. Basta conversar com um dos assessores de investimento da RB. Uma conversa sem custo e com muito lucro para você.

    cinquenta-reais

    Assessoria de Imprensa da RB Investimentos

    Convidados

    Advisers auxiliam investidores de Bauru e região

    19 de setembro de 2015

    Advisers auxiliam investidores de Bauru e região

    RB Investimentos traz para o interior paulista o acesso aos melhores e mais rentáveis investimentos

    Com mais de 30 anos de atuação no Mercado Financeiro os sócios Fábio Lara e Valdir Lino  fundaram a RB Investimentos, uma empresa que surgiu com a proposta de atender ao público de Bauru e região, oferecendo os melhores produtos, rentabilidade e todas as possibilidades de investimentos existentes

    Os advisers (assessores de investimento) Fábio e Valdir representam a XP Investimentos, uma das maiores corretoras de investimentos do mundo, que conta com uma completa linha de produtos e serviços, liderança de mercado, pioneirismo, tecnologia de ponta e total apoio operacional aos clientes. Credibilidade e poder de alcance nas negociações são aspectos fundamentais e determinantes na bem sucedida parceria entre a RB Investimentos e a XP Corretora.

    Bolsa de valores (ações, derivativos, mercados futuros de dólar e juros, mercados agrícolas), investimentos internacionais, investimentos em renda fixa (CDB, LCI, LCA, títulos públicos, debêntures, etc), fundos imobiliários, fundos de investimento e seguro de vida resgatável são exemplos do potencial de investimentos que o cliente encontra na RB Investimentos ao abrir sua conta.

    Os melhores produtos, a maior Corretora do Brasil e o atendimento preferencial são vantagens que somente a RB Investimentos pode oferecer. Através da análise detalhada do perfil de cada investidor os advisers apresentam as melhores opções do mercado e orientam as melhores escolhas para aplicação, sempre procurando superar as expectativas dos clientes.

    Sobre os advisers

    Fábio Lara é formado em Administração pela FEA – USP e tem MBA em Finanças pelo IBMEC e também pela USP/BMF. Em sua carreira, totalmente dedicada ao mercado financeiro, trabalhou durante 10 anos na filial da Corretora Solidez em Bauru e, posteriormente, na Planner, tornando-se um conhecido adviser (assessor de investimento) de muitos investidores de Bauru e região.

    Na outra ponta da RB está o sócio Valdir Lino, que é formado em Administração de Empresas e Pós Graduado em MBA em Controladoria e Finanças pela ITE – Bauru.

    Com 28 anos de experiencia no mercado financeiro, foi operador de Pregão na Bolsa de Valores de São Paulo, e gerente de Mesa de Renda Variavel nas maiores Corretoras de Valores.
    Valdir-Lino-e-Fabio-Lara
    Serviço RB Investimentos
    Avenida Getúlio Vargas, 18-46, cj 702.
    Bauru-SP
    Tel: (14) 3245-7052
    Assessoria de Imprensa da RB Investimentos
    Convidados

    Solução para gestão de documentos eletrônicos fiscais

    18 de setembro de 2015

    A Finnet lança ferramenta que agiliza processos, reduz custos e colabora com a cadeia de suprimentos. De olho nas necessidades das companhias e no crescimento do mercado de tecnologia bancária, a Finnet, empresa brasileira de TI pioneira no desenvolvimento de soluções para fluxos de dados financeiros, lança a ferramenta Gestor de Documentos Eletrônicos na Web, o GD-e Web.

    Trata-se de uma solução que contempla os processos de emissão de documentos eletrônicos fiscais para a venda e transporte de produtos. Desta forma, qualquer procedimento de compra e venda de uma mercadoria é acompanhado pela área de emissão de documentos, garantindo a agilidade na distribuição.

    A ferramenta conta inicialmente com dois módulos, o Conhecimento do Transporte (CT-e) e Guia de Recolhimento de Tributos (GNRE). O primeiro auxilia no processo de emissão fiscal do CT-e que é um documento digital com várias informações sobre a prestação de serviços de transportes, com validade jurídica diante da assinatura digital do emitente e da autorização de uso fornecida pela Secretaria da Fazenda (Sefaz).

    Já o módulo de GNRE faz referência à emissão automática a partir de notas fiscais eletrônicas recebidas, envio automático de guias de pagamentos de tributos estaduais, acesso das guias e comprovantes de pagamento às empresas filiais e integração com bancos via EDI (Eletronic Data Interchange) para pagamento de guias.

    Dentre os benefícios da solução, destaque para agilidade na emissão de guias, redução da digitação, integração bancária, melhora da eficiência logística, geração automática de arquivos de pagamento, além de melhorar a comunicação com a cadeia de suprimentos, integrar com outros sistemas, centralizar a comunicação das informações e ser multiusuários e multiempresas.

    “O ganho na eficiência operacional é bem significativo. Clientes relatam que o processo manual muitas vezes passava de um dia e com a ferramenta houve uma redução em torno 50% da operação”, disse Karina Freitas, coordenadora de produtos da Finnet.

    logo_finnet
    Sobre a Finnet (www.finnet.com.br): A Finnet é especializada no desenvolvimento de produtos, soluções personalizadas e serviços relacionados ao envio e recebimento de documentos financeiros, assim como de informações da área de supply chain. O amplo know how e os 10 anos de experiência no mercado atestam a qualidade, eficiência e segurança dos serviços prestados pela empresa aos mais de 20 mil clientes e parceiros de negócios de segmentos como o financeiro, industrial, de utilities, entre outros.

    Convidados

    Quanto o seu carro te custa por ano?

    17 de setembro de 2015

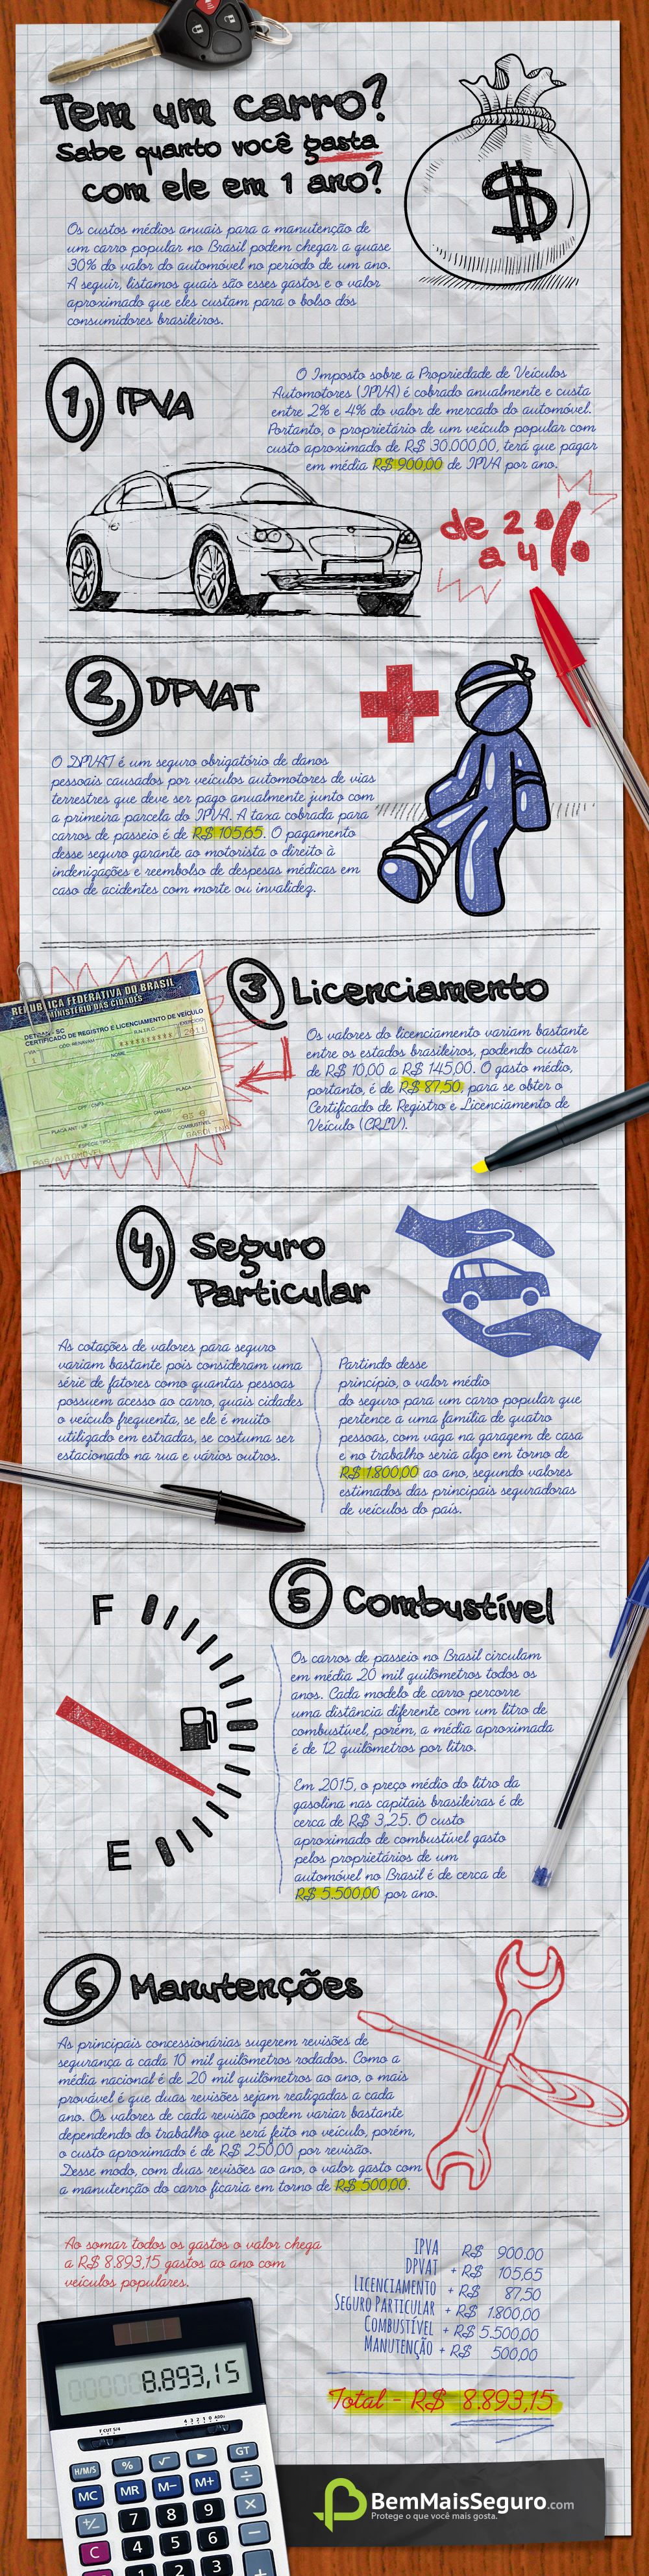
    Ter um carro é muito bom, não? A liberdade de ir e vir de estar com uma maior sensação de conforto diante do trânsito e engarrafamento das grandes cidades, de poder ir aonde quiser a qualquer instante… enfim, um universo de coisas positivas. Contudo, ter um carro custa caro. Assim como o ditado “Ter um carro é outra família” diz, um veículo custa caro. Manutenção, seguro, impostos, combustível e uma série de outros gastos. Contudo, se planejar direitinho dá para fazer tudo e ainda não ficar com a conta negativa. Por isso, a BemMaisSeguro, corretora que oferece seguro para carros com valor mais baixo que o mercado, preparou um infográfico que vai ajudar a colocar tudo na ponta do lápis e poder organizar melhor.

    Confira a seguir:

    Quanto custa para manter um automóvel

    Até o próximo post.

    Convidados

    10 passos para evitar perder dinheiro na bolsa de valores

    16 de setembro de 2015

    Defenda seu dinheiro na bolsa de valores com as orientações abaixo.

    O desejo de ficar rico investindo na Bolsa de Valores é tão comum quanto o desejo de ganhar na loteria, isso acontece devido ao potencial de rentabilidade que investir na Bolsa pode proporcionar aos investidores, principalmente comparado aos investimentos de renda fixa.

    Mas como nem tudo na vida são flores, junto a este grande potencial de desempenho, operar na bolsa pode expor o investidor ao risco de perder dinheiro, e é claro que ninguém quer isso.

    10-passos-evitar-perder-dinheiro-na-bolsa-de-valores

    Perder dinheiro é um tema que as pessoas não gostam de tratar, é difícil encontrar conteúdos sérios sobre o assunto e são poucas as empresas que tem interesse de mostrar para os seus clientes os riscos reais de operar na bolsa. Muitas preferem ludibriá-los,  mostrar apenas o lado positivo de investir em renda variável.

    Vejamos agora 10 passos de como evitar perder dinheiro na Bolsa de Valores que podem ser evitados facilmente apenas tomando algumas medidas:

    1 – Conhecimento é a chave do sucesso

    O primeiro passo é o que acredito ser o mais importante, pois a partir dele poderemos compreender as demais dificuldades de investimentos de renda variável.
    As pessoas tendem a investir na bolsa iniciando pela prática e só procuram a teoria quando a coisa já está mais do que complicada. Por isso é importante antes de começar a operar na Bolsa de Valores buscar em primeiro lugar o conhecimento sobre tudo que envolve este investimento, e existem conteúdos feitos por grandes especialistas que estão disponíveis na internet gratuitamente e que pode ajudar o investidor a aprender a investir na bolsa.

    Procurando primeiro aprender e depois começar a investir você saberá o que está fazendo e também estará preparado para qualquer dificuldade.

    2 – Ter cuidado com fontes de notícias não confiáveis

    É preciso ter cuidado ao operar tomando decisões fundamentadas apenas por notícias, pelos motivos listados abaixo:

    • Tenha certeza que a sua fonte é confiável e que a informação que leu ou ouviu está correta, muitas vezes ela pode até ser verdadeira, mas é bom verificar se a informação está completa, a omissão de pontos importantes pode ser um grande risco.
    • Outro motivo importante sobre operar baseado em notícias é que elas podem já estar precificadas na bolsa, ou seja, o mercado já absorveu está informação. Então para se posicionar é preciso ter certeza que estes dados são mesmo novidades para o mercado.
    • É importante ter em mente que sempre haverão pessoas com melhor acesso a determinada informação do que outras. Portanto muitas vezes quando a informação sai em um  jornal ou portal de noticias muita gente já estava sabendo e já se posicionou no mercado. Por isso é bom ter cuidado.

    Alguns sites lançam as chamadas “notícias bomba” sobre empresas e ações, apenas com a finalidade de que seu portal seja acessado muitas vezes e no fim das contas essas notícias nem são relevantes para o mercado ou seu conteúdo pode está atrasado ou mesmo é falso. Procure validar a informação em outras fontes e também veja os comentários postados pelos outros usuários sobre a notícia e sobre o site que encontrou a informação antes de montar uma operação na Bolsa de Valores .

    3 – Nem sempre as empresas que gostamos podem ser bons investimentos
    É comum encontrar no mercado pessoas que escolhem investir em empresas, que tem ações negociadas na bolsa de valores simplesmente por conhecer ou ter alguma afinidade com as empresas.

    Mas nem sempre uma empresa que é de nossa confiança, seja pelo seu atendimento e qualidade do produto, por ter sua propaganda todo dia na TV ou mesmo pela sua sede ficar perto da nossa casa significa que a empresa poderá gerar oportunidades de investimento na Bolsa.

    Para encontrar as melhores oportunidades é preciso ter auxílio de profissionais capacitados, ou seja, analistas e consultores que possuem experiência e as ferramentas corretas para encontrar boas opções de investimentos no mercado.
    4 – Falta de tempo para investir

    É importante ter tempo disponível para operar na bolsa, pois o mercado pode sofrer várias alterações ao longo do tempo e é bom ficar por dentro para não perder oportunidades.

    Claro que isso pode variar de acordo com perfil de cada investidor, tem pessoas que possuem tempo disponível e operam ações na modalidade de day-trade, que são as operações que começam e terminam no mesmo dia, há investidores que preferem operar em períodos de curto, médio e longo prazo.

    Mas mesmo comprando e vendendo ações em períodos mais longos, é importante ter um mínimo de tempo disponível para acompanhar o que está ocorrendo no mercado e como estão evoluindo as operações de sua carteira.

    5 – Amor à ação

    Investir na bolsa de valores é mesmo emocionante, mas a tomada de decisão precisa ser sempre com frieza e sensatez e não agindo de maneira emocional.

    Algumas pessoas perdem muito dinheiro por achar que algumas empresas, mesmo em tendência forte de baixa, não irão se desvalorizar por muito tempo e que em algum momento os preços de suas ações voltarão a subir novamente. Desta forma vão mantendo a operação e só encerram quando o prejuízo está irreparável.

    Outra situação é quando existe apego não apenas uma ação, mas a um determinado grupo de ações. Neste caso os investidores acabam perdendo oportunidade de investir em outras ações e contratos futuros, deixando de diversificar sua carteira e potencializar os ganhos de seus investimentos. Se por azar este grupo de ações escolhidas estão em queda no mesmo período, estes investidores perdem dinheiro sem ter condições de se recuperar, já que limitaram sua carteira.

    É preciso investir com a visão de que as ações não são objetos de apego e sim ativos negociáveis que se não forem bem conduzidos podem levar a perda de capital.

    6 – Colocar todos os ovos em apenas um cesto

    Outra forma de perder dinheiro na bolsa de valores é direcionando todo o capital disponível em apenas uma oportunidade. Assim se esta operação vier a resultar em prejuízo o capital investido será prejudicado de uma vez só.

    Por isso é importante diversificar a carteira e separar o capital disponível em fatias,   direcionando o mesmo volume de dinheiro para cada operação que deseja entrar. É recomendado direcionar o mesmo volume para que uma operação não tenha peso maior que as outras.

    Diversificar a carteira utilizando além de ações e investindo em outros ativos da bolsa, como por exemplo operar no Mercado Futuro também é uma boa maneira de diminuir o risco e aumentar o grau de retorno.

    Assim compensando as operações que estão dando prejuízo com as que estão resultando em lucro.

    7 – Não seja ganancioso

    A vontade de ganhar mais do que foi projetado, muitas vezes pode ser um problema.

    Acabamos perdendo dinheiro quando um trade atinge o objeto traçado e ao invés de encerrar a operação esperamos que o preço da ação suba ainda mais.

    Fazendo isso corremos o risco da ação se desvalorizar, podendo voltar até o preço de entrada ou mesmo ficar abaixo dele gerando perdas. Assim uma operação que estava prestes a ser encerrada com lucro acaba dando prejuízo.

    Para evitar que isso aconteça, seja disciplinado e siga sua estratégia a risca, respeitando os objetivos traçados para os trades.

    Lembre-se que é melhor ficar chateado por não ter ganhado mais dinheiro do que ficar triste e com dor na consciência ao perder grana.

    8 – Não delimitar as perdas

    Mesmo entendendo que é possível perder dinheiro investido na bolsa de valores, alguns investidores, muitas vezes, entram nas operações sem definir o quanto estão dispostos a perder caso as operações encerrem com prejuízo.

    É muito comum que os investidores em uma situação na qual suas ações estão se desvalorizando busquem aguardar o preço da ação subir até o objetivo traçado a qualquer custo ou mesmo sair da operação somente se ela voltar no preço de entrada, o chamado “sair no zero-a-zero”. E assim vão vendo o preço de suas ações caindo ainda mais e o seu capital sendo consumido pelas perdas. Ao invés disso, o investidor precisa está pronto para este momento de adversidade, delimitando as perdas antes de entrar em uma operação.

    É possível fazer isso  utilizado a ferramenta Stop Loss, com ele é possível traçar o patamar máximo de prejuízo aceitável. E caso a operação venha a dar prejuízo e consequentemente atingindo o stop loss, apenas uma pequena parte planejada do capital será afetado, preservando o montante principal.

    Desta maneira o investidor continua no jogo e pode recuperar o capital perdido em outras operações.

    9 – Fique atento aos custos operacionais

    Ao operar no mercado de ações existem custos operacionais que são diferentes das perdas com os trade que resultam em prejuízo, alguns destes custos são:  taxa de custodia das ações, corretagem, aluguel de BTC, emolumentos, entre outros.

    Muitas vezes o investidor não se atenta a estes valores, e acaba desconsiderando de seus cálculos, correndo risco de mesmo com operações finalizadas com lucro ainda possa perder dinheiro no fim das contas, diluindo seu lucro com os seus custos das operações.

    Então é muito importante além de considerar os custos operacionais, também avaliar se a corretora que utiliza tem custos adequados e oferece a melhor relação custo x benefício.

    10 – Cuidado com ações que valem centavos

    Existem empresas no mercado que não estão bem economicamente e isso influencia suas ações na Bolsa de Valores, algumas delas tem o preço da ação valendo centavos e mesmo assim acabam atraindo investidores.

    Isso acontece porque nestes investimentos com baixo preço é possível comprar grandes quantidades de ações, e assim a possibilidade de gerar maior rentabilidade.
    Mas na pratica não é tão legal como parece, investir nestas ações é bastante arriscado devido aos fatores a seguir:

    • Baixa liquidez – Ações que valem centavos não são operadas pelos grandes investidores e por isso elas têm grau de liquidez muito baixo. Então é possível que o investidor entre na operação e não consiga mais encerrar, ou até pode ser que consiga, mas vendendo as ações em um valor abaixo da cotação do mercado, devido à falta ofertas de compra disponíveis.
    • Pequenas quedas podem equivaler a grandes perdas –  Vamos entender este ponto através de um exemplo. Imagine que uma ação vale R$ 0,10 e temos disponível para investir 5.000 reais, portanto, podemos comprar 50 mil destas ações, e é isso o que faremos hipoteticamente neste exemplo, mas infelizmente, logo após a nossa compra o preço das ações caiu para R$0,09, está queda não parece tão relevante não é? Porém ao fazer as contas de quanto isso nos custou, essa pequena variação equivale a 10% do nosso capital e encerrando a operação a 9 centavos teremos prejuízo de  R$500,00, isso sem considerar os custos operacionais.

    Por fatores como este é bom ficar de fora da ações que estão valendo centavos no mercado.

    Espero que as orientações contribuam para que você possa conduzir melhor os seus investimentos na Bolsa de Valores, e assim conquistar os seus objetivos.

    Ficou com alguma dúvida? Escreva nos comentários abaixo.

    Equipe Toro Radar

    www.tororadar.com.br

    Convidados, Geral

    Resultados das construtoras até o 1S2015 e a bolha imobiliária

    14 de setembro de 2015

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

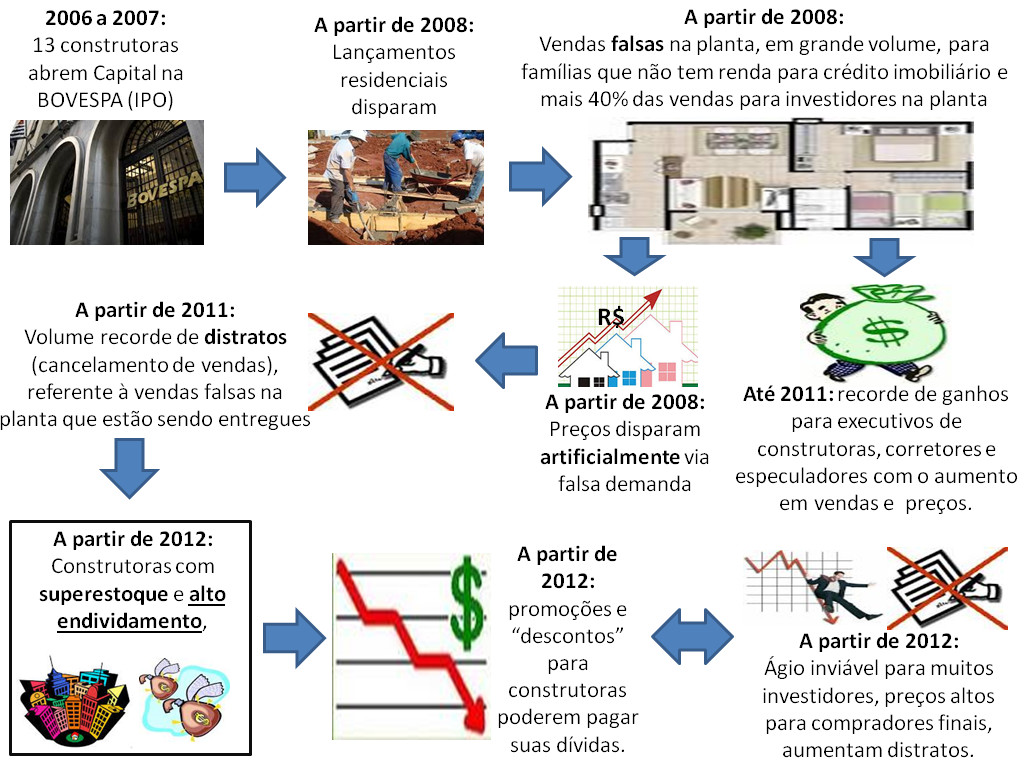
    Qual a relação entre as construtoras e a bolha imobiliária brasileira?

    Post 44 imagem 1 fluxo as construtoras e a bolha imobiliária

    Os dados de 12 construtoras com Ações na BOVESPA (lista em “Referências”) ajudarão a demonstrar o que consta acima. Nos próximos itens, os principais indicadores.

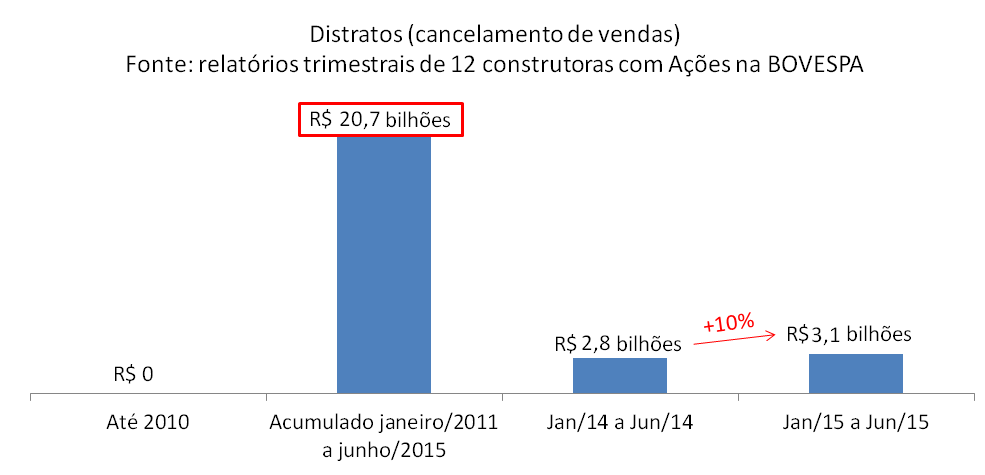
    Distratos:

    Post 44 imagem 2 distratos

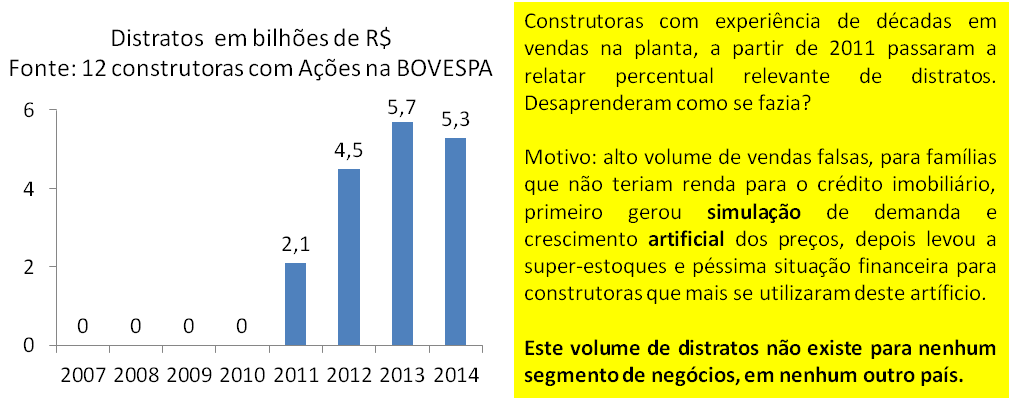
    As construtoras que tem mais distratos trabalham com vendas na planta há décadas e apesar dos cancelamentos de vendas serem irrelevantes até 2010, já acumularam mais de R$ 20 bilhões só no período de 2011 a junho/2015, uma evidência clara das vendas falsas na planta.

    O volume real de distratos é muito maior do que consta acima: existem construtoras que omitem esta informação em seus relatórios (exemplos: Cyrela, Even, Helbor e outras), uma que não menciona os distratos se forem revendidos no mesmo trimestre em que o cancelamento ocorre (PDG), atrasos de mais de 1 ano para reconhecer distrato (exemplos: PDG, MRV), construtora dando desconto no ato do financiamento imobiliário para evitar o distrato (exemplo: Rossi), dentre outras ações para que esta anomalia não apareça na íntegra.

    Quais os efeitos para o mercado imobiliário como um todo? A partir do próximo item, as consequências desta anormalidade.

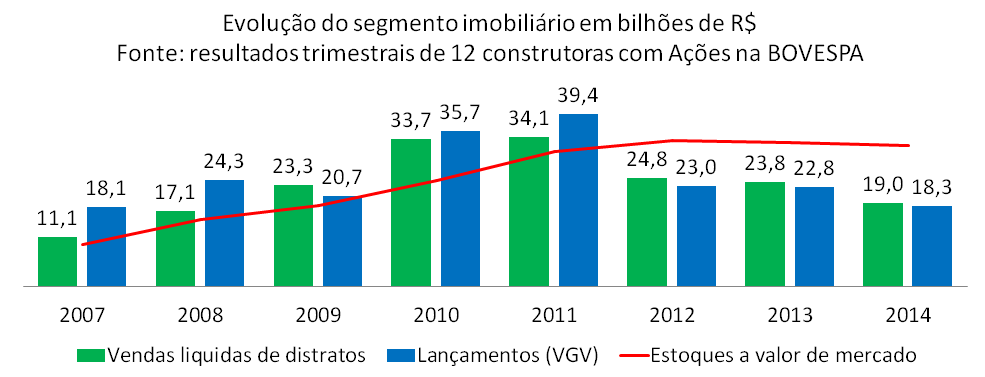
    Vendas, lançamentos e estoque de imóveis novos:

    Post 44 imagem 3 evolução do mercado imobiliário até 2014

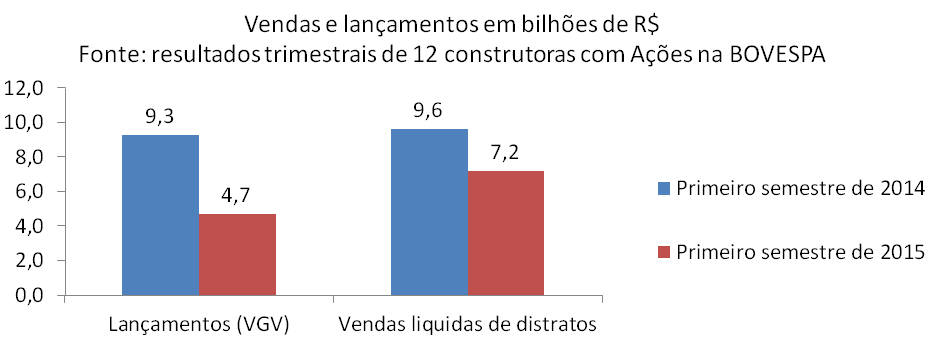
    Os lançamentos caíram mais de 40% em 2012, como o tempo de construção é de 3 anos em média, os distratos em 2015 deveriam ter tido uma queda significativa e não subir 10% como observamos no primeiro semestre em gráfico mais acima. Este resultado só ocorreu porque o percentual de distratos relacionados a vendas na planta de 2012 aumentou muito, apesar de em 2012 já saberem os efeitos destrutivos e o quanto deveriam evitar as vendas falsas. Por que fizeram isto? Para encobrir os distratos de vendas falsas de anos anteriores (“pedaladas”).

    Como está sendo o ano de 2015 quanto a lançamentos e vendas?

    Post 44 imagem 4 vendas e lançamentos primeiro semestre

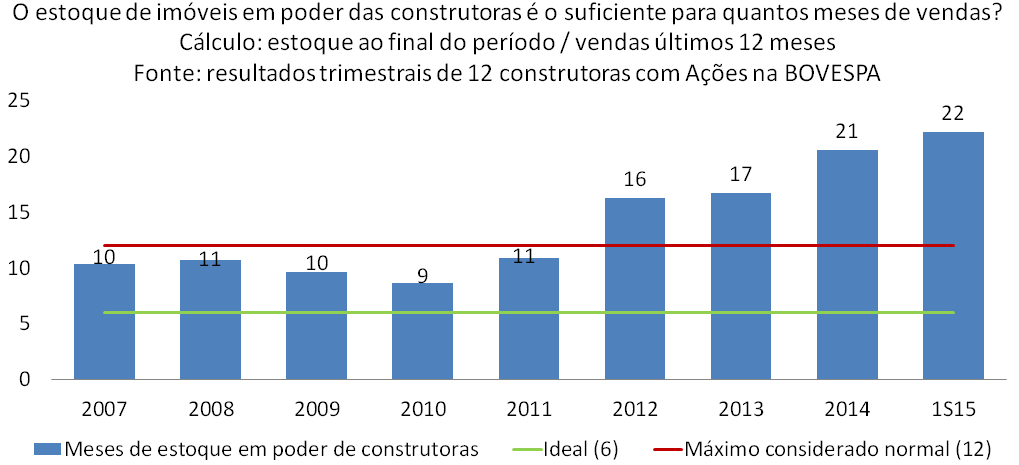
    O segmento imobiliário já vem prometendo desde 2012, que as reduções em lançamentos de imóveis levarão a um maior equilíbrio entre oferta e procura. Será que é verdade?

    Post 44 imagem 5 estoque de imóveis com construtoras

    Os dados das construtoras revelam exatamente o contrário do que elas dizem: apesar das reduções constantes nos lançamentos desde 2012, o desequilíbrio entre oferta e procura tem ficado cada vez maior. Esta é uma das características típicas de toda bolha imobiliária.

    Nos EUA, apesar de reduções em lançamentos, os cancelamentos de financiamentos em larga escala, combinados com quedas sensíveis nas vendas brutas em virtude dos preços incompatíveis com renda, geravam super-estoques, assim como ocorre aqui no Brasil, com os distratos daqui fazendo o papel da inadimplência bancária de lá.

    O desequilíbrio entre oferta e procura é ainda maior do que aquele que consta acima, pois temos os investidores em volume anormal (37% das vendas), as vendas de usados que tem despencado em todo o país combinada com cada vez mais pessoas interessadas em venderem seus imóveis e um crescente número de leilões de imóveis por bancos.

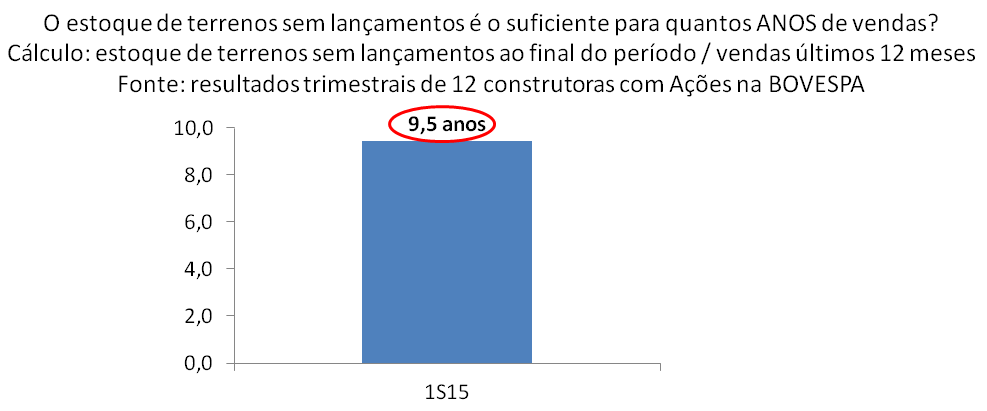
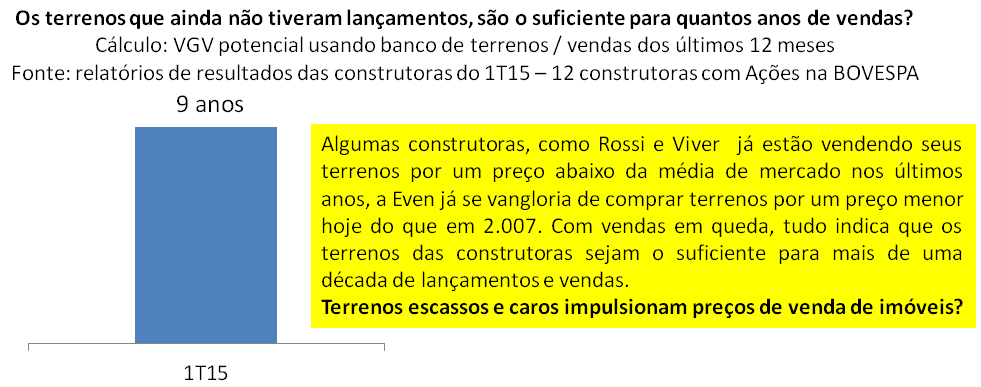
    As construtoras também diziam que o aumento dos preços tinha relação com a escassez de terrenos, será que é verdade?

    Post 44 imagem 6 estoque de terrenos com construtoras

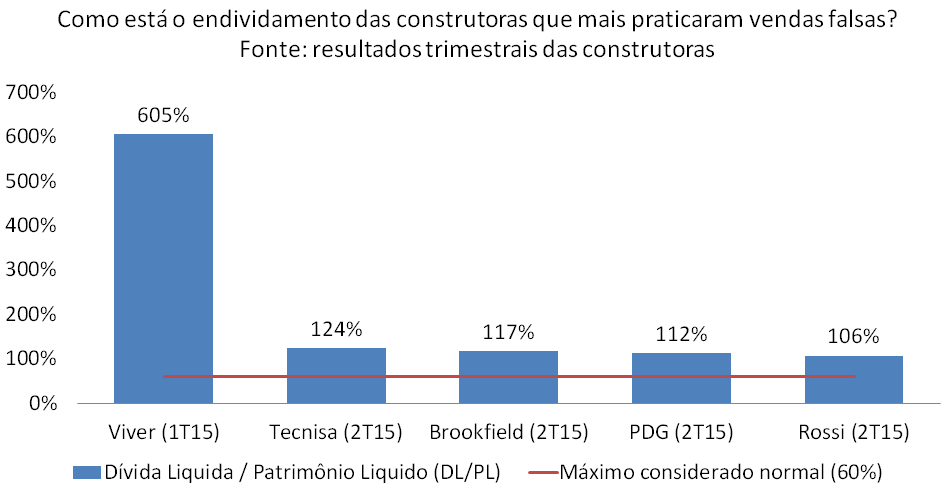
    Nos EUA os bancos que mais concederam financiamentos que foram cancelados, ficaram não só com super-estoque de imóveis como também com alto endividamento. E no Brasil?

    Dívidas das construtoras:

    Post 44 imagem 7 dívidas das construtoras

    A DL/PL da Viver é do 1T15 porque no 2T15 fecharam com patrimônio liquido negativo e tal métrica ficaria prejudicada.

    A Viver já está sem lançar há mais de um ano, por falta de condições financeiras. Brookfield saindo da BOVESPA para tentar buscar um caminho para pagar suas dívidas. PDG e Rossi contrataram consultorias especializadas para cuidarem da reestruturação de suas dívidas, uma das últimas tentativas de se salvar, já a Tecnisa vem com distratos anormais nos últimos anos.

    Preços dos imóveis novos:

    A combinação de super estoques com alto endividamento forçou a redução mais sensível nos preços dos imóveis para os bancos nos EUA. E no Brasil? Como exemplo, vejamos o caso da PDG, a líder das vendas falsas na planta, com mais de R$ 4,7 bilhões em distratos só no período de janeiro/2011 a junho/2015:

    Post 44 imagem 8 PDG evolução margem de revenda dos distratos

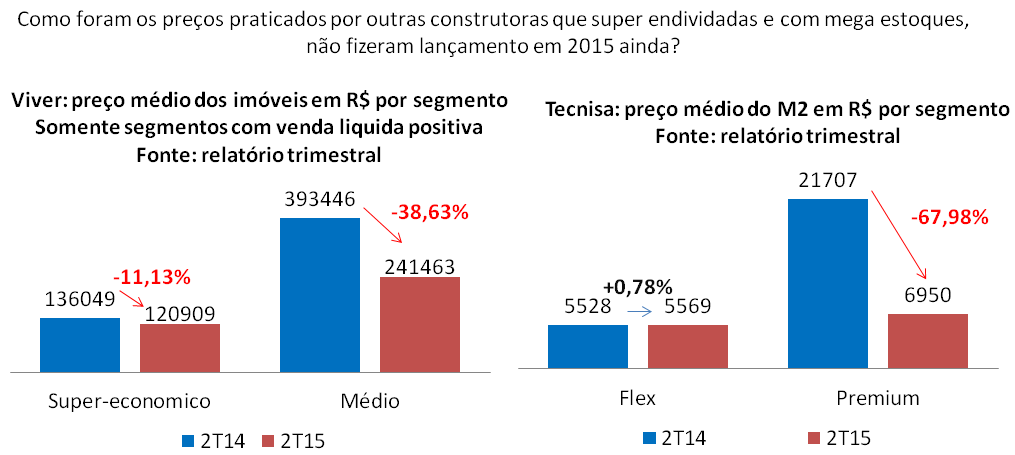
    Vale a pena avaliarmos outras construtoras que, da mesma forma que a PDG, estão super-endividadas e ao mesmo tempo com estoque recorde, a tal ponto que não realizaram nenhum lançamento no 1S15. O que poderiam fazer para se livrarem destes estoques e ao mesmo tempo, buscarem caixa para pagarem suas dívidas?

    Post 44 imagem 9 preços Viver e Tecnisa 2T15

    Será que este impacto se reflete só em construtoras super-endividadas? Vejamos o resultado recente na cidade que tem a maior representatividade para o segmento imobiliário:

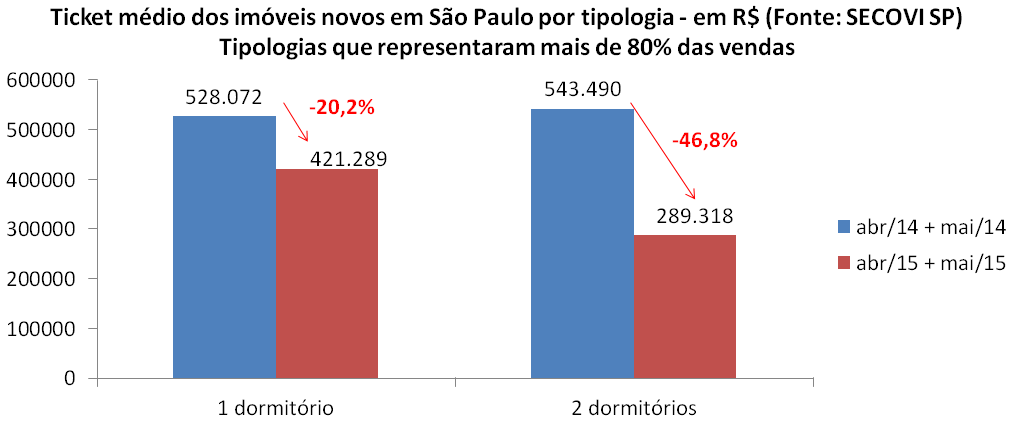
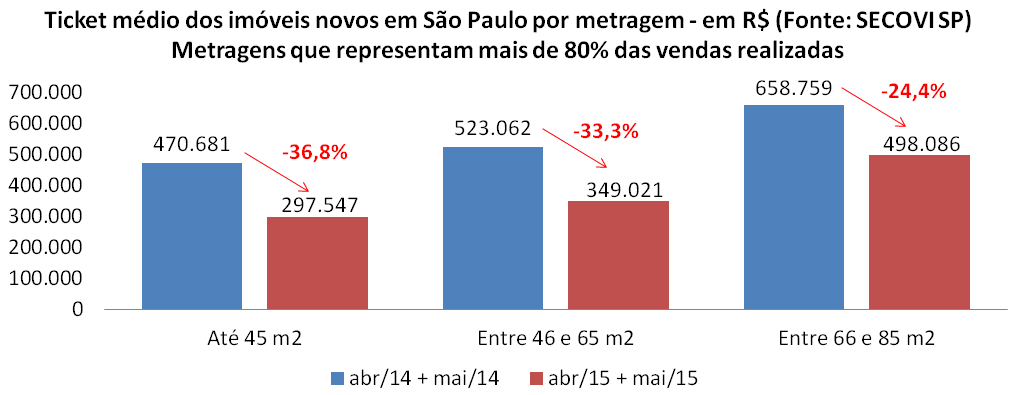
    Post 44 imagem 10 ticket imóveis novos por tipologia São PauloPost 44 imagem 11 ticket imóveis novos por metragemAs construtoras em São Paulo não só focaram nos imóveis de menor preço, como ainda fizeram uma redução sensível nos preços destes, tanto quando analisamos por tipologia, quanto por metro quadrado.

    O que consta acima, tanto dos relatórios das construtoras quanto do SECOVI SP, é uma reação natural: construtoras precisam vender para tentarem gerar caixa que pague suas contas, como os preços subiram de forma artificial e gerando super-estoques por terem ficado completamente díspares em relação à renda e capacidade de compra das famílias, a única saída eram reduções relevantes nos preços.

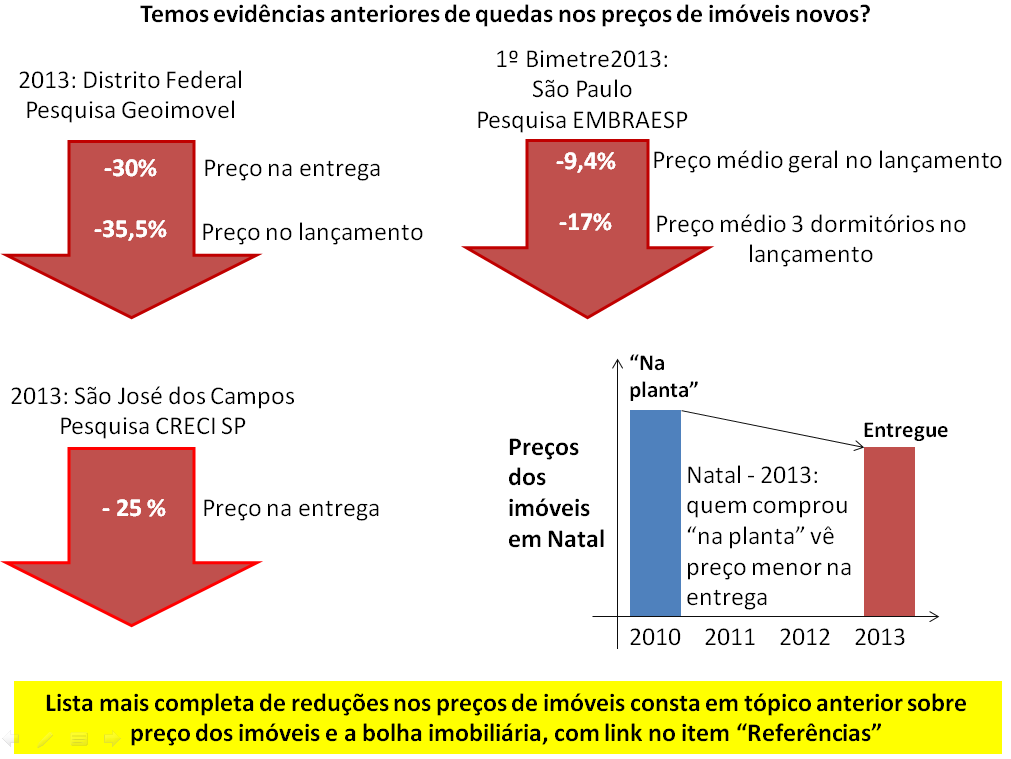
    Esta situação seria recente e apenas consequência da crise? Vamos relembrar evidências que tem se acumulado desde 2013 quanto a quedas de preços de imóveis novos, já como consequências de todo este processo de vendas falsas na planta e excesso de investidores:

    Post 44 imagem 12 quedas de preços anteriores

    Qual seria a tendência daqui pra frente?

    Apesar da redução constante em lançamentos e preços dos imóveis novos que já ocorrem há anos, o desequilíbrio entre oferta e procura tem piorado, o que significa que os preços ainda tem que cair muito até que possam voltar a se tornarem compatíveis com a renda.

    A tendência é que com menos lançamentos e a crise, cada vez mais as construtoras tenham dificuldade de fazer caixa para pagamento de suas dívidas, pois terão cada vez menos vendas falsas (dependem de lançamentos) e encontrarão cada vez menos compradores, em função de aumento no desemprego, queda da renda, dificuldades para obtenção do crédito imobiliário que está mais caro, etc., ou seja, será a necessidade das construtoras e a falta de compradores habilitados, ambos crescentes, que forçarão a intensificação na redução dos preços.

    Em outras palavras, comprar agora, mesmo que com grandes “descontos e promoções”, significará pagar mais caro do que adiar a compra.

    Referências:

    As 12 construtoras com Ações na BOVESPA utilizadas como referência para este estudo são aquelas que tem foco no segmento residencial: Cyrela, EzTec, MRV, Helbor, Even, Trisul, Gafisa, PDG, Brookfield, Rossi, Tecnisa, Viver. Informações extraídas dos relatórios trimestrais que constam nas páginas de Relação com Investidores dos sites destas empresas.

    Pesquisas do SECOVI SP utilizadas para cálculo da evolução de preços em São Paulo:

    http://www.secovi.com.br/pesquisas-e-indices/indicadores-do-mercado/

    http://www.secovi.com.br/files/Arquivos/pmi-maio-2015.pdf

    http://www.secovi.com.br/files/Arquivos/pmi-maio-2014.pdf

    http://www.secovi.com.br/files/Arquivos/pmi-abril-2015.pdf

    http://www.secovi.com.br/files/Arquivos/pmi-abril-2014.pdf

    Pesquisas sobre reduções de preços dos imóveis em 2013:

    Sobre pesquisa Geoimovel que apontou queda de 35,5% nos preços de lançamentos no DF: www1.folha.uol.com.br/mercado/2013/12/1391790-especulacao-leva-a-queda-de-preco-nos-lancamentos-de-imoveis-em-brasilia.shtml

    Notícia sobre queda de 30% nos preços dos imóveis entregues no DF em 2013: http://www.correiobraziliense.com.br/app/noticia/economia/2013/09/01/internas_economia,385651/especuladores-sao-penalizados-pela-retracao-do-mercado-imobiliario.shtml

    Quedas nos preços de lançamentos em São Paulo em 2013 – EMBRAESP: http://msn.revistaimoveis.zap.com.br/155982-precos-dos-imoveis-novos-caem-em-sao-paulo.html

    São José dos Campos: queda de 25% nos preços de imóveis novos em 2013: http://g1.globo.com/sp/vale-do-paraiba-regiao/noticia/2013/05/preco-dos-imoveis-cai-25-em-sao-jose-em-dois-anos-revela-creci.html

    Informação do segmento imobiliário de que infra ruim derrubou preços em Natal em 2013: http://jornaldehoje.com.br/infraestrutura-ruim-derruba-valor-dos-imoveis-em-natal/

    Informações de pesquisas, compradores, profissionais do segmento imobiliário e outros sobre quedas nos preços: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-e-os-precos-dos-imoveis

    Até o próximo post!

    Convidados

    Grau de investimento menor: o que fazer?

    11 de setembro de 2015

    Olá leitores!

    Primeiramente queria agradecer ao blog Defenda seu Dinheiro pela oportunidade de escrever aqui. Quanto mais pessoas ajudarem através da educação financeira, melhor.

    seta_grau_investimento

    Vamos comentar uma notícia bem recente e que pode mudar a visão que as pessoas tem do Brasil.
    Em setembro de 2015 recebemos a notícia de que o Brasil teve sua nota de classificação rebaixada, devido a turbulências na gestão político-econômica do país. Entretanto, muitos podem estar na dúvida sobre o que isso significa e se há algo que possa ser feito.
    Primeiramente vamos abordar:

    1. Sua definição
    2. Agências de Risco
    3. A Nota e o Histórico no Brasil
    4. As Agências são Confiáveis?
    5. O que fazer?

    1) DEFINIÇÃO DE GRAU DE INVESTIMENTO

    O grau de investimento é uma nota concedida pelas agências de risco do Brasil e do mundo, que indicam sua capacidade de pagamento de dívidas perante a investidores internacionais.
    Seria uma espécie de recomendação que vai de bom pagador até o caloteiro. Tem se tornado um tipo de norte para os investidores e instituições financeiras quando é decidido onde colocar o dinheiro e qual a taxa de juros estabelecida.
    Desta forma, quanto mais seguro um país ou uma empresa for considerado por uma agência, mais dinheiro recebe a custos menores.
    Entre os diversos indicadores, são abordados as reservas internacionais, a solidez da economia, a estabilidade ou instabilidade política, liberdade de imprensa, distribuição de renda, entre outros fatores.
    Sua nota, chamada de rating é calculada, como pode ser visto na tabela abaixo.
    rating

    2) AS AGÊNCIAS DE RISCO

    ag_risco

    Conforte já foi mencionado em um post e no meu livro digital sobre o CDB (clique aqui e aqui), as agências de risco são instituições que qualificam determinados produtos financeiros (tanto de empresas, como de governos ou países),e atribuem notas e os classificam de acordo com o espectro relacionado a seu histórico de pagador.
    Podemos citar as maiores e mais conhecidas no mundo todo, que são:

    1. Standard & Poor´s
    2. Moody´s
    3. Fitch

    Tanto grandes quanto pequenos investidores utilizam essas agências como forma de avaliar certos investimentos e se valem ou não a pena de acordo com seu aval.
    Em tempos de crises, o grau de investimento geralmente tende a abaixar e sua confiança tende a diminuir, o que faz com que investidores não coloque seu dinheiro em um determinado país.

    Geralmente bancos maiores possuem nota de risco mais alta, ou seja, são estáveis e apresentam maior garantia de solvência e credibilidade perante aos investidores nacionais e internacionais
    Entretanto, devido a sua solidez, suas taxas de juros não serão tão vantajosas, afinal quanto menor o risco menor o retorno.
     Em contra-partida os bancos menos expressivos cujo risco de quebra é mais elevado (ou sua nota de risco é mais baixa) ofertarão taxas maiores como forma de compensas a sua falta de estabilidade.
    Até que ponto você trocaria segurança por mais retornos?
    Creio que essa seja uma pergunta bastante individual e cuja resposta vai depender do quão informado você está a respeito de cada banco em questão

    3) A NOTA E O HISTÓRICO DO BRASIL

    histórico
    Observando a imagem acima vemos, que não há uma estabilidade nas notas. O país dificilmente teve uma política de contas bem definidas e uma economia sólida.
    A constante burocracia aliada e sempre intervenção estatal, torna qualquer tipo de criação de riqueza insustentável.
    Você leitor, já tentou abrir uma empresa aqui no Brasil?
    Então você sabe muito bem do que estou falando.
    Para piorar, os impostos sempre aumentam como uma forma de arrecadação, prejudicando o seu bolso cada vez mais.
    Recentemente a nota do Brasil que era BBB- caiu para BB+, o que significa que algumas mudanças são necessárias. Não me surpreenderia se cobrassem do brasileiro com mais impostos.
    Em um dos meus posts sobre a manifestação ocorrida mais cedo neste ano, uma das suas reinvindicações seria a redução de gastos públicos, bonitamente chamando de austeridade.
    Em outras palavras, seria como reduzir as contas para que caibam dentro do seu orçamento.
    Para quem é pai de família, isso acaba sendo bem compreensivo. Como você pode ter uma vida tranquila se está passando por apertos o tempo todo?
    Os problemas enfrentados pelo país possuem origens políticas, que usam e abusam do dinheiro público para sustentam investimentos duvidosos e populistas, principalmente quando em épocas de eleições.
    Novamente, pagaremos com o nosso dinheiro a festa irresponsável dos nossos representantes.

    4) ELAS SÃO CONFIÁVEIS?

    confiavel
    A polêmica  em torno das agências de classificação de risco está no fato de os seus clientes que também são responsáveis pelo seu faturamento serem os bancos e outras empresas.
    Para que sua nota seja avaliada é necessário que você pague a instituição. Dependendo do critério de quem paga, a classificação pode manter-se em sigilo, geralmente quando a nota fique aquém das espectativas
    Se for do interesse das requisitantes que a nota venha a público, é necessário uma autorização formal. Todavia, essa nota pode subir (upgrade) ou descer (downgrade)
     Para que a classificação se torne pública, a empresa contratante deve autorizar formalmente a publicação.
    Não vamos esquecer também que elas foram co-responsáveis pela crise americana de 2008. Para quem perdeu a explicação completa, vamos resumir dizendo que o que ocorreu nos EUA foram um quebra sistêmica onde vários bancos americanos e mundiais quebraram devido a ativos cujo lastro estava em hipotecas.
    Seria como você, sendo um inquilino, pagasse o aluguel para o banco e o detetor do título hipotecário ganhasse uma rentabilidade em cima desse valor.
    As crise, oriunda dos títulos, tiveram incentivo das agências de risco, que deram nota máxima aos mesmos.
    E olha o que aconteceu com essas mesmas agências esse ano.
    punição
    Volto a minha pergunta anterior!
    Elas são confiáveis?
    Acredito que devemos buscar todas as informações, desde as mais óbvias até as mais absurdas aos olhos nus. Devemos sempre buscar fontes alternativas e não oficiais para desenvolvermos uma opinião mais aguçada.
    O que devemos fazendo então?

    5) O QUE FAZER?

    passos
    Choices Dilemma
    Acredito que essa seja uma dúvida bastante comum, dado que a confiança no Brasil irá cair perante aos outros países do mundo. Entretanto, para o público leigo e que está começando a investir, só existem 3 tipos de preocupações.
    1. Trabalhar
    2. Gastar menos do que ganha
    3. Estudar sobre os investimentos
    Você pode estar se perguntando….
    “Mas isso eu já faço!”
    Exatamente, nada muda para você leitor. Procure se preocupar com aquilo que está ao seu alcance e que você tenha total controle.
    Problemas político-econômicos não podem ser resolvidos por nós, então a única solução que podemos encontrar sempre foi a mesma: reduzir nossos gastos e deslumbrar uma vida de independência financeira, que é o propósito deste blog.
    Notícias como acima mais atrapalham do que ajudam, apesar de sua boa intenção informática. Temos a impressão que precisamos tomar alguma atitude agora antes que seja tarde demais.
    Não se preocupe leitor e continue o que está fazendo e mantenha-se fiel a sua estratégia independentemente das matérias veiculadas na mídia. Normalmente elas possuem uma carga de terrorismo e medo, o que nada ajuda.
    Diminuia seus gastos supérfluos, trabalhe e busque informações de qualidade sobre o que fazer quando tiver uma boa quantia em mãos. Não tem nota de risco que possa medir o seu grau de disciplina e determinação.
    Você, leitor, é a único com quem tem que se preocupar!
    Espero que tenha gostado.
    Não esqueça de comentar aqui no post dizendo o que você acha desse rebaixamento e o que influencia diretamente na sua vida.
    Abraços e bons investimentos.
    assinatura

    http://www.odinheirista.com.br

    Até o próximo post.

    Convidados

    Como fazer o seu 3G durar mais ?

    18 de agosto de 2015

    Formas de utilização para fazer seu pacote de dados durar por mais tempo. O serviço de internet do Brasil aparece em desvantagem comparado a outros países, os clientes tem que lidar com inúmeros problemas como a falta de sinal, internet lenta e conexões falhas. Além do serviço de internet móvel que deixa a desejar.

    Cada vez mais as operadoras reduzem os planos de 3G/4G para fazer os clientes optarem por pacotes pagos. Os pacotes básicos oferecem certa 75MB de navegação de internet por dia para planos pré-pagos e para planos pós-pagos 100MB e se o usuário utiliza muito seu pacote de dados ele não chega até o final do dia, o que muitas vezes o obriga a efetuar uma contratação nova de pacote, ou aumentar o limite dos dados.

    3G

    Vale ficar atento a algumas informações para você poupar seu pacote de dados além de economizar na conta no final do mês.

    Escolha um navegador mais leve

    Os usuário acessam páginas de internet no seu aparelho, uma boa alternativa é instalar navegadores leves. Eles comprimem dados recebidos e enviados para a web e, com isso consome menos megabytes de internet.

    Desligue a internet móvel quando não estiver utilizando

    Caso não precise usar constantemente sua conexão, desative o seu 3G no seu aparelho. É preciso saber que quando não estão em uso os aplicativos do celular costumam ficar sincronizados com redes sociais, e-mails, entre outros. Com isso você utilizará menos o seu plano de dados e ainda economiza a bateria do seu celular.

    Modere o uso do GPS

    Serviços com geolocalização, como usar GPS sincronizados a outros aplicativos,  costumam consumir a sua franquia de 3G.

    Procure redes WIFI

    É recomendável conectar-se sempre a uma rede Wi-Fi. Muitas empresas oferecem internet aberta. Então, aproveite! Ainda existe o ponto de acesso WIFI que é uma rede de hotspots/pontos de acesso Wi-Fi pelas ruas das cidades, onde você pode se conectar em alta velocidade e conservar o pacote de dados do seu celular, em São Paulo já existem muitas redes como essas, com o combo NET que é um serviço oferecido para os clientes da operadora.

    Convidados, Geral

    O oxigênio da bolha imobiliária brasileira, parte 4

    17 de agosto de 2015

    Post mais recente sobre a bolha imobiliária no Brasil: http://defendaseudinheiro.com.br/a-bolha-imobiliaria-no-brasil-e-a-economia

    DESINFORMAÇÃO?

    Por que é requisito de toda bolha imobiliária a desinformação em larga escala? Primeiro, porque todos sabem o quanto a bolha imobiliária é destrutiva para economia, tinha que ser disfarçada para que não fosse combatida durante o inchar, segundo, porque é a desinformação que alimenta a especulação e faz pessoas acreditarem que preços não caem.

    Analogia com outras bolhas imobiliárias: nos EUA ridicularizavam em público os economistas que falavam sobre a bolha imobiliária e até quando explodia muitos negavam. Na Espanha,  durante a queda de preços, todo mês anunciavam como “o melhor para comprar”.  Na China, o mito é em torno do Governo todo-poderoso que pode resolver tudo.

    Sete exemplos de desinformação (ver item “Referências” para links do que consta abaixo):

    1) “Há uma grande demanda reprimida por imóveis”; “O déficit habitacional garante a procura elevada por imóveis”; “O número de casamentos e divórcios no país faz com que haja uma necessidade contínua e garantida de muitos imóveis novos ao longo dos anos”:

    Demanda reprimida: se mais de 1 bilhão de pessoas no Mundo desejarem uma Ferrari, quantas poderão tê-la? Lembrando que hoje o Brasil tem uma quantidade sem precedentes de imóveis que custam mais caro do que uma Ferrari.

    Déficit habitacional: se concentra nas famílias de baixa renda e quanto mais o preço aumentou, menos acessível o imóvel se tornou. Pesquisa do IPEA apontou crescimento no déficit habitacional para estas famílias de 2007 a 2012, no auge do inflar de preços.

    Casamentos e divórcios: não cresceram anormalmente a partir de 2007, por que as construções deveriam ter um crescimento excepcional a partir desta data?

    O recorde histórico do estoque de imóveis em todo o país, muito acima do máximo considerado normal, é evidência clara do quanto o argumento da demanda reprimida é vazio:

    Post 43 imagem 1 - meses de estoques com construtoras


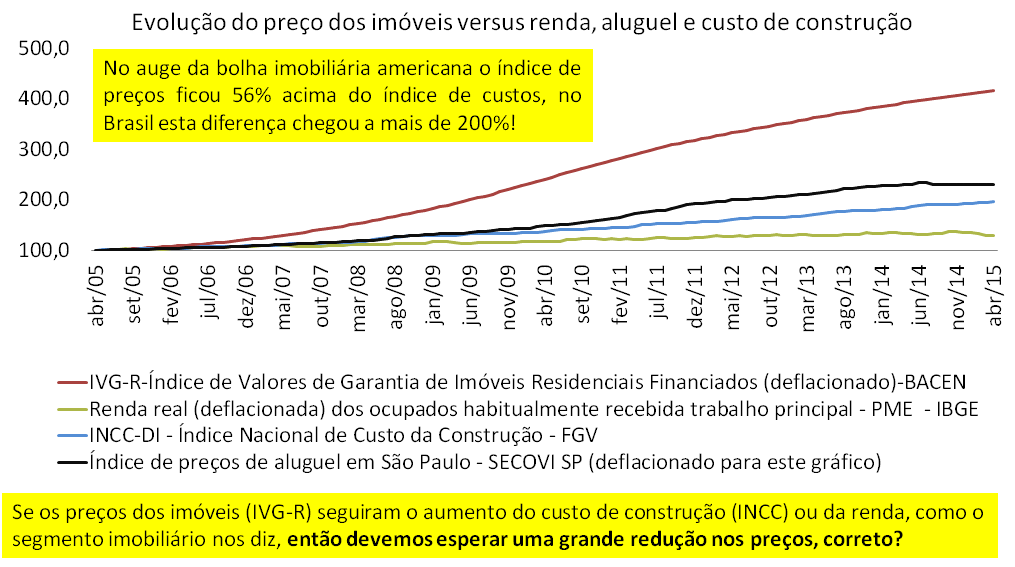
    2) “Os preços dos imóveis cresceram em função do custo de construção e da renda que subiram muito”; “Os preços não podem cair porque os custos não caíram”; “O preço dos imóveis subiu muito porque terrenos ficaram cada vez mais escassos e caros”:

    Se uma pessoa cavar um buraco no quintal de casa e outra tapar, posso repassar este custo para o preço do imóvel? Claro que não, este é um conceito ultrapassado e sem sentido.

    Mesmo que fizesse sentido, vejamos o que os fatos demonstram quanto a isto:

    Post 43 imagem 2 - evolução preços de vendas renda aluguel e custo de construção

    Foi a falsa demanda (parte 2 deste texto) e mega especulação (parte 3 deste texto) que levaram a excesso de construções impulsionando custos de construção e não o contrário.

    É a escassez de terrenos e seus preços que impulsionou preços dos imóveis?

    Post 43 imagem 3 -VGV landbank

    O Brasil teve o maior crescimento de preços dos imóveis em termos percentuais em todo o Mundo, batendo o recorde do Japão, o campeão anterior. Será que podemos comparar a densidade demográfica e disponibilidade de terrenos do Japão com o Brasil?

    Já foi demonstrado acima que se dependesse do custo, o preço do imóvel ainda poderia cair muito. Independente disto, o fato é que já temos evidências de que os preços dos imóveis caem independentemente do comportamento do custo. Além das provas neste sentido apresentadas na parte 3 deste texto, tivemos ainda a bolha dos flats em São Paulo:

    Cerca de 10 anos atrás, impulsionados por uma expectativa de demanda elevada por flats em São Paulo, as construções deste tipo de imóvel dispararam e junto com elas, os preços subiram 100% ou mais em poucos anos. Para aqueles que compraram com os preços em seu pico, viram os mesmos caírem em mais de 50%, retornando ao mesmo patamar de antes da disparada, em um curto período de tempo, sem que nenhuma redução de custo ocorresse.

    3) “Brasil não tem bolha imobiliária porque não teve subprime idêntico ao americano”:

    Na Espanha tiveram subprime similar a americano, mas lá a bolha foi inflada simultaneamente aos EUA, ele podia ser idêntico, não havia uma experiência traumática anterior.  Já para Brasil e China, ambos não podiam ter subprime idêntico porque já havia experiências americana e espanhola que demonstraram seus efeitos destrutivos.

    Na China criaram sistema financeiro paralelo, os “Bancos Sombra” (“Shadow Banks”).

    Como fazer diferente no Brasil, sem utilizar os bancos?

    A solução foi criar um esquema de vendas falsas na planta, com agentes e mecanismos diferentes, mas resultados análogos. Abaixo a principal consequência visível, os distratos:

    Post 43 imagem 4 - distratos


    4) “Não há bolha imobiliária porque o percentual de crédito imobiliário sobre o PIB não é similar ao de outras bolhas ao redor do Mundo”; “Não há bolha imobiliária porque os bancos no Brasil são muito mais seguros quanto à concessão de crédito imobiliário”:

    Vendas falsas na planta não geram mesmo volume de financiamento imobiliário, grande quantidade de distratos ocorre antes.

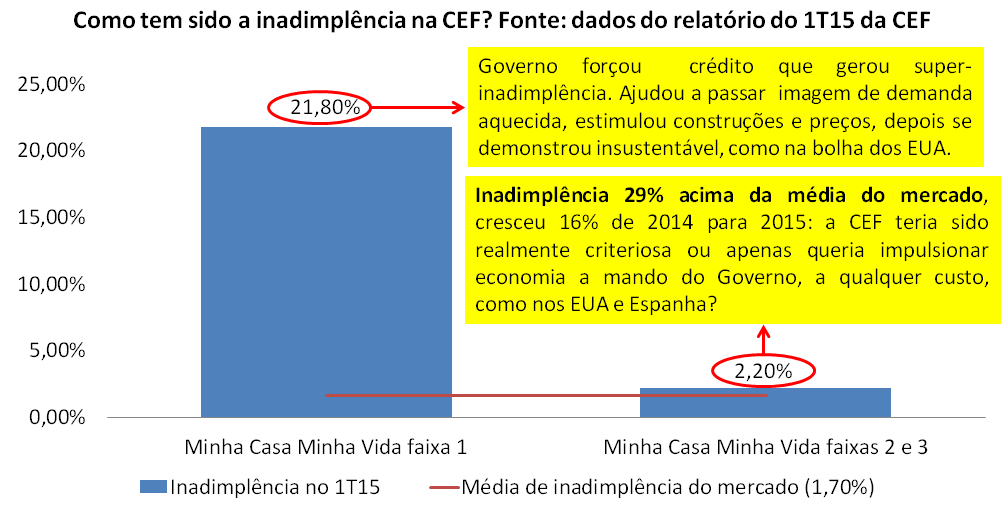
    Isto significa que não teremos inadimplência anormal no crédito imobiliário?

    Vejamos dados da CEF que detém 70% deste mercado:

    Post 43 imagem 5 - CEF inadimplência

    5) “Não há bolha imobiliária porque o volume de cimento per capta não se compara a de outros países que tiveram bolha imobiliária” – estudo sempre mencionado por economista que faz palestras para o segmento imobiliário:

    Tal “estudo” desconsidera as diferenças em métodos construtivos entre os países, bem como o percentual de cimento aplicado em obras de infraestrutura ou construção leve (imóveis), sendo assim, as informações não estão equalizadas e as comparações são inválidas.

    O gatilho de explosão de uma bolha imobiliária diz respeito à combinação de super oferta com a necessidade intensa de vender.

    A super oferta se faz pela combinação entre o crescimento recorde em construções, com a redução drástica em vendas combinada com alto volume de cancelamentos de vendas. A relação com o uso de cimento, no máximo, diz respeito a uma das variáveis, que é o crescimento nas construções. De qualquer forma, fica muito mais fácil ver a realidade quanto à oferta e procura, olhando para o primeiro gráfico deste texto, que demonstra a super-oferta.

    Sobre a necessidade de vender, tem relação com o super-endividamento de algumas construtoras (ver parte 2 deste texto), causada pelo processo de vendas falsas na planta combinada com a crise, para qual a própria bolha teve forte colaboração, o que fará com que cada vez mais vendedores sejam pressionados a vender com redução nos preços enquanto terão cada vez menos compradores habilitados a adquirirem estes imóveis.

    6) “É melhor comprar um imóvel do que correr risco de Confisco pelo Governo”:

    Esta é uma chantagem que o segmento imobiliário utiliza para tentar forçar as pessoas a comprarem imóveis. Já foi utilizada no segundo semestre de 2002 quando todos sabiam que Lula seria eleito e isto gerou dólar acima de R$ 4, juros extremamente elevado, etc.

    Na prática o Governo precisaria em primeiro lugar de um motivo para fazer o confisco, uma vez que o mesmo se demonstrou um completo fracasso quando foi aplicado e hoje não traria nenhum benefício, ao contrário, ajudaria a destruir ainda mais a economia.

    Até mesmo a aprovação de um confisco seria muito complexa, basta observar o Executivo se digladiando com Legislativo. Seria necessária uma grande sinergia entre os dois para aprovação de tal medida, além é claro do fato de ser ação extremamente impopular e inviável para um Governo com índice tão elevado de rejeição.

    Resumindo, não há motivo para confisco e sua implantação é inviável.

    7) “A situação atual de super estoque e queda de preços é de curta duração e consequência da crise de 2015 na economia, em especial, da evasão da poupança que seca verba de crédito imobiliário e o torna mais caro”:

    Como demonstrado nas partes 2 e 3 deste texto, o super estoque e queda de preços se iniciaram anos atrás, muito antes da “crise de 2015”.

    Em 2012, conforme apresentado na parte 2 e complementando com dados de uma pesquisa de consultoria especializada junto a 12 construtoras com Ações na BOVESPA, temos que aquele foi o pior ano de todos para as construtoras, com prejuízo liquido consolidado superior a R$ 1 bilhão, queda de 40% nos lançamentos, mais de 20% de quedas nas vendas, mais de R$ 4,5 bilhões em distratos (mais que o dobro do ano anterior), com estoque anormal e equivalente a mais de 16 meses de vendas, quase 50% pior do que em 2011, com 5 grandes construtoras entrando em um patamar extremamente elevado e anormal de dívida liquida em relação a patrimônio liquido, além do início das promoções e descontos por construtoras.

    Tudo que consta acima aconteceu em 2012, apesar de farta verba disponível da poupança para o crédito imobiliário, a menor SELIC histórica, CEF pedalando como nunca com empréstimos, assim como o Governo que pressionava bancos públicos para forçar redução do juros do crédito imobiliário, ou seja, a “crise” do setor imobiliário não vem de agora, já tem anos, sempre com a promessa que logo melhora e apesar de constantes reduções em lançamentos, o super estoque só cresce, como costuma ocorrer em toda bolha imobiliária.

    Conclusão:

    Sobre a desinformação: faz pouco efeito, pois temos cada vez mais reportagens abordando super estoques, quedas em preços de vendas e aluguel, distratos em volume anormal e diversos outros problemas enfrentados pelo segmento imobiliário, além disto, a super-oferta e a necessidade de venda de imóveis aumentam independente da desinformação, o que significa que esta parte do oxigênio da bolha imobiliária também está escasseando.

    Quanto ao oxigênio da bolha imobiliária como um todo, foi demonstrado com riqueza de evidências nas partes de 1 a 4 deste texto, que o fôlego está acabando e a crise na economia, que contou com forte colaboração da bolha para se formar, ajudará a acelerar este processo de explosão, tornando suas consequências cada vez mais visíveis.

    Referências:

    Parte 1 deste texto (juros, crédito imobiliário e empregos): http://defendaseudinheiro.com.br/o-oxigenio-da-bolha-imobiliaria-brasileira-parte-1

    Parte 2 deste texto (vendas falsas na planta): http://defendaseudinheiro.com.br/o-oxigenio-da-bolha-imobiliaria-brasileira-parte-2

    Parte 3 deste texto (especuladores / investidores em volume anormal): http://defendaseudinheiro.com.br/o-oxigenio-da-bolha-imobiliaria-brasileira-parte-3

    IPEA – déficit habitacional cresceu no caso da menor renda: http://economia.estadao.com.br/noticias/economia-geral,deficit-habitacional-cresce-na-baixa-renda-apura-o-ipea,170824,0.htm

    Evolução do preços dos imóveis – IVG-R do BACEN: https://www3.bcb.gov.br/sgspub/localizarseries/localizarSeries.do?method=prepararTelaLocalizarSeries

    Evolução da renda média do trabalhador – habitual real (descontada inflação): http://www.ibge.gov.br/home/estatistica/indicadores/trabalhoerendimento/pme_nova/defaulttab_hist.shtm

    Evolução dos preços dos aluguéis – SECOVI: http://www.secovi.com.br/pesquisas-e-indices/indicadores-do-mercado/

    INCC – dados extraídos de tabela de índices do SECOVI SP: http://www.secovi.com.br/pesquisas-e-indices/indicadores-do-mercado/

    Artigo sobre a bolha imobiliária dos flats: http://web.archive.org/web/20090322201140/http://veja.abril.com.br/vejasp/especial_guia_imobiliario/p_124.shtml

    Artigo que fala sobre o maior aumento de preços de imóveis do Mundo, no Brasil: http://super.abril.com.br/blogs/crash/pronto-ja-temos-a-maior-bolha-imobiliaria-da-historia/

    Artigo que fala sobre o aumento da inadimplência no Minha Casa Minha Vida: http://www1.folha.uol.com.br/mercado/2015/06/1636053-cresce-calote-no-minha-casa-minha-vida.shtml

    Informações levantadas por consultoria especializada com base em relatórios trimestrais de 12 construtoras com Ações na BOVESPA, sobre o pior resultado histórico delas em 2012: http://g1.globo.com/economia/negocios/noticia/2013/04/construtoras-tem-prejuizo-e-estoque-de-imoveis-sobe-43-em-2012.html

    Até o próximo post!